बजट में नाममात्र जीडीपी वृद्धि और राजकोषीय समेकन चुनौतियाँ
स्रोत:इंडियन एक्सप्रेस ↗
क्यों मायने रखता है
नॉमिनल और रियल GDP के बीच के अंतर को समझना सरकारी बजटिंग को समझने के लिए महत्वपूर्ण है। यह दर्शाता है कि मुद्रास्फीति की गतिशीलता सार्वजनिक वित्त, टैक्स बोयान्सी, राजकोषीय घाटे के लक्ष्यों और सरकार की पूंजीगत व्यय करने की क्षमता को कैसे प्रभावित करती है—ये सभी भारतीय अर्थव्यवस्था पर GS पेपर 3 के पाठ्यक्रम के केंद्रीय विषय हैं।
सारांश
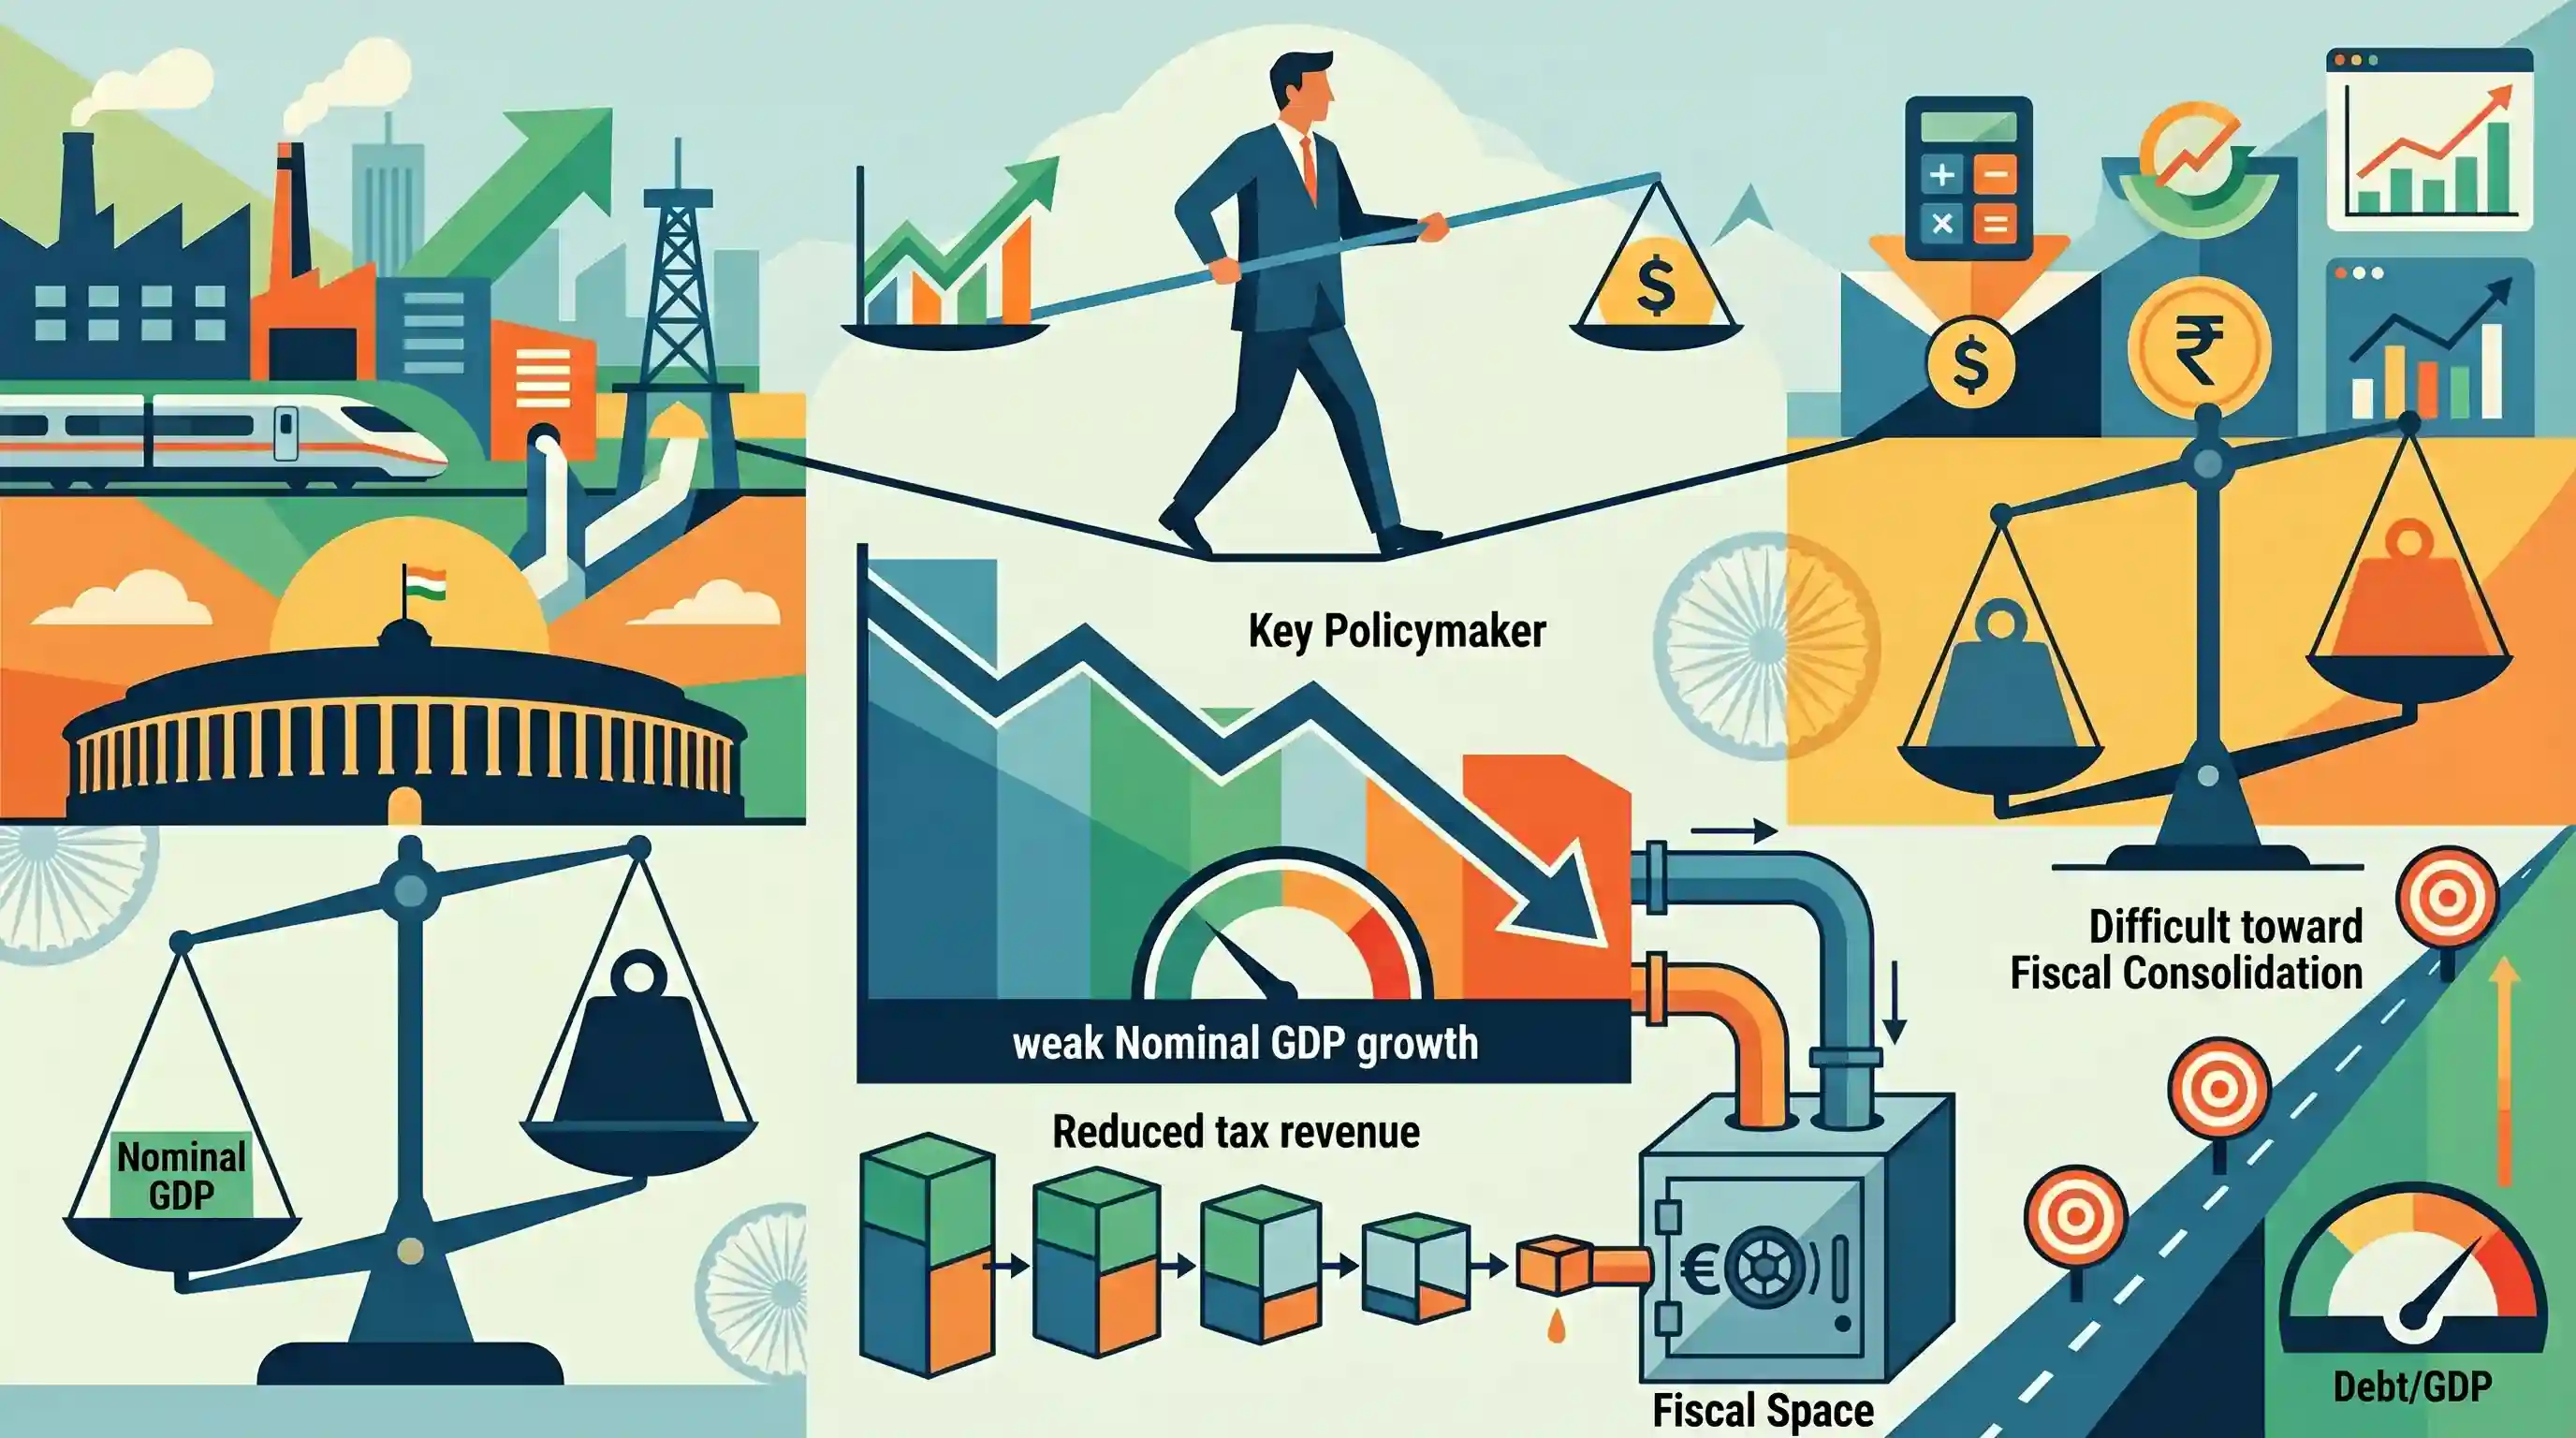
यह लेख केंद्रीय बजट 2026 से पहले व्यापक आर्थिक चिंताओं का विश्लेषण करता है, जिसमें भारतीय अर्थव्यवस्था के लिए मुख्य चिंता के रूप में कमजोर नॉमिनल GDP वृद्धि पर जोर दिया गया है। हालांकि रियल GDP उत्पादन वृद्धि को दर्शाता है, लेकिन नॉमिनल GDP सरकार के कर राजस्व अनुमानों के लिए गणितीय आधार बनाता है। नॉमिनल GDP वृद्धि में सुस्ती सीधे तौर पर कर संग्रह को प्रभावित करती है, जिससे सरकार की राजकोषीय गुंजाइश (fiscal space) कम हो जाती है। इसके अलावा, चूंकि राजकोषीय घाटे और सार्वजनिक ऋण को नॉमिनल GDP के प्रतिशत के रूप में मापा जाता है, इसलिए एक छोटा विभाजक (denominator) FRBM ढांचे के तहत राजकोषीय सुदृढ़ीकरण के सरकार के मार्ग को जटिल बना देता है। यह गतिशीलता नीति निर्माताओं को विकास को गति देने के लिए महत्वपूर्ण पूंजीगत व्यय (capital expenditure) को वित्तपोषित करने और व्यापक आर्थिक स्थिरता बनाए रखने के बीच संतुलन बनाने के लिए मजबूर करती है।
मुख्य बिंदु
- जहाँ real GDP आर्थिक उत्पादन की वास्तविक मात्रा को मापता है, वहीं nominal GDP (जिसमें मुद्रास्फीति शामिल होती है) सरकारी राजस्व और राजकोषीय अनुपातों की गणना के लिए महत्वपूर्ण आधार है।
- कमजोर नॉमिनल GDP वृद्धि का अर्थ है निम्न टैक्स बायेंसी (tax buoyancy), जिसके परिणामस्वरूप सरकार के लिए राजस्व संग्रह सीमित हो जाता है।
- राजकोषीय घाटे और ऋण-जीडीपी (debt-to-GDP) अनुपात जैसे राजकोषीय लक्ष्यों की गणना नॉमिनल जीडीपी के प्रतिशत के रूप में की जाती है; धीमी गति से बढ़ने वाला हर (denominator) राजकोषीय सुदृढ़ीकरण को काफी कठिन बना देता है।
- आगामी केंद्रीय बजट 2026 के सामने अर्थव्यवस्था को गति देने के लिए निरंतर पूंजीगत व्यय की आवश्यकता और सुस्त नॉमिनल ग्रोथ के कारण उत्पन्न सीमित राजकोषीय गुंजाइश के बीच संतुलन बनाने की चुनौती है।
महत्वपूर्ण शब्द
नॉमिनल जीडीपी

किसी देश के भीतर उत्पादित वस्तुओं और सेवाओं का कुल बाजार मूल्य, जिसकी गणना मुद्रास्फीति के लिए समायोजित किए बिना वर्तमान बाजार कीमतों पर की जाती है। यह कर राजस्व अनुमानों के लिए आधार के रूप में कार्य करता है।
UPSC context
GS पेपर 3 (अर्थव्यवस्था); राजकोषीय अनुपात और ऋण-जीडीपी (debt-to-GDP) मापन में 'डिनोमिनेटर इफेक्ट' (denominator effect) को समझने के लिए प्रासंगिक।
वास्तविक जीडीपी
आर्थिक उत्पादन का एक मुद्रास्फीति-समायोजित माप जो उत्पादित वस्तुओं और सेवाओं की वास्तविक मात्रा को दर्शाता है, जिसकी गणना आधार वर्ष की स्थिर कीमतों का उपयोग करके की जाती है।
UPSC context
GS पेपर 3 (अर्थव्यवस्था); यह मूल्य-आधारित संवृद्धि और उत्पादन में वास्तविक वृद्धि के बीच अंतर करने की क्षमता का परीक्षण करता है।
राजकोषीय उत्तरदायित्व और बजट प्रबंधन (FRBM) अधिनियम
राजकोषीय अनुशासन को संस्थागत करने, राजकोषीय घाटे को कम करने और नियम-आधारित वित्तीय प्रबंधन एवं पारदर्शिता के माध्यम से दीर्घकालिक व्यापक आर्थिक स्थिरता सुनिश्चित करने के लिए 2003 में अधिनियमित एक कानून।
UPSC context
GS पेपर 3 (बजटिंग); भारत के राजकोषीय रोडमैप, घाटे के लक्ष्यों और जवाबदेही ढांचे को समझने के लिए महत्वपूर्ण।
राजकोषीय घाटा
सरकार के कुल व्यय और उसकी गैर-ऋण प्राप्तियों (राजस्व) के बीच का अंतर, जो सरकार द्वारा अपने अतिरिक्त खर्च को पूरा करने के लिए आवश्यक कुल उधार को दर्शाता है।
UPSC context
GS पेपर 3 (अर्थव्यवस्था); वित्तीय स्वास्थ्य, मुद्रास्फीति जोखिम और निजी निवेश के क्राउडिंग आउट (crowding out) का एक प्राथमिक संकेतक।
राजकोषीय सुदृढ़ीकरण
निवेशक विश्वास और ऋण स्थिरता बनाए रखने के लिए GDP के प्रतिशत के रूप में सरकारी घाटे और ऋण संचय को कम करने के उद्देश्य से किए गए नीतिगत उपाय।
UPSC context
GS पेपर 3 (सरकारी बजटिंग); राजकोषीय अनुशासन और विकास-उत्प्रेरक व्यय के बीच संतुलन (tradeoff) पर केंद्रित है।
पूंजीगत व्यय (Capex)
सरकार द्वारा बुनियादी ढांचे और मशीनरी जैसी भौतिक परिसंपत्तियों के अधिग्रहण, निर्माण या उन्नयन के लिए किया जाने वाला व्यय, जो दीर्घकालिक मूल्य का सृजन करता है और विकास पर उच्च गुणक प्रभाव (multiplier effect) डालता है।
UPSC context
GS पेपर 3 (अर्थव्यवस्था); उत्पादक क्षमता के विस्तार और प्रति-चक्रीय नीति (countercyclical policy) के एक उपकरण के रूप में इसकी भूमिका के लिए परीक्षण किया गया।
प्रारंभिक ट्रैप
उच्च मुद्रास्फीति स्वाभाविक रूप से किसी देश के सार्वजनिक ऋण-जीडीपी (public debt-to-GDP) और राजकोषीय घाटा-जीडीपी (fiscal deficit-to-GDP) अनुपात को और बिगाड़ देती है।
गलत। अनुपातों में नॉमिनल GDP का उपयोग हर (denominator) के रूप में किया जाता है। उच्च मुद्रास्फीति नॉमिनल GDP को बढ़ा देती है, जिससे गणितीय रूप से ऋण अनुपात (debt ratio) कम (बेहतर) हो जाता है। कम मुद्रास्फीति राजकोषीय सुदृढ़ीकरण (fiscal consolidation) को कठिन बना देती है।
संबंधित अवधारणाएँ
कर उत्प्लावकता (Tax Buoyancy) क्या है और इसकी व्याख्या कैसे की जाती है?
- परिभाषा: यह नॉमिनल GDP में बदलाव के प्रति कर राजस्व वृद्धि की प्रतिक्रियात्मकता को मापता है।
- गणना: इसकी गणना कर राजस्व में प्रतिशत परिवर्तन को नॉमिनल GDP में प्रतिशत परिवर्तन से विभाजित करके की जाती है।
- महत्व: 1 से अधिक का मान यह दर्शाता है कि कर राजस्व समग्र अर्थव्यवस्था की तुलना में अधिक तीव्र दर से बढ़ रहा है।
राजकोषीय घाटा और FRBM लक्ष्यों को नॉमिनल जीडीपी (Nominal GDP) के मुकाबले क्यों मापा जाता है?
- चालू कीमतें: सरकार वर्तमान बाजार कीमतों पर कर एकत्र करती है और ऋण लेती है, जिसमें स्वाभाविक रूप से प्रचलित मुद्रास्फीति का प्रभाव शामिल होता है।
- गणितीय सुसंगतता: गणितीय निरंतरता बनाए रखने के लिए, वर्तमान-मूल्य राजकोषीय मेट्रिक्स (अंश) को वर्तमान-मूल्य आर्थिक आधार (नॉमिनल GDP) से विभाजित किया जाना चाहिए।
अंतर-विषय पैटर्न
मौद्रिक बनाम राजकोषीय नीति के गणित का टकराव
RBI का सख्त मुद्रास्फीति लक्ष्यीकरण (inflation targeting) नॉमिनल GDP विकास दर को कम करता है। यह गणितीय रूप से वित्त मंत्रालय की टैक्स बायेंसी (tax buoyancy) को सीमित करता है और ऋण-से-GDP अनुपात (debt-to-GDP ratio) को बढ़ाता है, जिससे बुनियादी ढांचागत खर्च (infrastructure spending) के लिए गुंजाइश कम हो जाती है।
CapEx आधारित संवृद्धि बनाम FRBM की पाबंदियां
भारत की ऋण-वित्तपोषित पूंजीगत व्यय (नेशनल इंफ्रास्ट्रक्चर पाइपलाइन) पर भारी निर्भरता, एन.के. सिंह FRBM समीक्षा समिति द्वारा प्रस्तावित ऋण-से-जीडीपी (debt-to-GDP) की सख्त सीमाओं से सीधे टकराती है।

2026 की Prelims में एक पेचीदा प्रश्न की अपेक्षा करें जो इस विरोधाभासी संबंध का परीक्षण करेगा: 'कम मुद्रास्फीति, राजकोषीय घाटा-से-जीडीपी अनुपात को और खराब करती है।'
संबद्ध PYQ · 3
संबद्ध PYQ · 3
- 2020MainsGS3
Define potential GDP and explain its determinants. What are the factors that have been inhibiting India from realizing its potential GDP?
- 2013MainsGS3
What were the reasons for the introduction of Fiscal Responsibility and Budget Management (FRBM) Act, 2003 ? Discuss critically its salient features and their effectiveness.
- 2018PrelimsGS1
Increase in absolute and per capita real GNP do not connote a higher level of economic development, if
