शहरी स्थानीय निकायों के लिए राज्य अनुदानों का फार्मूला-आधारित हस्तांतरण
स्रोत:द हिंदू ↗
क्यों मायने रखता है
यह मुद्दा शहरी स्थानीय निकायों (Urban Local Bodies) को वित्तीय रूप से सशक्त बनाने के प्रति राज्य सरकारों की निरंतर अनिच्छा (जो 74वें संविधान संशोधन की एक मुख्य चुनौती है) के लिए एक सटीक समकालीन केस स्टडी के रूप में कार्य करता है। यह विवेकाधीन फंडिंग और फॉर्मूला-आधारित हस्तांतरण (formula-based devolution) के बीच की बहस को रेखांकित करता है, जो न्यायसंगत शहरी शासन के लिए आवश्यक है।
सारांश
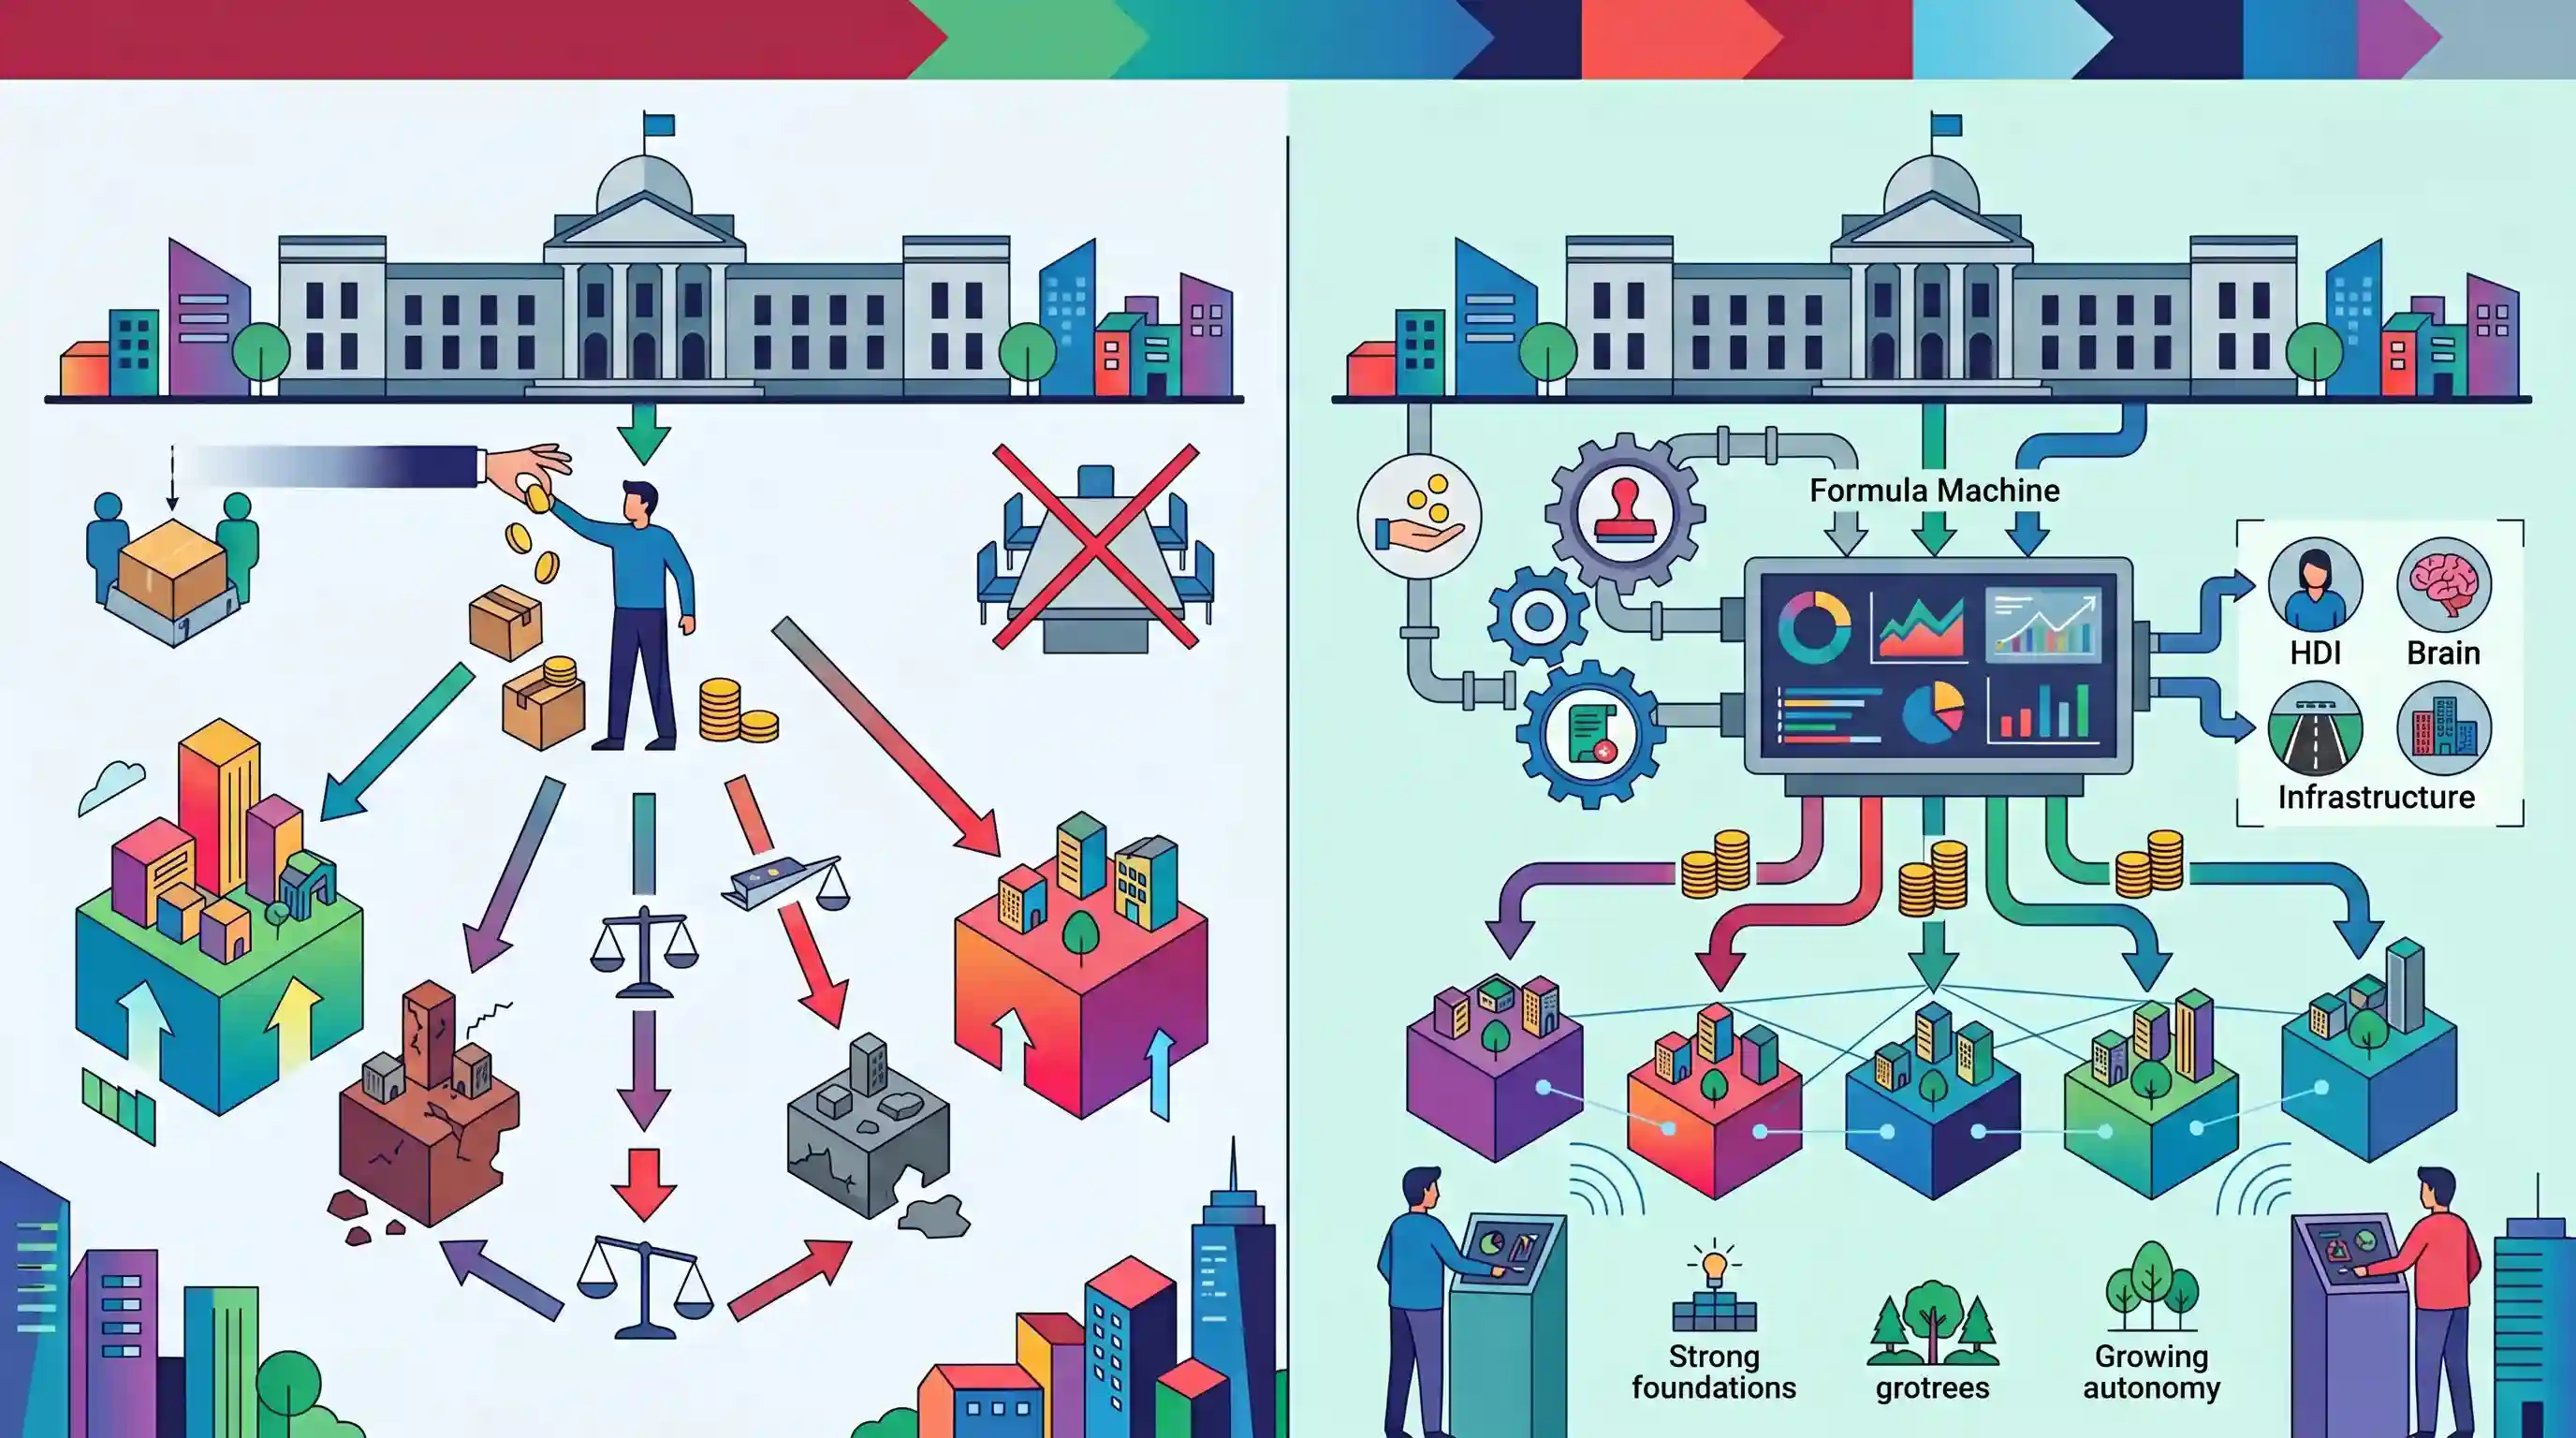
कर्नाटक में विशेषज्ञ और नागरिक कार्यकर्ता बेंगलुरु के पांच नए पुनर्गठित नगर निगमों को राज्य अनुदान के सूत्र-आधारित वित्तीय हस्तांतरण (formula-based financial devolution) की वकालत कर रहे हैं, और सरकार की विवेकाधीन, "आवश्यकता-आधारित" आवंटन की योजना की आलोचना कर रहे हैं। नए निगम क्षेत्रों के बीच राजस्व सृजन की क्षमता में भारी असमानता को देखते हुए, हितधारकों ने चेतावनी दी है कि तदर्थ (ad-hoc) फंडिंग नागरिक असमानता को और खराब करेगी। ग्रेटर बेंगलुरु गवर्नेंस एक्ट, 2024 द्वारा ग्रेटर बेंगलुरु अथॉरिटी (GBA) के लिए एक वित्त सलाहकार समिति स्थापित करने के प्रावधान को हटा दिए जाने के बाद यह बहस तेज हो गई है। समर्थक केंद्रीय वित्त आयोग की तर्ज पर एक वस्तुनिष्ठ, वार्ड-स्तरीय बुनियादी ढांचे और मानव विकास सूचकांक के आधार पर स्थानीय निकायों के साथ राज्य के करों (जैसे GST और स्टाम्प शुल्क) को सांविधिक रूप से साझा करने की सिफारिश करते हैं, जिससे शहरी स्थानीय निकायों के लिए वास्तविक वित्तीय स्वायत्तता सुनिश्चित हो सके।
मुख्य बिंदु
- बेंगलुरु को पांच नए नगर निगमों में पुनर्गठित करने के निर्णय ने शहरी स्थानीय निकायों को राज्य सरकार के अनुदानों के फॉर्मूला-आधारित हस्तांतरण की मांगों को तेज कर दिया है।
- कार्यकर्ता राज्य सरकार के प्रस्तावित विवेकाधीन "आवश्यकता-आधारित" आवंटन का विरोध कर रहे हैं, और चेतावनी दे रहे हैं कि इससे राजनीतिक पक्षपात और असमान शहरी विकास की स्थिति पैदा हो सकती है।
- पांचों नए निगमों के बीच राजस्व सृजन की क्षमता में भारी भिन्नता है (जैसे, टेक-प्रधान महादेवपुरा बनाम आवासीय येलाहंका), जो एक वस्तुनिष्ठ फंडिंग फॉर्मूला (funding formula) को अनिवार्य बनाता है।
- ग्रेटर बेंगलुरु गवर्नेंस एक्ट, 2024 ने विवादास्पद रूप से प्रस्तावित वित्त सलाहकार समिति (Finance Advisory Committee) को हटा दिया है, जिससे ग्रेटर बेंगलुरु अथॉरिटी (GBA) से वित्तीय शक्तियों का केंद्रीकरण किया गया है।
- विशेषज्ञ बुनियादी ढांचे और मानव विकास संकेतकों (metrics) को शामिल करने वाले वार्ड-स्तरीय सूचकांक के आधार पर, राज्य करों (जैसे GST, स्टाम्प ड्यूटी और वाहन कर) के एक निश्चित हिस्से को नगर निकायों को हस्तांतरित करने की सिफारिश करते हैं।
महत्वपूर्ण शब्द
ग्रेटर बेंगलुरु गवर्नेंस एक्ट, 2024

बेंगलुरु के शहरी शासन को एक त्रि-स्तरीय प्रणाली (GBA, कई नगर निगम और वार्ड समितियां) में पुनर्गठित करने के लिए अधिनियमित कानून, जो एकल 'ब्रुहत बेंगलुरु महानगर पालिका (BBMP) अधिनियम' का स्थान लेता है।
UPSC context
GS Paper II: संघ और राज्यों के कार्य तथा उत्तरदायित्व, संघीय ढांचे से संबंधित मुद्दे और चुनौतियाँ।
ग्रेटर बेंगलुरु प्राधिकरण (GBA)
कर्नाटक के मुख्यमंत्री की अध्यक्षता में एक वैधानिक शीर्ष निकाय, जिसे बेंगलुरु में नवगठित नगर निगमों के बीच नियोजन, बुनियादी ढांचे और अर्ध-सरकारी (parastatal) एजेंसियों के समन्वय के लिए बनाया गया है।
UPSC context
जीएस पेपर II: शहरी शासन, महानगर योजना समितियाँ और शक्तियों का विकेंद्रीकरण (74वाँ संविधान संशोधन)।
राज्य वित्त आयोग (SFC)
अनुच्छेद 243-I और 243-Y के तहत अधिदेशित वह संवैधानिक निकाय, जो स्थानीय निकायों की वित्तीय स्थिति की समीक्षा करता है और राज्य कर हस्तांतरण के सिद्धांतों की सिफारिश करता है।
UPSC context
GS पेपर II: संवैधानिक निकाय; राजकोषीय संघवाद और स्थानीय सरकारों की वित्तीय स्थिति के ज्ञान का परीक्षण करता है।
बृहत् बेंगलुरु महानगर पालिका (BBMP)
बेंगलुरु के नागरिक प्रशासन के लिए उत्तरदायी तत्कालीन अखंड नगर निगम, जिसे नए शासन सुधारों के तहत भंग कर पांच अलग-अलग नगर निगमों में पुनर्गठित किया जा रहा है।
UPSC context
GS पेपर II: स्थानीय स्वशासन और शहरी प्रशासन एवं सेवा वितरण से संबंधित मुद्दे।
वित्तीय हस्तांतरण
कार्यात्मक स्वायत्तता सुनिश्चित करने के लिए राज्य सरकार द्वारा स्थानीय निकायों (ULBs/PRIs) को वित्तीय संसाधनों और राजस्व जुटाने की शक्तियों का वैधानिक हस्तांतरण।
UPSC context
GS पेपर II/III: राजकोषीय संघवाद, स्थानीय स्तर पर वित्त का हस्तांतरण और संसाधन जुटाना।
वित्त सलाहकार समिति
ग्रेटर बेंगलुरु गवर्नेंस एक्ट (Greater Bengaluru Governance Act) में एक प्रस्तावित लेकिन अंततः हटा दिया गया निकाय, जिसका उद्देश्य विवेकाधीन फंडिंग को रोकने के लिए नगर निगमों के बीच फॉर्मूला-आधारित फंड आवंटन की सिफारिश करना था।
UPSC context
GS पेपर II: शासन में पारदर्शिता और जवाबदेही; संसाधनों के न्यायसंगत वितरण के लिए संस्थागत तंत्र।
प्रारंभिक ट्रैप
संविधान में राज्य के कर राजस्व का एक निश्चित प्रतिशत शहरी स्थानीय निकायों (Urban Local Bodies) को हस्तांतरित करने का प्रावधान है।
अनुच्छेद 243Y केवल राज्य वित्त आयोगों को हस्तांतरण (devolution) सिद्धांतों की *सिफारिश* करने का अधिदेश देता है। वास्तविक सूत्र, मात्रा और कार्यान्वयन राज्य विधानमंडल के विवेक पर छोड़ दिए गए हैं।
संबंधित अवधारणाएँ
शहरी स्थानीय निकाय (ULB) के वित्त के लिए संवैधानिक प्रावधान क्या हैं?
- अनुच्छेद 243X: राज्य विधानमंडल को नगर पालिकाओं को विशिष्ट करों, शुल्कों और पथकरों (tolls) को लगाने, एकत्र करने और विनियोजित करने के लिए अधिकृत करने की शक्ति प्रदान करता है।
- अनुच्छेद 243Y: राज्य वित्त आयोग को शहरी स्थानीय निकायों (ULB) की वित्तीय स्थिति की समीक्षा करने और करों के बंटवारे तथा सहायता अनुदान के सिद्धांतों की सिफारिश करने का अधिदेश देता है।
- अनुच्छेद 280(3)(c): केंद्रीय वित्त आयोग को नगरपालिकाओं के संसाधनों की पूर्ति हेतु राज्य की संचित निधि में वृद्धि करने के उपायों का सुझाव देने के लिए अधिदेशित करता है।
15वें वित्त आयोग ने शहरी स्थानीय निकायों (Urban Local Bodies) के लिए अनुदानों में किस प्रकार सुधार किया?
- जनसांख्यिकीय वर्गीकरण: इसने विशेष अनुदान वितरण के लिए दो अलग-अलग श्रेणियां बनाईं: दस लाख से अधिक आबादी वाले (Million-Plus) शहरी संकुल और दस लाख से कम आबादी वाले शहर।
- प्रदर्शन-आधारित अनुदान: 10 लाख से अधिक आबादी वाले (Million-Plus) शहरों के लिए, 100% अनुदान प्रदर्शन-आधारित हैं, जो कड़ाई से वायु गुणवत्ता और स्वच्छता मानकों में सुधार से जुड़े हुए हैं।
अंतर-विषय पैटर्न
राजकोषीय संघवाद में दोहरे मापदंड
राज्य केंद्र से पूर्वानुमेय और सूत्र-आधारित कर हस्तांतरण की मांग करते हैं, फिर भी अपने स्वयं के शहरी स्थानीय निकायों के लिए वे अक्सर विवेकाधीन और तदर्थ वित्तपोषण मॉडल अपनाते हैं, जो उसी केंद्रीकरण को दर्शाता है जिसकी वे आलोचना करते हैं।
पैरास्टेटल्स बनाम 74वाँ संशोधन अधिनियम
बेंगलुरु की वित्त सलाहकार समिति की अनदेखी एक अखिल भारतीय प्रवृत्ति को दर्शाती है: राज्य, राज्य-नियंत्रित parastatals और केंद्रीकृत शहरी प्राधिकरणों के पक्ष में संवैधानिक रूप से अनिवार्य ULB स्वायत्तता को दरकिनार कर रहे हैं।

विवेकाधीन राज्य अनुदानों के माध्यम से ULBs का वित्तीय गला घोंटा जाना बनाम अनुच्छेद 243Y के सिद्धांत, GS2 Mains 2026 के प्रश्न के लिए एक प्रमुख दावेदार है।
संबद्ध PYQ · 2
संबद्ध PYQ · 2
- 2023MainsGS2
“The states in India seem reluctant to empower urban local bodies both functionally as well as financially.” Comment.
- 2024MainsGS2
Analyse the role of local bodies in providing good governance at local level and bring out the pros and cons merging the rural local bodies with the urban local bodies.
