ईयू कार्बन टैक्स के बोझ से एमएसएमई को बचाने के लिए सरकारी योजना
स्रोत:इंडियन एक्सप्रेस ↗
क्यों मायने रखता है
यह लेख अंतरराष्ट्रीय जलवायु नीति और वैश्विक व्यापार के अंतर्संबंधों पर प्रकाश डालता है, और दर्शाता है कि कैसे कार्बन टैक्स (CBAM) जैसे पर्यावरणीय उपाय गैर-शुल्क बाधाओं (संरक्षणवाद) के रूप में कार्य कर सकते हैं। निर्यात प्रतिस्पर्धात्मकता बनाए रखने में भारत के MSME और विनिर्माण क्षेत्रों के सामने आने वाली चुनौतियों और उनकी सुरक्षा के लिए आवश्यक सरकारी हस्तक्षेपों को समझने के लिए यह अनिवार्य है।
सारांश
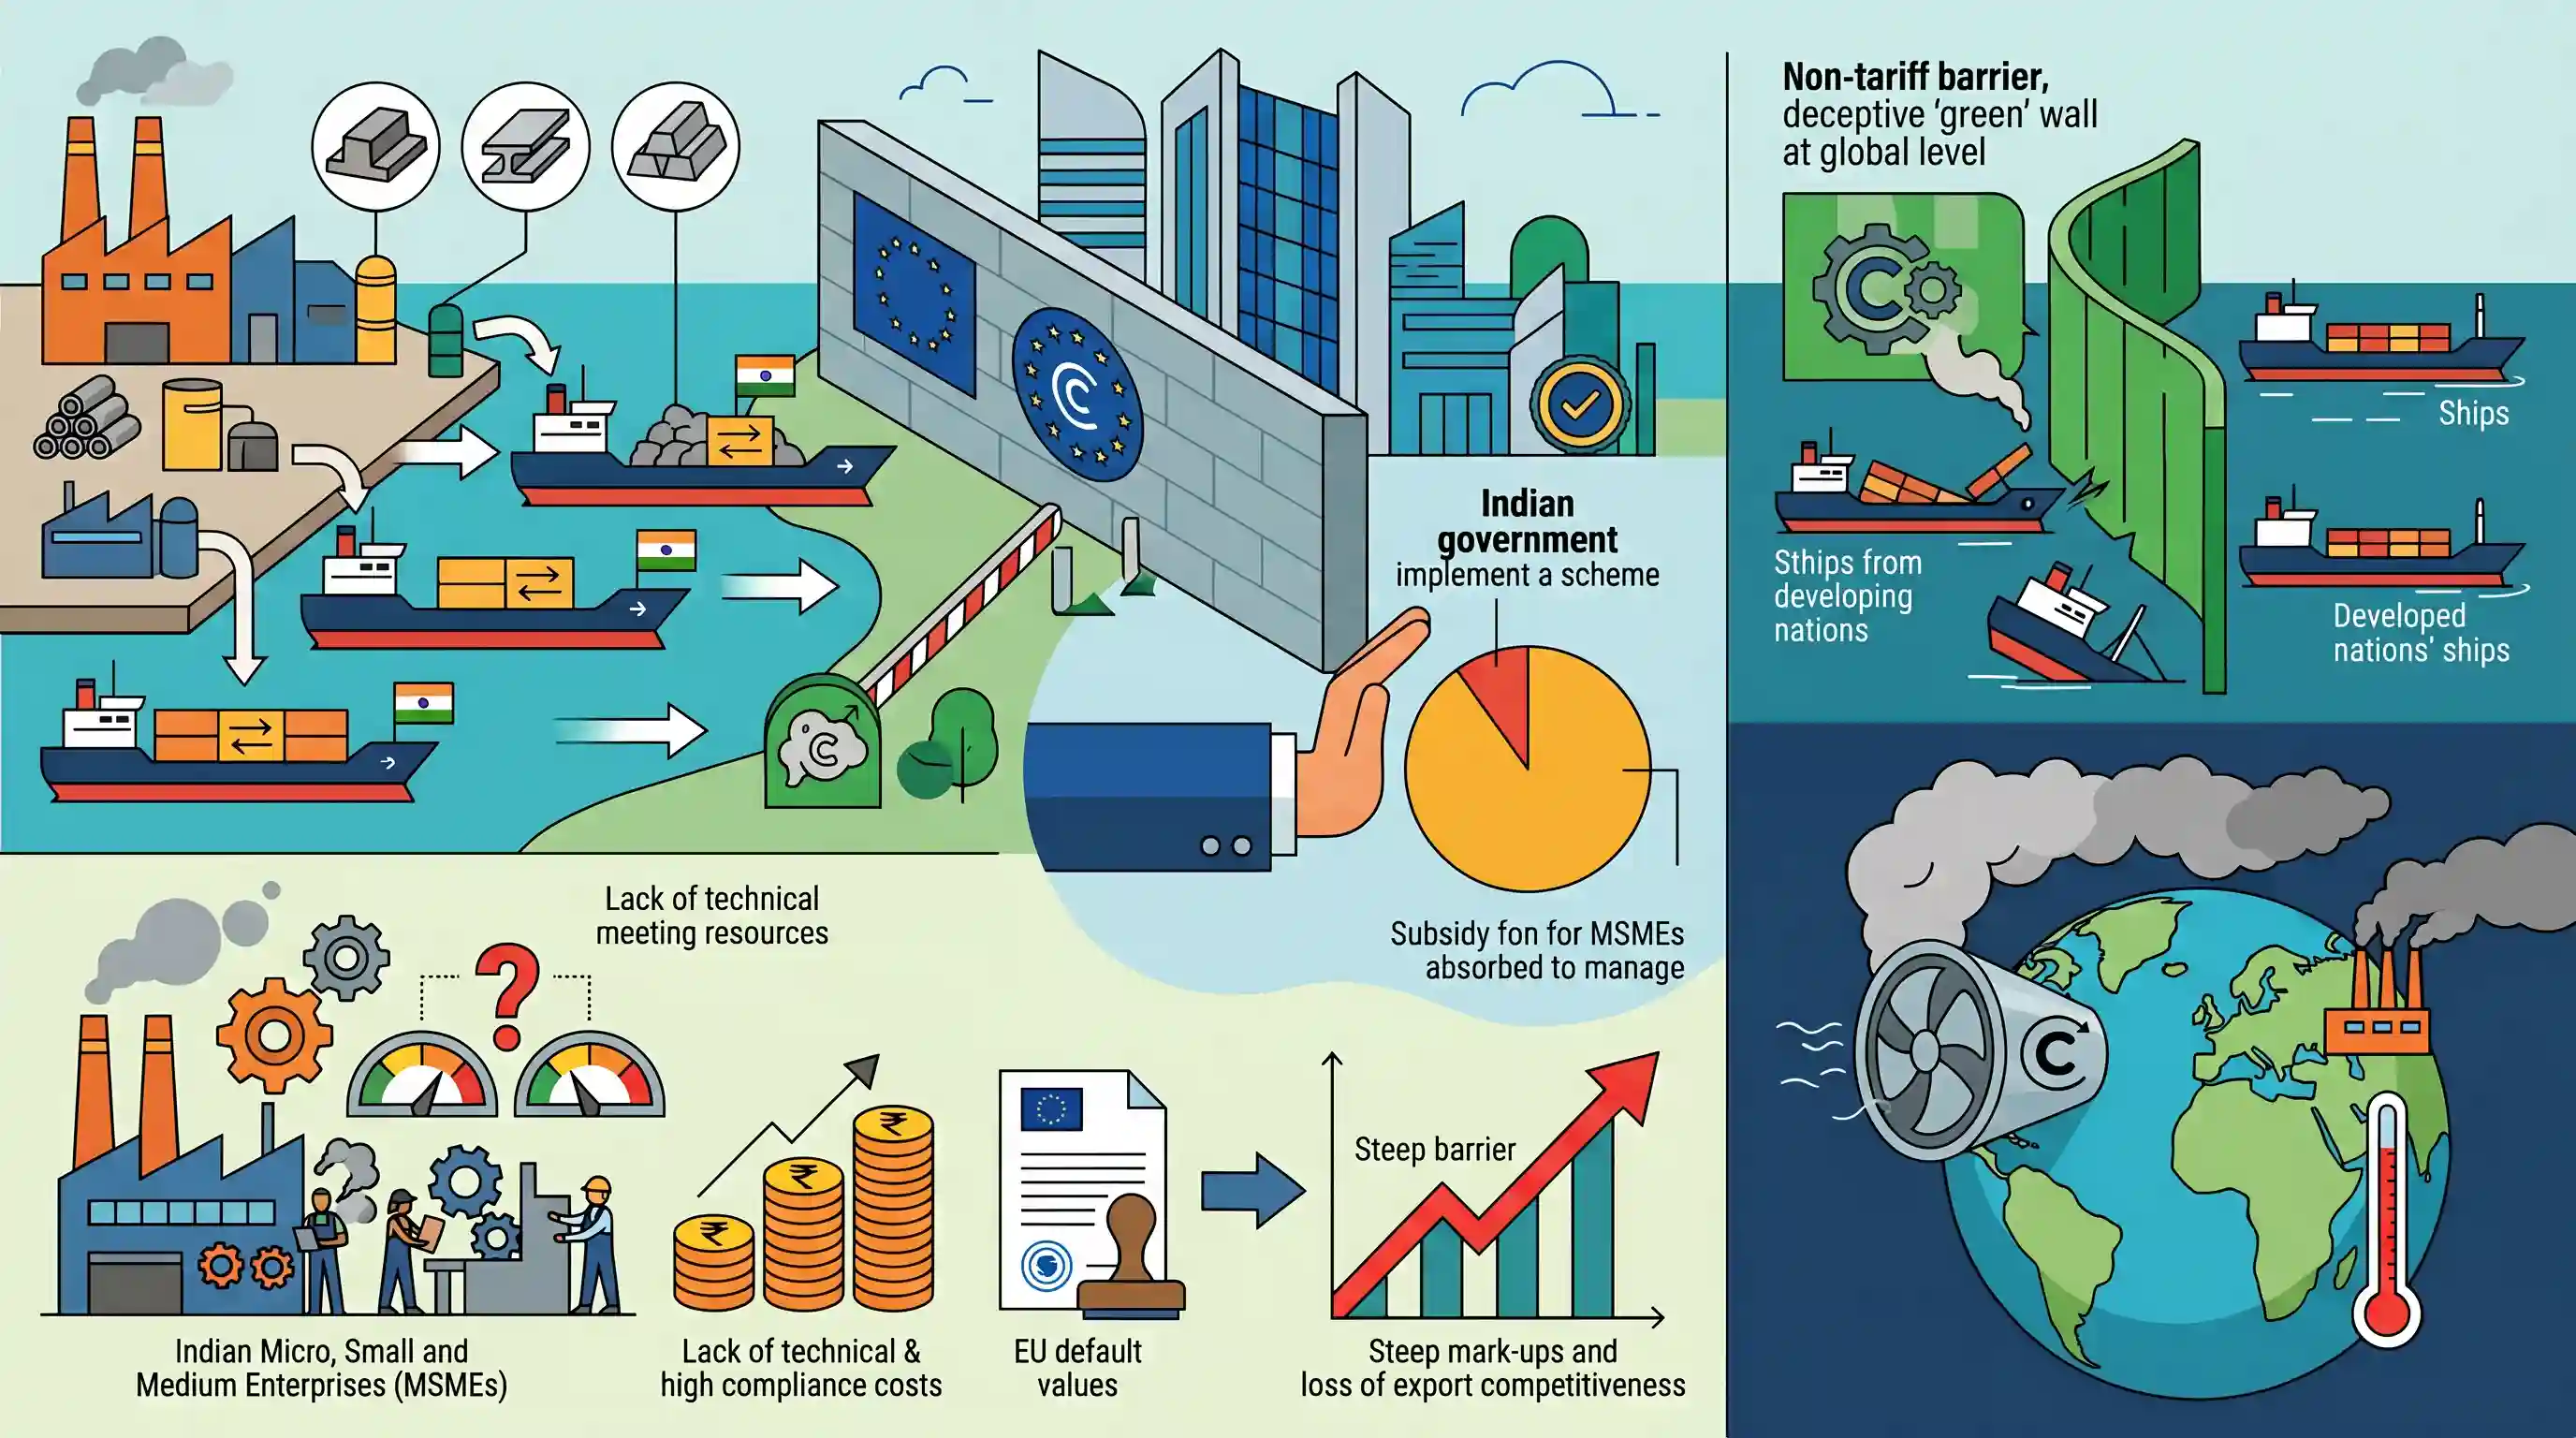
यूरोपीय संघ (EU) का कार्बन बॉर्डर एडजस्टमेंट मैकेनिज्म (CBAM) आयात पर कार्बन-प्राइसिंग लागू करता है, जिससे भारतीय निर्यातकों, विशेष रूप से लोहा, इस्पात और एल्युमीनियम क्षेत्रों के लिए महत्वपूर्ण अनुपालन (compliance) और वित्तीय बाधाएं उत्पन्न हो रही हैं। प्रति इकाई सालाना 15-20 लाख रुपये तक की अनुपालन लागत के कारण, सूक्ष्म, लघु और मध्यम उद्यम (MSMEs) विशेष रूप से संवेदनशील हैं क्योंकि उनके पास 'एम्बेडेड उत्सर्जन' (embedded emissions) को सटीक रूप से मापने के लिए तकनीकी संसाधनों की कमी है। सटीक डेटा के बिना, निर्यातक EU के "डिफ़ॉल्ट मूल्यों" (default values) पर निर्भर रहने के लिए मजबूर हैं, जिसमें 2026 से भारी मार्क-अप शामिल है। निर्यात प्रतिस्पर्धात्मकता के प्रति इस खतरे को देखते हुए, भारत सरकार MSMEs की अनुपालन लागत का 90% तक वहन करने के लिए एक योजना तैयार कर रही है। ICRIER जैसे थिंक टैंक चेतावनी देते हैं कि CBAM एक संरक्षणवादी गैर-टैरिफ बाधा (non-tariff barrier) के रूप में कार्य करता है, जो वैश्विक जलवायु परिवर्तन शमन (mitigation) में नगण्य लाभ प्रदान करते हुए विकासशील देशों के व्यापार पर प्रतिकूल प्रभाव डालता है।
मुख्य बिंदु
- EU का कार्बन बॉर्डर एडजस्टमेंट मैकेनिज्म (CBAM) लोहा, स्टील और एल्युमीनियम जैसी कार्बन-गहन (carbon-intensive) वस्तुओं के आयात पर कार्बन प्राइसिंग लागू करेगा।
- भारतीय MSMEs को एम्बेडेड कार्बन उत्सर्जन को मापने और सत्यापित करने के लिए भारी अनुपालन लागत (वार्षिक 15-20 लाख रुपये) का सामना करना पड़ रहा है, और सटीक डेटा प्रदान करने में विफल रहने पर उन पर दंडात्मक "डिफ़ॉल्ट वैल्यू" मार्क-अप का जोखिम बना हुआ है।
- निर्यात प्रतिस्पर्धात्मकता की रक्षा के लिए, भारत सरकार MSMEs के लिए CBAM अनुपालन लागत (compliance costs) का 90% तक वहन करने हेतु एक योजना तैयार कर रही है।
- भारत के लौह और इस्पात क्षेत्र को EU को होने वाले निर्यात में 24% की गिरावट का सामना करना पड़ सकता है, जो वैश्विक निर्यात में 5.7% की कमी के बराबर है।
- ICRIER जैसे थिंक टैंक CBAM को एक संरक्षणवादी व्यापार बाधा के रूप में देखते हैं जो विकासशील अर्थव्यवस्थाओं को नुकसान पहुँचाता है, जबकि वैश्विक कार्बन उत्सर्जन में कमी के मामले में इसके लाभ नगण्य हैं।
महत्वपूर्ण शब्द
कार्बन बॉर्डर एडजस्टमेंट मैकेनिज्म (CBAM)

EU की एक नीति जो कार्बन-गहन वस्तुओं (जैसे स्टील/एल्युमीनियम) के आयात पर कार्बन मूल्य लागू करती है, ताकि Emissions Trading System के तहत घरेलू उत्पादकों द्वारा भुगतान की जाने वाली लागत के साथ सामंजस्य बिठाया जा सके।
UPSC context
GS पेपर 3 (अर्थव्यवस्था/पर्यावरण): व्यापार बाधाएं, कार्बन लीकेज, और भारत के निर्यात पर प्रभाव।
सूक्ष्म, लघु और मध्यम उद्यम (MSMEs)
MSMED अधिनियम (2006) द्वारा परिभाषित लघु-स्तरीय व्यवसाय; निवेश (<₹50 करोड़) और टर्नओवर (<₹250 करोड़) की सीमाओं के आधार पर संशोधित (2020)। ये भारत के कुल निर्यात में लगभग 45% का योगदान देते हैं।
UPSC context
GS पेपर 3 (भारतीय अर्थव्यवस्था): संवृद्धि, औद्योगिक नीति और रोज़गार सृजन।
ICRIER
आर्थिक नीति को सूचित करने के लिए विश्लेषणात्मक अनुसंधान प्रदान करने वाला एक प्रमुख स्वायत्त भारतीय थिंक टैंक, जो व्यापार, निवेश और अंतरराष्ट्रीय आर्थिक संबंधों पर केंद्रित है।
UPSC context
GS पेपर 3 (अर्थव्यवस्था): नीति अनुसंधान और अंतर्राष्ट्रीय व्यापार विमर्श में संस्थागत भूमिका।
गैर-प्रशुल्क बाधाएं (NTBs)
सीमा शुल्क के अलावा अन्य व्यापार प्रतिबंध (जैसे तकनीकी मानक, लाइसेंसिंग, या पर्यावरणीय नियम) जो आयात या निर्यात को प्रतिबंधित करते हैं, और अक्सर प्रच्छन्न संरक्षणवाद के रूप में कार्य करते हैं।
UPSC context
GS पेपर 2/3: वैश्विक व्यापार गतिशीलता, WTO मुद्दे और अंतरराष्ट्रीय संबंध।
अंतर्निहित उत्सर्जन
किसी उत्पाद की संपूर्ण आपूर्ति श्रृंखला (supply chain) के दौरान उत्पन्न कुल ग्रीनहाउस गैस उत्सर्जन, जिसमें कच्चे माल का निष्कर्षण, विनिर्माण और उपभोक्ता तक परिवहन शामिल है।
UPSC context
GS पेपर 3 (पर्यावरण): कार्बन अकाउंटिंग, लाइफ-साइकिल असेसमेंट और जलवायु शमन।
कार्बन मूल्य निर्धारण (Carbon Pricing)
एक उपकरण जो ग्रीनहाउस गैस उत्सर्जन की बाहरी लागतों को समाहित करता है—आमतौर पर एक टैक्स या उत्सर्जन व्यापार प्रणाली (emissions trading system) के माध्यम से—ताकि उद्योगों को प्रदूषण कम करने के लिए प्रोत्साहित किया जा सके।
UPSC context
GS पेपर 3 (पर्यावरण): जलवायु परिवर्तन शमन रणनीतियाँ और वैश्विक पर्यावरणीय शासन।
प्रारंभिक ट्रैप
भारत सरकार MSMEs के लिए EU के CBAM के तहत लगाए गए कार्बन टैक्स पर सब्सिडी प्रदान करेगी।
सरकार **अनुपालन और ऑडिटिंग लागत** (एमबेडेड उत्सर्जन का मापन) को सब्सिडी देने की योजना बना रही है, न कि वास्तविक कार्बन टैक्स को। स्वयं टैक्स पर सब्सिडी देने से WTO की काउंटरवेलिंग ड्यूटीज़ (countervailing duties) लागू हो सकती हैं।
संबंधित अवधारणाएँ
जलवायु अर्थशास्त्र के संदर्भ में कार्बन लीकेज (Carbon Leakage) क्या है?
- अवधारणा: यह तब होता है जब कंपनियाँ उत्पादन को सख्त ग्रीनहाउस गैस उत्सर्जन मानकों वाले देशों से उन देशों में स्थानांतरित करती हैं जहाँ पर्यावरणीय नियम कम सख्त होते हैं।
- आर्थिक प्रेरणा: कंपनियां उच्च घरेलू कार्बन मूल्य निर्धारण (जैसे कैप-एंड-ट्रेड या कार्बन टैक्स) से बचने के लिए, विदेशों में सस्ती उत्पादन लागत की तलाश में स्थानांतरित हो जाती हैं।
- जवाबी उपाय: EU के CBAM जैसे तंत्रों को लागत को समान करने के लिए आयातित कार्बन-सघन वस्तुओं पर कर लगाकर लीकेज को रोकने के लिए डिज़ाइन किया गया है।
WTO ढांचे के तहत गैर-टैरिफ बाधाएं (NTBs) कैसे कार्य करती हैं?
- परिभाषा: व्यापार प्रतिबंध जिनमें पारंपरिक सीमा शुल्क शामिल नहीं होते, जिनमें कोटा, लाइसेंसिंग, स्वच्छता संबंधी उपाय और जटिल नियामक मानक शामिल हैं।
- प्रच्छन्न संरक्षणवाद: विकसित देश तेजी से पर्यावरणीय या श्रम मानकों (जैसे CBAM) का उपयोग NTBs के रूप में कर रहे हैं ताकि घरेलू उद्योगों को सस्ते आयात से सुरक्षा प्रदान की जा सके।
- WTO नियम: यद्यपि WTO, GATT के अनुच्छेद XX के तहत पर्यावरण संरक्षण के उपायों की अनुमति देता है, लेकिन इन्हें देशों के बीच मनमाने ढंग से भेदभाव नहीं करना चाहिए।
अंतर-विषय पैटर्न
हरित संरक्षणवाद बनाम CBDR
CBAM जलवायु कार्रवाई की आड़ में विकासशील देशों पर विकसित दुनिया की कार्बन कीमतों को एकतरफा रूप से थोपता है, जो UNFCCC के 'साझा लेकिन विभेदित जिम्मेदारियां' (CBDR) के मूल सिद्धांत को कमजोर करता है।
वैश्विक मूल्य श्रृंखलाओं में MSME की भेद्यता
भारत के निर्यात में MSMEs की हिस्सेदारी लगभग 40% है, लेकिन वे उच्च ESG और उत्सर्जन अनुपालन (emission compliance) लागतों से जूझ रहे हैं, जिसके कारण उनकी वैश्विक मूल्य श्रृंखला (global value chain) एकीकरण को बनाए रखने के लिए लक्षित सरकारी सब्सिडी की आवश्यकता है।

2026 के प्रीलिम्स (Prelims) में CBAM के लक्षित क्षेत्रों (लोहा, स्टील, एल्युमीनियम) और गैर-शुल्क बाधाओं (non-tariff barriers) पर WTO के नियमों को मिलाकर एक प्रश्न की अपेक्षा करें।
संबद्ध PYQ · 5
संबद्ध PYQ · 5
- 2023MainsGS3
Faster economic growth requires increased share of the manufacturing sector in GDP, particularly of MSMEs. Comment on the present policies of the Government in this regard.
- 2025MainsGS3
What are the challenges before the Indian economy when the world is moving away from free trade and multilateralism to protectionism and bilateralism? How can these challenges be met?
- 2020PrelimsGS1
Which one of the following statements best describes the term 'Social Cost of Carbon'? It is a measure, in monetary value, of the
- 2011PrelimsGS1
Regarding “carbon credits”, which one of the following statements is not correct?
- 2025PrelimsGS1
Consider the following statements : Statement I: Article 6 of the Paris Agreement on climate change is frequently discussed in global discussions on sustainable development and climate change. Statement II: Article 6 of the Paris Agreement on climate change sets out the principles of carbon markets. Statement III : Article 6 of the Paris Agreement on climate change intends to promote inter-country non-market strategies to reach their climate targets. Which one of the following is correct in respect of the above statements?
