प्रभावी शासन के लिए शहरी स्थानीय निकाय और शक्तियों का हस्तांतरण
स्रोत:इंडियन एक्सप्रेस ↗
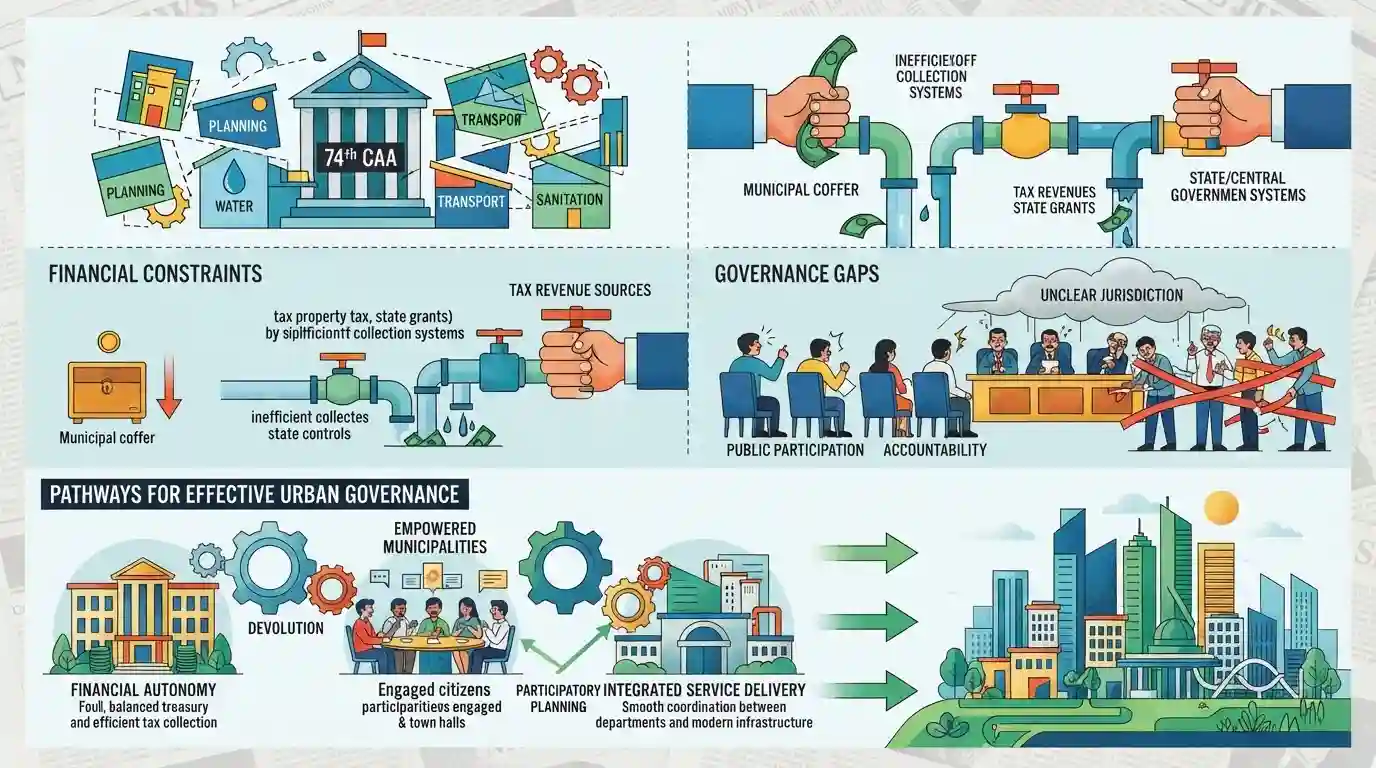
क्यों मायने रखता है
शहरी स्थानीय निकाय जमीनी स्तर के लोकतंत्र और शहरी प्रबंधन के आधारभूत स्तर हैं। भारत में तेजी से हो रहे शहरीकरण के साथ, नगरपालिका की दक्षता, 3F (फंड्स, फंक्शन्स, फंशनेरीज यानी वित्त, कार्य, और कार्मिक) और नगरपालिका सुधारों से संबंधित प्रश्न अक्सर UPSC मेंस GS2 परीक्षा में शामिल होते हैं।
सारांश
यह लेख भारत में शहरी स्थानीय निकायों को प्रभावित करने वाली गंभीर चुनौतियों पर चर्चा करता है, 74वें संविधान संशोधन अधिनियम के बाद संरचनात्मक कमियों, वित्तीय बाधाओं और शासन अंतराल का विश्लेषण करता है, और प्रभावी शहरी शासन के लिए रास्ते उजागर करता है।
मुख्य बिंदु
- भारत में शहरी स्थानीय निकाय गंभीर संरचनात्मक, वित्तीय और कार्यात्मक चुनौतियों का सामना कर रहे हैं, जो प्रभावी शहरी शासन में बाधा उत्पन्न कर रही हैं।
- 74वें संविधान संशोधन अधिनियम का उद्देश्य सत्ता का विकेंद्रीकरण करना था, लेकिन धन, कार्यों और अधिकारियों (funds, functions, and functionaries) के हस्तांतरण के संबंध में कार्यान्वयन की कमियां बनी हुई हैं।
- प्रमुख बाधाओं में राजकोषीय स्वायत्तता की कमी, अनुदान के लिए राज्य सरकारों पर भारी निर्भरता, नगर निगम के अधिकार क्षेत्र में अतिक्रमण करने वाले समानांतर निकाय, और शहरी कार्मिकों के बीच क्षमता की कमी शामिल हैं।
- प्रभावी शहरी शासन के लिए संपत्ति कर सुधारों के माध्यम से नगरपालिका के वित्त को मजबूत करना, शहरी प्रबंधन को पेशेवर बनाना और स्थानीय नेतृत्व को सशक्त बनाना आवश्यक है।
महत्वपूर्ण शब्द
74वां संवैधानिक संशोधन अधिनियम

भारत में शहरी स्थानीय निकायों को संवैधानिक दर्जा देने वाला एक ऐतिहासिक 1992 का कानून, जिसने विकेन्द्रीकृत शासन और नगरपालिका निकायों को सशक्त बनाने के लिए भाग IX-A और 12वीं अनुसूची को जोड़ा।
UPSC context
GS पेपर II (राजव्यवस्था और शासन) - शासन के महत्वपूर्ण पहलू, पारदशमिता और जवाबदेही, स्थानीय स्तर तक शक्तियों का विकेन्द्रीकरण।
संबंधित अवधारणाएँ
भारत में शहरी स्थानीय निकायों (Urban Local Bodies) को नियंत्रित करने वाले प्रमुख संवैधानिक प्रावधान और संस्थागत तंत्र क्या हैं?
- संवैधानिक आधार: संविधान का भाग IX-A (अनुच्छेद 243-P से 243-ZG) 74वें संविधान संशोधन अधिनियम, 1992 द्वारा जोड़ा गया था।
- बारहवीं अनुसूची: बारहवीं अनुसूची में 18 ऐसे कार्यात्मक विषयों का उल्लेख किया गया है जिन्हें राज्य विधानमंडल द्वारा नगरपालिकाओं को सौंपा जा सकता है।
- वित्तीय विक ेंद्रीकरण: नगरपालिकाओं की वित्तीय स्थिति की समीक्षा करने और कर हस्तांतरण तथा सहायता अनुदान की सिफारिश करने के लिए हर पाँच साल में राज्य वित्त आयोगों का गठन किया जाता है।
- योजना तंत्र: जिला योजना समितियाँ (DPCs) और महानगर योजना समितियाँ (MPCs) जिला और महानगर स्तर की विकास योजनाओं को समेकित करने के लिए अनिवार्य हैं।
अंतर-विषय पैटर्न
ULB डवोल्यूशन और स्टेट फाइनेंस कमीशंस
राज्य वित्त आयोगों को 74वें संशोधन द्वारा नगरपालिका वित्त की समीक्षा करने का आदेश दिया गया है, जो ग्रामीण-शहरी विकेंद्रीकरण और सहकारी संघवाद के बीच एक संस्थागत संबंध बनाता है।

74वें संशोधन पर स्टेटमेंट-आधारित प्रश्नों की अपेक्षा करें, जो 3Fs के हस्तांतरण की स्वैच्छिक (discretionary) प्रकृति और नगरपालिकाओं के अपने स्रोतों से होने वाले राजस्व पर केंद्रित हों।
संबद्ध PYQ · 2
संबद्ध PYQ · 2
- 2024MainsGS2
Analyse the role of local bodies in providing good governance at local level and bring out the pros and cons merging the rural local bodies with the urban local bodies.
- 2020MainsGS2
The strength and sustenance of local institutions in India has shifted from their formative phase of 'Functions, Functionaries and Funds' to the contemporary stage of 'Functionality'. Highlight the critical challenges faced by local institutions in terms of their functionality in recent times.
