एकसमान जीएसटी दर और सार्वभौमिक बुनियादी आय सुधार प्रस्ताव
स्रोत:द हिंदू ↗
क्यों मायने रखता है
यह लेख कर सरलीकरण (tax simplification) को कल्याणकारी अर्थशास्त्र (welfare economics) के साथ जोड़ने वाला एक महत्वपूर्ण वैचारिक ढांचा प्रस्तुत करता है। यह भारत की वर्तमान समता-केंद्रित (equity-focused), बहु-स्लैब GST व्यवस्था की तुलना सार्वभौमिक नकद हस्तांतरण (universal cash transfers) से जुड़े एक वैकल्पिक फ्लैट-टैक्स मॉडल के साथ करता है। अप्रत्यक्ष कराधान, राजस्व संग्रह दक्षता और Direct Benefit Transfers (DBT) के बीच इस परस्पर संबंध को समझना राजकोषीय नीति, सब्सिडी सुधार और समावेशी विकास पर GS-3 के उत्तरों के लिए अत्यंत महत्वपूर्ण है।
सारांश
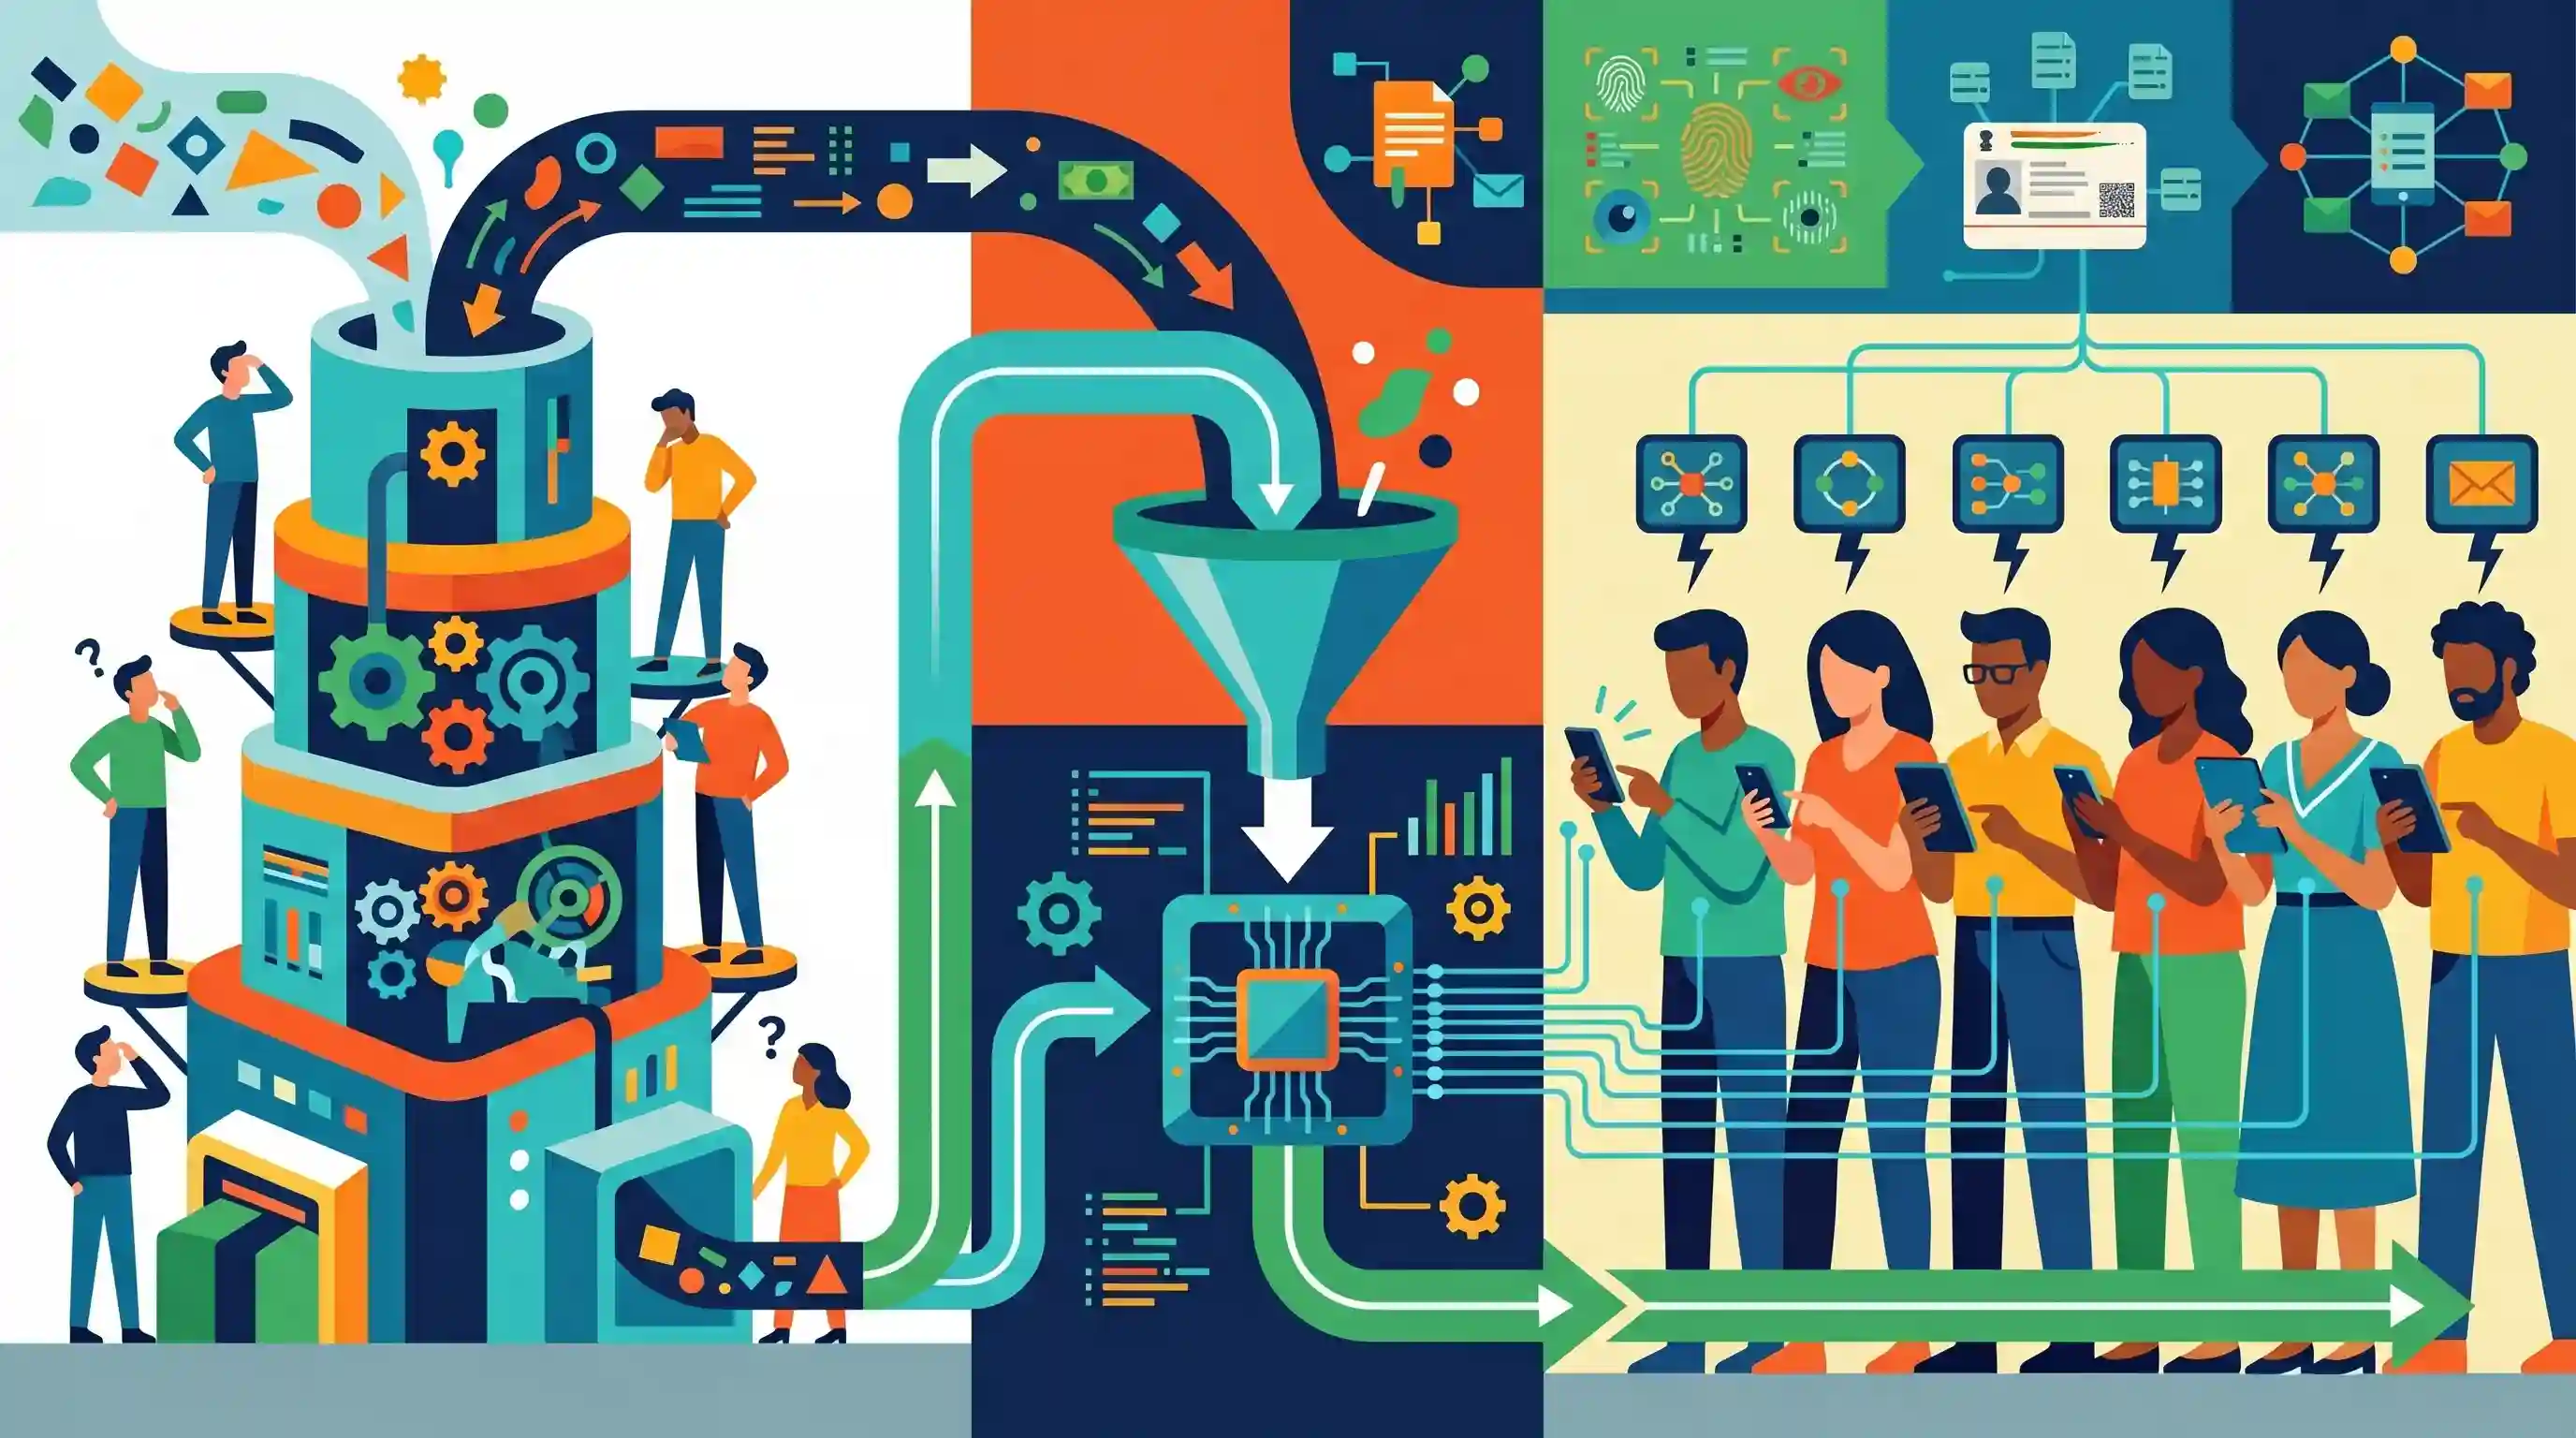
IMF के पूर्व राजकोषीय मामलों के निदेशक वीटो तांजी ने भारत की वस्तु एवं सेवा कर (GST) प्रणाली में एक क्रांतिकारी सुधार का प्रस्ताव दिया है। सेंटर फॉर डेवलपमेंट स्टडीज (CDS) के एक कार्यक्रम में बोलते हुए, उन्होंने वर्तमान बहु-स्तरीय (multi-slab) GST संरचना को सभी घरेलू उपभोग पर लागू होने वाली एक एकल, समान दर से बदलने की सिफारिश की। जटिल टैक्स स्लैब में समानता (equity) के उपायों को शामिल करने के बजाय, तांजी ने सुझाव दिया कि सरकार को व्यय (spending) के स्तर पर धन का पुनर्वितरण करना चाहिए। उन्होंने प्रस्ताव दिया कि एकत्र किए गए संपूर्ण GST राजस्व को Aadhaar-लिंक्ड बैंक खातों के माध्यम से प्रति व्यक्ति डिजिटल हस्तांतरण के जरिए सभी नागरिकों को समान रूप से वापस कर दिया जाए। यह दृष्टिकोण अनिवार्य रूप से यूनिवर्सल बेसिक इनकम (UBI) के समान एक ढांचा तैयार करता है, जो प्रत्यक्ष लाभ हस्तांतरण (DBT) के माध्यम से न्यायसंगत धन वितरण सुनिश्चित करते हुए कर संग्रह को सरल बनाता है।
मुख्य बिंदु
- पूर्व IMF राजकोषीय मामलों के निदेशक वीटो तान्जी ने भारत की वर्तमान मल्टी-स्लैब GST प्रणाली को सभी घरेलू उपभोग पर लागू होने वाली एक एकल, समान कर दर से बदलने की सिफारिश की।
- उन्होंने निष्पक्षता सुनिश्चित करने के लिए कर संरचना को जटिल बनाने के खिलाफ तर्क दिया और सुझाव दिया कि इसके बजाय पुनर्वितरण (redistribution) को व्यय पक्ष पर बेहतर तरीके से संभाला जा सकता है।
- तन्ज़ी ने प्रस्तावित किया कि एकत्र किए गए संपूर्ण GST राजस्व को सभी नागरिकों के बीच प्रति व्यक्ति डिजिटल ट्रांसफर के रूप में समान रूप से पुनर्वितरित किया जाना चाहिए।
- यह पुनर्वितरण आधार-लिंक्ड बैंक खातों में डायरेक्ट बेनिफिट ट्रांसफर (DBT) के माध्यम से निर्बाध रूप से सुगम बनाया जाएगा।
- यह अवधारणा अप्रत्यक्ष कर सुधार को यूनिवर्सल बेसिक इनकम (UBI) जैसी एक रूपरेखा के साथ जोड़ती है, जो कर दक्षता और धन के पुनर्वितरण दोनों को प्राथमिकता देती है।
महत्वपूर्ण शब्द
वस्तु एवं सेवा कर (GST)

वस्तुओं और सेवाओं की आपूर्ति पर एक व्यापक, गंतव्य-आधारित अप्रत्यक्ष कर, जिसे एक एकीकृत राष्ट्रीय बाजार बनाने के लिए 101वें संविधान संशोधन अधिनियम के माध्यम से लागू किया गया।
UPSC context
GS Paper 3 (अर्थव्यवस्था); अप्रत्यक्ष कर सुधारों, राजकोषीय संघवाद (GST Council), और घरेलू संसाधनों के संग्रहण के लिए महत्वपूर्ण।
प्रत्यक्ष लाभ हस्तांतरण (DBT)
JAM (जन धन-आधार-मोबाइल) ट्रिनिटी का उपयोग करके सब्सिडी और कल्याणकारी लाभों को सीधे लाभार्थियों के बैंक खातों में स्थानांतरित करने का एक तंत्र, ताकि लीकेज और बिचौलियों को न्यूनतम किया जा सके।
UPSC context
GS Paper 2 और 3; शासन सुधारों, सार्वजनिक सेवा वितरण और राजकोषीय रिसाव (fiscal leakages) को कम करने के ज्ञान का परीक्षण करता है।
यूनिवर्सल बेसिक इनकम (UBI)
एक सामाजिक कल्याण प्रस्ताव जिसके तहत सरकार सभी नागरिकों को एक बुनियादी आय स्तर (basic income floor) सुनिश्चित करने और गरीबी कम करने के लिए आवधिक और बिना शर्त नकद हस्तांतरण प्रदान करती है।
UPSC context
GS पेपर 3 (अर्थव्यवस्था); समावेशी विकास, सामाजिक सुरक्षा जाल, और राजकोषीय स्थिरता बनाम गरीबी उन्मूलन पर बहस के लिए प्रासंगिक।
आधार
बायोमेट्रिक और जनसांख्यिकीय डेटा के आधार पर UIDAI द्वारा जारी 12-अंकों वाली एक विशिष्ट पहचान संख्या, जो सरकारी कल्याणकारी वितरण के लिए एक प्राथमिक पहचानकर्ता के रूप में कार्य करती है।
UPSC context
GS पेपर 2 (शासन); ई-गवर्नेंस, डिजिटल पहचान और अनिवार्य बायोमेट्रिक प्रमाणीकरण के कानूनी/निजता संबंधी निहितार्थों के लिए मौलिक।
अंतरराष्ट्रीय मुद्रा कोष (IMF)
190 देशों का एक अंतर्राष्ट्रीय संगठन जो वैश्विक मौद्रिक सहयोग को बढ़ावा देता है, वित्तीय स्थिरता सुनिश्चित करता है, अंतर्राष्ट्रीय व्यापार को सुगम बनाता है और भुगतान संतुलन (balance-of-payments) सहायता प्रदान करता है।
UPSC context
GS पेपर 2 (अंतरराष्ट्रीय संस्थान); वैश्विक आर्थिक गवर्नेंस और ब्रेटन वुड्स संस्थानों की भूमिका को समझने के लिए महत्वपूर्ण।
प्रारंभिक ट्रैप
एक एकल समान जीएसटी दर लागू करना स्वाभाविक रूप से एक प्रगतिशील कराधान प्रणाली बनाता है।
अप्रत्यक्ष कर स्वाभाविक रूप से प्रतिगामी होते हैं। एक एकल दर इसे और खराब कर देती है। Tanzi का मॉडल समानता प्राप्त करने के लिए पूरी तरह से व्यय पक्ष (DBT पुनर्वितरण) पर निर्भर करता है, न कि कर संग्रहण पक्ष पर।
संबंधित अवधारणाएँ
GST व्यवस्था के तहत इनवर्टेड ड्यूटी स्ट्रक्चर (Inverted Duty Structure) क्या है?
- परिभाषा: यह तब होता है जब कच्चे माल/इनपुट पर कर की दर, अंतिम बाहरी आपूर्ति (final outward supplies) पर कर की दर से अधिक होती है।
- प्रभाव: अप्रयुक्त इनपुट टैक्स क्रेडिट (ITC) के संचय का कारण बनता है, जो निर्माताओं की कार्यशील पूंजी (working capital) को अवरुद्ध करता है और जटिल रिफंड दावों को जन्म देता है।
- संरचनात्मक सुधार: सभी वस्तुओं पर एकसमान, एकल GST दर की ओर बढ़ना स्वाभाविक रूप से वर्गीकरण की इस विसंगति को समाप्त कर देता है।
यूनिवर्सल बेसिक इनकम (UBI) के तीन मुख्य सिद्धांत क्या हैं?
- सार्वभौमिकता: सभी नागरिकों को बिना किसी लक्ष्यीकरण (targeting) के प्रदान किया जाता है, जिससे BPL-आधारित योजनाओं में सामान्य रूप से होने वाली बहिष्करण त्रुटियों (exclusion errors) को समाप्त किया जा सके।
- शर्तहीनता: श्रम बाजार में भागीदारी, शिक्षा या विशिष्ट व्यय पर बिना किसी शर्त के नकदी हस्तांतरित की जाती है।
- एजेंसी: प्रत्यक्ष नकद हस्तांतरण प्राप्तकर्ता के विकल्प का सम्मान करते हैं, जो उन्हें अपनी स्वयं की आवश्यकताओं के अनुसार धन आवंटित करने के लिए सशक्त बनाता है।
अंतर-विषय पैटर्न
JAM ट्रिनिटी UBI को सक्षम बना रही है
बड़े पैमाने पर, रिसाव-मुक्त प्रति व्यक्ति डिजिटल हस्तांतरण की व्यवहार्यता काफी हद तक जन धन-आधार-मोबाइल (JAM) इन्फ्रास्ट्रक्चर पर निर्भर करती है, जो निर्बाध रूप से टेक गवर्नेंस को व्यापक-राजकोषीय पुनर्वितरण (macro-fiscal redistribution) से जोड़ता है।
प्रतिगामी कराधान + प्रगतिशील व्यय
आधुनिक राजकोषीय सिद्धांत तेजी से राजस्व सृजन (जो फ्लैट अप्रत्यक्ष करों के माध्यम से दक्षता को प्राथमिकता देता है) को समानता/पुनर्वितरण (जो व्यय पक्ष पर प्रगतिशील Direct Benefit Transfers का पक्ष लेता है) से अलग करता है।

मुख्य परीक्षा (Mains) में भारत के मल्टी-स्लैब GST और लक्षित सब्सिडी को 'सिंगल-रेट + UBI' मॉडल से प्रतिस्थापित करने की व्यावहारिकता का मूल्यांकन करने से संबंधित प्रश्न की अपेक्षा करें।
संबद्ध PYQ · 3
संबद्ध PYQ · 3
- 2019MainsGS3
Enumerate the indirect taxes which have been subsumed in the Goods and Services Tax (GST) in India. Also, comment on the revenue implications of the GST introduced in India since July 2017.
- 2015MainsGS3
In what way could replacement of price subsidy with Direct Benefit Transfer (DBT) change the scenario of subsidies in India ? Discuss.
- 2013MainsGS3
Discuss the rationale for introducing Goods and Services Tax (GST) in India. Bring out critically the reasons for the delay in roll out for its regime.
