आर्थिक सर्वेक्षण 2026 कर सुधार और अपराधीकरण मुक्ति
स्रोत:इंडियन एक्सप्रेस ↗
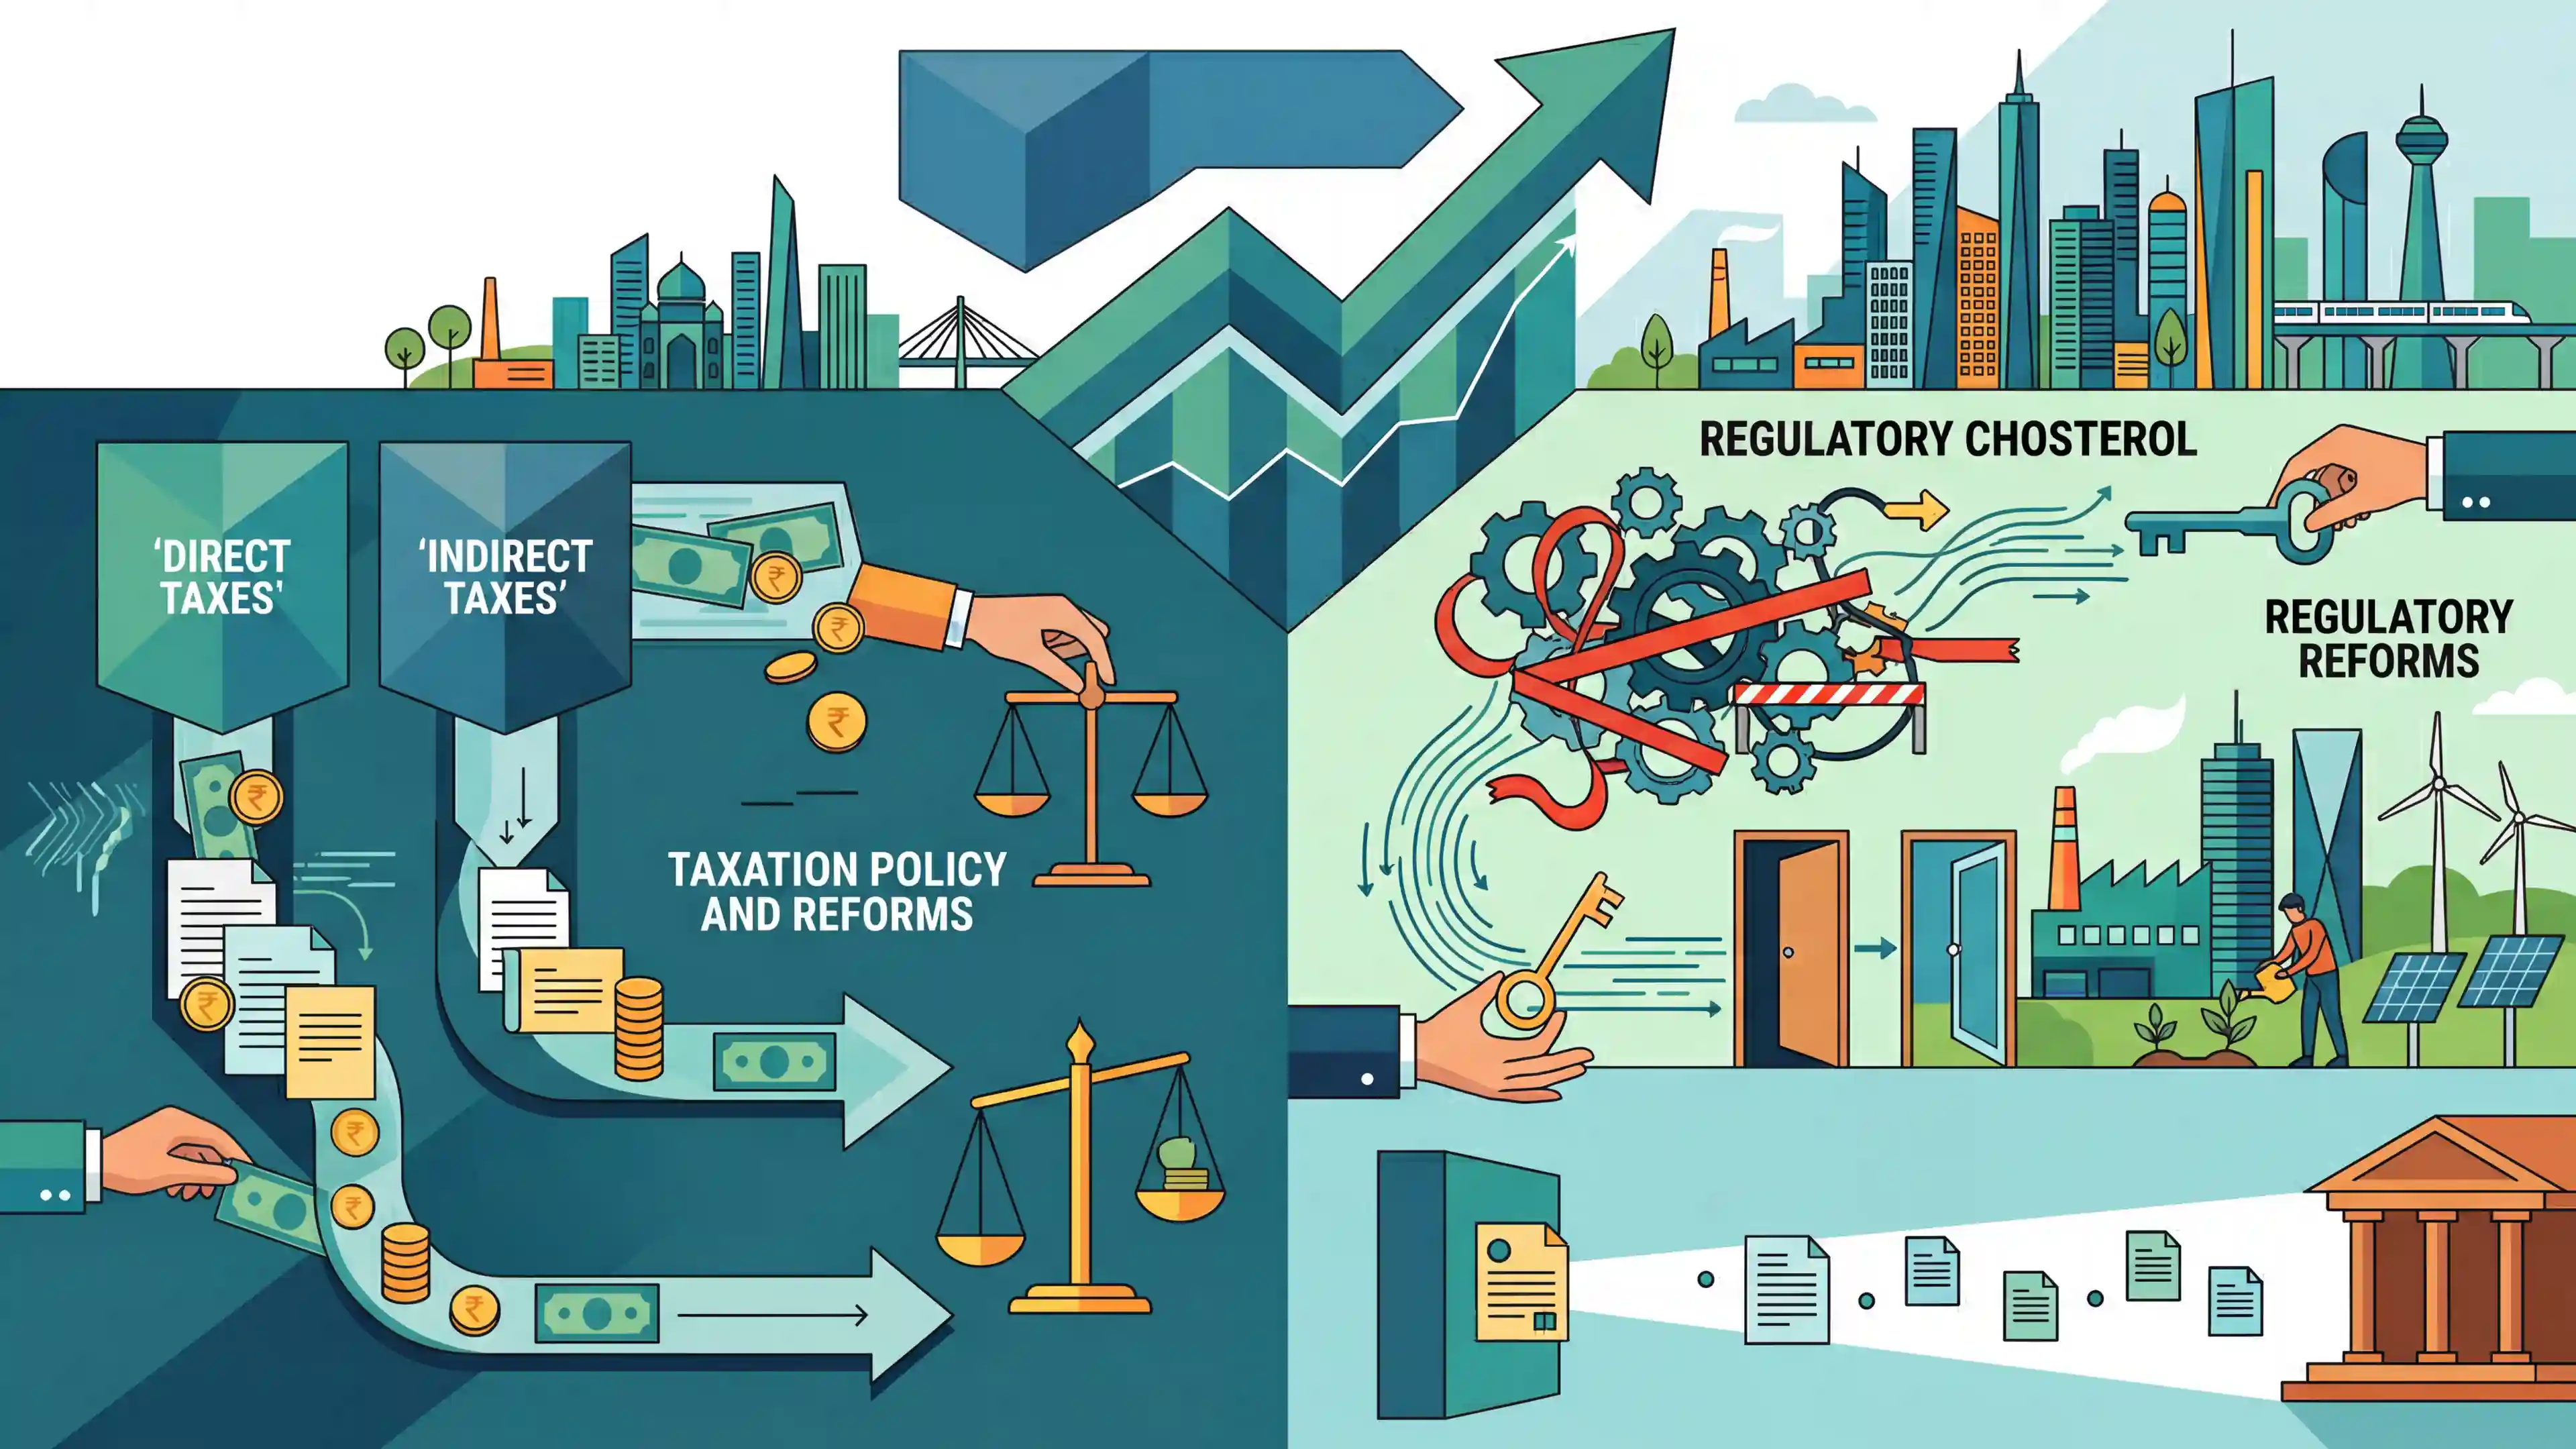
क्यों मायने रखता है
आर्थिक सर्वेक्षण UPSC GS3 की तैयारी के लिए एक प्राथमिक स्रोत है, जो आधिकारिक समष्टि आर्थिक परिप्रेक्ष्य प्रदान करता है और प्रमुख संरचनात्मक बाधाओं की पहचान करता है। कर सरलीकरण और आर्थिक अपराधों के गैर-अपराधीकरण पर इसका ध्यान सीधे तौर पर निवेश मॉडल, सरकारी बजट और आर्थिक सुधारों जैसे पाठ्यक्रम के विषयों से जुड़ता है।
सारांश
आर्थिक सर्वेक्षण भारत के लिए 7% आर्थिक विकास का लक्ष्य रखता है, जो समष्टि आर्थिक गति (macroeconomic momentum) को बनाए रखने के लिए निरंतर संरचनात्मक सुधारों की आवश्यकता को रेखांकित करता है। सर्वेक्षण का एक मुख्य फोकस प्रत्यक्ष और अप्रत्यक्ष दोनों कर प्रणालियों को सरल बनाने का आह्वान है, जिसका उद्देश्य करदाताओं पर अनुपालन बोझ (compliance burden) को कम करना और व्यापक कर मुकदमेबाजी पर अंकुश लगाना है। इसके अतिरिक्त, यह तकनीकी और छोटे आर्थिक अपराधों को अपराध की श्रेणी से बाहर करने (decriminalisation) की वकालत करता है। इस 'रेगुलेटरी कोलेस्ट्रॉल' को दूर करके, सरकार का लक्ष्य ईज़ ऑफ डूइंग बिजनेस में महत्वपूर्ण सुधार करना है, जिससे निजी निवेश और कॉर्पोरेट विकास के लिए अधिक अनुकूल वातावरण तैयार किया जा सके।
मुख्य बिंदु
- आर्थिक सर्वेक्षण आगामी वित्त वर्ष के लिए 7% आर्थिक विकास का लक्ष्य निर्धारित करता है और समष्टि आर्थिक स्थिरता को रेखांकित करता है।
- यह अनुपालन को बढ़ावा देने और लंबी मुकदमेबाजी को कम करने के लिए भारत की कर प्रणालियों (प्रत्यक्ष और अप्रत्यक्ष दोनों) के सरलीकरण की पुरज़ोर अनुशंसा करता है।
- यह दस्तावेज़ नियामक बाधाओं को दूर करने के लिए छोटे और तकनीकी आर्थिक अपराधों के वि-अपराधीकरण की वकालत करता है।
- 'नियामक कोलेस्ट्रॉल' (regulatory cholesterol) को कम करने को व्यवसाय करने की सुगमता (ease of doing business) में सुधार करने और निजी क्षेत्र के मजबूत निवेश को आकर्षित करने के लिए एक महत्वपूर्ण कदम के रूप में रेखांकित किया गया है।
महत्वपूर्ण शब्द
आर्थिक सर्वेक्षण

वित्त मंत्रालय द्वारा जारी वार्षिक दस्तावेज़ जो पिछले वर्ष के दौरान अर्थव्यवस्था के प्रदर्शन की समीक्षा करता है। मुख्य आर्थिक सलाहकार द्वारा तैयार, यह केंद्रीय बजट से पहले विकास के अनुमान और नीतिगत सिफारिशें प्रदान करता है।
UPSC context
GS-III (भारतीय अर्थव्यवस्था); समष्टि आर्थिक प्रवृत्तियों (macroeconomic trends), नीतिगत बदलावों और सरकार के आर्थिक दृष्टिकोण का विश्लेषण करने की क्षमता का परीक्षण करता है।
वस्तु एवं सेवा कर (GST)
2017 में भारत के आंतरिक बाजार को एकीकृत करने के लिए पेश किया गया एक गंतव्य-आधारित (destination-based), बहु-चरणीय अप्रत्यक्ष कर। इसने 'एक राष्ट्र, एक कर' (One Nation, One Tax) ढांचे के तहत उत्पाद शुल्क (excise duty) और वैट (VAT) जैसे विभिन्न केंद्रीय और राज्य करों को समाहित कर लिया।
UPSC context
GS-III (कराधान/बजट); राजकोषीय संघवाद, अप्रत्यक्ष कर सुधार और GST परिषद की भूमिका को समझने के लिए आवश्यक।
वित्त मंत्रालय
भारत के सार्वजनिक वित्त के प्रबंधन के लिए उत्तरदायी नोडल एजेंसी, जिसमें केंद्रीय बजट तैयार करना, कर प्रशासन, और वित्तीय संस्थानों तथा पूंजी बाजारों की देखरेख करना शामिल है।
UPSC context
GS-II/III (शासन/अर्थव्यवस्था); बजट निर्माण, राजकोषीय नीति और संस्थागत वित्तीय ढांचे के ज्ञान का परीक्षण करता है।
नियामक कोलेस्ट्रॉल
एक ऐसी अवधारणा जो नियमों और अनुपालन आवश्यकताओं के बोझिल, जटिल और अक्सर पुराने जाल को रेखांकित करती है। यह एक घर्षण बिंदु (friction point) के रूप में कार्य करता है जो उद्यमशीलता, उत्पादकता और विकास को बाधित करता है।
UPSC context
GS-III (अर्थव्यवस्था); संरचनात्मक बाधाओं और नियामक सरलीकरण की आवश्यकता की समझ का परीक्षण करता है।
आर्थिक अपराधों का वि-अपराधीकरण
छोटी या तकनीकी विनियामक चूकों (defaults) को आपराधिक कानून (कारावास) से बदलकर नागरिक कानून (मौद्रिक दंड) के दायरे में लाना। यह व्यवसायों के लिए मुकदमेबाजी के डर को कम करता है और न्यायिक प्रणाली के बोझ को कम करता है।
UPSC context
GS-III (ईज ऑफ डूइंग बिजनेस); कॉरपोरेट गवर्नेंस और विश्वास-आधारित निवेश परिवेश के लिए प्रासंगिक।
व्यापार करने में सुगमता
व्यवसायों के लिए उनके संपूर्ण जीवनचक्र के दौरान नियमों की सरलता। भारत के सुधार "ट्रस्ट-आधारित अनुपालन" (trust-based compliance), प्रक्रियाओं के डिजिटलीकरण और कंपनी के संचालन में लगने वाले समय और लागत को कम करने पर केंद्रित हैं।
UPSC context
GS-III (आर्थिक विकास); निवेश आकर्षण और औद्योगिक विकास सुधारों के आकलन के लिए महत्वपूर्ण।
प्रारंभिक ट्रैप
आर्थिक सर्वेक्षण सरकार को छोटे आर्थिक अपराधों को अपराध की श्रेणी से बाहर करने का निर्देश देता है।
CEA द्वारा तैयार की गई आर्थिक समीक्षा, अर्थव्यवस्था की विशुद्ध रूप से एक सलाहकार समीक्षा है। यह नीतिगत दिशा-निर्देशों की सिफारिश करती है, लेकिन उन्हें अनिवार्य नहीं बना सकती और न ही इन पर कानून बना सकती है।
संबंधित अवधारणाएँ
भारत की प्रमुख कर विवाद समाधान योजनाएं क्या हैं?
- विवाद से विश्वास: लंबित मुकदमों को निपटाने के उद्देश्य से एक प्रत्यक्ष कर विवाद समाधान योजना, जो सरकार के फंसे हुए राजस्व को मुक्त करने के लिए ब्याज और जुर्माने पर छूट प्रदान करती है।
- सबका विश्वास: GST व्यवस्था के कार्यान्वयन से पहले के अप्रत्यक्ष करों (जैसे उत्पाद शुल्क और सेवा कर) को लक्षित करने वाली एक लेगेसी विवाद समाधान योजना (legacy dispute resolution scheme)।
'नियामकीय कोलेस्ट्रॉल' (Regulatory Cholesterol) क्या है और इसका समाधान कैसे किया जाता है?
- नियामक कोलेस्ट्रॉल: यह उन अत्यधिक, अतिव्याप्त और पुराने अनुपालन बोझों (compliance burdens) को संदर्भित करता है जो भारत में निजी उद्यमों को बाधित करते हैं और ईज़ ऑफ डूइंग बिजनेस (ease of doing business) को जटिल बनाते हैं।
- जन विश्वास अधिनियम: जन विश्वास अधिनियम जैसे हालिया कानून विभिन्न कानूनों के तहत छोटे, तकनीकी अपराधों को अपराधमुक्त करके, कारावास के स्थान पर नागरिक मौद्रिक दंड लागू कर इस समस्या का समाधान करते हैं।
अंतर-विषय पैटर्न
कर सरलीकरण + न्यायिक लंबित मामले
भारत में सरकार सबसे बड़ी मुकदमेबाज है; कर कानूनों का सरलीकरण अदालतों में मामलों के बोझ को कम करके और फँसे हुए राजस्व को मुक्त करके सीधे तौर पर National Litigation Policy में सहायता करता है।
विश्वास-आधारित शासन + MSME विकास
तकनीकी अपराधों का गैर-अपराधीकरण विशेष रूप से MSMEs को असंगत उत्पीड़न से बचाता है, जो निजी क्षेत्र के निवेश को बढ़ावा देने के लिए एक गैर-राजकोषीय प्रोत्साहन के रूप में कार्य करता है।

GS-3 मुख्य परीक्षा में 'रेगुलेटरी कोलेस्ट्रॉल' और कर सरलीकरण को निजी निवेश में ठहराव तथा आर्थिक विकास से जोड़ने वाले एक प्रश्न की अपेक्षा करें।
संबद्ध PYQ · 4
संबद्ध PYQ · 4
- 2019MainsGS3
Enumerate the indirect taxes which have been subsumed in the Goods and Services Tax (GST) in India. Also, comment on the revenue implications of the GST introduced in India since July 2017.
- 2019PrelimsGS1
Which one of the following is not a sub-index of the World Bank's 'Ease of Doing Business Index'?
- 2022MainsGS3
Economic growth in the recent past has been led by increase in labour productivity." Explain this statement. Suggest the growth pattern that will lead to creation of more jobs without compromising labour productivity.
- 2023MainsGS3
Faster economic growth requires increased share of the manufacturing sector in GDP, particularly of MSMEs. Comment on the present policies of the Government in this regard.
