भारत में राजकोषीय संघवाद और राज्यों के बढ़ते कर्ज
स्रोत:द हिंदू ↗
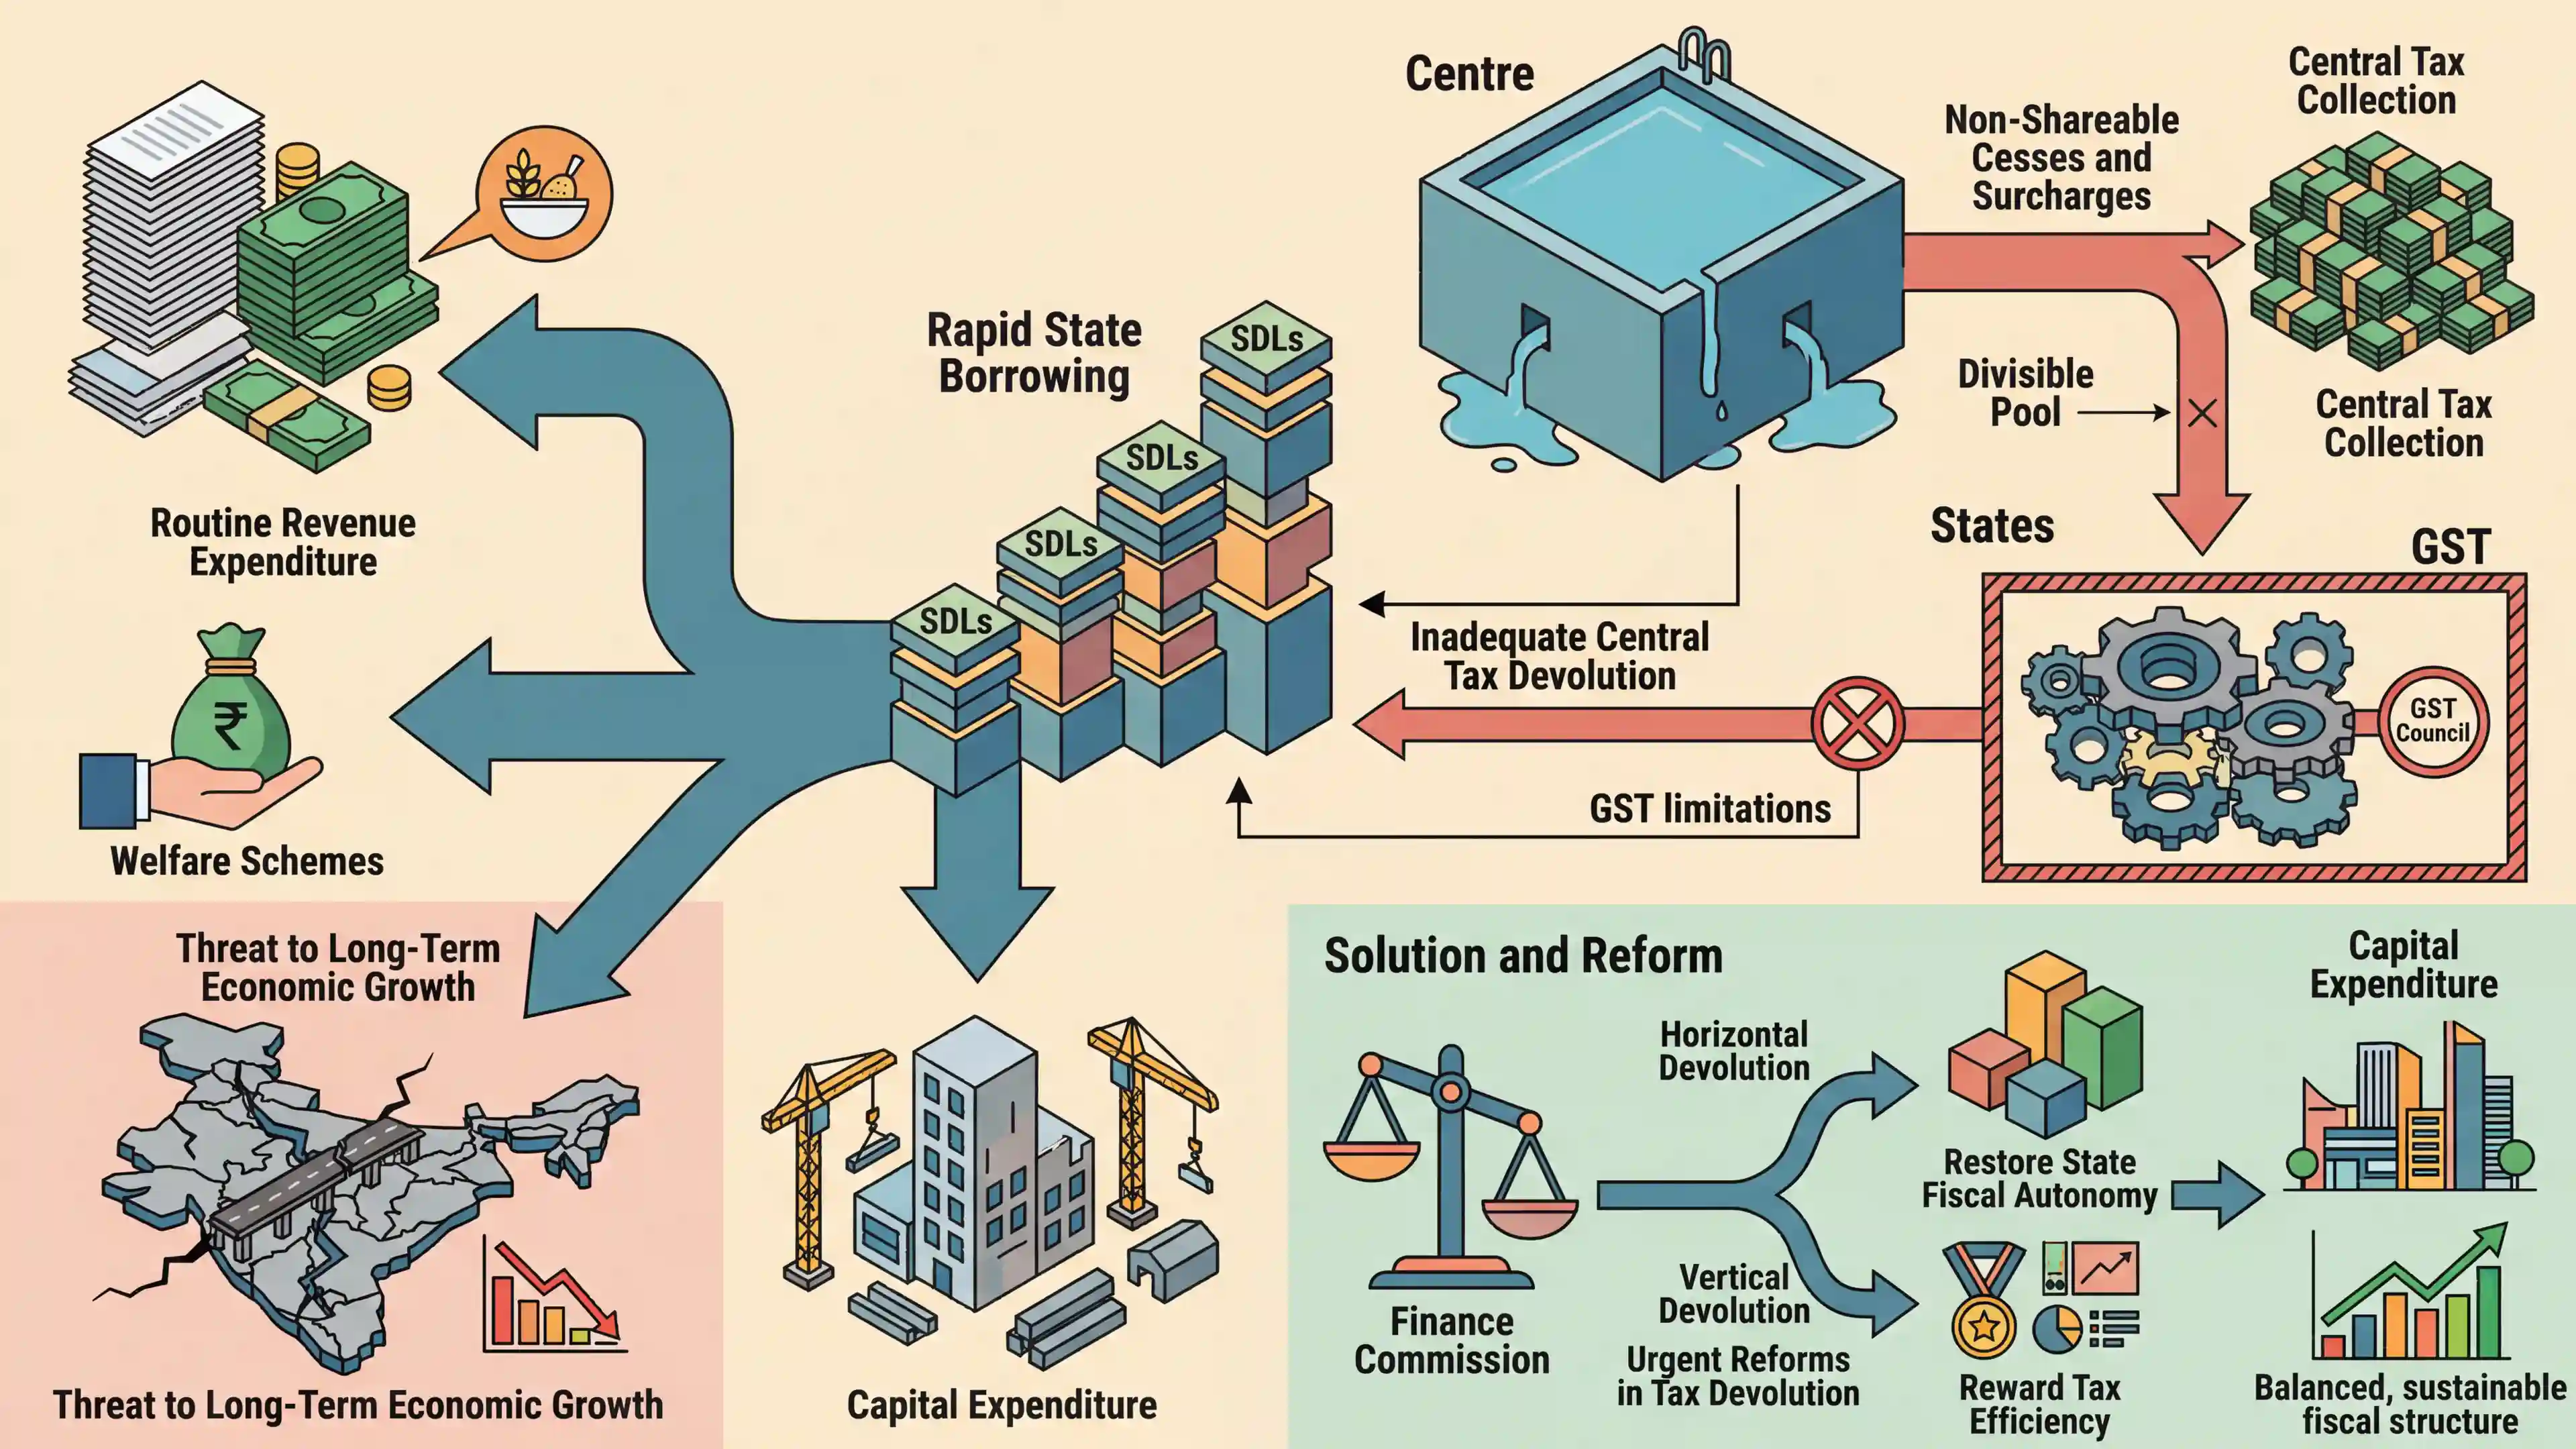
क्यों मायने रखता है
यह भारत में राजकोषीय संघवाद की व्यावहारिक चुनौतियों पर प्रकाश डालता है, जो इसे केंद्र-राज्य संबंधों, वित्त आयोग की भूमिका और सरकारी बजटिंग की संरचनात्मक समस्याओं (GS2 और GS3) से संबंधित प्रश्नों के लिए अत्यधिक प्रासंगिक बनाता है।
सारांश
राज्य विकास ऋणों (SDLs) का तेजी से विस्तार भारत के राजकोषीय संघवाद में एक बढ़ती संरचनात्मक खामी को उजागर करता है, जहाँ राज्य नियमित राजस्व व्यय और कल्याणकारी योजनाओं के वित्तपोषण के लिए भारी मात्रा में ऋण ले रहे हैं। इस प्रवृत्ति को केंद्र द्वारा गैर-साझा उपकर (cess) और अधिभार (surcharges) पर अत्यधिक निर्भरता और GST व्यवस्था द्वारा लगाई गई संरचनात्मक सीमाओं के कारण होने वाले अपर्याप्त केंद्रीय कर हस्तांतरण ने और अधिक गंभीर बना दिया है। पूंजीगत व्यय के बजाय उधार ली गई राशि का अन्य मदों में उपयोग दीर्घकालिक आर्थिक विकास और बुनियादी ढांचे के विकास के लिए खतरा पैदा करता है। यह स्थिति राज्यों की राजकोषीय स्वायत्तता को बहाल करने और कर दक्षता को पुरस्कृत करने के लिए वित्त आयोग द्वारा ऊर्ध्वाधर (vertical) और क्षैतिज (horizontal) कर हस्तांतरण तंत्र में तत्काल सुधार की मांग करती है।
मुख्य बिंदु
- भारतीय राज्य दीर्घकालिक पूंजीगत निवेश के बजाय दैनिक राजस्व व्यय के वित्तपोषण के लिए तेजी से राज्य विकास ऋण (SDLs) का सहारा ले रहे हैं।
- कोविड-19 के बाद राजकोषीय असंतुलन में तेज़ी आई क्योंकि उपकरों (cesses) और अधिभारों (surcharges) पर केंद्र की बढ़ती निर्भरता ने राज्यों के लिए उपलब्ध करों के विभाज्य पूल (divisible pool) को प्रभावी रूप से कम कर दिया।
- यद्यपि 15वें वित्त आयोग ने राज्यों की हिस्सेदारी 41% निर्धारित की थी, लेकिन वास्तविक हस्तांतरण काफी कम बना हुआ है, जो मजबूत अप्रत्यक्ष कर आधार वाले औद्योगिक राज्यों को असमान रूप से प्रभावित करता है।
- GST के कार्यान्वयन ने किसी राज्य के आर्थिक प्रदर्शन और उसके कर राजस्व लाभों के बीच के पारंपरिक जुड़ाव को समाप्त कर दिया है।
- कल्याणकारी प्रतिबद्धताओं को पूरा करने के लिए ऋण का उपयोग पूंजीगत व्यय हेतु उपलब्ध धनराशि को सीमित करता है, जिससे सार्वजनिक बुनियादी ढांचे के विकास में बाधा आती है और निजी निवेश 'क्राउड आउट' (crowding out) होता है।
- इस मुद्दे के समाधान के लिए उपकर (cesses) और अधिभार (surcharges) को विभाज्य कर पूल में शामिल करने और कर दक्षता को पुरस्कृत करने के लिए क्षैतिज हस्तांतरण मानदंडों में संशोधन करने की आवश्यकता है।
महत्वपूर्ण शब्द
राज्य विकास ऋण (SDLs)

राज्य सरकारों द्वारा राजकोषीय घाटे और बजटीय आवश्यकताओं के वित्तपोषण के लिए RBI द्वारा प्रबंधित नीलामियों के माध्यम से जारी की जाने वाली दिनांकित प्रतिभूतियाँ। ये राज्यों के लिए प्राथमिक बाजार-उधार (market-borrowing) का एक प्रमुख उपकरण हैं।
UPSC context
GS-III (अर्थव्यवस्था); राज्यों की ऋण स्थिरता, उधारी की सीमाओं और FRBM ढांचे के लिए प्रासंगिक।
वित्त आयोग
एक संवैधानिक निकाय (अनुच्छेद 280) जिसे केंद्र और राज्यों के बीच शुद्ध कर प्राप्तियों के वितरण की सिफारिश करने के लिए हर पांच साल में नियुक्त किया जाता है।
UPSC context
GS-II (राजव्यवस्था/संघवाद); अनुच्छेद 280 और राजकोषीय संसाधनों के पुनर्वितरण के ज्ञान का परीक्षण करता है।
राजकोषीय संघवाद
भारत में संघ और राज्य सरकारों के बीच कराधान शक्तियों, व्यय उत्तरदायित्वों और वित्तीय संसाधनों का संवैधानिक विभाजन।
UPSC context
GS-II (शासन); केंद्र-राज्य संबंधों, सहकारी संघवाद और क्षेत्रीय समानता के लिए महत्वपूर्ण।
उपकर और अधिभार
विशिष्ट (cess) या सामान्य (surcharge) उद्देश्यों के लिए केंद्र द्वारा लगाए गए अतिरिक्त कर। अनुच्छेद 270 के तहत, इन्हें विभाज्य कर पूल (divisible tax pool) से बाहर रखा गया है।
UPSC context
GS-III (राजकोषीय नीति); विभाज्य पूल और राज्यों के राजस्व पर इसके प्रभाव की समझ का परीक्षण करता है।
लंबवत और क्षैतिज हस्तांतरण
लंबवत हस्तांतरण (Vertical devolution) केंद्रीय करों का वह हिस्सा है जो राज्यों को सामूहिक रूप से दिया जाता है; क्षैतिज हस्तांतरण (Horizontal devolution) अलग-अलग राज्यों के बीच उस हिस्से का वितरण है।
UPSC context
GS-II (शासन); वित्तीय हस्तांतरण और अंतर-राज्यीय इक्विटी मानदंडों को समझने के लिए मौलिक।
पूंजीगत व्यय
बुनियादी ढांचे जैसी दीर्घकालिक उत्पादक परिसंपत्तियों के निर्माण या देनदारियों को कम करने पर किया जाने वाला सरकारी व्यय, जो नियमित परिचालन 'राजस्व' व्यय के विपरीत होता है।
UPSC context
GS-III (अर्थव्यवस्था); सार्वजनिक व्यय की गुणवत्ता और दीर्घकालिक विकास के विश्लेषण के लिए अत्यंत महत्वपूर्ण।
प्रारंभिक ट्रैप
उपकर और अधिभार वित्त आयोग द्वारा अनुशंसित करों के विभाज्य पूल में शामिल हैं।
संविधान के अनुच्छेद 270 और 271 के तहत, उपकर (विशिष्ट उद्देश्यों के लिए) और अधिभार को स्पष्ट रूप से करों के विभाज्य पूल से बाहर रखा गया है, जिससे राज्यों को होने वाले वास्तविक हस्तांतरण (devolution) में कमी आती है।
संबंधित अवधारणाएँ
राज्य विकास ऋण (State Development Loans - SDLs) क्या हैं और इनका प्रबंधन कैसे किया जाता है?
- साधन की प्रकृति: राज्य सरकारों द्वारा अपनी बाजार उधारी आवश्यकताओं या राजकोषीय घाटे को पूरा करने के लिए जारी की गई दिनांकित प्रतिभूतियाँ।
- प्रबंधक: राज्यों की ओर से इनका संचालन, नीलामी और प्रबंधन भारतीय रिजर्व बैंक (RBI) द्वारा किया जाता है।
- SLR स्थिति: SDLs बैंकिंग विनियमन अधिनियम के तहत बैंकों के लिए अपने वैधानिक तरलता अनुपात (SLR) को बनाए रखने हेतु पात्र प्रतिभूतियों के रूप में अर्हता प्राप्त करते हैं।
अनुच्छेद 270 और 271 करों के विभाज्य पूल (divisible pool of taxes) को किस प्रकार संचालित करते हैं?
- अनुच्छेद 270: केंद्र और राज्यों के बीच कुछ केंद्रीय करों और शुल्कों के साझाकरण का प्रावधान करता है, जिससे 'विभाज्य पूल' (divisible pool) का गठन होता है।
- अनुच्छेद 271: संसद को अधिभार (surcharges) के माध्यम से करों को बढ़ाने का अधिकार देता है, जो पूरी तरह से भारत की संचित निधि (Consolidated Fund of India) में जाते हैं और साझा नहीं किए जाते हैं।
- विशिष्ट उपकर: किसी भी कानून के तहत विशिष्ट उद्देश्यों के लिए लगाए गए करों (सेस) को भी इसी प्रकार विभाज्य कर पूल से बाहर रखा गया है।
अंतर-विषय पैटर्न
GST व्यवस्था बनाम औद्योगिक राज्य
GST की गंतव्य-आधारित (destination-based) प्रकृति संरचनात्मक रूप से उपभोग-प्रधान राज्यों को लाभ पहुँचाती है, जबकि यह तमिलनाडु या महाराष्ट्र जैसे औद्योगिक विनिर्माण केंद्रों के लिए राजस्व के जुड़ाव को समाप्त कर देती है।
कल्याणकारी प्रतिबद्धताएं पूंजीगत व्यय (Capex) को विस्थापित कर रही हैं
नियमित जन-कल्याण (राजस्व व्यय) के लिए बाजार उधारी (SDLs) का उपयोग करना FRBM के आदर्शों का सीधा उल्लंघन है, जो राज्य स्तर पर बुनियादी ढांचे के निर्माण को प्रतिबंधित करता है और निजी निवेश को बाहर (crowding out) करता है।

प्रारंभिक परीक्षा (Prelims) में अनुच्छेद 271 (अधिभार), SDL की SLR पात्रता और 16वें वित्त आयोग के अधिदेश (mandate) को जोड़ने वाले एक बहु-कथनीय प्रश्न (multi-statement question) की अपेक्षा करें।
संबद्ध PYQ · 5
संबद्ध PYQ · 5
- 2025MainsGS2
Examine the evolving pattern of Centre-State financial relations in the context of planned development in India. How far have the recent reforms impacted the fiscal federalism in India?
- 2021MainsGS3
Distinguish between Capital Budget and Revenue Budget. Explain the components of both these Budgets.
- 2023PrelimsGS1
Consider the following: 1. Demographic performance 2. Forest and ecology 3. Governance reforms 4. Stable government 5. Tax and fiscal efforts For the horizontal tax devolution, the Fifteenth Finance Commission used how many of the above as criteria other than population area and income distance?
- 2025PrelimsGS1
Which of the following statements with regard to recommendations of the 15th Finance Commission of India are correct? I. It has recommended grants of ₹ 4,800 crores from the year 2022-23 to the year 2025-26 for incentivizing States to enhance educational outcomes. II. 45% of the net proceeds of Union taxes are to be shared with States. III. ₹ 45,000 crores are to be kept as performance-based incentive for all States for carrying out agricultural reforms. IV. It reintroduced tax effort criteria to reward fiscal performance. Select the correct answer using the code given below.
- 2015PrelimsGS1
With reference to the Fourteenth Finance Commission, which of the following statements is/are correct? 1. It has increased the share of States in the central divisible pool from 32 percent to 42 percent. 2. It has made recommendations concerning sector-specific grants. Select the correct answer using the code given below.
