डिजिटल शासन और राज्य आबकारी लाइसेंसिंग का नियामक विस्तार
स्रोत:इंडियन एक्सप्रेस ↗
क्यों मायने रखता है
आबकारी राजस्व पर राज्य-स्तरीय निर्भरता और सरकारी लाइसेंसिंग में पारदर्शिता एवं जवाबदेही सुधारने के लिए डिजिटल उपकरणों (e-Abkari) के उपयोग को प्रदर्शित करता है, जो GS2 में ई-गवर्नेंस के व्यापक विषयों से जुड़ता है।
सारांश
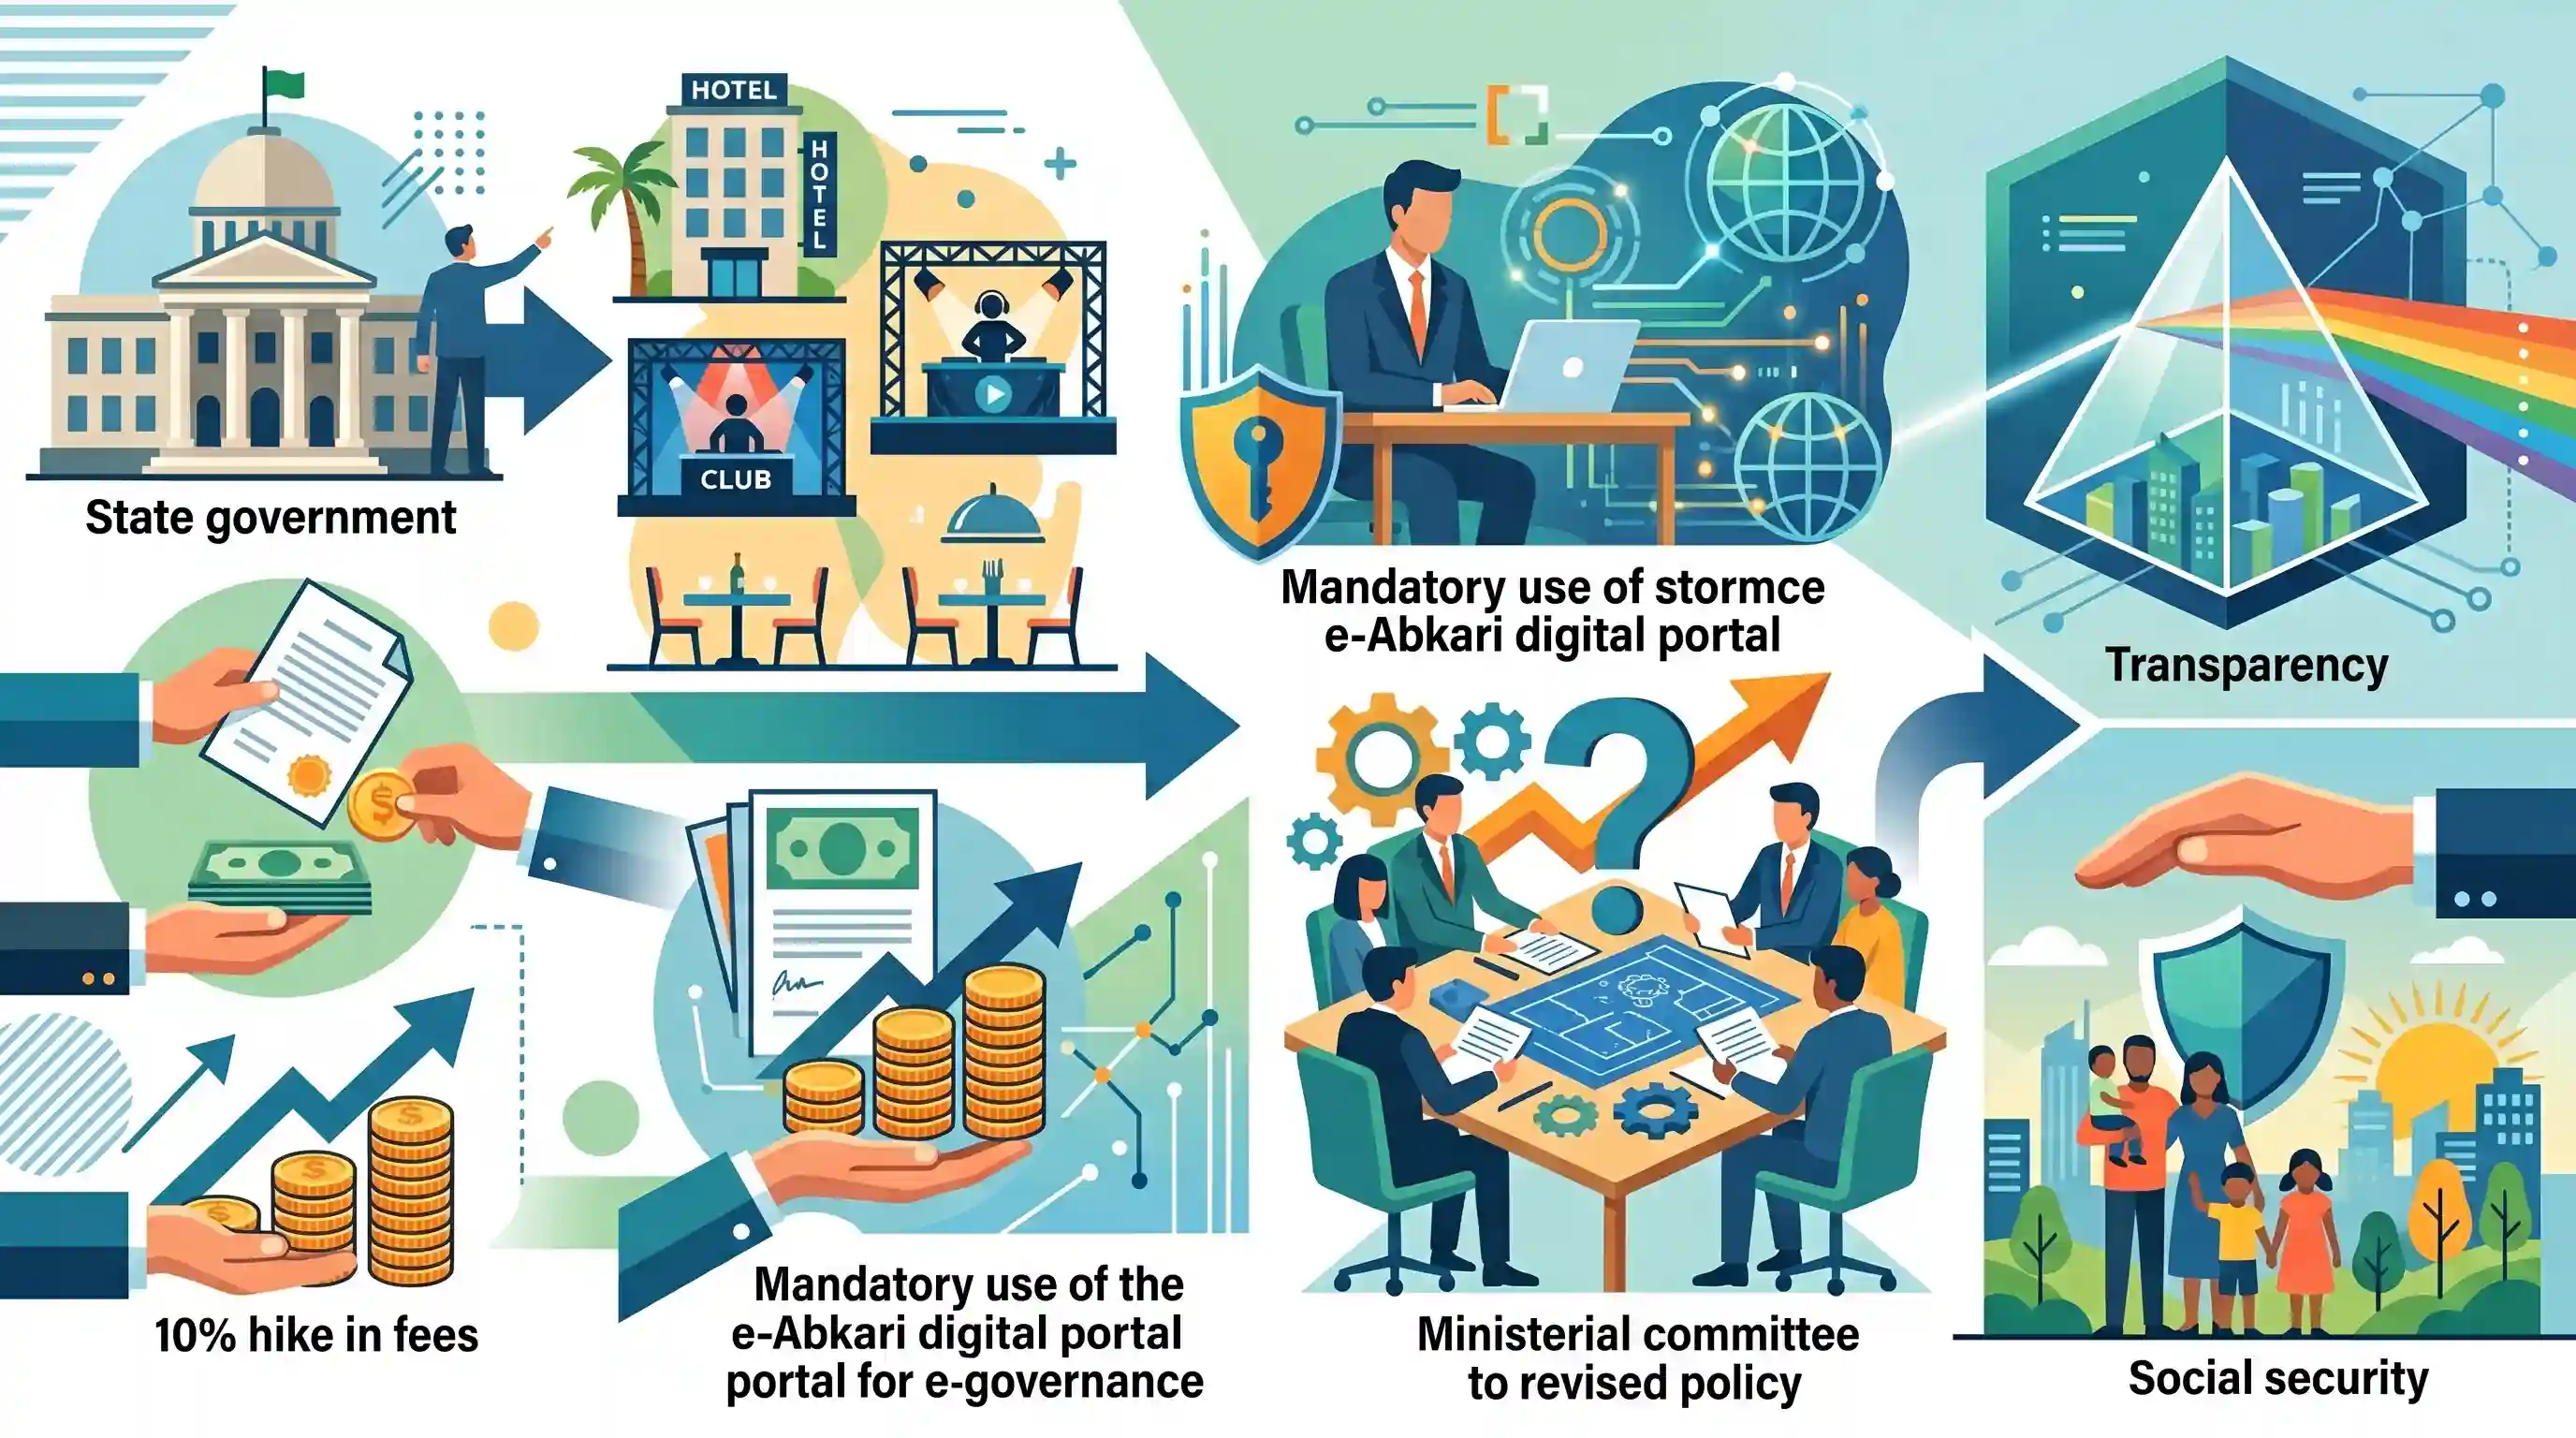
नई रूपरेखा को अंतिम रूप दिए जाने तक, दिल्ली सरकार ने होटलों, क्लबों और रेस्तरां को वित्तीय वर्ष 2026-27 के लिए वर्तमान आबकारी नीति के तहत अपने शराब लाइसेंस का नवीनीकरण करने का निर्देश दिया है। इस नवीनीकरण में लाइसेंस शुल्क में 10% की वृद्धि शामिल है और e-Abkari डिजिटल पोर्टल का उपयोग अनिवार्य किया गया है। इस बीच, एक मंत्री स्तरीय समिति संशोधित नीति पर काम कर रही है जिसका उद्देश्य पारदर्शिता और सामाजिक सुरक्षा सुनिश्चित करना है।
मुख्य बिंदु
- दिल्ली सरकार ने लाइसेंसिंग अंतराल से बचने के लिए होटलों, क्लबों और रेस्तरां (HCRs) के लिए मौजूदा आबकारी नीति को वित्तीय वर्ष 2026-27 के लिए बढ़ा दिया है।
- इन प्रतिष्ठानों में भारतीय और विदेशी शराब परोसने के लाइसेंस शुल्क में आनुपातिक (pro-rata) आधार पर 10% की वृद्धि की गई है।
- PWD मंत्री प्रवेश साहिब सिंह की अध्यक्षता वाली एक मंत्री स्तरीय समिति वर्तमान में एक नई, पारदर्शी और सामाजिक रूप से सुरक्षित आबकारी नीति का मसौदा तैयार कर रही है।
- नवीकरण के लिए आवेदन अनिवार्य रूप से e-Abkari पोर्टल के माध्यम से ऑनलाइन किया जाना चाहिए, जो सार्वजनिक नियामक अनुमोदनों के लिए ई-गवर्नेंस की ओर बढ़ते कदम को दर्शाता है।
महत्वपूर्ण शब्द
दिल्ली आबकारी अधिनियम, 2009

दिल्ली के राष्ट्रीय राजधानी क्षेत्र (NCT) के भीतर शराब और अन्य मादक पदार्थों के उत्पादन, निर्माण, धारण, बिक्री, परिवहन और उपभोग को विनियमित करने वाला प्राथमिक विधान।
UPSC context
GS पेपर 2 (शासन/सांविधिक निकाय); सार्वजनिक स्वास्थ्य और राजस्व विनियमन के लिए राज्य-स्तरीय विधायी ढांचे की समझ का परीक्षण करता है।
दिल्ली आबकारी नियम, 2010
2009 के अधिनियम के तहत बनाए गए नियम जो शराब के लाइसेंस जारी करने, शुल्क संरचना और शैक्षणिक या धार्मिक संस्थानों से दुकानों की अनिवार्य दूरी सहित प्रशासनिक प्रक्रियाओं का विवरण देते हैं।
UPSC context
GS Paper 2 (शासन व्यवस्था); राज्य प्रशासन में प्रत्यायोजित विधान और विनियामक अनुपालन के ज्ञान का परीक्षण करता है।
ई-आबकारी पोर्टल
दिल्ली आबकारी विभाग के लिए राष्ट्रीय सूचना विज्ञान केंद्र (NIC) द्वारा विकसित एक डिजिटल ई-गवर्नेंस पोर्टल, जिसका उद्देश्य शराब की आपूर्ति श्रृंखला को ट्रैक करना, लाइसेंस प्रबंधित करना और राजस्व पारदर्शिता को बढ़ाना है।
UPSC context
GS पेपर 2 (ई-गवर्नेंस/सार्वजनिक सेवा वितरण); सरकार में ICT अनुप्रयोगों और प्रशासनिक पारदर्शिता की समझ का परीक्षण करता है।
DSIIDC
दिल्ली सरकार का एक उपक्रम जो निजी खुदरा बिक्री की समाप्ति के बाद राजधानी में शराब की खुदरा बिक्री का प्रबंधन करने वाली चार अधिकृत राज्य संस्थाओं में से एक के रूप में कार्य करता है।
UPSC context
GS पेपर 3 (आर्थिक विकास/राजस्व); राज्य-नेतृत्व वाले संसाधन जुटाने और सार्वजनिक क्षेत्र के उपक्रमों (PSUs) की भूमिका के लिए प्रासंगिक।
DTTDC
दिल्ली की उन चार सरकारी एजेंसियों में से एक जिसे खुदरा शराब की दुकानों के संचालन का कार्य सौंपा गया है; मूल रूप से इसकी स्थापना शहर में पर्यटन और परिवहन बुनियादी ढांचे के विकास के लिए की गई थी।
UPSC context
GS पेपर 3 (आर्थिक विकास); राज्य निगमों के विविधीकरण और राजस्व सृजन में उनकी भूमिका का परीक्षण करता है।
DCCWS
दिल्ली सरकार के अधीन एक सहकारी एजेंसी जो शराब की खुदरा दुकानों का संचालन करती है, जिसमें IGI एयरपोर्ट जैसे प्रमुख वाणिज्यिक केंद्रों पर 24/7 संचालित होने वाले विशेष आउटलेट भी शामिल हैं।
UPSC context
GS पेपर 2 (गवर्नेंस); सहकारी मॉडलों और राज्य-नियंत्रित रिटेल इंफ्रास्ट्रक्चर को समझने के लिए प्रासंगिक।
DSCSC (दिल्ली स्टेट सिविल सप्लाईज कॉर्पोरेशन)
दिल्ली में आवश्यक वस्तुओं की आपूर्ति के लिए जिम्मेदार एक राज्य के स्वामित्व वाला निगम, जो वर्तमान सरकारी शासनादेशों के तहत शराब के एक प्रमुख खुदरा वितरक के रूप में भी कार्य करता है।
UPSC context
GS पेपर 3 (आर्थिक विकास); यह राज्य राजस्व के प्रबंधन और नागरिक आपूर्ति के प्रशासन से संबंधित है।
प्रारंभिक ट्रैप
मानव उपभोग के लिए मादक शराब पर 28% के उच्चतम GST स्लैब के तहत कर लगाया जाता है।
संविधान (Article 366) द्वारा इसे स्पष्ट रूप से GST व्यवस्था से बाहर रखा गया है। राज्य इस पर अनन्य रूप से राज्य उत्पाद शुल्क (State Excise Duty) और VAT लगाते हैं।
संबंधित अवधारणाएँ
भारत में मानव उपभोग के लिए शराब पर कर कैसे लगाया जाता है?
- GST अपवर्जन: इसे अनुच्छेद 366(12A) के तहत संवैधानिक रूप से वस्तु एवं सेवा कर (GST) ढांचे से पूरी तरह बाहर रखा गया है।
- राज्य का विषय: मादक मदिरा का उत्पादन, निर्माण, कब्जा, परिवहन और बिक्री विशेष रूप से राज्य सूची (State List) की प्रविष्टि 8 के अंतर्गत आती है।
- राजस्व का स्रोत: राज्य स्वतंत्र रूप से इस पर राज्य आबकारी शुल्क और VAT लगाते हैं, जिससे यह राज्य के अपने कर राजस्व (SOTR) के सबसे बड़े योगदानकर्ताओं में से एक बन जाता है।
नशीले पेयों पर राज्य के दृष्टिकोण को कौन सा संवैधानिक प्रावधान नियंत्रित करता है?
- अनुच्छेद 47: भाग IV (DPSP) राज्य को स्वास्थ्य के लिए हानिकारक नशीले पेय और नशीले पदार्थों के सेवन का प्रतिषेध करने का प्रयास करने का निर्देश देता है।
- गैर-वादयोग्य प्रकृति: सभी DPSPs की तरह, यह कानूनी रूप से प्रवर्तनीय नहीं है, जो राज्यों को पूर्ण प्रतिबंध लागू करने के बजाय शराब को विनियमित करने और उस पर टैक्स लगाने का विवेकाधिकार देता है।
अंतर-विषय पैटर्न
अनुच्छेद 47 बनाम राज्य का अपना कर राजस्व
शराब को प्रतिबंधित करने के DPSP अधिदेश (Article 47) और शराब उत्पाद शुल्क पर राज्यों के बजट की भारी निर्भरता के बीच का तनाव भारतीय संघीय वित्त में एक क्लासिक विरोधाभास बना हुआ है।
ई-आबकारी और डिजिटल आपूर्ति श्रृंखला
e-Abkari जैसे NIC द्वारा विकसित पोर्टलों को अनिवार्य बनाना, राज्य के राजस्व रिसाव को रोकने और एंड-टू-एंड डिजिटल सप्लाई चेन ट्रैकिंग के माध्यम से भ्रष्टाचार को कम करने की दिशा में एक व्यापक गवर्नेंस पहल को दर्शाता है।

राज्य सूची की प्रविष्टियों या GST-मुक्त वस्तुओं (जैसे अल्कोहल और पेट्रोलियम) को उनके संवैधानिक अनुच्छेदों के साथ सुमेलित करने वाले एक प्रीलिम्स प्रश्न की अपेक्षा करें।
संबद्ध PYQ · 2
संबद्ध PYQ · 2
- 2024MainsGS2
e-governance is not just about the routine application of digital technology in service delivery process. It is as much about multifarious interactions for ensuring transparency and accountability. In this context evaluate the role of the 'Interactive Service Model' of e-governance.
- 2023MainsGS2
e-governance, as a critical tool of governance, has ushered in effectiveness, transparency and accountability in governments. What inadequacies hamper the enhancement of these features ?
