समीक्षा ने भारतीय राजकोषीय संघवाद में ऊर्ध्वाधर असंतुलन को संबोधित किया
स्रोत:इंडियन एक्सप्रेस ↗
क्यों मायने रखता है
16वें वित्त आयोग के गठन ने कर हस्तांतरण (tax devolution) पर बहसों को फिर से गरमा दिया है। ऊर्ध्वाधर (vertical) और क्षैतिज (horizontal) हस्तांतरण के बीच अंतर, जनसांख्यिकीय मानदंडों (demographic criteria) पर विवाद, और उपकर (cesses) तथा अधिभार (surcharges) के प्रभाव को समझना GS2 (Polity - Federalism) और GS3 (Economy - State Finances) के लिए अत्यंत प्रासंगिक है।
सारांश
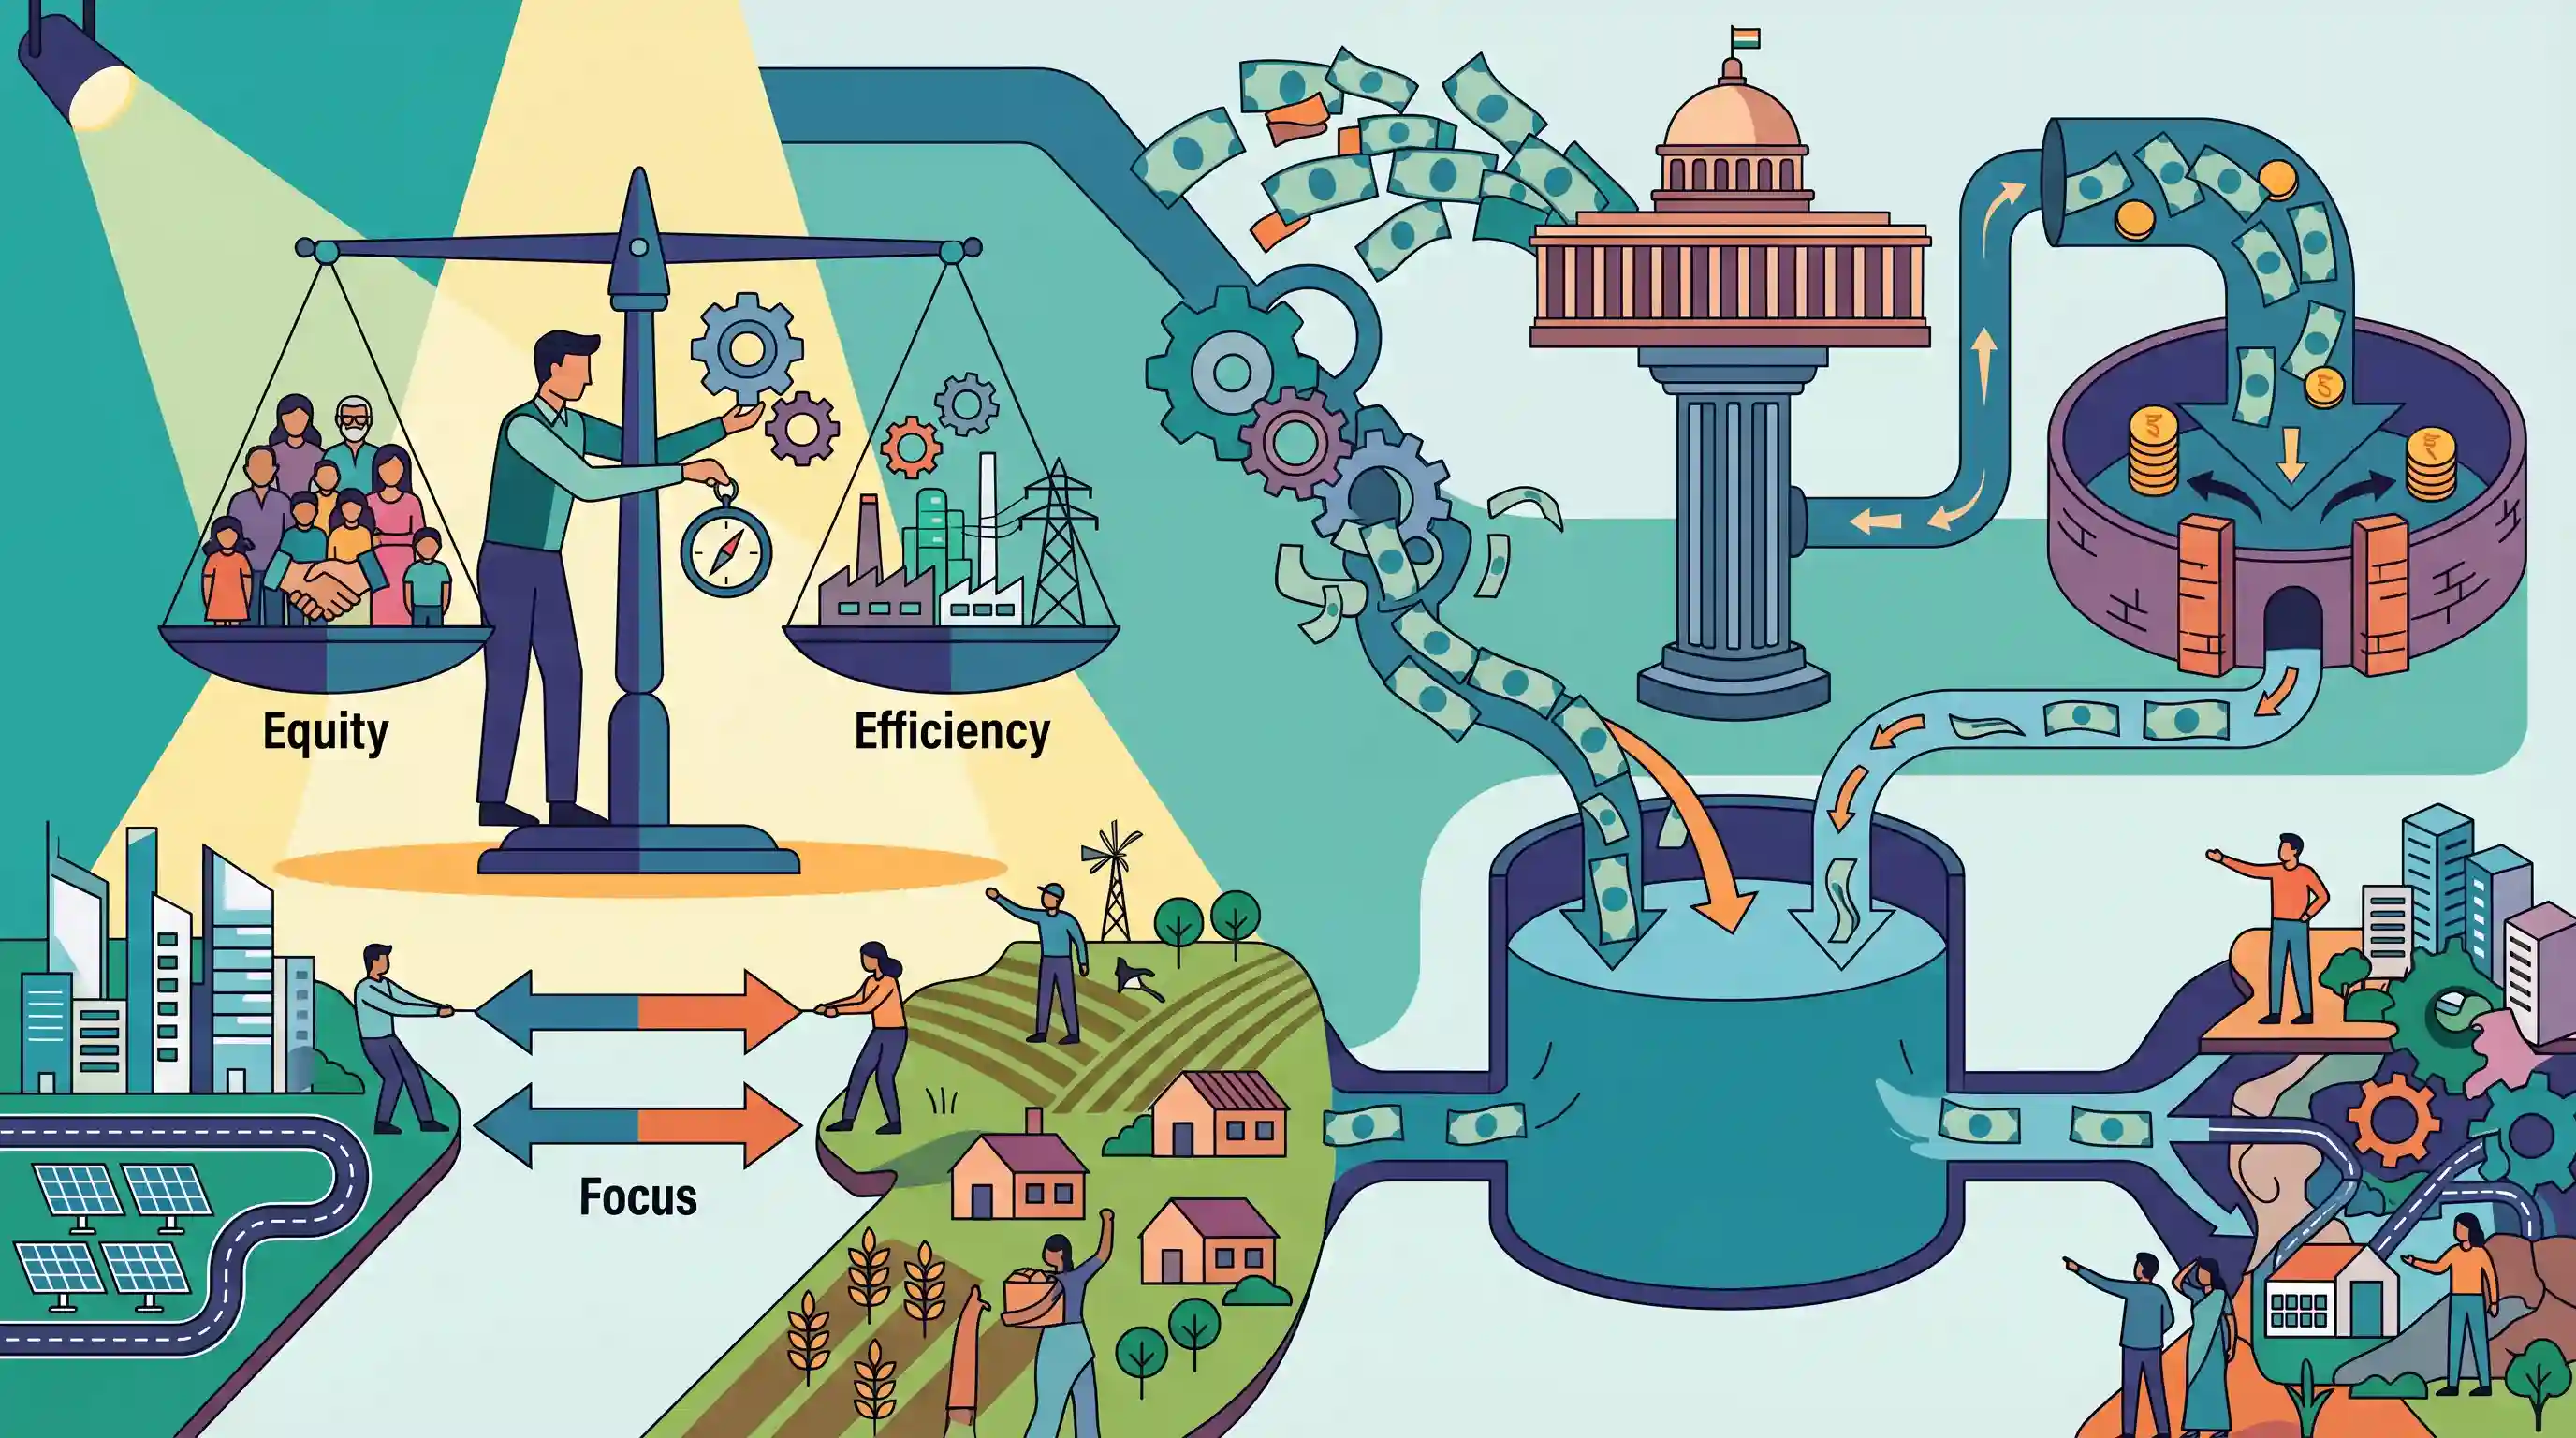
यह लेख उस पारंपरिक विमर्श की आलोचना करता है जो वित्त आयोग के अधिदेश (mandate) को मुख्य रूप से राज्यों के बीच संसाधन आवंटन में निष्पक्षता (equity) और दक्षता (efficiency) के बीच एक 'बैलेंसिंग एक्ट' के रूप में पेश करता है। यह तर्क देता है कि यह दृष्टिकोण भ्रामक है क्योंकि यह भारत के राजकोषीय संघवाद (fiscal federalism) में गहरे संरचनात्मक मुद्दों को छिपा देता है, विशेष रूप से केंद्र सरकार द्वारा उपकर (cess) और अधिभार (surcharge) पर बढ़ती निर्भरता के कारण उत्पन्न होने वाले ऊर्ध्वाधर असंतुलन (vertical imbalance) को। इन लेवी को विभाज्य पूल (divisible pool) से बाहर रखकर, केंद्र राज्यों के लिए उपलब्ध कुल निधि को सीमित कर देता है। यह लेख बेहतर प्रदर्शन करने वाले दक्षिणी राज्यों और कम विकसित उत्तरी राज्यों के बीच होने वाली क्षैतिज खींचतान (horizontal tug-of-war) से ध्यान हटाकर, केंद्र-राज्य वित्तीय संबंधों में प्रणालीगत संसाधन बाधाओं को दूर करने पर जोर देता है।
मुख्य बिंदु
- यह धारणा कि वित्त आयोग केवल साम्य (पिछड़े राज्यों की सहायता) और दक्षता (बेहतर प्रदर्शन करने वाले राज्यों को पुरस्कृत करना) के बीच एक 'संतुलन बनाने का कार्य' (balancing act) करता है, एक भ्रामक द्विभाजन है।
- मुद्दे को केवल क्षैतिज हस्तांतरण (राज्य बनाम राज्य) के इर्द-गिर्द केंद्रित करना, केंद्र और राज्यों के बीच ऊर्ध्वाधर असंतुलन (vertical imbalance) की मुख्य संरचनात्मक समस्या से ध्यान भटकाता है।
- केंद्र सरकार की उपकरों (cesses) और अधिभारों (surcharges) पर बढ़ती निर्भरता, जिन्हें विभाज्य कर पूल (divisible tax pool) से बाहर रखा गया है, व्यवस्थित रूप से राज्यों को हस्तांतरण के लिए उपलब्ध कुल संसाधनों को कम करती है।
- मजबूत राजकोषीय संघवाद सुनिश्चित करने के लिए, 16वें वित्त आयोग को प्रतिस्पर्धी क्षेत्रीय मांगों को संतुष्ट करने के लिए जनसंख्या या आय की दूरी जैसे मापदंडों में केवल फेरबदल करने के बजाय इन बुनियादी विषमताओं को संबोधित करना चाहिए।
महत्वपूर्ण शब्द
वित्त आयोग

अनुच्छेद 280 के तहत स्थापित एक संवैधानिक निकाय जो केंद्र और राज्य सरकारों के बीच वित्तीय संसाधनों के वितरण की सिफारिश करता है ताकि लंबवत (vertical) और क्षैतिज (horizontal) राजकोषीय असंतुलन को दूर किया जा सके।
UPSC context
GS2/संवैधानिक निकाय और GS3/राजकोषीय नीति; भारत के राजकोषीय संघवाद के 'balancing wheel' की समझ का परीक्षण करता है।
संविधान का अनुच्छेद 280
वह संवैधानिक प्रावधान जो राष्ट्रपति के लिए प्रत्येक पाँच वर्ष में एक वित्त आयोग का गठन करना अनिवार्य बनाता है ताकि कर हस्तांतरण और सहायता अनुदान के सिद्धांतों की सिफारिश की जा सके।
UPSC context
GS2/भारतीय संविधान; केंद्र-राज्य वित्तीय संबंधों को विनियमित करने वाले कानूनी ढांचे की व्याख्या करने के लिए आवश्यक।
राजकोषीय संघवाद
विभिन्न सरकारी स्तरों के बीच वित्तीय संबंधों को विनियमित करने वाली वह प्रणाली, जो राजस्व जुटाने की शक्तियों और व्यय संबंधी उत्तरदायित्वों के आवंटन पर केंद्रित होती है।
UPSC context
GS2/संघवाद और GS3/भारतीय अर्थव्यवस्था; सहकारी संघवाद और राज्यों की वित्तीय स्वायत्तता का विश्लेषण करने की क्षमता का परीक्षण करता है।
विभाज्य पूल
कुल केंद्रीय कर राजस्व का वह हिस्सा—उपकर (cesses) और अधिभार (surcharges) को छोड़कर—जिसे कानूनी रूप से संघ और राज्यों के बीच साझा करना अनिवार्य है।
UPSC context
GS3/भारतीय अर्थव्यवस्था; ऊर्ध्वाधर राजकोषीय असंतुलन और राज्य के वित्त पर केंद्रीय लेवी के प्रभाव पर चर्चा करने के लिए महत्वपूर्ण।
ऊर्ध्वाधर हस्तांतरण
केंद्र सरकार और राज्य सरकारों के बीच सामूहिक रूप से करों के विभाज्य पूल का वितरण (जैसे, वर्तमान 41% हिस्सा)।
UPSC context
GS3/बजटिंग; संसाधनों के बंटवारे के अनुपात और केंद्र सरकार के राजकोषीय वर्चस्व के ज्ञान का परीक्षण करता है।
क्षैतिज हस्तांतरण
जनसंख्या, आय की दूरी और वन क्षेत्र जैसे मानदंडों के आधार पर राज्यों के करों के सामूहिक हिस्से का अलग-अलग राज्यों के बीच वितरण।
UPSC context
GS3/भारतीय अर्थव्यवस्था; राज्यों के लिए क्षेत्रीय समानता बनाम प्रदर्शन-आधारित प्रोत्साहन के बीच संतुलन का मूल्यांकन करता है।
उपकर और अधिभार
केंद्र द्वारा विशिष्ट उद्देश्यों के लिए लगाए गए अतिरिक्त शुल्क; ये विभाज्य पूल (divisible pool) का हिस्सा नहीं होते हैं, जिससे राज्यों के साथ साझा किए जाने वाले कुल संसाधनों में कमी आती है।
UPSC context
GS2/केंद्र-राज्य संबंध और GS3/कराधान; वित्तीय शक्तियों के 'केंद्रीकरण' के संबंध में विवाद का एक प्रमुख बिंदु।
प्रारंभिक ट्रैप
वित्त आयोग द्वारा अनुशंसित करों के विभाज्य पूल में संघ द्वारा लगाए गए सभी उपकर (cesses) और अधिभार (surcharges) शामिल हैं।
अनुच्छेद 270 और 271 के तहत, उपकर (cess) और अधिभार (surcharge) को स्पष्ट रूप से विभाज्य पूल (divisible pool) से बाहर रखा गया है और इन्हें पूरी तरह से केंद्र सरकार द्वारा अपने पास रखा जाता है।
संबंधित अवधारणाएँ
विभाज्य कर पूल में क्या शामिल है और इसका वितरण कैसे किया जाता है?
- विभाज्य पूल: इसमें अनुच्छेद 270 के तहत उपकर (cesses) और अनुच्छेद 271 के तहत अधिभार (surcharges) को छोड़कर सभी केंद्रीय कर शामिल हैं।
- लंबवत हस्तांतरण: सभी राज्यों को सामूहिक रूप से आवंटित विभाज्य पूल (divisible pool) का कुल प्रतिशत (जैसे, 41%)।
- क्षैतिज हस्तांतरण: समता और दक्षता के आधार पर राज्यों के सामूहिक हिस्से को अलग-अलग राज्यों के बीच विभाजित करने वाला सूत्र।
संविधान के तहत उपकर (cess) और अधिभार (surcharge) किस प्रकार भिन्न हैं?
- उपकर: एक विशिष्ट उद्देश्य के लिए लगाया गया कर (अनुच्छेद 270) जिसकी प्राप्तियों का उपयोग केवल उसी घोषित उद्देश्य के लिए किया जाना चाहिए।
- अधिभार: अनुच्छेद 271 के तहत संघ के सामान्य उद्देश्यों के लिए एक अतिरिक्त कर, जो सीधे भारत की संचित निधि में जाता है।
- संवैधानिक अपवर्जन: दोनों को स्थायी रूप से विभाज्य पूल से बाहर रखा गया है, जिससे राज्यों के लिए उपलब्ध प्रभावी संसाधन आधार कम हो जाता है।
अंतर-विषय पैटर्न
परिसीमन पर रोक बनाम राजकोषीय हस्तांतरण
क्षैतिज हस्तांतरण में जनसांख्यिकीय प्रदर्शन को लेकर उत्तर-दक्षिण बहस सीधे तौर पर 2026 के बाद होने वाले आसन्न लोकसभा परिसीमन संकट की छाया डालती है, जो राजकोषीय समानता को राजनीतिक प्रतिनिधित्व से मजबूती से जोड़ती है।
GST क्षतिपूर्ति और केंद्र पर निर्भरता
उपकरों के माध्यम से विभाज्य पूल (divisible pool) का संरचनात्मक संकुचन, GST मुआवजे की समय सीमा को लेकर राज्यों के पिछले संघर्षों के समान है, जो भारत के असममित संघवाद (asymmetrical federalism) में मौजूद प्रणालीगत कमजोरियों को रेखांकित करता है।

2026 प्रीलिम्स में 16वें FC के नए 'Contribution to GDP' मानदंड को उपकरों (cesses) के संवैधानिक अपवर्जन (exclusion) से जोड़ने वाले एक प्रश्न की अपेक्षा करें।
संबद्ध PYQ · 2
संबद्ध PYQ · 2
- 2025MainsGS2
Examine the evolving pattern of Centre-State financial relations in the context of planned development in India. How far have the recent reforms impacted the fiscal federalism in India?
- 2025PrelimsGS1
Which of the following statements with regard to recommendations of the 15th Finance Commission of India are correct? I. It has recommended grants of ₹ 4,800 crores from the year 2022-23 to the year 2025-26 for incentivizing States to enhance educational outcomes. II. 45% of the net proceeds of Union taxes are to be shared with States. III. ₹ 45,000 crores are to be kept as performance-based incentive for all States for carrying out agricultural reforms. IV. It reintroduced tax effort criteria to reward fiscal performance. Select the correct answer using the code given below.
