कैशलेस स्वास्थ्य बीमा दावों के लिए उपभोक्ता प्राथमिकता
स्रोत:द हिंदू ↗
क्यों मायने रखता है
Understanding issues in health insurance claims and healthcare financing is crucial for GS-II (Issues relating to development and management of Social Sector/Services relating to Health). It sheds light on why out-of-pocket expenditure remains high despite increasing insurance penetration, emphasizing the need for better regulatory frameworks and wider cashless hospital networks to achieve universal health coverage.
सारांश
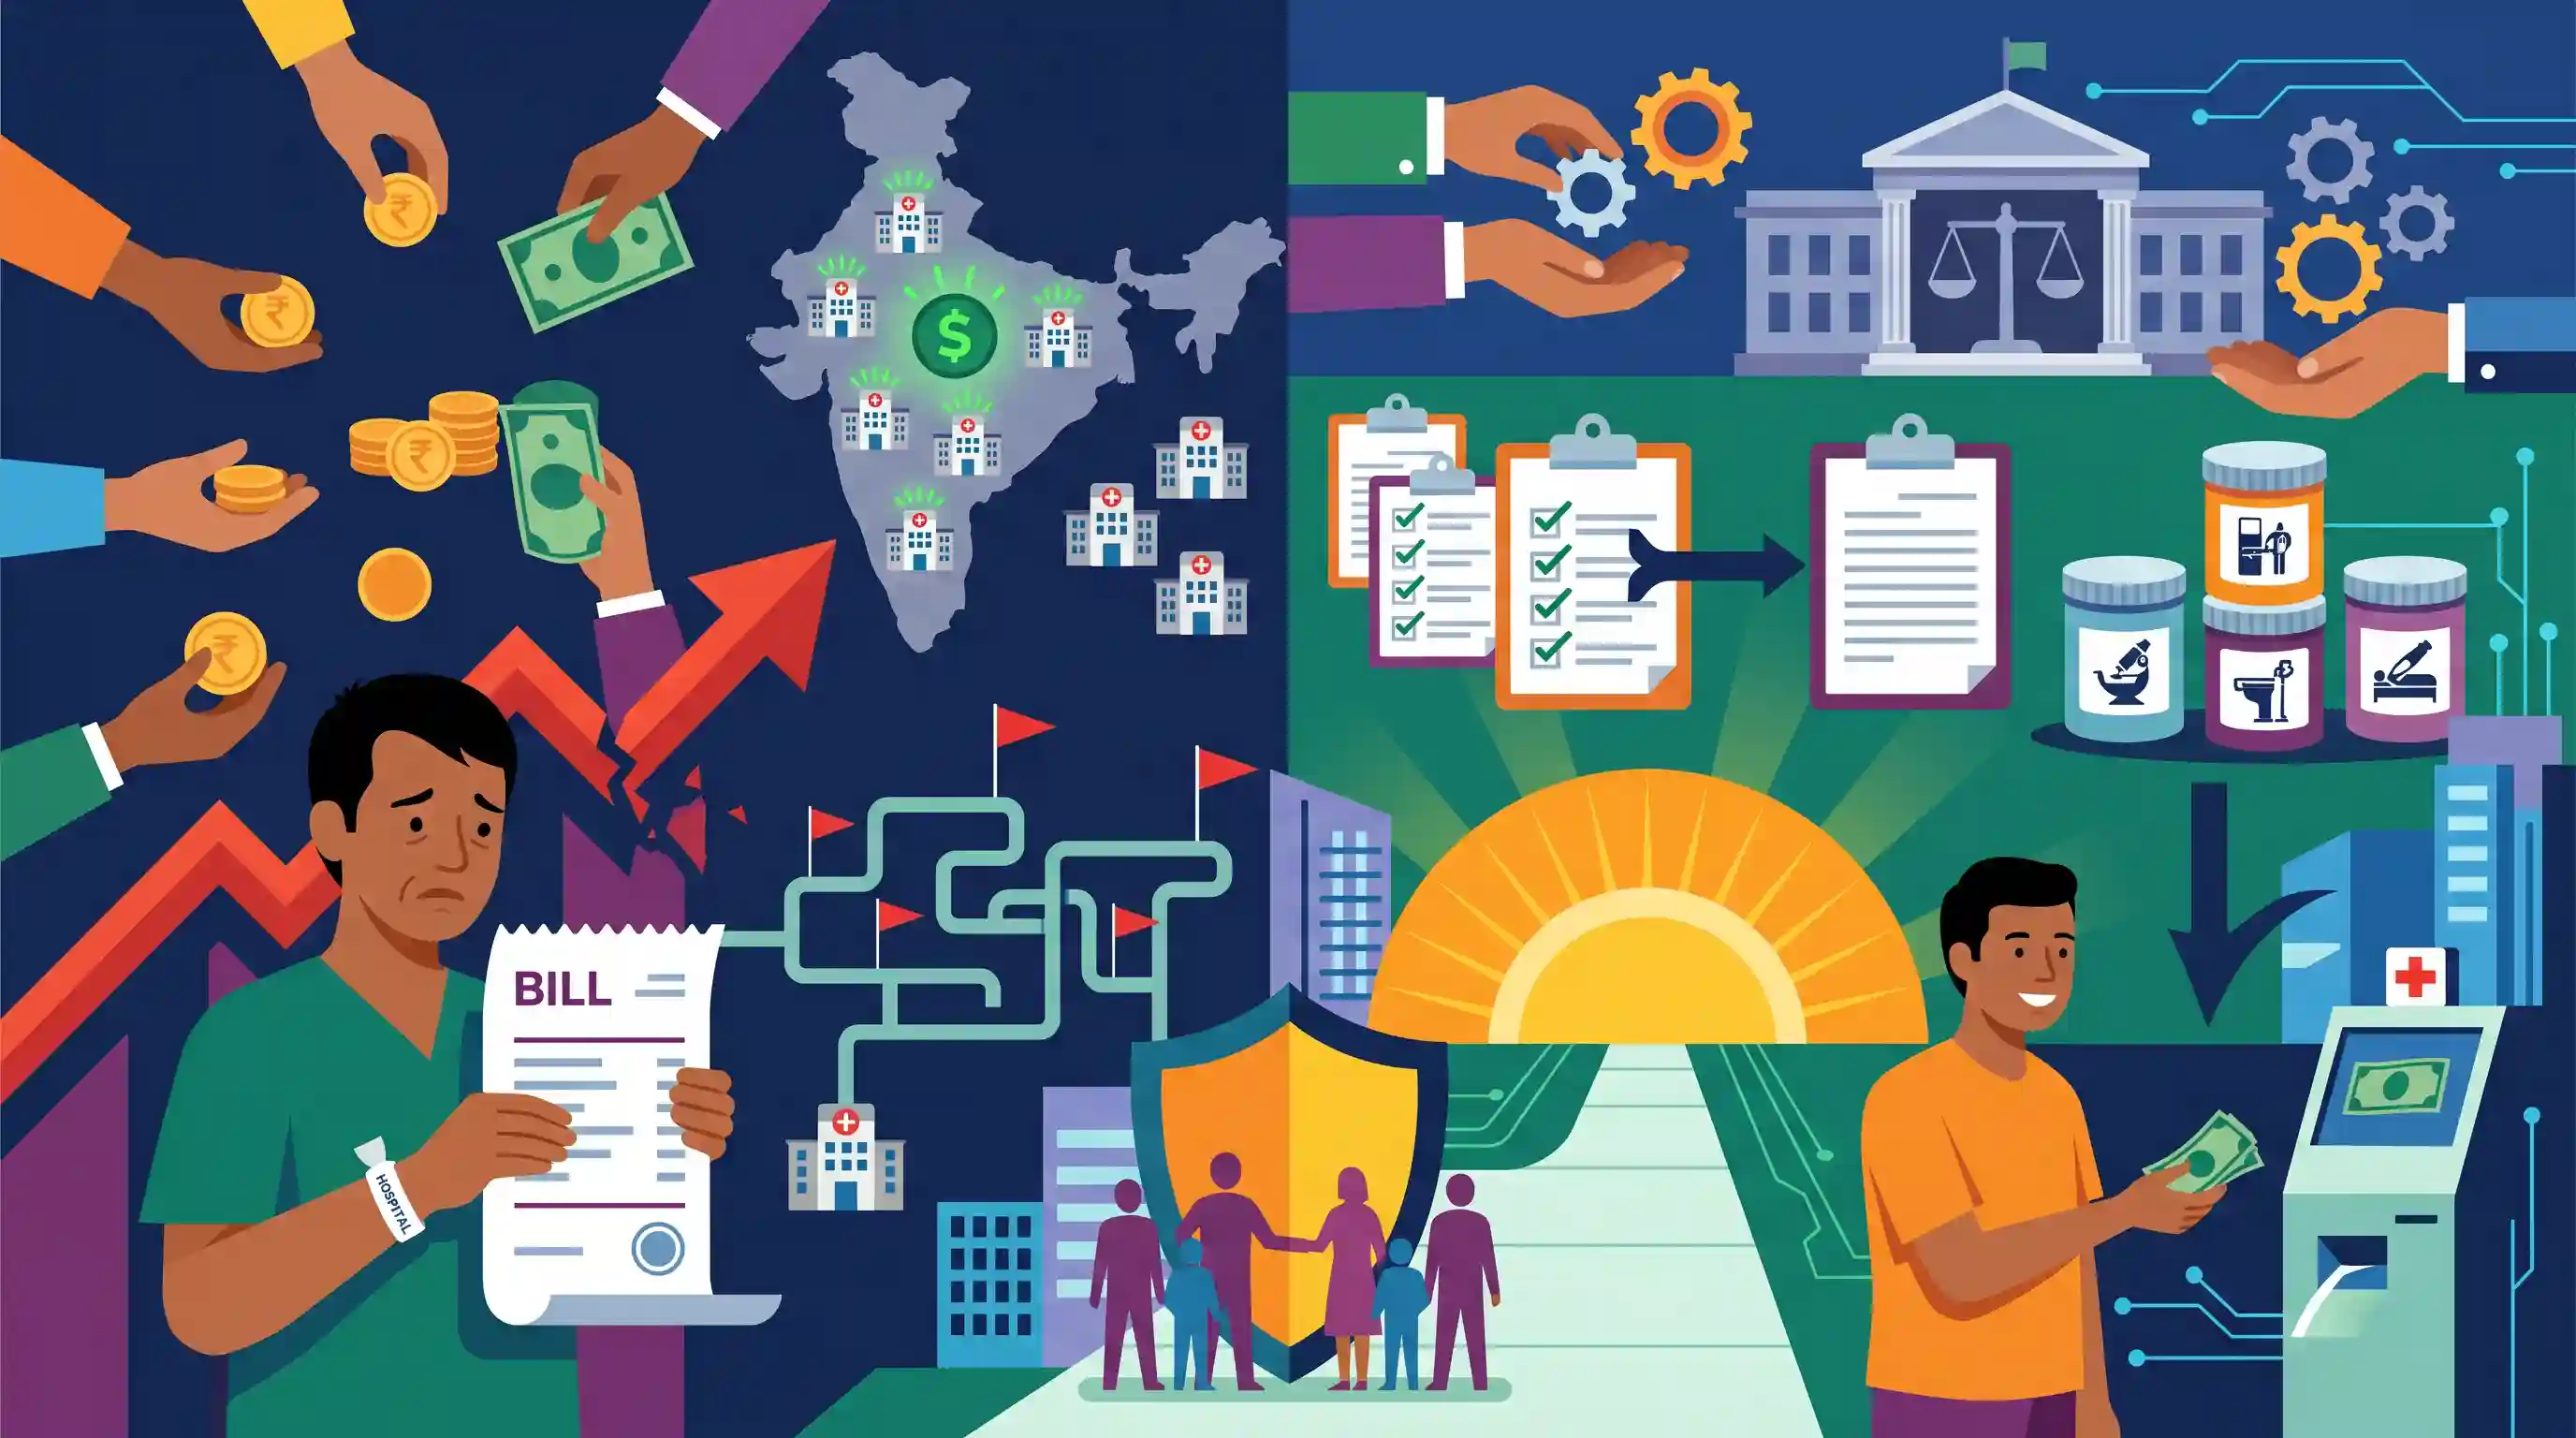
The Policybazaar Health Claims Experience (HCX) Index reveals that Indian consumers heavily favor cashless health insurance claims over reimbursement processes, which often cause financial distress. A staggering 76% of reimbursement claimants report borrowing funds to pay hospital bills, highlighting the severity of out-of-pocket healthcare expenses. Currently, only 5% of India's healthcare providers participate in cashless networks. To improve the policyholder experience and advance universal health coverage, experts are calling for regulatory reforms such as universal claim forms, standardized treatment packages, and transferring the responsibility of submitting medical bills from patients to the hospitals.
मुख्य बिंदु
- Policybazaar द्वारा 'Health Claims Experience (HCX) Index' नामक एक नया अध्ययन उपभोक्ताओं के बीच कैशलेस स्वास्थ्य बीमा दावों के निपटान के प्रति एक मजबूत प्राथमिकता को रेखांकित करता है।
- लगभग 76% ग्राहक जो प्रतिपूर्ति (reimbursement) दावों का विकल्प चुनते हैं, उन्हें चिकित्सा व्यय को पूरा करने के लिए पैसे उधार लेने पड़ते हैं, जो उच्च आउट-ऑफ-पॉकेट व्यय (out-of-pocket expenditure) को रेखांकित करता है।
- एक महत्वपूर्ण बाधा कैशलेस अस्पतालों का सीमित नेटवर्क है, जिसमें भारत के केवल लगभग 5% स्वास्थ्य सेवा प्रदाता वर्तमान में कैशलेस नेटवर्क से जुड़े हुए हैं।
- Key pain points for policyholders include confusing network exclusions, cumbersome documentation, and non-transparent claim deductions by insurers.
- विशेषज्ञ यूनिवर्सल क्लेम फॉर्म, मानकीकृत स्वास्थ्य पैकेज और दस्तावेज़ जमा करने का बोझ मरीजों से स्वास्थ्य सेवा प्रदाताओं पर स्थानांतरित करने जैसे प्रणालीगत सुधारों की वकालत करते हैं।
महत्वपूर्ण शब्द
आउट-ऑफ-पॉकेट व्यय (OOPE)

स्वास्थ्य सेवाओं (परामर्श, दवाइयां, जांच) के लिए उपचार के समय परिवारों द्वारा किया गया प्रत्यक्ष भुगतान, जिसकी किसी तीसरे पक्ष द्वारा प्रतिपूर्ति नहीं की जाती है।
UPSC context
GS Paper 2 & 3: स्वास्थ्य सेवाओं की वहनीयता (affordability) और सतत विकास लक्ष्य (Sustainable Development Goal) 3.8 को प्राप्त करने में आने वाली बाधाओं की समझ का परीक्षण करता है।
सार्वभौमिक स्वास्थ्य कवरेज (UHC)
एक स्वास्थ्य प्रणाली का लक्ष्य जो यह सुनिश्चित करता है कि सभी व्यक्तियों को उनकी आवश्यकतानुसार गुणवत्तापूर्ण स्वास्थ्य सेवाएँ प्राप्त हों और उन्हें किसी भी वित्तीय कठिनाई का सामना न करना पड़े।
UPSC context
GS Paper 2: सामाजिक न्याय का केंद्र, राष्ट्रीय स्वास्थ्य नीति 2017, और आयुष्मान भारत का मूल्यांकन।
Cashless Everywhere Initiative
A 2024 regulatory initiative allowing policyholders to access cashless treatment at any registered hospital, regardless of whether it is in the insurer’s network.
UPSC context
GS पेपर 3: बीमा क्षेत्र के सुधारों, वित्तीय समावेशन और नागरिकों के लिए जीवन की सुगमता (ease of living) के लिए प्रासंगिक।
हेल्थ क्लेम्स एक्सपीरियंस (HCX) इंडेक्स
भारत का पहला बेंचमार्क जिसे स्वास्थ्य बीमा दावों की प्रक्रिया के दौरान ग्राहक अनुभव को मापने के लिए डिज़ाइन किया गया है, जो परिचालन दक्षता (operational efficiency) और भावनाओं (sentiment) पर केंद्रित है।
UPSC context
GS पेपर 3: बीमा पैठ और उपभोक्ता-केंद्रित नियामक सुधारों से संबंधित उत्तरों में डेटा-आधारित साक्ष्य के रूप में उपयोगी।
भारतीय बीमा विनियामक और विकास प्राधिकरण (IRDAI)
वित्त मंत्रालय के तहत वह सांविधिक निकाय जो भारत में बीमा और पुनर्बीमा उद्योगों को विनियमित और प्रोत्साहित करता है।
UPSC context
GS पेपर 3: प्रमुख नियामक निकाय; सांविधिक प्राधिकरणों और बाजार स्थिरता में उनकी भूमिका के ज्ञान का परीक्षण करता है।
कैशलेस दावा
एक ऐसी दावा प्रक्रिया जिसमें बीमा कंपनी चिकित्सा बिलों का भुगतान सीधे अस्पताल को करती है, जिससे मरीज़ को अग्रिम भुगतान (upfront payment) करने की आवश्यकता नहीं होती है।
UPSC context
GS पेपर 2: स्वास्थ्य देखभाल वित्तपोषण तंत्र और चिकित्सा के कारण होने वाली निर्धनता (medical impoverishment) को कम करने पर चर्चा के लिए प्रासंगिक।
प्रारंभिक ट्रैप
IRDAI की 'Cashless Everywhere' पहल भारत के सभी स्वास्थ्य सेवा प्रदाताओं के लिए कैशलेस सेटलमेंट (cashless settlements) प्रदान करना अनिवार्य बनाती है।
यह पहल केवल क्लिनिकल एस्टेब्लिशमेंट एक्ट (Clinical Establishments Act) (या समकक्ष राज्य अधिनियमों) के तहत पंजीकृत अस्पतालों पर लागू होती है, न कि सार्वभौमिक रूप से प्रत्येक अपंजीकृत स्थानीय क्लिनिक या चिकित्सा प्रदाता पर।
संबंधित अवधारणाएँ
आउट-ऑफ-पॉकेट व्यय (OOPE) क्या है और इसका समष्टि आर्थिक (macroeconomic) प्रभाव क्या है?
- परिभाषा: सेवा उपयोग के समय व्यक्तियों द्वारा स्वास्थ्य सेवा प्रदाताओं को किया गया प्रत्यक्ष भुगतान, जिसमें पूर्व-भुगतान (prepayments) या स्वास्थ्य बीमा प्रीमियम शामिल नहीं हैं।
- वर्तमान स्थिति: Despite government schemes, India's OOPE remains around 47% of Total Health Expenditure (National Health Accounts), significantly higher than the global average.
- आर्थिक प्रभाव: उच्च OOPE विनाशकारी स्वास्थ्य व्यय का एक प्रमुख कारक है, जो प्रतिवर्ष लाखों भारतीय परिवारों को गरीबी रेखा के नीचे धकेल देता है।
भारत में स्वास्थ्य बीमा को विनियमित करने वाला विनियामक ढांचा क्या है?
- IRDAI: IRDA अधिनियम, 1999 के तहत स्थापित एक सांविधिक निकाय, जो बीमा और पुनर्बीमा व्यवसाय के विनियमन, संवर्धन और व्यवस्थित विकास को सुनिश्चित करने के लिए जिम्मेदार है।
- नैदानिक स्थापन अधिनियम: केंद्र सरकार को सभी नैदानिक प्रतिष्ठानों (clinical establishments) के लिए सुविधाओं और सेवाओं के न्यूनतम मानक निर्धारित करने हेतु सशक्त बनाता है, जो 'Cashless Everywhere' जैसी पहलों के लिए एक अनिवार्य पूर्व-शर्त है।
- बीमा लोकपाल: Created to facilitate the resolution of complaints regarding insurance policies in a cost-effective, efficient, and impartial manner out of the court system.
अंतर-विषय पैटर्न
व्यावसायिक बनाम सार्वजनिक स्वास्थ्य बीमा
वाणिज्यिक बीमा में कम कैशलेस पैठ (5%), आयुष्मान भारत PM-JAY के 100% कैशलेस उपचार के अधिदेश के विपरीत है, जो भारत के सार्वजनिक और निजी स्वास्थ्य सेवा वित्तपोषण मॉडलों के बीच की असमानता को उजागर करता है।
औपचारिकीकरण के उत्प्रेरक के रूप में बीमा
IRDAI द्वारा 'Cashless Everywhere' पहल को क्लिनिकल एस्टेब्लिशमेंट एक्ट (Clinical Establishments Act) से जोड़ना एक उत्प्रेरक के रूप में कार्य करता है, जो असंगठित चिकित्सा प्रदाताओं को पंजीकरण को औपचारिक रूप देने और आधारभूत गुणवत्ता मानकों का पालन करने के लिए बाध्य करता है।

स्वास्थ्य देखभाल वित्तपोषण (healthcare financing) पर एक बहु-कथनीय प्रश्न की अपेक्षा करें, जो IRDAI के नए कैशलेस अधिदेशों (mandates) को OOPE रुझानों और PM-JAY मेट्रिक्स के साथ जोड़ता हो।
संबद्ध PYQ · 2
संबद्ध PYQ · 2
- 2015MainsGS2
Public health system has limitations in providing universal health coverage. Do you think that the private sector could help in bridging the gap? What other viable alternatives would you suggest?
- 2024MainsGS2
In a crucial domain like the public healthcare system the Indian State should play a vital role to contain the adverse impact of marketisation of the system. Suggest some measures through which the State can enhance the reach of public healthcare at the grassroots level.
