कांग्रेस का आरोप, टैक्स हेवन देशों के सहयोग न करने से बाधित हुई SEBI की जांच
स्रोत:द हिंदू ↗
क्यों मायने रखता है
यह लेख घरेलू वित्तीय विनियमन, अंतर्राष्ट्रीय टैक्स हेवन द्वारा उत्पन्न प्रवर्तन संबंधी चुनौतियों और द्विपक्षीय कूटनीति के अंतर्संबंध पर एक व्यावहारिक केस स्टडी प्रदान करता है। यह सीमा पार जांच में SEBI जैसे नियामक निकायों के सामने आने वाली परिचालन संबंधी कठिनाइयों को रेखांकित करता है, साथ ही भूमध्यसागरीय क्षेत्र में भारत की विदेश नीति के ऐतिहासिक विकास पर भी प्रकाश डालता है।
सारांश
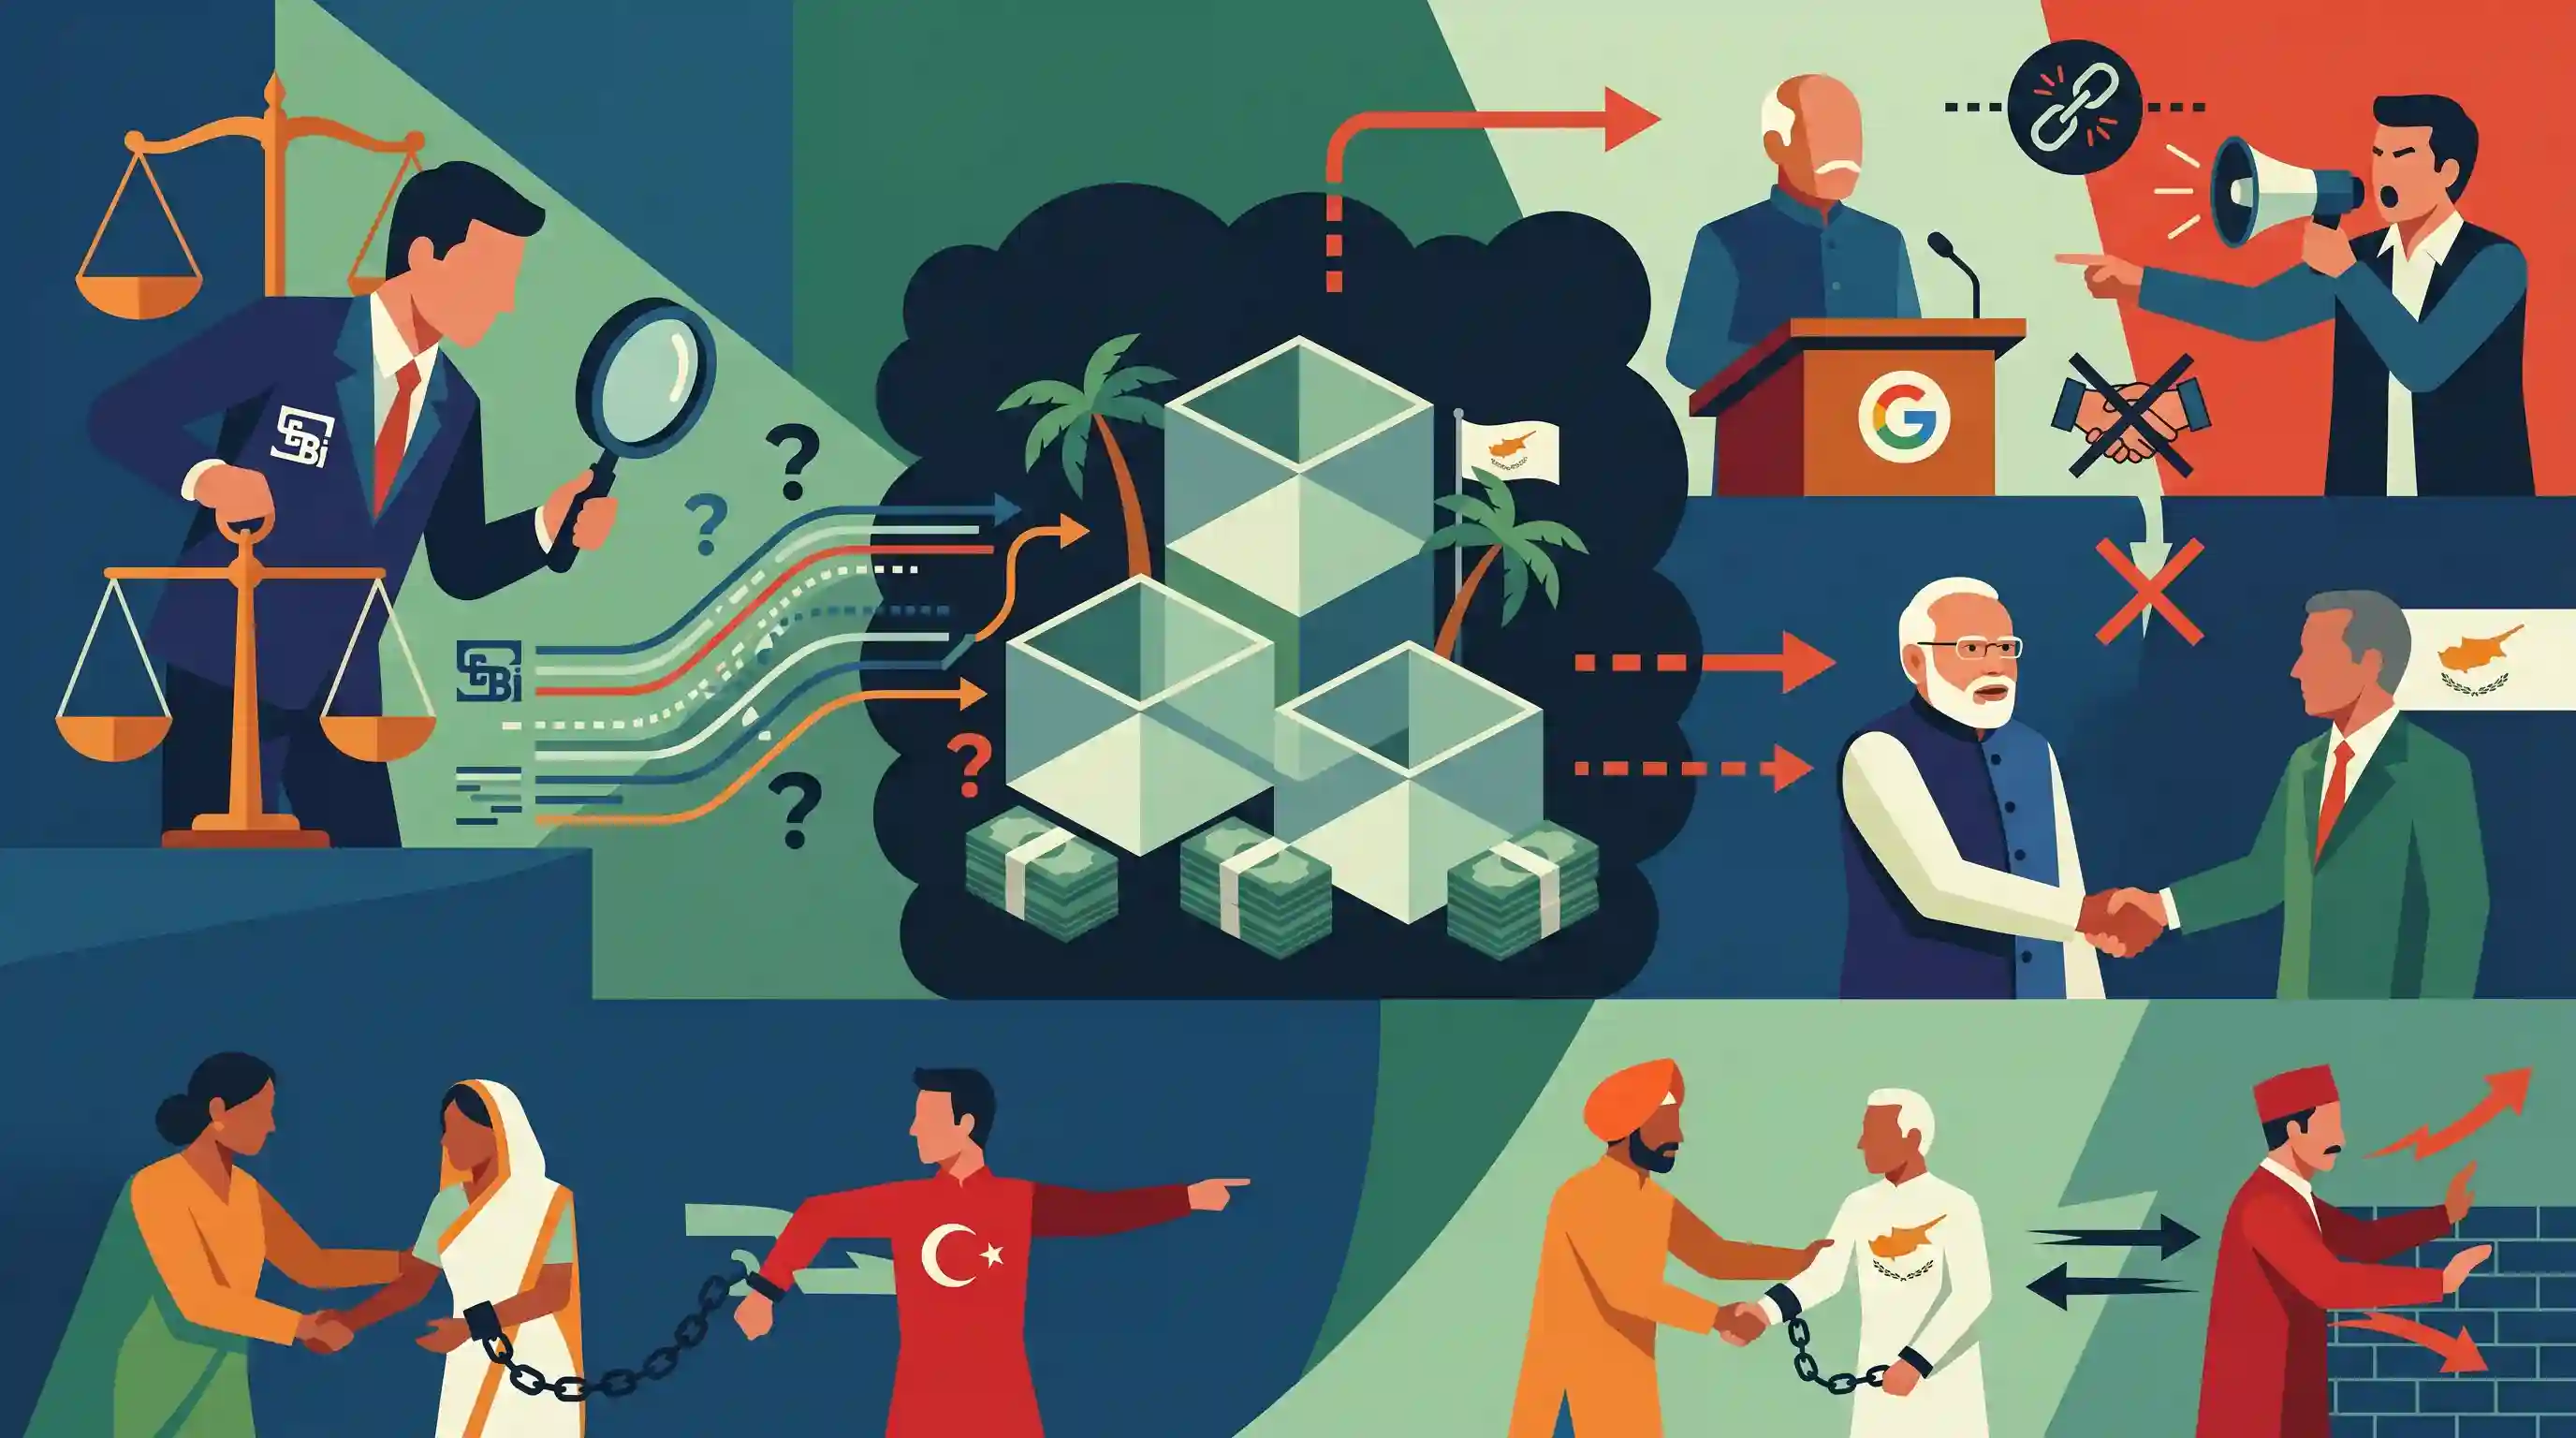
कांग्रेस पार्टी ने आरोप लगाया है कि Adani Group की SEBI जांच में टैक्स हेवन देशों, विशेष रूप से साइप्रस से जानकारी साझा न किए जाने के कारण बाधा आ रही है। साइप्रस स्थित विदेशी संस्थाओं (offshore entities) और शेल कंपनियों की संलिप्तता को उजागर करते हुए, विपक्ष ने सरकार पर वित्तीय लेन-देन के सुराग खोजने के लिए कूटनीतिक दबाव बनाने में विफल रहने का आरोप लगाया। यह विवाद प्रधानमंत्री मोदी की साइप्रस यात्रा के समय सामने आया है, जो भारत-साइप्रस द्विपक्षीय संबंधों पर प्रकाश डालता है। 1950 के दशक में साइप्रस की स्वतंत्रता के लिए भारत के समर्थन के बाद से ये संबंध ऐतिहासिक रूप से मजबूत रहे हैं—यह एक ऐसा विदेश नीति निर्णय था जिसने पूर्व में तुर्किये (Turkiye) के साथ भारत के संबंधों को तनावपूर्ण बना दिया था।
मुख्य बिंदु
- कांग्रेस का दावा है कि अदाणी समूह के खिलाफ SEBI की जांच इसलिए रुकी हुई है क्योंकि टैक्स हेवन देश, विशेष रूप से साइप्रस, महत्वपूर्ण वित्तीय जानकारी साझा नहीं कर रहे हैं।
- आरोपों में वित्तीय लेन-देन के निशानों (financial trails) को छिपाने के लिए शेल कंपनियों (shell companies) की स्थापना करने में साइप्रस स्थित फंड न्यू लीना (New Leaina) और एमीकॉर्प (Amicorp) जैसी अपतटीय इकाइयों (offshore entities) की भूमिका को रेखांकित किया गया है।
- विपक्ष का तर्क है कि भारत सरकार इन टैक्स हेवन (tax havens) पर नियामक जांच में सहायता के लिए पर्याप्त राजनयिक दबाव बनाने में विफल रही है।
- यह लेख प्रधानमंत्री नेहरू के कार्यकाल के दौरान साइप्रस की स्वतंत्रता के लिए भारत के समर्थन के संबंध में ऐतिहासिक संदर्भ प्रदान करता है, और यह उल्लेख करता है कि इस राजनयिक रुख ने ऐतिहासिक रूप से भारत-तुर्की संबंधों को तनावपूर्ण बनाया था।
महत्वपूर्ण शब्द
भारतीय प्रतिभूति और विनिमय बोर्ड (SEBI)

SEBI अधिनियम, 1992 के तहत स्थापित एक वैधानिक निकाय, जिसका उद्देश्य भारतीय प्रतिभूति बाजार को विनियमित करना, निवेशकों के हितों की रक्षा करना और पारदर्शी बाजार संचालन सुनिश्चित करना है।
UPSC context
GS-II (सांविधिक निकाय) और GS-III (भारतीय अर्थव्यवस्था); बाजार विनियमन, निवेशक संरक्षण और कॉर्पोरेट गवर्नेंस के ज्ञान का परीक्षण करता है।
टैक्स हेवन
एक क्षेत्राधिकार जो कम या शून्य कर दरों और उच्च वित्तीय गोपनीयता की पेशकश करता है, जिससे विदेशी व्यक्तियों और व्यवसायों को अपने गृह देशों में कर देनदारियों को कम करने और अपनी संपत्तियों को वहां रखने (park करने) की सुविधा मिलती है।
UPSC context
GS-III (भारतीय अर्थव्यवस्था और मनी लॉन्ड्रिंग); बेस इरोजन, प्रॉफिट शिफ्टिंग (BEPS), और आंतरिक सुरक्षा चुनौतियों की समझ का परीक्षण करता है।
शेल कंपनी
एक कानूनी रूप से निगमित इकाई जिसका कोई सक्रिय व्यावसायिक संचालन या महत्वपूर्ण संपत्ति नहीं होती है, जिसका उपयोग अक्सर लाभकारी स्वामित्व (beneficial ownership) को छिपाने, कर चोरी को सुगम बनाने या अवैध धन की आवाजाही के लिए किया जाता है।
UPSC context
GS-III (आंतरिक सुरक्षा और कॉर्पोरेट गवर्नेंस); काला धन, PMLA और विनियामक पारदर्शिता जैसे विषयों के लिए प्रासंगिक।
भारत-साइप्रस संबंध
रणनीतिक द्विपक्षीय संबंध जो 1950 के दशक में साइप्रस की स्वतंत्रता के लिए भारत के समर्थन में निहित हैं; आज, साइप्रस एक प्रमुख भूमध्यसागरीय भागीदार और भारत में FDI के एक प्रमुख स्रोत के रूप में कार्य करता है।
UPSC context
GS-II (अंतर्राष्ट्रीय संबंध); इसमें भूमध्यसागरीय भू-राजनीति, भारत-EU संबंध और Turkiye के साथ संबंधों का रणनीतिक संतुलन शामिल है।
न्यू लीना
साइप्रस आधारित एक निवेश कोष, जिसकी अडानी कंपनियों में महत्वपूर्ण हिस्सेदारी है; यह अपने अंतिम लाभकारी स्वामित्व (ultimate beneficial ownership) और फंडों की संभावित राउंड-ट्रिपिंग (round-tripping) के संबंध में SEBI की जांच के दायरे में है।
UPSC context
GS-III (आर्थिक विकास); ऑफशोर वित्तीय संरचनाओं (offshore financial structures) और विदेशी पोर्टफोलियो निवेश (foreign portfolio investments) की ट्रैकिंग में नियामक बाधाओं के लिए एक केस स्टडी के रूप में कार्य करता है।
एमीकॉर्प
एक वैश्विक वित्तीय सेवा मध्यस्थ जिस पर वित्तीय ट्रेल को छिपाने के उद्देश्य से ऑफशोर शेल कंपनियों और प्रवर्तक संस्थाओं के निर्माण को सुगम बनाने का आरोप है।
UPSC context
GS-III (आंतरिक सुरक्षा); जटिल मनी लॉन्ड्रिंग और टैक्स अवॉइडेंस योजनाओं में वित्तीय मध्यस्थों की भूमिका को रेखांकित करता है।
दोहरा कराधान परिहार समझौता (DTAA)
एक द्विपक्षीय संधि जिसका उद्देश्य एक ही आय पर दो बार कर लगने से रोकना है, जिसका अक्सर कम कर वाले क्षेत्राधिकारों (low-tax jurisdictions) की संस्थाओं द्वारा उपयोग (या 'ट्रीटी शॉपिंग' के माध्यम से दुरुपयोग) किया जाता है।
UPSC context
GS-III (भारतीय अर्थव्यवस्था); अंतरराष्ट्रीय कराधान, राजकोषीय नीति और राजस्व रिसाव को रोकने के उपायों के ज्ञान का परीक्षण करता है।
प्रारंभिक ट्रैप
भारत-साइप्रस DTAA, FDI प्रवाह को प्रोत्साहित करने के लिए पूंजीगत लाभ हेतु निवास-आधारित कराधान का उपयोग करता है।
भारत ने 2016 में साइप्रस, मॉरीशस और सिंगापुर के साथ अपने दोहरे कराधान परिहार समझौतों (Double Taxation Avoidance Agreements) में संशोधन किया, जिसमें कर चोरी को रोकने के लिए विशेष रूप से निवास-आधारित कराधान से स्रोत-आधारित कराधान की ओर बदलाव किया गया।
संबंधित अवधारणाएँ
प्रत्यक्ष विदेशी निवेश (FDI) के संदर्भ में 'राउंड-ट्रिपिंग' (Round-tripping) क्या है?
- तंत्र: घरेलू धन को एक टैक्स हेवन में भेजा जाता है और उसे विदेशी पूंजी का रूप देकर भारत वापस लाया जाता है, जो प्रत्यक्ष रूप से वैध FDI प्रतीत होता है।
- प्राथमिक उद्देश्य: इसे अवैध धन को वैध बनाने (मनी लॉन्ड्रिंग), घरेलू शेयर कीमतों में हेरफेर करने, या दोहरा कराधान अपवंचन समझौतों (DTAAs) की खामियों का फायदा उठाने के लिए अंजाम दिया जाता है।
- नियामक बाधा: टैक्स हेवन में मौजूद सख्त कॉर्पोरेट गोपनीयता कानून अल्टीमेट बेनिफिशियल ओनर (UBO) को अस्पष्ट कर देते हैं, जिससे बाजार नियामकों की जांच गंभीर रूप से सीमित हो जाती है।
भारत-साइप्रस संबंध एक भू-राजनीतिक प्रतिसंतुलन के रूप में कैसे कार्य करते हैं?
- तुर्किये का रुख: तुर्किये UN और OIC जैसे बहुपक्षीय मंचों पर कश्मीर विवाद पर लगातार पाकिस्तान का साथ देता है।
- भारत का जवाब: भारत तुर्की-समर्थित और गैर-मान्यता प्राप्त उत्तरी साइप्रस के विरुद्ध एकीकृत साइप्रस गणराज्य का दृढ़ता से समर्थन करके इसका मुकाबला करता है।
अंतर-विषय पैटर्न
SEBI के FPI डिस्क्लोजर नियम
अपतटीय शेल कंपनियों के मालिकों का पता लगाने में असमर्थता, उच्च-जोखिम वाले Foreign Portfolio Investors (FPIs) के लिए विस्तृत Ultimate Beneficial Ownership (UBO) खुलासे की आवश्यकता वाले SEBI के हालिया नियामक अधिदेशों की अनिवार्यता को रेखांकित करती है।
IMEC लॉजिस्टिक्स में साइप्रस
टैक्स हेवन के अपने दर्जे से इतर, साइप्रस की पूर्वी भूमध्यसागरीय स्थिति इसे भारत-मध्य पूर्व-यूरोप आर्थिक गलियारे (IMEC) के लिए एक यूरोपीय समुद्री प्रवेश द्वार और लॉजिस्टिक्स नोड के रूप में खुद को पेश करने में सक्षम बनाती है।

Prelims में राउंड-ट्रिपिंग, UBO डिस्क्लोजर मानदंडों और 2016 में स्रोत-आधारित (source-based) DTAA टैक्सेशन की ओर हुए बदलाव को अंतर्संबंधित करने वाले एक प्रश्न की अपेक्षा करें।
संबद्ध PYQ · 2
संबद्ध PYQ · 2
- 2021MainsGS3
Discuss how emerging technologies and globalisation contribute to money laundering. Elaborate measures to tackle the problem of money laundering both at national and international levels.
- 2015MainsGS2
For achieving the desired objectives, it is necessary to ensure that the regulatory institutions remain independent and autonomous. Discuss in the light of the experiences in recent past.
