राज्य सरकार की प्रतिभूतियों की ऋण अवधि और राजकोषीय स्थिरता
स्रोत:द हिंदू ↗
क्यों मायने रखता है
राज्य वित्त में संरचनात्मक कमजोरियों, विशेष रूप से दीर्घकालिक सार्वजनिक ऋण और संकीर्ण राजस्व आधार से जुड़े जोखिमों को रेखांकित करता है। राज्य-स्तरीय राजकोषीय प्रबंधन और सॉवरेन बॉन्ड यील्ड के व्यापक आर्थिक निहितार्थों को समझने के लिए UPSC GS-3 (Economy) और GS-2 (Federalism) के दृष्टिकोण से महत्वपूर्ण है।
सारांश
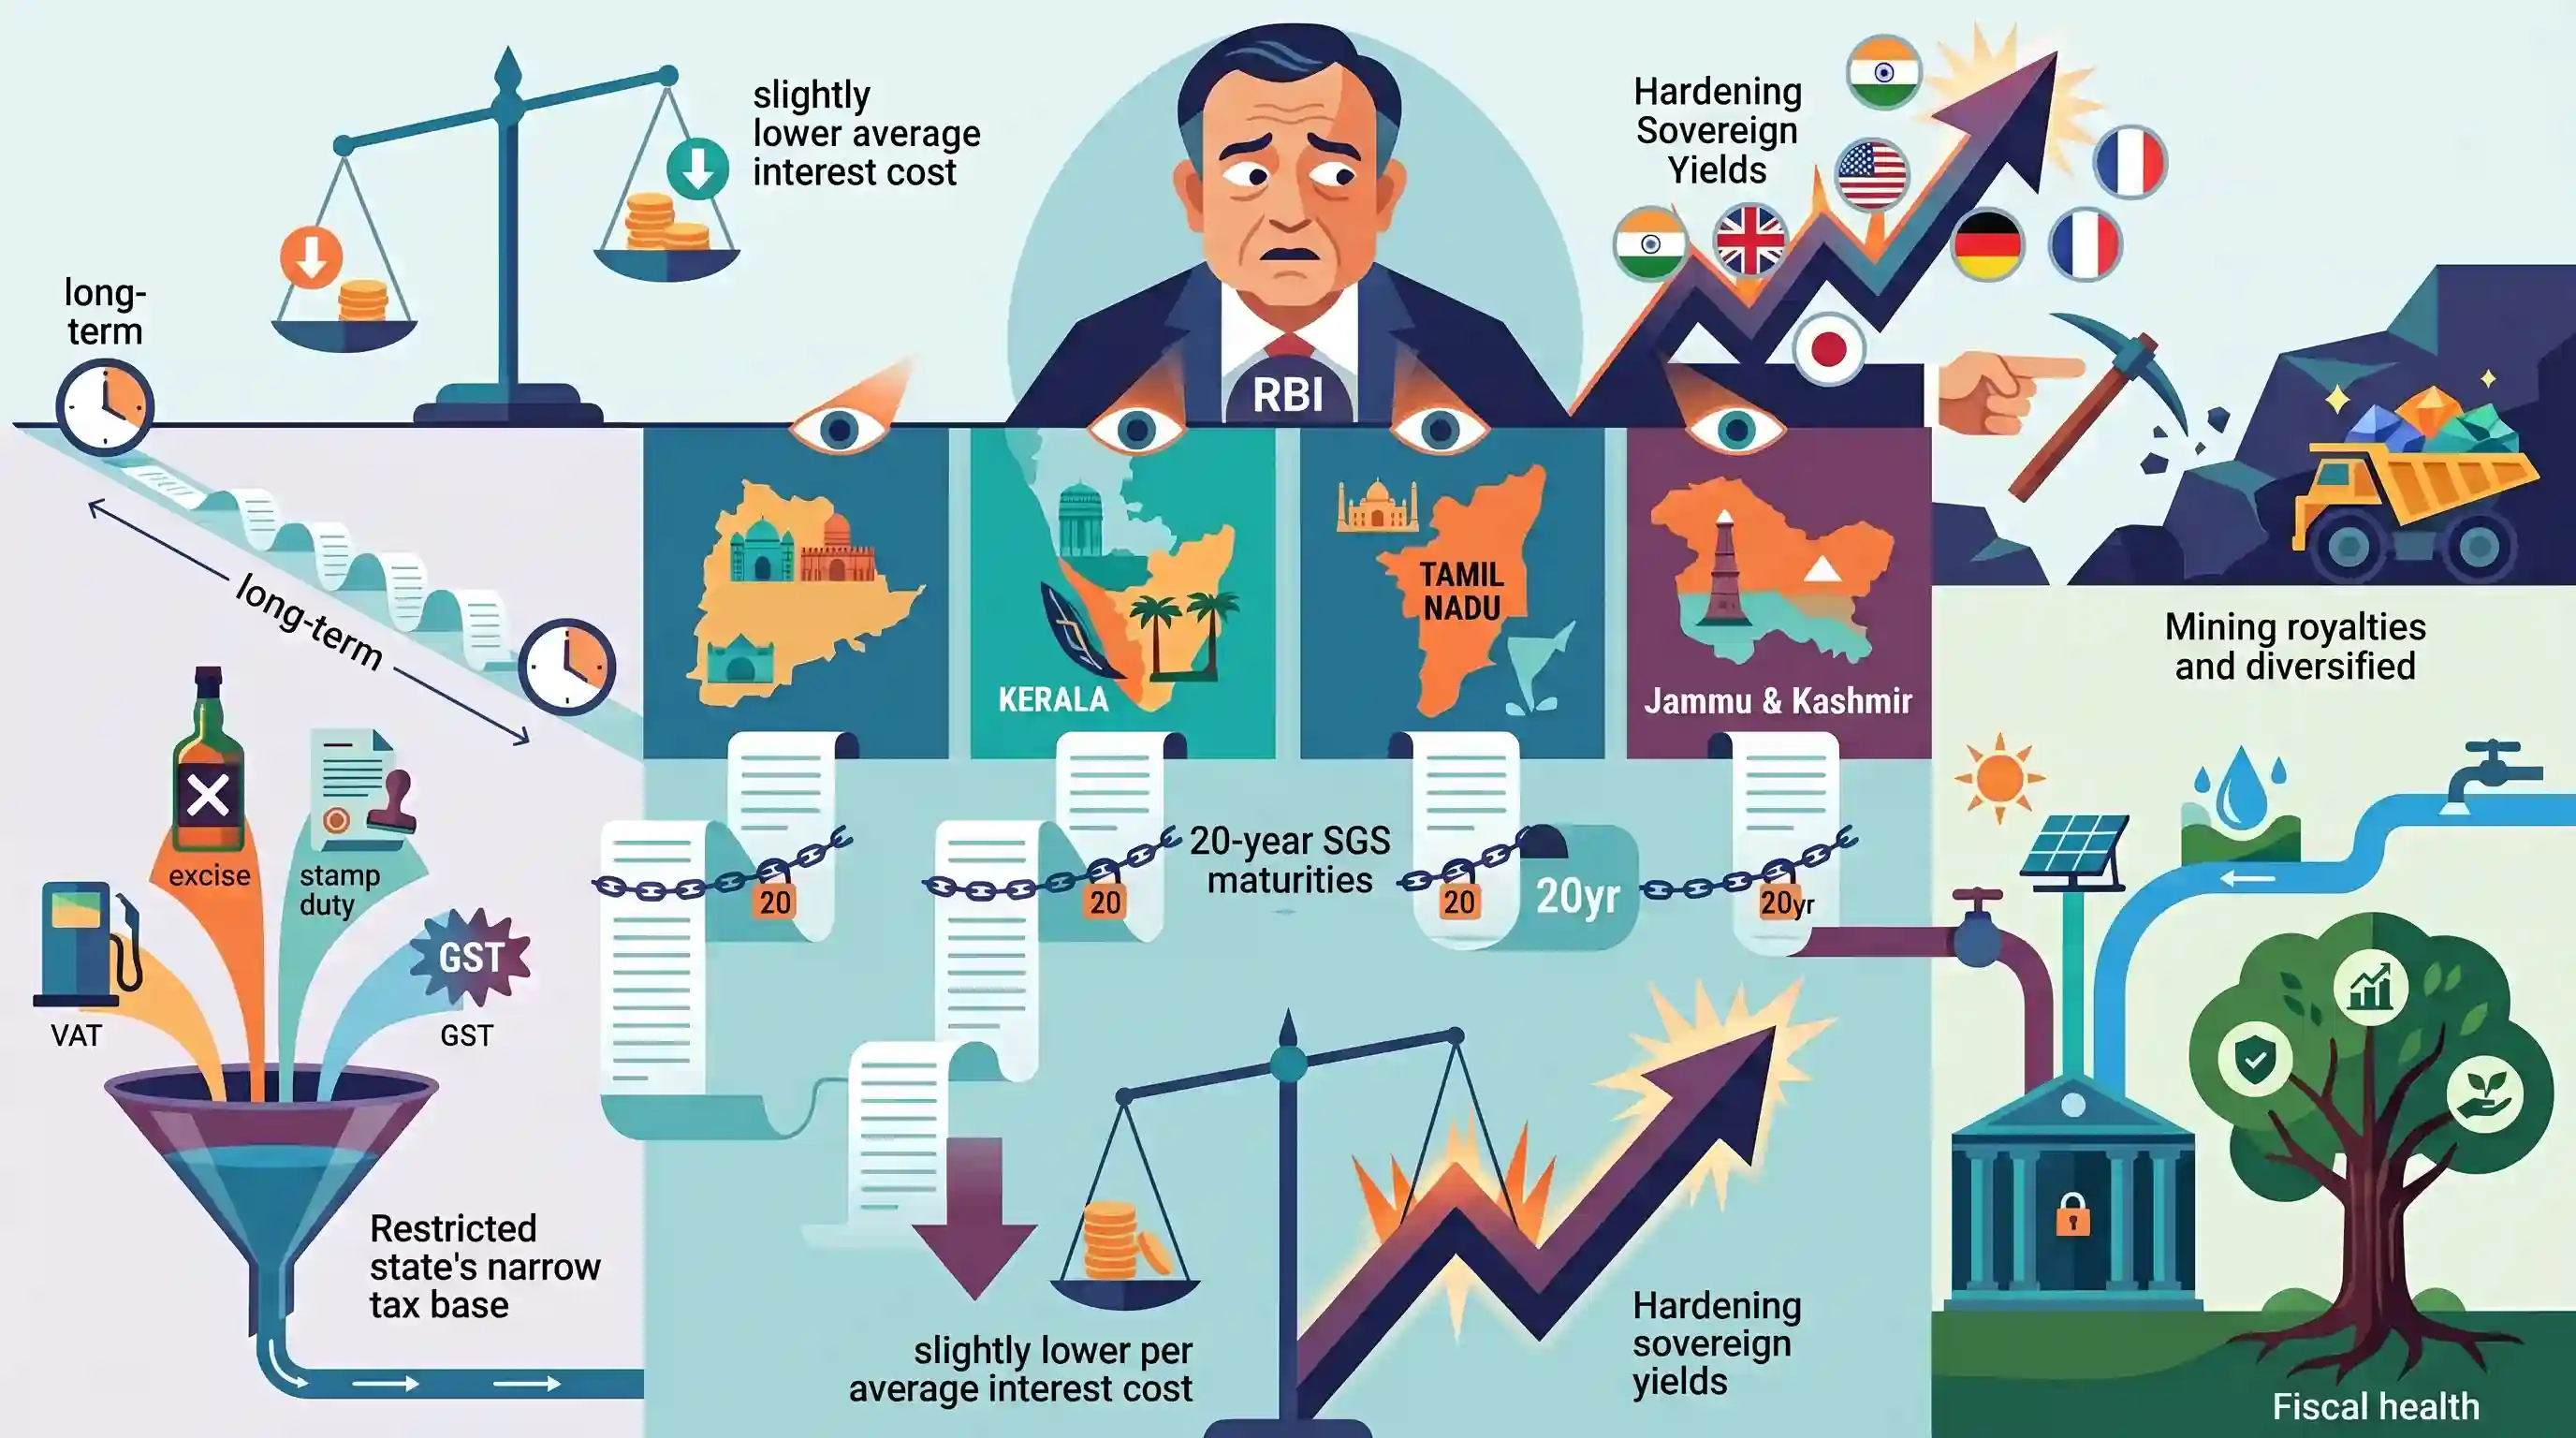
भारतीय रिजर्व बैंक (RBI) ने राज्यों, विशेष रूप से तेलंगाना, केरल, तमिलनाडु और जम्मू-कश्मीर द्वारा 20 वर्षों से अधिक की परिपक्वता (maturity) वाली दीर्घकालिक राज्य सरकारी प्रतिभूतियां (SGS) जारी करने की बढ़ती प्रवृत्ति पर चिंता जताई है। हालांकि यह रणनीति सार्वजनिक ऋण की औसत ब्याज लागत को मामूली रूप से कम करती है, लेकिन यह राज्यों को ऐसे समय में दीर्घकालिक ऋण शोधन प्रतिबद्धताओं में बांध देती है जब सॉवरेन यील्ड (sovereign yields) बढ़ रही हैं। इस तथ्य को देखते हुए कि राज्य एक संकीर्ण कर आधार—मुख्य रूप से GST, ईंधन VAT, शराब उत्पाद शुल्क और स्टाम्प शुल्क—पर अत्यधिक निर्भर हैं, RBI ने उनसे दीर्घकालिक राजकोषीय स्वास्थ्य और ऋण स्थिरता सुनिश्चित करने के लिए खनन रॉयल्टी जैसे अपने गैर-कर राजस्व का विविधीकरण और विस्तार करने का आग्रह किया है।
मुख्य बिंदु
- राज्य तेजी से 20 वर्ष से अधिक की अवधि वाली राज्य सरकार की प्रतिभूतियां (SGS) जारी कर रहे हैं, जिसमें तेलंगाना अपनी कुल जारी प्रतिभूतियों के 28.2% के साथ इस श्रेणी में सबसे आगे है।
- यद्यपि लंबी अवधि बकाया ऋण की औसत ब्याज दर को मामूली रूप से कम करती है, लेकिन बॉन्ड यील्ड (bond yields) में वृद्धि के बीच यह राज्यों को विस्तारित अवधि के लिए ऋण पुनर्भुगतान के दायित्वों में बांध देती है।
- राज्यों का राजस्व कर के कुछ ही स्रोतों में अत्यधिक केंद्रित बना हुआ है, मुख्य रूप से GST, पेट्रोलियम पर VAT, शराब पर राज्य उत्पाद शुल्क और अचल संपत्ति पर स्टाम्प शुल्क।
- ऋण स्थिरता सुनिश्चित करने के लिए, RBI ने राज्यों को खनन और उत्खनन से प्राप्त रॉयल्टी जैसे गैर-कर राजस्व को बढ़ाने पर आक्रामक रूप से ध्यान केंद्रित करने की सलाह दी है।
महत्वपूर्ण शब्द
राज्य विकास ऋण (SDLs)

राज्य सरकारों द्वारा अपने राजकोषीय घाटे के वित्तपोषण के लिए जारी की जाने वाली दिनांकित प्रतिभूतियाँ। इनकी नीलामी RBI द्वारा की जाती है और ये आमतौर पर केंद्र सरकार की प्रतिभूतियों की तुलना में थोड़ा अधिक यील्ड (yield) प्रदान करती हैं।
UPSC context
GS पेपर III: सार्वजनिक वित्त। राज्य-स्तरीय उधारी, राजकोषीय घाटा और RBI की भूमिका को समझने के लिए आवश्यक।
बॉन्ड यील्ड
एक निवेशक को किसी बॉन्ड पर मिलने वाली प्रतिफल (रिटर्न) की प्रभावी दर। 'Hardening' तब होती है जब यील्ड (yields) बढ़ती है (और कीमतें गिरती हैं), जिससे नए ऋण के लिए सरकार की उधारी लागत बढ़ जाती है।
UPSC context
GS पेपर III: भारतीय अर्थव्यवस्था। मौद्रिक नीति संचरण, ब्याज दर व्यवस्थाओं और पूंजी बाजार की गतिशीलता के विश्लेषण के लिए महत्वपूर्ण।
ऋण वहनीयता
एक सरकार की अपने ऋण दायित्वों को पूरा करने की क्षमता, जिसमें आवश्यक विकासात्मक व्यय से समझौता किए बिना, डिफॉल्ट का सहारा लिए बिना, या असाधारण वित्तीय सहायता की आवश्यकता के बिना ऋण भुगतान सुनिश्चित किया जाता है।
UPSC context
GS पेपर III: सरकारी बजटिंग। राजकोषीय अनुशासन, ऋण-से-जीडीपी अनुपात और FRBM अधिनियम के ज्ञान का परीक्षण करता है।
गैर-कर राजस्व
अनिवार्य करों के अलावा अन्य स्रोतों से होने वाली सरकारी आय, जिसमें प्रशासनिक शुल्क, जुर्माना, सार्वजनिक क्षेत्र के उद्यमों से प्राप्त लाभांश और खनिजों जैसे प्राकृतिक संसाधनों से प्राप्त रॉयल्टी शामिल है।
UPSC context
GS पेपर III: संसाधनों का संग्रहण। राज्यों की राजकोषीय स्वायत्तता पर चर्चा करने और जीएसटी के सीमित आधार से परे राजस्व के विविधीकरण के लिए महत्वपूर्ण।
राजकोषीय संघवाद
सरकार के विभिन्न स्तरों (केंद्र और राज्यों) के बीच वित्तीय संबंधों और संसाधनों के आवंटन की प्रणाली, जो अनुच्छेद 270 और 280 जैसे संवैधानिक प्रावधानों द्वारा संचालित होती है।
UPSC context
GS पेपर II/III: शासन और अर्थव्यवस्था। केंद्र-राज्य वित्तीय संबंधों, कर हस्तांतरण और क्षैतिज समानता (horizontal equity) पर केंद्रित है।
वस्तु एवं सेवा कर (GST)
वस्तुओं और सेवाओं की आपूर्ति पर लगाया जाने वाला एक व्यापक, बहु-चरणीय और गंतव्य-आधारित अप्रत्यक्ष कर, जो एक एकीकृत राष्ट्रीय बाजार बनाने के लिए कई केंद्रीय और राज्य करों को प्रतिस्थापित करता है।
UPSC context
GS पेपर III: कराधान। राजकोषीय नीति, सहकारी संघवाद और सरकारी राजस्व संरचनाओं की चर्चाओं का केंद्र।
प्रारंभिक ट्रैप
राज्य सरकारें बाजार ऋण संबंधी आवश्यकताओं को पूरा करने के लिए दीर्घकालिक दिनांकित प्रतिभूतियां (dated securities) और अल्पकालिक ट्रेजरी बिल (Treasury Bills) दोनों जारी कर सकती हैं।
राज्य दीर्घकालिक स्टेट डेवलपमेंट लोन (SDLs) जारी कर सकते हैं लेकिन ट्रेजरी बिल (Treasury Bills) जारी नहीं कर सकते। अल्पकालिक तरलता के लिए केवल केंद्र सरकार ही T-Bills जारी कर सकती है।
संबंधित अवधारणाएँ
अनुच्छेद 293 के तहत राज्यों द्वारा ऋण लेने पर संवैधानिक सीमाएं क्या हैं?
- घरेलू बाधाएं: राज्य केवल भारत के राज्यक्षेत्र के भीतर ही राज्य की संचित निधि की प्रतिभूति पर ऋण ले सकते हैं।
- केंद्र की सहमति: यदि केंद्र द्वारा दिया गया या गारंटीकृत कोई भी पिछला ऋण बकाया है, तो केंद्र सरकार की पूर्व सहमति अनिवार्य है।
- बाह्य ऋण: राज्य सरकारें विदेशी संस्थाओं से सीधे बाह्य वाणिज्यिक उधारी या संप्रभु ऋण नहीं जुटा सकती हैं।
GST व्यवस्था के बाहर राज्यों के लिए राजस्व के प्राथमिक स्रोत क्या हैं?
- गैर-समाहित कर: राज्यों का कर राजस्व काफी हद तक शराब पर राज्य उत्पाद शुल्क, पेट्रोलियम उत्पादों पर VAT और संपत्ति पंजीकरण पर स्टांप शुल्क पर निर्भर करता है।
- गैर-कर राजस्व: इसमें खनन से रॉयल्टी, सिंचाई शुल्क, वानिकी प्राप्तियां और राज्य PSUs से प्राप्त लाभांश शामिल हैं, जिस पर RBI ऋण स्थिरता (debt sustainability) के लिए जोर देता है।
अंतर-विषय पैटर्न
राजकोषीय संघवाद और खनिज अधिकार
खनन रॉयल्टी जैसे गैर-कर राजस्व (non-tax revenue) पर जोर सीधे तौर पर सुप्रीम कोर्ट के उस हालिया फैसले से जुड़ा है, जिसमें खनिज अधिकारों पर कर लगाने की राज्यों की विधायी क्षमता को बरकरार रखा गया है।
सॉवरेन यील्ड और SDL स्प्रेड
बढ़ती बॉन्ड यील्ड उस स्प्रेड (प्रीमियम) को बढ़ा देती है जिसे राज्यों को केंद्रीय G-Secs की तुलना में चुकाना पड़ता है, जिससे मौद्रिक सख्ती (monetary tightening) की अवधि के दौरान राज्यों की वित्तीय स्थिति पर काफी दबाव पड़ता है।

2026 में अनुच्छेद 293 के ऋण संबंधी प्रतिबंधों (borrowing constraints), राज्यों द्वारा T-bills जारी करने की अक्षमता और GST-पश्चात गैर-कर राजस्व स्रोतों को जोड़कर एक प्रश्न की अपेक्षा करें।
संबद्ध PYQ · 3
संबद्ध PYQ · 3
- 2022PrelimsGS1
With reference to the Indian economy, consider the following statements: 1. A share of the household financial savings goes towards government borrowings. 2. Dated securities issued at market-related rates in auctions form a large component of internal debt. Which of the above statements is/are correct?
- 2019MainsGS3
Enumerate the indirect taxes which have been subsumed in the Goods and Services Tax (GST) in India. Also, comment on the revenue implications of the GST introduced in India since July 2017.
- 2025MainsGS3
Explain how the Fiscal Health Index (FHI) can be used as a tool for assessing the fiscal performance of states in India. In what way would it encourage the states to adopt prudent and sustainable fiscal policies?
