भारत में प्रमुख खंडों में वाणिज्यिक बीमा दरों में आई गिरावट
स्रोत:इंडियन एक्सप्रेस ↗
क्यों मायने रखता है
वाणिज्यिक बीमा क्षेत्र की गतिशीलता को समझना वित्तीय बाजारों, कॉर्पोरेट जोखिम न्यूनीकरण और आर्थिक लचीलेपन से संबंधित विषयों के लिए महत्वपूर्ण है। साइबर बीमा का विकसित होता परिदृश्य सीधे आंतरिक सुरक्षा चुनौतियों से जुड़ता है, जबकि जलवायु घटनाओं के विरुद्ध सुरक्षा प्रदान करने में बीमा की भूमिका आपदा प्रबंधन से जुड़ी है।
सारांश
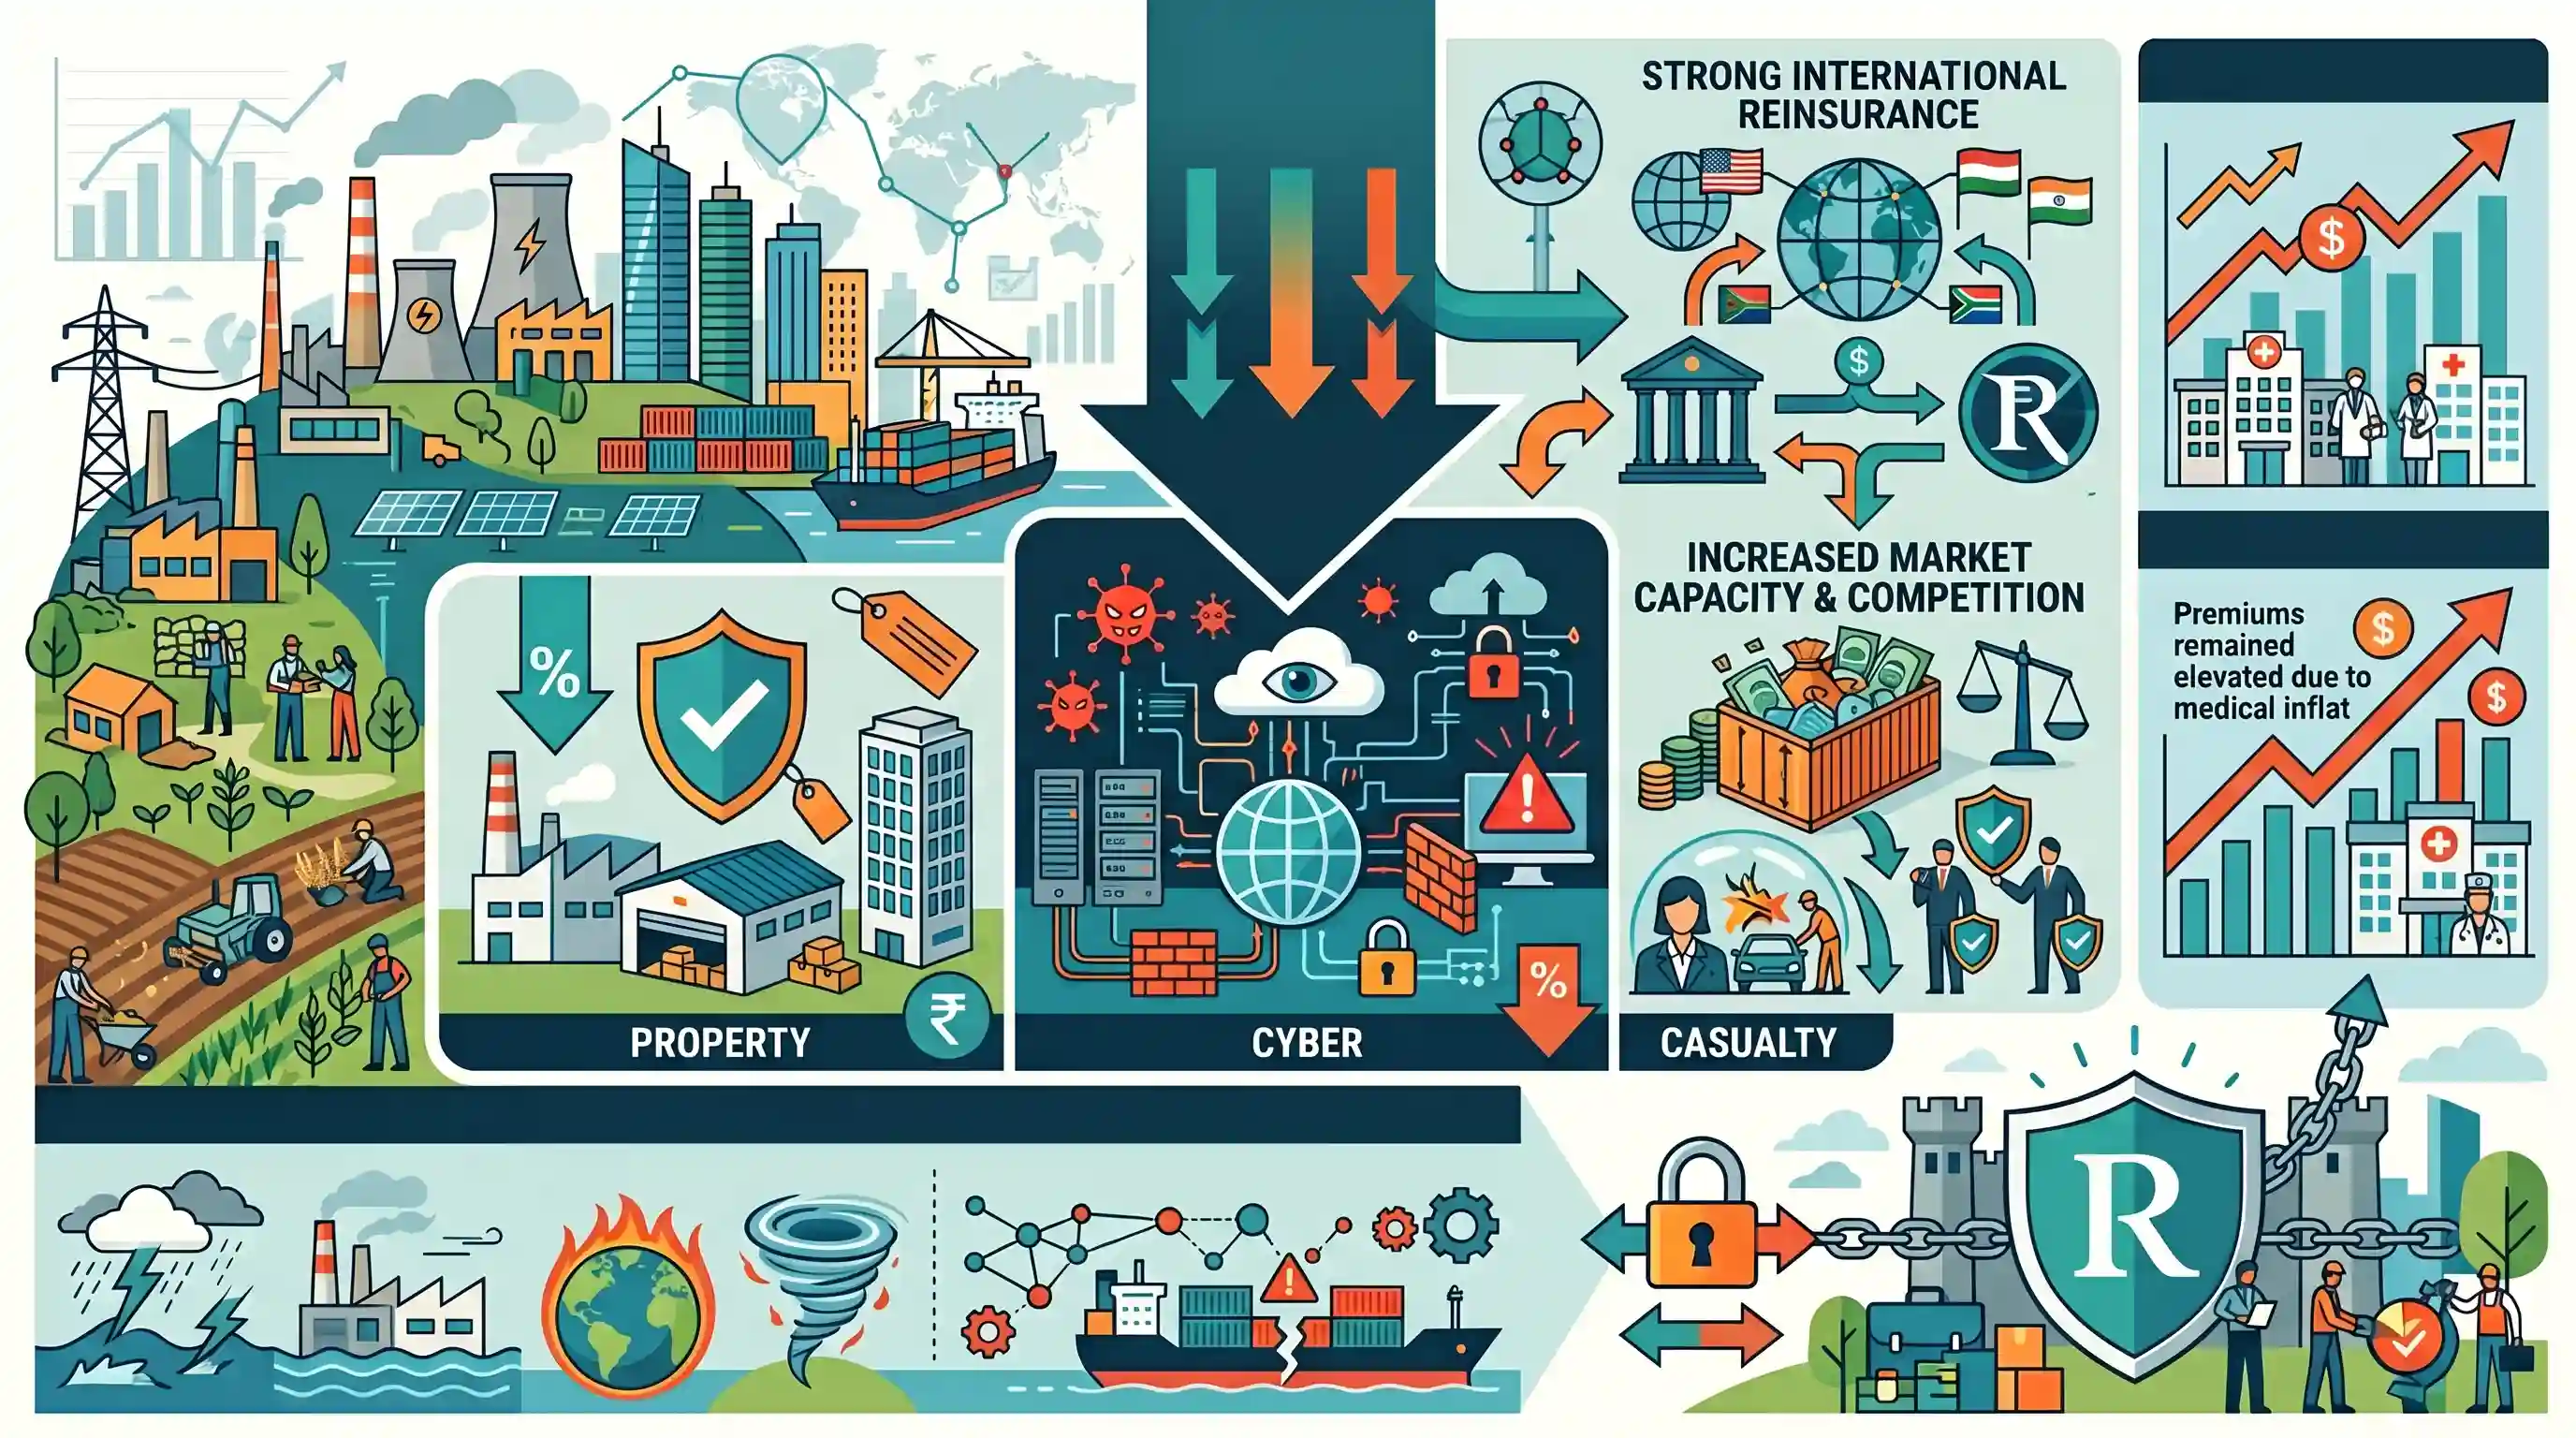
भारत में वाणिज्यिक बीमा (Commercial insurance) दरों में 2025 की चौथी तिमाही में प्रॉपर्टी, साइबर और कैजुअल्टी जैसी श्रेणियों में 25% तक की गिरावट आई। यह कमी मुख्य रूप से मजबूत अंतरराष्ट्रीय पुनर्बीमा (reinsurance) समर्थन, बाजार की बढ़ती क्षमता और बीमाकर्ताओं के बीच तीव्र प्रतिस्पर्धा के कारण हुई। उल्लेखनीय है कि वैश्विक साइबर धोखाधड़ी के मामलों में वृद्धि के बावजूद, साइबर बीमा दरों में 10-15% की कमी देखी गई। हालाँकि, निरंतर चिकित्सा मुद्रास्फीति (medical inflation) के कारण स्वास्थ्य बीमा प्रीमियम उच्च स्तर पर बना रहा। 2025 के लिए भारत में गैर-जीवन बीमाकर्ताओं (non-life insurers) द्वारा लिखित कुल प्रीमियम (gross premium underwritten) 2.50 लाख करोड़ रुपये रहा। विशेषज्ञों का मानना है कि जैसे-जैसे जलवायु संबंधी घटनाओं और आपूर्ति श्रृंखला की कमजोरियों के साथ भारत का जोखिम प्रोफाइल बदल रहा है, दीर्घकालिक कॉर्पोरेट लचीलेपन (resilience) के लिए बीमा जैसे रणनीतिक जोखिम हस्तांतरण तंत्र अत्यंत महत्वपूर्ण होंगे।
मुख्य बिंदु
- भारत में व्यावसायिक बीमा दरों में 2025 की अंतिम तिमाही में 25% तक की गिरावट देखी गई, जिसमें प्रॉपर्टी, कैजुअल्टी और वित्तीय जोखिम जैसे क्षेत्र शामिल हैं।
- साइबर धोखाधड़ी और हमलों में वैश्विक स्तर पर वृद्धि के बावजूद, बाजार में बढ़ती प्रतिस्पर्धा और उपलब्ध क्षमता के कारण साइबर बीमा दरों में विरोधाभासी रूप से 10-15% की गिरावट आई है।
- स्वास्थ्य बीमा इस प्रवृत्ति का एक अपवाद बना रहा, जिसने निरंतर चिकित्सा मुद्रास्फीति के कारण उच्च प्रीमियम दरों को बनाए रखा।
- भारत में गैर-जीवन बीमाकर्ताओं द्वारा अंडरराइट किया गया सकल प्रीमियम कैलेंडर वर्ष 2025 के दौरान 2.50 लाख करोड़ रुपये तक पहुँच गया।
- कमर्शियल इंश्योरेंस दरों में गिरावट का श्रेय मजबूत अंतरराष्ट्रीय पुनर्बीमा समर्थन, बढ़ी हुई घरेलू क्षमता और कड़ी प्रतिस्पर्धा को दिया जाता है।
- चरम मौसमी घटनाओं और सप्लाई चेन की कमजोरियों से प्रभावित भारत का बदलता कॉर्पोरेट जोखिम प्रोफाइल, दीर्घकालिक जोखिम हस्तांतरण और लचीलापन (resilience) रणनीतियों की आवश्यकता को रेखांकित करता है।
महत्वपूर्ण शब्द
पुनर्बीमा

एक ऐसी प्रणाली जिसमें एक बीमा कंपनी बड़े पैमाने पर होने वाले वित्तीय नुकसान से सुरक्षा के लिए अपने जोखिम पोर्टफोलियो का एक हिस्सा किसी अन्य बीमाकर्ता (पुनर्बीमाकर्ता) को हस्तांतरित करती है।
UPSC context
GS पेपर III (अर्थव्यवस्था); वित्तीय स्थिरता, संसाधनों के जुटाव और IRDAI की नियामक भूमिका के ज्ञान का परीक्षण करता है।
साइबर बीमा
एक विशेष बीमा उत्पाद जो साइबर हमलों, डेटा ब्रीच या डिजिटल व्यवधानों से उत्पन्न होने वाले वित्तीय नुकसान, कानूनी देनदारियों और रिकवरी लागतों को कवर करता है।
UPSC context
GS पेपर III (IT और साइबर सुरक्षा); डिजिटल लचीलापन और डिजिटल व्यक्तिगत डेटा संरक्षण (DPDP) अधिनियम के अनुपालन के लिए प्रासंगिक।
मार्श रिस्क
मार्श मैक्लेनन (Marsh McLennan) की बीमा ब्रोकिंग और जोखिम प्रबंधन शाखा, जो वाणिज्यिक प्रीमियम प्रवृत्तियों (commercial premium trends) को ट्रैक करने वाले ग्लोबल इंश्योरेंस मार्केट इंडेक्स (Global Insurance Market Index) को प्रकाशित करती है।
UPSC context
GS प्रश्नपत्र III (अर्थव्यवस्था); भारतीय उद्योगों के लिए जोखिम और पूंजी की लागत को प्रभावित करने वाले वैश्विक बाजार संकेतकों को समझना।
सकल प्रत्यक्ष लिखित प्रीमियम (GDPU)
एक विशिष्ट अवधि के दौरान पुनर्बीमा खर्चों (reinsurance expenses) के समायोजन से पहले, एक बीमा कंपनी द्वारा पॉलिसीधारकों से एकत्र की गई कुल प्रीमियम राशि।
UPSC context
GS पेपर III (अर्थव्यवस्था); बीमा क्षेत्र की वृद्धि और वित्तीय गहराई को मापने के लिए एक मुख्य मानक।
चिकित्सा मुद्रास्फीति
स्वास्थ्य सेवाओं और चिकित्सा आपूर्ति की लागत में होने वाली वार्षिक प्रतिशत वृद्धि, जो आमतौर पर सामान्य मुद्रास्फीति दर से अधिक रहती है।
UPSC context
GS पेपर II (सामाजिक न्याय/स्वास्थ्य); स्वास्थ्य देखभाल की वहनीयता और सामाजिक सुरक्षा तंत्र पर इसके प्रभाव की समझ का परीक्षण करता है।
जोखिम का हस्तांतरण
एक रणनीतिक जोखिम प्रबंधन प्रक्रिया जिसमें अनुबंध के माध्यम से एक विशिष्ट जोखिम को एक पक्ष से दूसरे पक्ष को स्थानांतरित किया जाता है, जो अक्सर बीमा के माध्यम से होता है।
UPSC context
GS Paper III (आपदा प्रबंधन); विनाशकारी घटनाओं और आर्थिक झटकों के विरुद्ध कॉर्पोरेट और राष्ट्रीय लचीलेपन (resilience) के लिए आवश्यक।
प्रारंभिक ट्रैप
घरेलू अंडरराइटिंग क्षमता में वृद्धि के कारण 2025 में भारत में सभी बीमा प्रीमियम खंडों में एक सामान्य गिरावट देखी गई।
स्वास्थ्य बीमा एक संरचनात्मक अपवाद बना रहा। जहाँ कमर्शियल लाइन्स में गिरावट आई, वहीं भारत में निरंतर दोहरे अंकों की चिकित्सा मुद्रास्फीति के कारण स्वास्थ्य प्रीमियम अत्यधिक ऊंचे बने रहे।
संबंधित अवधारणाएँ
भारतीय अर्थव्यवस्था में बीमा पैठ (Insurance Penetration) और बीमा घनत्व (Insurance Density) को कैसे मापा जाता है?
- बीमा पैठ: इसे एक दिए गए वर्ष में कुल बीमा प्रीमियम और सकल घरेलू उत्पाद (GDP) के अनुपात के रूप में मापा जाता है।
- बीमा घनत्व: कुल बीमा प्रीमियम और कुल जनसंख्या के अनुपात के रूप में गणना की जाती है, जो US डॉलर में प्रति व्यक्ति प्रीमियम को दर्शाता है।
- भारत की स्थिति: भारत की पैठ 4% के आसपास बनी हुई है, जो वैश्विक औसत से काफी पीछे है और वित्तीय समावेशन में संरचनात्मक अंतराल को उजागर करती है।
पुनर्बीमा क्या है और भारत में इसे कैसे विनियमित किया जाता है?
- मूल अवधारणा: यह अनिवार्य रूप से 'बीमाकर्ताओं के लिए बीमा' है, जहाँ कंपनियाँ भुगतान संबंधी अपनी कमजोरियों को कम करने के लिए अपने जोखिम पोर्टफोलियो के कुछ हिस्सों को अन्य संस्थाओं को स्थानांतरित करती हैं।
- भारतीय पुनर्बीमाकर्ता: भारतीय सामान्य बीमा निगम (GIC Re) ऐतिहासिक रूप से प्राथमिक घरेलू पुनर्बीमाकर्ता के रूप में कार्य करता है, हालांकि अब विदेशी पुनर्बीमाकर्ताओं को शाखाएं खोलने की अनुमति दी गई है।
- FDI और विनियमन: इस क्षेत्र को IRDAI द्वारा विनियमित किया जाता है, और बीमा कंपनियों (पुनर्बीमाकर्ताओं सहित) में स्वचालित मार्ग (automatic route) के तहत 74% तक प्रत्यक्ष विदेशी निवेश (FDI) की अनुमति है।
अंतर-विषय पैटर्न
जलवायु जोखिम और पैरामीट्रिक बीमा
बढ़ती चरम मौसमी घटनाएँ GS3 आपदा प्रबंधन को अर्थव्यवस्था से जोड़ती हैं। कैटास्ट्रोफी (CAT) बॉन्ड और पैरामीट्रिक इंश्योरेंस जैसे रणनीतिक जोखिम हस्तांतरण उपकरण इन जलवायु-प्रेरित कॉर्पोरेट देनदारियों को कवर करने के लिए विकसित हो रहे हैं।
चिकित्सा मुद्रास्फीति और OOPE का बोझ
जहाँ कमर्शियल दरों में गिरावट आ रही है, वहीं 12-14% की निरंतर मेडिकल इन्फ्लेशन स्वास्थ्य प्रीमियम को उच्च बनाए रखती है। यह भारत के पुराने समय से चले आ रहे उच्च Out-of-Pocket Expenditure (OOPE) को कम करने के राष्ट्रीय सार्वजनिक स्वास्थ्य प्रयासों को सीधे तौर पर कमजोर करता है।
साइबर धोखाधड़ी बनाम अंडरराइटिंग क्षमता
वैश्विक साइबर हमलों (GS3 Security) में वृद्धि के बावजूद, बाजार में ओवरकैपेसिटी (overcapacity) के कारण साइबर बीमा प्रीमियम में गिरावट आई, जो यह दर्शाता है कि कैसे वित्तीय बाजार की गतिशीलता अस्थायी रूप से वास्तविक जमीनी स्तर के जोखिमों से अलग हो सकती है।

2026 के GS3 में एक ऐसे प्रश्न की अपेक्षा करें जो इस बात का मूल्यांकन करे कि कैसे जलवायु-प्रेरित कॉर्पोरेट जोखिमों के लिए CAT बॉन्ड्स जैसे नवीन वित्तीय हस्तांतरण तंत्रों की आवश्यकता है।
संबद्ध PYQ · 4
संबद्ध PYQ · 4
- 2022MainsGS3
Is inclusive growth possible under market economy ? State the significance of financial inclusion in achieving economic growth in India.
- 2024MainsGS3
What is disaster resilience? How is it determined? Describe various elements of a resilience framework. Also mention the global targets of Sendai Framework for Disaster Risk Reduction (2015–2030).
- 2017MainsGS3
Discuss the potential threats of Cyber attack and the security framework to prevent it.
- 2020PrelimsGS1
In India, under cyber insurance for individuals, which of the following benefits are generally covered, in addition to payment for the loss of funds and other benefits? 1. Cost of restoration of the computer system in case of malware disrupting access to one's computer 2. Cost of a new computer if some miscreant wilfully damages it, if proved so 3. Cost of hiring a specialized consultant to minimize the loss in case of cyber extortion 4. Cost of defence in the Court of Law if any third party files a suit Select the correct answer using the code given below:
