अग्रिम कर हस्तांतरण भुगतान और उत्तर प्रदेश में सहकारी संघवाद
स्रोत:uni-india ↗
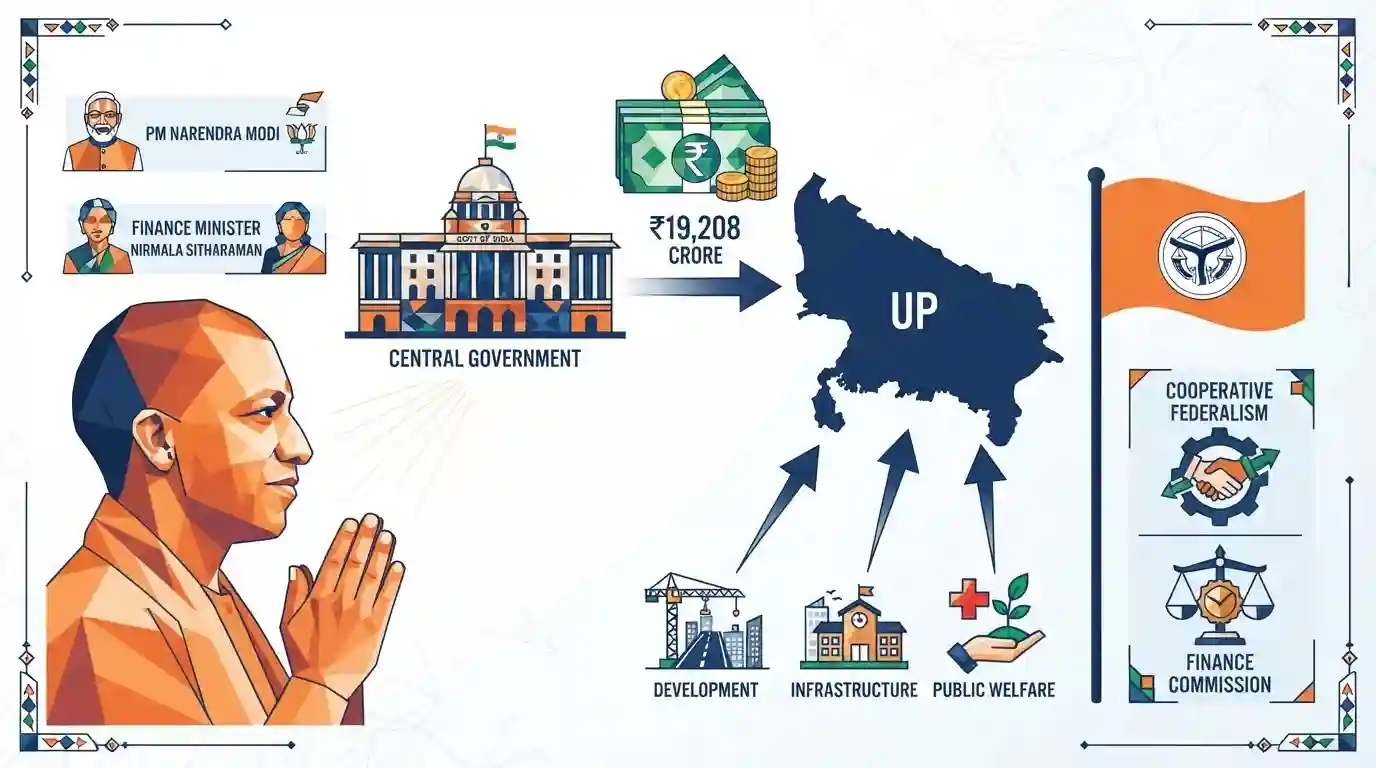
क्यों मायने रखता है
केंद्र-राज्य वित्तीय संबंधों और व्यवहार में सहकारी संघवाद का एक व्यावहारिक उदाहरण प्रस्तुत करता है, जो वित्त आयोग द्वारा कर हस्तांतरण के संवैधानिक अधिदेश (अनुच्छेद 280) को रेखांकित करता है।
सारांश
उत्तर प्रदेश को केंद्र सरकार से अग्रिम कर हस्तांतरण (tax devolution) किस्त के रूप में 19,208 करोड़ रुपये प्राप्त हुए हैं। मुख्यमंत्री योगी आदित्यनाथ ने प्रधानमंत्री नरेंद्र मोदी और वित्त मंत्री निर्मला सीतारमण के प्रति आभार व्यक्त किया और कहा कि यह राशि जारी होना "सहकारी संघवाद" (cooperative federalism) को दर्शाता है तथा इससे राज्य-स्तरीय विकास, बुनियादी ढांचे (infrastructure) और जन कल्याण को मदद मिलेगी।
मुख्य बिंदु
- केंद्र सरकार ने कर हस्तांतरण की अग्रिम किस्त के रूप में उत्तर प्रदेश को 19,208 करोड़ रुपये जारी किए।
- मुख्यमंत्री योगी आदित्यनाथ ने रेखांकित किया कि यह वित्तीय सहायता सहकारी संघवाद की भावना को प्रतिबिंबित करती है।
- इस धनराशि का उद्देश्य राज्य की वित्तीय क्षमता, विकास कार्यों, बुनियादी ढांचा निर्माण और जन कल्याणकारी पहलों को बढ़ावा देना है।
महत्वपूर्ण शब्द
सहकारी संघवाद

एक ऐसा सिद्धांत जिसमें केंद्र और राज्य सरकारें अलग-थलग रहकर या ऊपर से नीचे के दृष्टिकोण (top-down approach) से कार्य करने के बजाय, राष्ट्रीय लक्ष्यों को प्राप्त करने के लिए भागीदारों के रूप में सहयोग करती हैं। यह टकराव को कम करता है और साझा विकास को बढ़ावा देता है।
UPSC context
GS Paper 2 (भारतीय राजव्यवस्था) के लिए महत्वपूर्ण। अक्सर यह परीक्षण करने के लिए प्रश्न पूछे जाते हैं कि राजकोषीय नीतियां, परिषदें या योजनाएं किस प्रकार सहकारी बनाम प्रतिस्पर्धी संघवाद को प्रतिबिंबित करती हैं।
कर हस्तांतरण
केंद्र सरकार की शुद्ध कर प्राप्तियों (विभाज्य पूल) के एक अनुशंसित हिस्से को राज्य सरकारों को हस्तांतरित करने की संवैधानिक व्यवस्था (अनुच्छेद 270), जो राज्यों के लिए बिना शर्त राजस्व सुनिश्चित करती है।
UPSC context
GS पेपर 2 (राजव्यवस्था) और GS पेपर 3 (अर्थव्यवस्था) के लिए अत्यधिक प्रासंगिक, विशेष रूप से केंद्र-राज्य वित्तीय संबंधों और राजकोषीय संघवाद से संबंधित।
वित्त आयोग
अनुच्छेद 280 के तहत प्रत्येक पांच वर्ष में गठित एक संवैधानिक निकाय। यह केंद्र और राज्यों के बीच केंद्रीय करों के विभाज्य पूल के वितरण (ऊर्ध्वाधर और क्षैतिज हस्तांतरण) के सूत्र की सिफारिश करता है।
UPSC context
GS Paper 2 (संवैधानिक निकाय) और GS 3 का एक मुख्य विषय। UPSC इसकी संरचना, अधिदेश और विशिष्ट सिफारिशों का परीक्षण करता है।
करों का विभाज्य पूल
केंद्र सरकार द्वारा एकत्र किए गए कुल कर राजस्व का वह हिस्सा जिसे राज्यों के साथ साझा किया जाता है। इसमें आयकर और GST जैसे कर शामिल हैं, लेकिन उपकर (cess) और अधिभार (surcharge) को इससे पूरी तरह से बाहर रखा जाता है।
UPSC context
GS Paper 3 (भारतीय अर्थव्यवस्था) के लिए महत्वपूर्ण। UPSC अक्सर इसकी संरचना और उपकरों (cesses) को बाहर रखने से जुड़े मुद्दों के बारे में पूछता है।
केंद्र सरकार
भारतीय सरकार का संघीय स्तर, जो नई दिल्ली में स्थित है। इसके पास संघ सूची पर अनन्य शक्तियां हैं, यह समवर्ती शक्तियों को साझा करता है, और राष्ट्रीय कर राजस्व का अधिकांश हिस्सा एकत्र करता है।
UPSC context
GS Paper 2 (राजव्यवस्था) के लिए बुनियादी। इसकी संवैधानिक शक्तियों, राजस्व जुटाने की क्षमता और राज्य सरकारों के साथ संबंधों के संदर्भ में परीक्षण किया जाता है।
प्रारंभिक ट्रैप
"वित्त आयोग वह संवैधानिक प्राधिकरण है जो हस्तांतरण के लिए करों की 'निवल प्राप्तियों' को निर्धारित और प्रमाणित करता है।"
अनुच्छेद 279 के तहत, भारत के नियंत्रक और महालेखापरीक्षक (CAG) ही 'निवल प्राप्तियों' (net proceeds) को निर्धारित और प्रमाणित करते हैं, न कि वित्त आयोग।
संबंधित अवधारणाएँ
अनुच्छेद 270 के तहत विभाज्य पूल (Divisible Pool) में क्या शामिल होता है?
- समावेशन: इसमें केंद्र द्वारा लगाए जाने वाले अधिकांश केंद्रीय कर और शुल्क शामिल हैं, जो राज्यों के साथ साझा किए जाने वाले कोष का निर्माण करते हैं।
- अपवर्जन: इसमें अनुच्छेद 268, 269 और 269A के तहत एकत्र किए जाने वाले उपकर, अधिभार और करों (जैसे, IGST) को स्पष्ट रूप से बाहर रखा गया है।
- शुद्ध प्राप्तियां: वितरण 'शुद्ध प्राप्तियों' (कुल राजस्व में से संग्रह लागत को घटाकर) पर निर्भर करता है, जिसे कानूनी रूप से CAG द्वारा प्रमाणित किया जाता है।
क्षैतिज कर हस्तांतरण के प्राथमिक मानदंड क्या हैं?
- आय की दूरी: सर्वाधिक भारांश (45%) किसी राज्य की सर्वाधिक आय वाले राज्य से प्रति व्यक्ति आय की दूरी को मापने के लिए दिया गया है।
- जनसंख्या एवं जनसांख्यिकी: 2011 की जनगणना (15%) और जनसांख्यिकीय प्रदर्शन/जनसंख्या नियंत्रण के लिए पुरस्कार (12.5%) का उपयोग करते हुए कुल 27.5% का संयुक्त भारांश।
- अन्य कारक: क्षेत्रफल (15%), वन और पारिस्थितिकी (10%), और कर/राजकोषीय प्रयास (2.5%) संसाधन वितरण मैट्रिक्स को संतुलित करते हैं।
अंतर-विषय पैटर्न
वित्तीय हस्तांतरण + प्रतिस्पर्धी संघवाद
क्षैतिज हस्तांतरण में 'कर और राजकोषीय प्रयास' और 'जनसांख्यिकीय प्रदर्शन' जैसे मानदंड एक प्रतिस्पर्धी तत्व पेश करते हैं, जो एक सहकारी ढांचे के भीतर राज्यों को बेहतर जनसंख्या नियंत्रण और राजस्व सृजन के लिए पुरस्कृत करते हैं।
अग्रिम हस्तांतरण + राज्य का पूंजीगत व्यय
अग्रिम कर की किस्तें जारी करने से राज्यों को फ्रंट-लोडेड तरलता (front-loaded liquidity) प्राप्त होती है, जिससे वे महंगी बाजार उधारी का सहारा लिए बिना वित्त वर्ष की शुरुआत में ही अपने पूंजीगत व्यय (Capex) लक्ष्यों को पूरा करने में सक्षम होते हैं।

अनुच्छेद 279 (शुद्ध प्राप्तियों में CAG की भूमिका) और 16वें वित्त आयोग के हस्तांतरण मानदंडों (devolution criteria) को मिलाकर एक बहु-कथनी प्रश्न (multi-statement question) की उम्मीद करें।
संबद्ध PYQ · 4
संबद्ध PYQ · 4
- 2018UPPSC_PRELIMSGS1
The recommendations of Sarkaria Commission relate to which of the following?
- 2021UPPSC_PRELIMSGS1
The primary duty of the Finance Commission of India is
- 2024UPPSC_PRELIMSGS1
Match List-I: (A) Cooperative Federalism (B) Bargaining Federalism (C) Quasi Federalism (D) Federalism with Centralising Tendency List-II: 1. K.C. Wheare 2. Ivor Jennings 3. Morris-Jones 4. Granville Austin
- 2024UPPSC_PRELIMSGS1
Which one of the following is correctly matched? Constitutional Body — Constitutional Article
