कर्नाटक कर हस्तांतरण अभियान और राजकोषीय संघवाद की मांगें
स्रोत:द हिंदू ↗
क्यों मायने रखता है
क्षैतिज और ऊर्ध्वाधर कर हस्तांतरण के मानदंडों पर बहस भारत के राजकोषीय संघवाद (fiscal federalism) के केंद्र में है। उपकरों (cesses) के कारण विभाज्य पूल (divisible pool) के सिमटने और जनसांख्यिकीय प्रदर्शन के दंड (penalization) को लेकर राज्यों की शिकायतें सीधे तौर पर GS2 Centre-State relations से जुड़ती हैं, जो इसे Prelims और Mains दोनों के लिए एक अत्यधिक संभावित क्षेत्र बनाती हैं।
सारांश
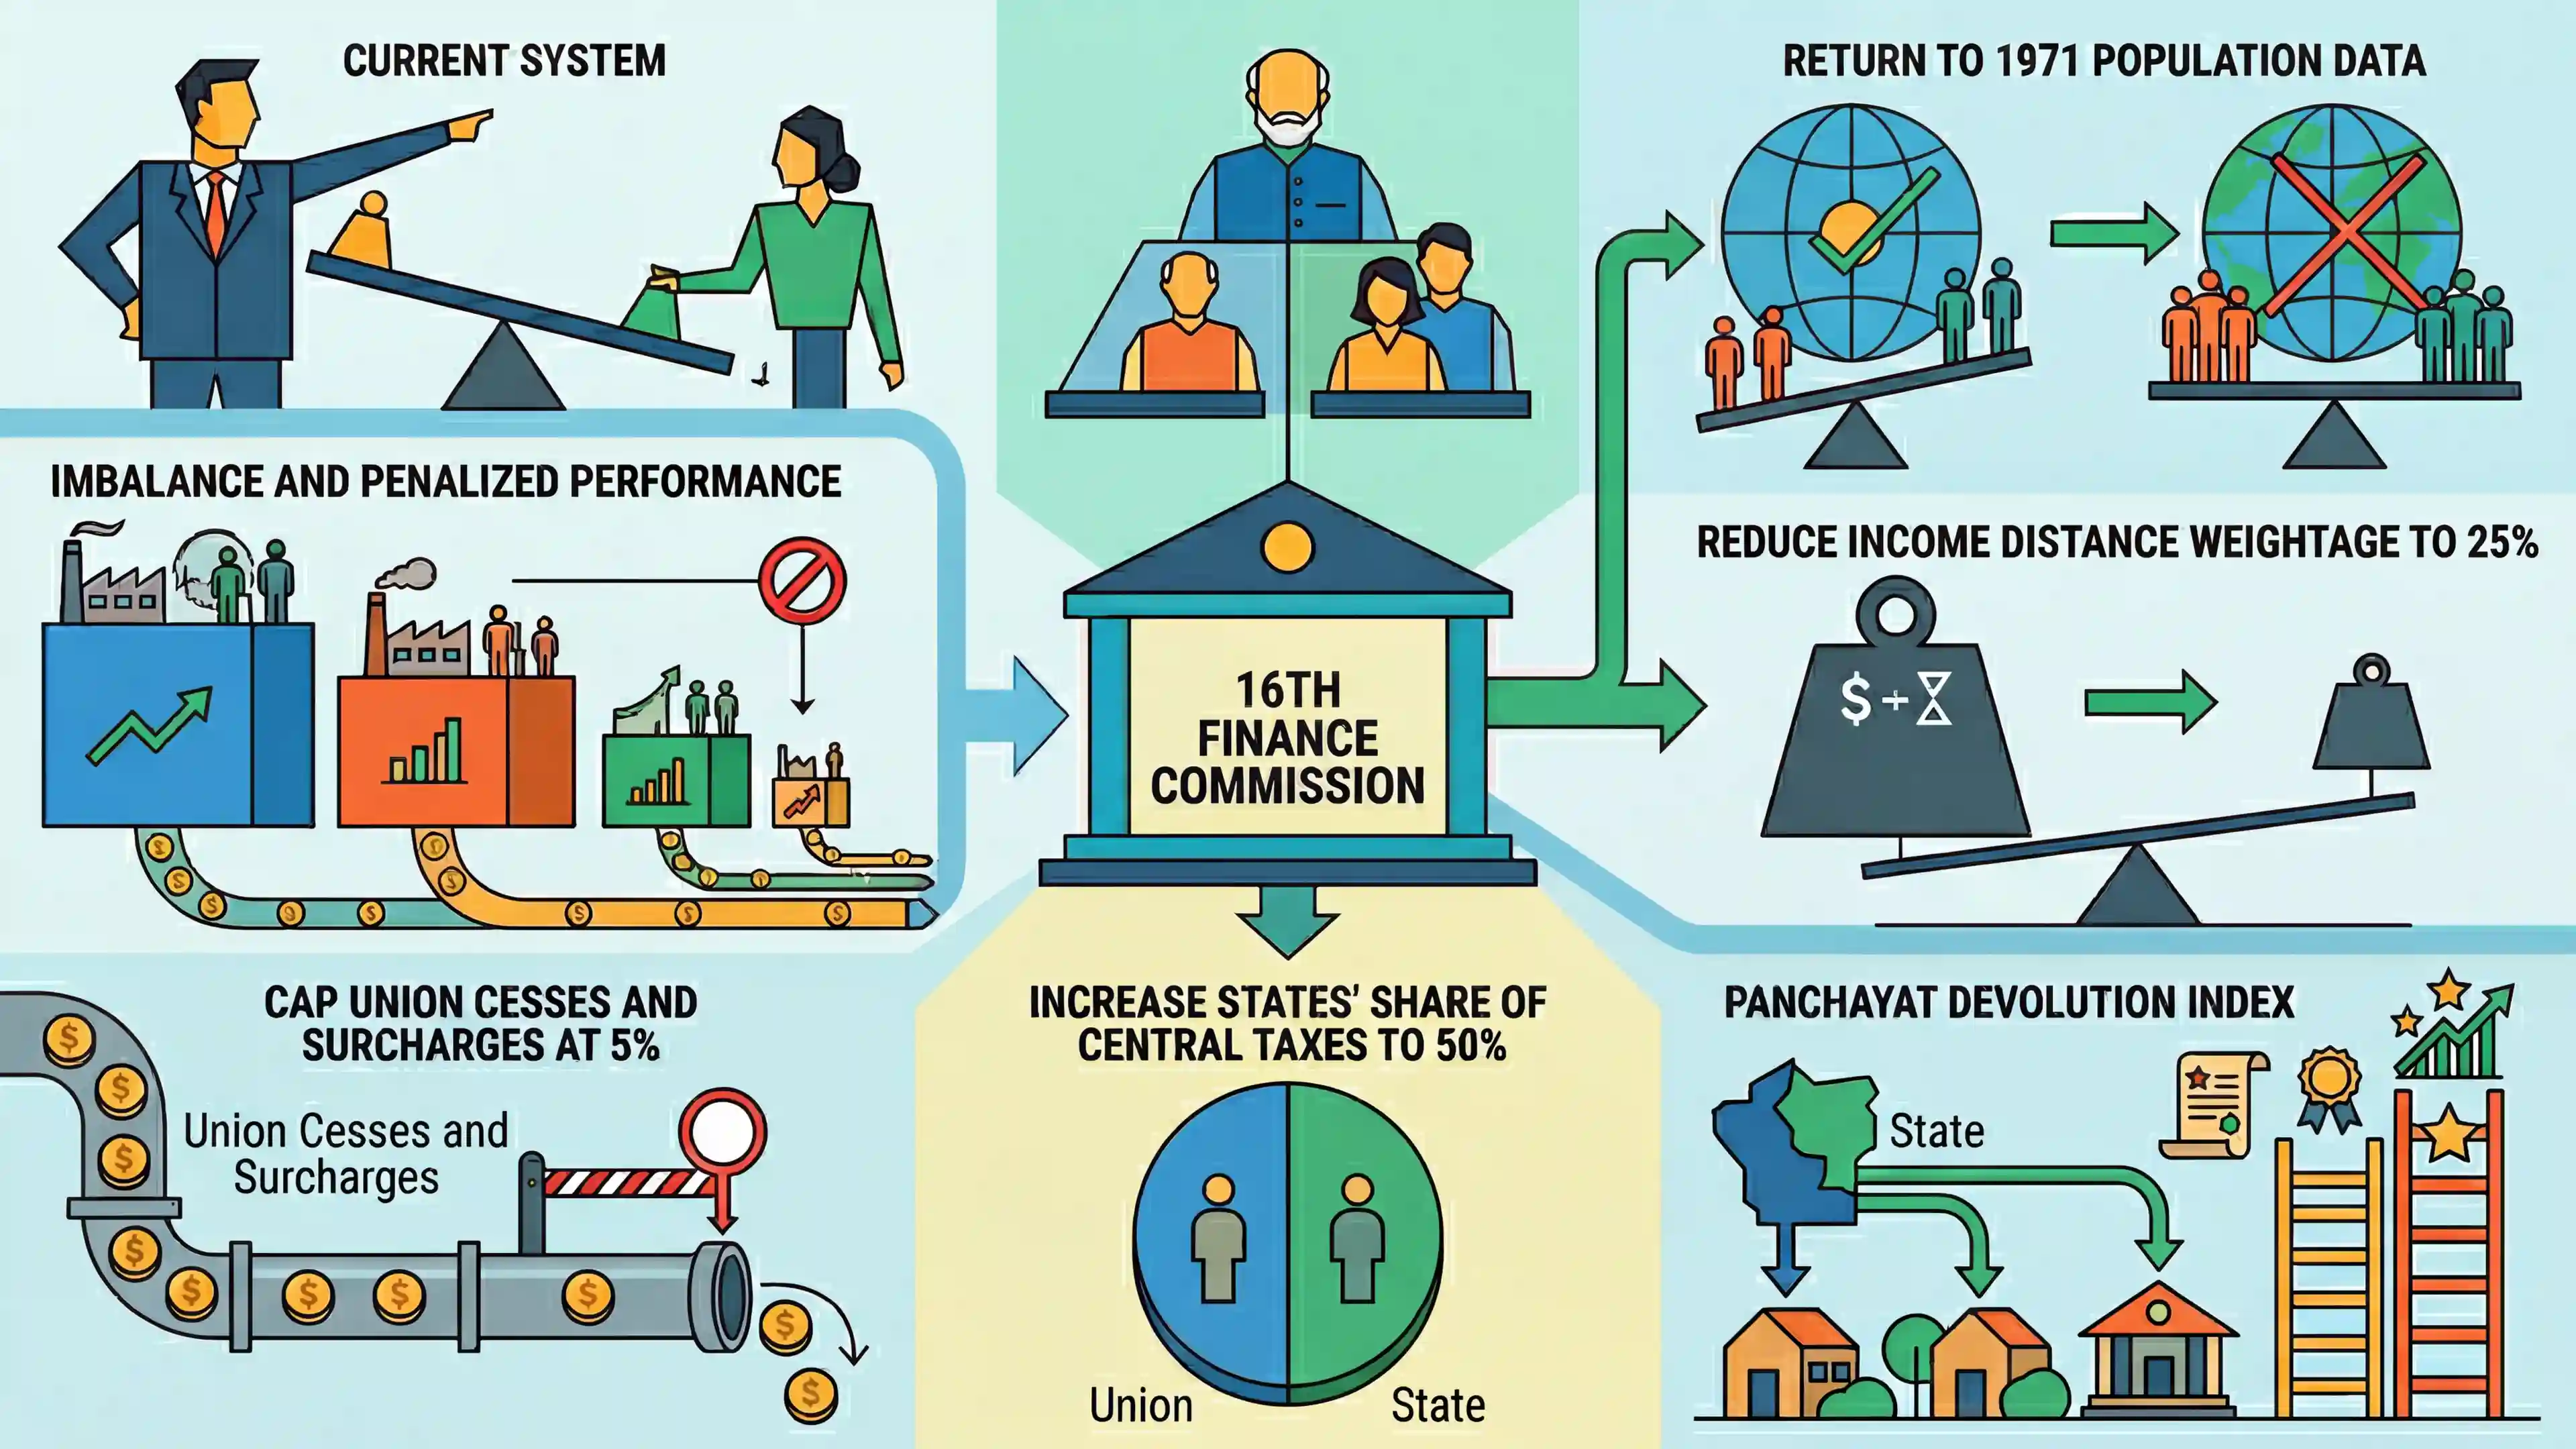
कर्नाटक के मुख्यमंत्री सिद्धारमैया ने 'Justice for Karnataka — Fair Share, Strong Federalism' (कर्नाटक के लिए न्याय — उचित हिस्सा, मजबूत संघवाद) अभियान की शुरुआत की, जिसमें 16वें वित्त आयोग से कर हस्तांतरण (tax devolution) में संरचनात्मक असंतुलन को दूर करने का आग्रह किया गया है। राज्य का दावा है कि वर्तमान प्रणाली बेहतर प्रदर्शन करने वाले राज्यों को दंडित करती है। राज्य ने 1971 के जनसंख्या आंकड़ों को आधार बनाने, आय अंतराल (income distance) के वेटेज को घटाकर 25% करने और केंद्रीय उपकर (cess) व अधिभार (surcharge) को 5% पर सीमित करने की मांग की है। इसके अतिरिक्त, इसमें केंद्रीय करों में राज्यों की हिस्सेदारी बढ़ाकर 50% करने और स्थानीय शासन को पुरस्कृत करने के लिए एक पंचायत हस्तांतरण सूचकांक (Panchayat devolution index) शुरू करने का आह्वान किया गया है।
मुख्य बिंदु
- कर्नाटक ने केंद्रीय बजट से पहले केंद्रीय कर हस्तांतरण में उचित हिस्सेदारी की वकालत करने के लिए 'जस्टिस फॉर कर्नाटक' अभियान शुरू किया है।
- राज्य का तर्क है कि वर्तमान फॉर्मूला विकास और जनसंख्या नियंत्रण में अच्छा प्रदर्शन करने वाले राज्यों को दंडित करता है, जिससे इसकी कर हिस्सेदारी 4.71% से घटकर 3.64% हो गई है।
- 16वें वित्त आयोग से की गई प्रमुख मांगों में भारांक (weightage) के लिए 1971 की जनसंख्या जनगणना पर वापस लौटना और 'आय की दूरी' (income distance) मानदंड के भारांक को 45% से घटाकर 25% करना शामिल है।
- कर्नाटक ने विकेंद्रीकरण को प्रोत्साहित करने के लिए एक नए 'पंचायत हस्तांतरण सूचकांक' (Panchayat devolution index) का प्रस्ताव दिया है और पारिस्थितिकी एवं कल्याण कर्नाटक (Kalyana Karnataka) क्षेत्र के लिए विशेष अनुदान का अनुरोध किया है।
- राज्य ने आगे केंद्र से विभाज्य कर पूल (divisible tax pool) का विस्तार करने के लिए उपकर (cess) और अधिभार (surcharge) को 5% पर सीमित करने और राज्यों की कुल कर हिस्सेदारी को बढ़ाकर 50% करने का आग्रह किया।
महत्वपूर्ण शब्द
राजकोषीय संघवाद

केंद्र और राज्य सरकारों के बीच वित्तीय संबंध, जो कराधान शक्तियों के वितरण, व्यय उत्तरदायित्वों और वित्त आयोग जैसे संस्थागत तंत्रों के माध्यम से राजस्व की हिस्सेदारी को नियंत्रित करता है।
UPSC context
GS पेपर II (केंद्र-राज्य संबंध) और GS पेपर III (भारतीय अर्थव्यवस्था) के लिए प्रासंगिक; भारत के संघीय ढांचे की समझ का परीक्षण करता है।
16वां वित्त आयोग
अनुच्छेद 280 के तहत नियुक्त एक संवैधानिक निकाय जो 2026-27 से 2030-31 तक की पांच साल की अवधि के लिए राज्यों के लिए केंद्रीय करों में हिस्सेदारी और क्षैतिज वितरण मानदंडों की सिफारिश करता है।
UPSC context
GS Paper II (संवैधानिक निकाय) के लिए अनिवार्य; यह राजकोषीय संरचना और राज्यों के वित्त को प्रभावित करने वाली हालिया सिफारिशों के ज्ञान का परीक्षण करता है।
कर हस्तांतरण
राज्यों के साथ केंद्रीय कर राजस्व को साझा करने की प्रक्रिया। इसमें वर्टिकल डिवोल्यूशन (केंद्र से राज्यों की हिस्सेदारी) और हॉरिजॉन्टल डिवोल्यूशन (विभिन्न मानदंडों के आधार पर व्यक्तिगत राज्यों के बीच वितरण) शामिल है।
UPSC context
GS Paper III (Public Finance) के लिए मुख्य विषय; संसाधन आवंटन में समता (equity) बनाम दक्षता (efficiency) के विश्लेषण की क्षमता का परीक्षण करता है।
विभाज्य पूल
अनुच्छेद 270 के तहत राज्यों के साथ साझा करने योग्य केंद्रीय करों की शुद्ध प्राप्तियां, जिनकी गणना संग्रह लागत और उपकर (cess) तथा अधिभार (surcharge) से प्राप्त राजस्व को बाहर रखकर की जाती है।
UPSC context
GS पेपर III (लोक वित्त) में तकनीकी शब्द; राज्यों के लिए उपलब्ध निधियों की वास्तविक मात्रा को समझने के लिए महत्वपूर्ण।
उपकर और अधिभार
अतिरिक्त लेवी (विशिष्ट उद्देश्यों के लिए उपकर, सामान्य राजस्व के लिए अधिभार) जिन्हें केंद्र सरकार पूरी तरह से अपने पास रखती है, क्योंकि वे कानूनी रूप से साझा किए जाने वाले विभाज्य पूल (divisible pool) का हिस्सा नहीं हैं।
UPSC context
GS Paper II/III में मुख्य मुद्दा; राजकोषीय संघवाद और राज्यों के राजस्व की हानि में वर्तमान घर्षण के बिंदुओं की समझ का परीक्षण करता है।
आय की दूरी
क्षैतिज हस्तांतरण (horizontal devolution) का एक मानदंड जो किसी राज्य की प्रति व्यक्ति आय और शीर्ष प्रदर्शन करने वाले राज्यों की प्रति व्यक्ति आय के बीच के अंतर को मापता है, जिसका उद्देश्य समानता सुनिश्चित करने के लिए गरीब राज्यों को अधिक निधि प्रदान करना है।
UPSC context
GS Paper III का विषय; भारत में क्षेत्रीय असमानताओं को कम करने के लिए सूत्रबद्ध दृष्टिकोण (formulaic approach) के ज्ञान का परीक्षण करता है।
कर्नाटक के लिए न्याय — उचित हिस्सेदारी, मजबूत संघवाद अभियान
राज्य के नेतृत्व वाला एक वकालत आंदोलन जो कर हस्तांतरण में कथित प्रणालीगत असमानताओं को दूर करने का प्रयास करता है और आर्थिक एवं जनसांख्यिकीय रूप से बेहतर प्रदर्शन करने वाले राज्यों को 'दंडित' किए जाने से रोकने हेतु सुधारों की मांग करता है।
UPSC context
GS पेपर II के लिए सामयिकी संदर्भ; वर्तमान संघीय ढांचे के समक्ष क्षेत्रीय राजनीतिक-आर्थिक चुनौतियों को दर्शाता है।
प्रारंभिक ट्रैप
केंद्र सरकार द्वारा एकत्रित सभी कर और उपकर विभाज्य पूल (divisible pool) का हिस्सा होते हैं, जिसे राज्यों के बीच वितरित किया जाता है।
अनुच्छेद 270 के तहत, उपकर (cesses) और अधिभार (surcharges) को स्पष्ट रूप से विभाज्य पूल (divisible pool) से बाहर रखा गया है। यही कारण है कि राज्य केंद्र को राजस्व साझाकरण (revenue sharing) की अनदेखी करने से रोकने के लिए 5% की सीमा (cap) की मांग करते हैं।
संबंधित अवधारणाएँ
क्षैतिज कर हस्तांतरण में 'आय की दूरी' (Income Distance) मापदंड क्या है?
- परिभाषा: किसी राज्य की प्रति व्यक्ति आय और सर्वाधिक प्रति व्यक्ति आय वाले राज्य की प्रति व्यक्ति आय के बीच का अंतर।
- उद्देश्य: गरीब राज्यों को अधिक निधि आवंटित करके राजकोषीय समानता को बढ़ावा देता है, जिससे उन्हें ऐतिहासिक विकासात्मक और बुनियादी ढांचे की कमियों को पाटने में मदद मिलती है।
- राज्य शिकायत: इसका भारांश सबसे अधिक है (15वें वित्त आयोग के तहत 45%), जिसके बारे में आर्थिक रूप से समृद्ध राज्यों का तर्क है कि यह अनुचित रूप से उनके विकास और दक्षता को दंडित करता है।
केंद्रीय करों के विभाज्य पूल (Divisible Pool) में क्या शामिल है?
- संवैधानिक आधार: अनुच्छेद 270 द्वारा अनिवार्य, इसमें केंद्र सरकार का वह सकल कर राजस्व शामिल है जिसे राज्यों के साथ साझा किया जाना है।
- सख्त बहिष्करण: अनुच्छेद 271 के तहत लगाए गए उपकर (cess), अधिभार (surcharge) और कर संग्रह की प्रशासनिक लागत को स्पष्ट रूप से बाहर रखा गया है।
- FC की भूमिका: वित्त आयोग (अनुच्छेद 280) की सिफारिशों के आधार पर कड़ाई से लंबवत (केंद्र बनाम राज्य) और क्षैतिज (राज्यों के बीच) रूप से वितरित।
अंतर-विषय पैटर्न
जनसांख्यिकी बनाम राजकोषीय संघवाद
प्रतिस्थापन-स्तर TFR को जल्दी प्राप्त करने वाले दक्षिण भारतीय राज्यों को कम कर हिस्सेदारी का सामना करना पड़ रहा है। यह भूगोल के जनसांख्यिकीय संक्रमण मॉडल को सीधे तौर पर राजव्यवस्था की राजकोषीय हस्तांतरण संबंधी बहसों से जोड़ता है।
विकेंद्रीकरण और 3Fs
'पंचायत डिवोल्यूशन इंडेक्स' की मांग वृहद राजकोषीय नीति को 73वें संशोधन की सूक्ष्म सफलता से जोड़ती है, विशेष रूप से फंड (Funds), फंक्शन (Functions) और फंक्शनरीज (Functionaries) के हस्तांतरण के संदर्भ में।

16वें वित्त आयोग के हस्तांतरण मानदंड (devolution criteria), विशेष रूप से आय की दूरी (income distance) और 2011 की जनगणना, 2026 Prelims के लिए एक अत्यधिक संभावित MCQ क्षेत्र है।
संबद्ध PYQ · 5
संबद्ध PYQ · 5
- 2023PrelimsGS1
Consider the following: 1. Demographic performance 2. Forest and ecology 3. Governance reforms 4. Stable government 5. Tax and fiscal efforts For the horizontal tax devolution, the Fifteenth Finance Commission used how many of the above as criteria other than population area and income distance?
- 2025PrelimsGS1
Which of the following statements with regard to recommendations of the 15th Finance Commission of India are correct? I. It has recommended grants of ₹ 4,800 crores from the year 2022-23 to the year 2025-26 for incentivizing States to enhance educational outcomes. II. 45% of the net proceeds of Union taxes are to be shared with States. III. ₹ 45,000 crores are to be kept as performance-based incentive for all States for carrying out agricultural reforms. IV. It reintroduced tax effort criteria to reward fiscal performance. Select the correct answer using the code given below.
- 2025MainsGS2
Examine the evolving pattern of Centre-State financial relations in the context of planned development in India. How far have the recent reforms impacted the fiscal federalism in India?
- 2024MainsGS2
What changes has the Union Government recently introduced in the domain of Centre-State relations ? Suggest measures to be adopted to build the trust between the Centre and the States and for strengthening federalism.
- 2018MainsGS2
How is the Finance Commission of India constituted? What do you know about the terms of reference of the recently constituted Finance Commission? Discuss.
