अप्रत्यक्ष कराधान पुनर्गठन और जीएसटी स्लैब में कमी
स्रोत:द हिंदू ↗
क्यों मायने रखता है
GST स्लैब की संख्या कम करना लंबे समय से प्रतीक्षित दूसरी पीढ़ी के कर सुधार (second-generation tax reform) का प्रतिनिधित्व करता है। संरचना को सरल बनाकर और सेस (cess) को समाप्त करके, इसका उद्देश्य अनुपालन में सुधार करना, उपभोग को बढ़ावा देना और इनवर्टेड ड्यूटी स्ट्रक्चर के कारण होने वाले वर्किंग कैपिटल ब्लॉकेज को कम करना है, साथ ही यह GST काउंसिल के आम सहमति तंत्र का भी परीक्षण करेगा।
सारांश
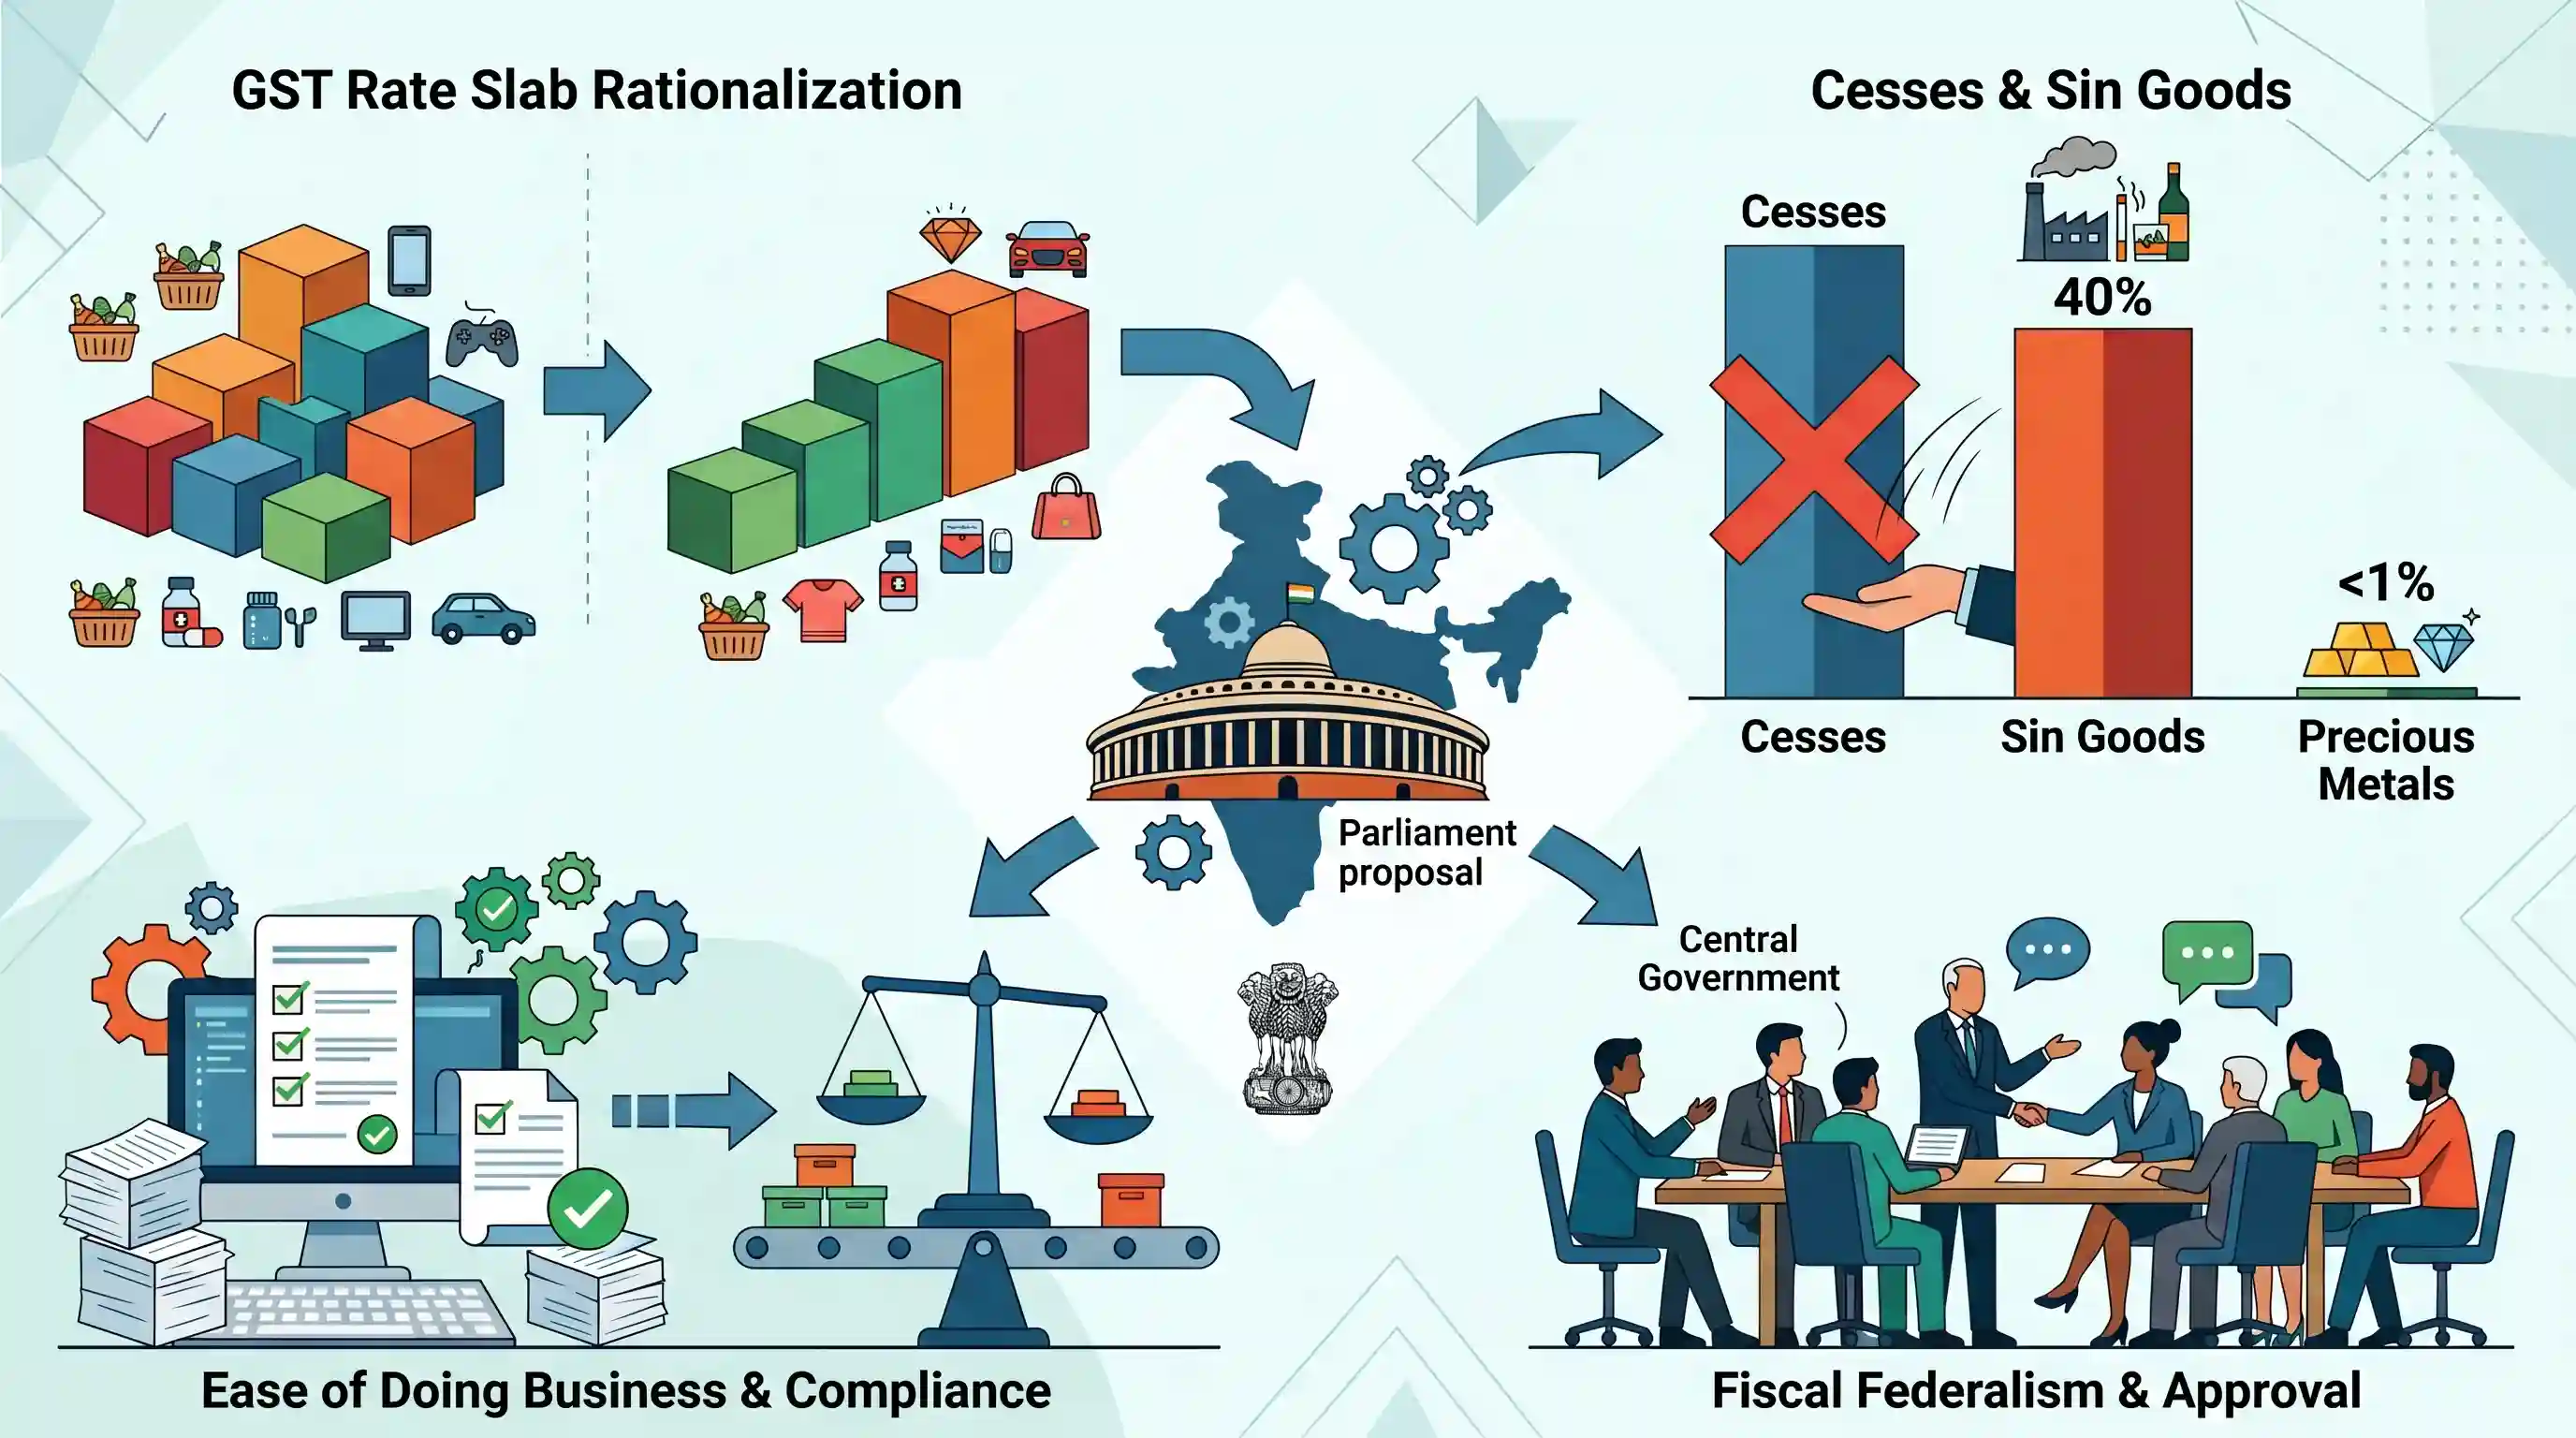
केंद्र सरकार ने 12% और 28% के टैक्स स्लैब को समाप्त करके भारत के Goods and Services Tax (GST) ढांचे में व्यापक बदलाव का प्रस्ताव दिया है। प्रस्तावित अगली पीढ़ी के सुधारों के तहत, यह व्यवस्था मुख्य रूप से 5% और 18% के स्लैब पर निर्भर होगी, जिससे आम उपयोग की वस्तुओं पर करों में काफी कमी आएगी। सेस (Cess) पूरी तरह से समाप्त कर दिए जाएंगे, जबकि तंबाकू जैसे पांच से सात "sin" गुड्स पर सीधे 40% की टैक्स दर लागू होगी। कीमती धातुओं पर 1% से कम की रियायती दर लागू होगी। दरों के युक्तिकरण के अलावा, इन सुधारों का उद्देश्य प्री-फिल्ड रिटर्न के माध्यम से अनुपालन को आसान बनाना और इनवर्टेड ड्यूटी स्ट्रक्चर (inverted duty structure) को हल करना है। चूंकि कराधान सहकारी संघवाद के अंतर्गत आता है, इसलिए यह प्रस्ताव वर्तमान में अनुमोदन के लिए राज्यों के प्रतिनिधित्व वाले मंत्रियों के समूह (GoM) के पास है।
मुख्य बिंदु
- केंद्र ने वर्तमान चार-स्तरीय GST ढांचे को घटाकर दो मुख्य स्लैब: 5% और 18% करने का प्रस्ताव दिया है।
- 12% और 28% के स्लैब समाप्त कर दिए जाएंगे, जिससे 12% श्रेणी की 99% वस्तुओं को 5% में और 28% श्रेणी की 90% वस्तुओं को 18% में स्थानांतरित कर दिया जाएगा।
- सभी उपकर हटा दिए जाएंगे। केवल तंबाकू और गुटका जैसी कुछ सिन गुड्स (sin goods) पर 40% की नई उच्च दर लागू होगी।
- सोना और चांदी जैसी कीमती धातुओं के लिए 1% से कम की एक विशेष रियायती दर प्रस्तावित है।
- अन्य सुधारों में कार्यशील पूंजी (working capital) को मुक्त करने के लिए इनवर्टेड ड्यूटी स्ट्रक्चर (inverted duty structure) को ठीक करना और प्री-फिल्ड GST रिटर्न शुरू करना शामिल है।
- इन प्रस्तावों पर वर्तमान में राज्यों के प्रतिनिधियों वाले एक मंत्री समूह (GoM) द्वारा विचार किया जा रहा है, क्योंकि इनके कार्यान्वयन के लिए आम सहमति आवश्यक है।
महत्वपूर्ण शब्द
वस्तु एवं सेवा कर (GST)

वस्तुओं और सेवाओं की आपूर्ति पर लगाया जाने वाला एक व्यापक, बहु-चरणीय, गंतव्य-आधारित अप्रत्यक्ष कर, जो एक एकीकृत राष्ट्रीय बाजार बनाने के लिए अधिकांश केंद्रीय और राज्य करों को समाहित करता है।
UPSC context
GS Paper III (अर्थव्यवस्था)। भारत की राजकोषीय संरचना, कर सुधारों और 'One Nation One Tax' की अवधारणा को समझने के लिए महत्वपूर्ण।
GST परिषद
अनुच्छेद 279A के तहत एक संवैधानिक निकाय, जिसकी अध्यक्षता केंद्रीय वित्त मंत्री द्वारा की जाती है, जो GST दरों, छूट और प्रशासनिक नियमों पर सिफारिशें करने के लिए जिम्मेदार है।
UPSC context
GS पेपर II (राजव्यवस्था) और GS पेपर III (अर्थव्यवस्था)। सहकारी संघवाद और संवैधानिक निकायों के ज्ञान का परीक्षण करता है।
मंत्रियों का समूह (GoM)
GST काउंसिल द्वारा विशिष्ट मुद्दों (जैसे दर युक्तिकरण) की जांच करने और काउंसिल के अंतिम निर्णयों से पहले सिफारिशें प्रदान करने के लिए नियुक्त राज्य मंत्रियों की समितियाँ।
UPSC context
GS पेपर III (अर्थव्यवस्था)। राजकोषीय नीति में परामर्शदात्री प्रक्रिया और आम सहमति निर्माण को समझने के लिए प्रासंगिक।
इनवर्टेड ड्यूटी स्ट्रक्चर
ऐसी स्थिति जिसमें कच्चे माल (इनपुट) पर कर की दर तैयार माल (आउटपुट) पर लगने वाले कर की दर से अधिक होती है, जिसके कारण इनपुट टैक्स क्रेडिट (Input Tax Credit) अप्रयुक्त रह जाता है।
UPSC context
GS पेपर III (अर्थव्यवस्था)। कर विकृतियों, विनिर्माण प्रतिस्पर्धात्मकता और ईज़ ऑफ डूइंग बिजनेस (Ease of Doing Business) की समझ का परीक्षण करता है।
दर युक्तिकरण
GST संरचना को सरल बनाने की प्रक्रिया, जिसमें टैक्स स्लैब की संख्या को कम करना और राजस्व तटस्थता (revenue neutrality) तथा उपभोक्ताओं को राहत सुनिश्चित करने के लिए दरों में समायोजन करना शामिल है।
UPSC context
GS पेपर III (अर्थव्यवस्था)। अप्रत्यक्ष कर सुधार और मुद्रास्फीति प्रबंधन से संबंधित उच्च प्राथमिकता वाला विषय।
सिन गुड्स
सामाजिक रूप से अवांछनीय या हानिकारक मानी जाने वाली वस्तुओं, जैसे तंबाकू या वातित पेय (aerated drinks) पर लगाए जाने वाले कर, जिन्हें आमतौर पर उच्चतम दरों पर लगाया जाता है।
UPSC context
GS पेपर III (अर्थव्यवस्था)। 'डिमेरिट गुड्स' (demerit goods) पर कराधान नीति और राजस्व सृजन के लिए प्रासंगिक।
प्रारंभिक ट्रैप
इनवर्टेड ड्यूटी स्ट्रक्चर के तहत, अंतिम निर्मित वस्तुओं पर कच्चे माल की तुलना में अधिक GST दरों पर कर लगाया जाता है।
यह इसके ठीक विपरीत है। इनवर्टेड ड्यूटी स्ट्रक्चर (Inverted Duty Structure) तब होता है जब इनपुट (कच्चा माल) पर अंतिम उत्पाद (final output) की तुलना में उच्च दर से कर लगाया जाता है।
संबंधित अवधारणाएँ
GST परिषद की संवैधानिक और मतदान संरचना क्या है?
- अनुच्छेद 279A: 101वें संविधान संशोधन अधिनियम के माध्यम से जोड़ा गया, जो केंद्र और राज्यों के एक संयुक्त मंच का प्रावधान करता है।
- मतदान भारांश: बैठकों में केंद्र के मत का भार 1/3 है, जबकि सभी राज्यों का सम्मिलित रूप से भार 2/3 है।
- बहुमत की सीमा: सभी निर्णयों के लिए डाले गए भारित मतों के न्यूनतम तीन-चौथाई (75%) बहुमत की आवश्यकता होती है।
'इनवर्टेड ड्यूटी स्ट्रक्चर' (Inverted Duty Structure) व्यवसायों को कैसे प्रभावित करता है?
- परिभाषा: यह तब उत्पन्न होता है जब कच्चे माल (inputs) पर कर की दर अंतिम बाहरी आपूर्ति (final outward supplies) पर कर की दर से अधिक होती है।
- इनपुट टैक्स क्रेडिट: यह विसंगति निर्माता के लिए अप्रयुक्त इनपुट टैक्स क्रेडिट (ITC) के निरंतर और फंसे हुए संचय का कारण बनती है।
- कार्यशील पूंजी: यह निर्माताओं के लिए महत्वपूर्ण कार्यशील पूंजी को बाधित करता है, जिससे घरेलू वस्तुएं कम प्रतिस्पर्धी हो जाती हैं और दरों के युक्तिकरण (rate rationalisation) की मांग को बढ़ावा मिलता है।
अंतर-विषय पैटर्न
GST परिषद और SC के संघवाद संबंधी निर्णय
GoM समीक्षा प्रक्रिया SC के 'मोहित मिनरल्स' फैसले की याद दिलाती है, जिसमें यह निर्धारित किया गया था कि GST काउंसिल की सिफारिशें मौलिक रूप से प्रेरक (persuasive) हैं और संसद या राज्य विधानमंडलों पर अनिवार्य रूप से बाध्यकारी नहीं हैं।
सिन गुड्स और GST क्षतिपूर्ति उपकर
उपकरों का प्रस्तावित उन्मूलन, GST Compensation Cess युग (2017-2022) से अंतिम नीतिगत बदलाव को दर्शाता है, जो सिन गुड्स के लिए 40% की एक समान (flat) दर की ओर संक्रमण है।

GST दर युक्तिकरण (rate rationalisation), इनवर्टेड ड्यूटी स्ट्रक्चर (inverted duty structure) और अनुच्छेद 279A के मतदान भार (voting weights) को जोड़ने वाले एक बहु-कथनीय (multi-statement) प्रीलिम्स प्रश्न की अपेक्षा करें।
संबद्ध PYQ · 5
संबद्ध PYQ · 5
- 2019MainsGS3
Enumerate the indirect taxes which have been subsumed in the Goods and Services Tax (GST) in India. Also, comment on the revenue implications of the GST introduced in India since July 2017.
- 2020MainsGS3
Explain the rationale behind the Goods and Services Tax (Compensation to States) Act of 2017. How has COVID-19 impacted the GST compensation fund and created new federal tensions?
- 2025MainsGS2
Examine the evolving pattern of Centre-State financial relations in the context of planned development in India. How far have the recent reforms impacted the fiscal federalism in India?
- 2018PrelimsGS1
Consider the following items : 1. Cereal grains hulled 2. Chicken eggs cooked 3. Fish processed and canned 4. Newspapers containing advertising material Which of the above items is/are exempted under GST (Goods and Services Tax)?
- 2017PrelimsGS1
What is/are the most likely advantages of implementing 'Goods and Services Tax (GST)'? 1. It will replace multiple taxes collected by multiple authorities and will thus create a single market in India. 2. It will drastically reduce the 'Current Account Deficit' of India and will enable it to increase its foreign exchange reserves. 3. It will enormously increase the growth and size of economy of India and will enable it to overtake China in the near future. Select the correct answer using the code given below:
