पेट्रोलियम निर्यात पर विंडफॉल टैक्स में कटौती और ऊर्जा सुरक्षा
स्रोत:इंडियन एक्सप्रेस ↗
क्यों मायने रखता है
यह दर्शाता है कि सरकार कैसे वैश्विक भू-राजनीतिक झटकों से घरेलू अर्थव्यवस्था को बचाने और ऊर्जा आपूर्ति सुनिश्चित करने के लिए अप्रत्यक्ष कराधान (उत्पाद/निर्यात शुल्क) का उपयोग एक लचीले व्यापक आर्थिक (macroeconomic) उपकरण के रूप में करती है।
सारांश
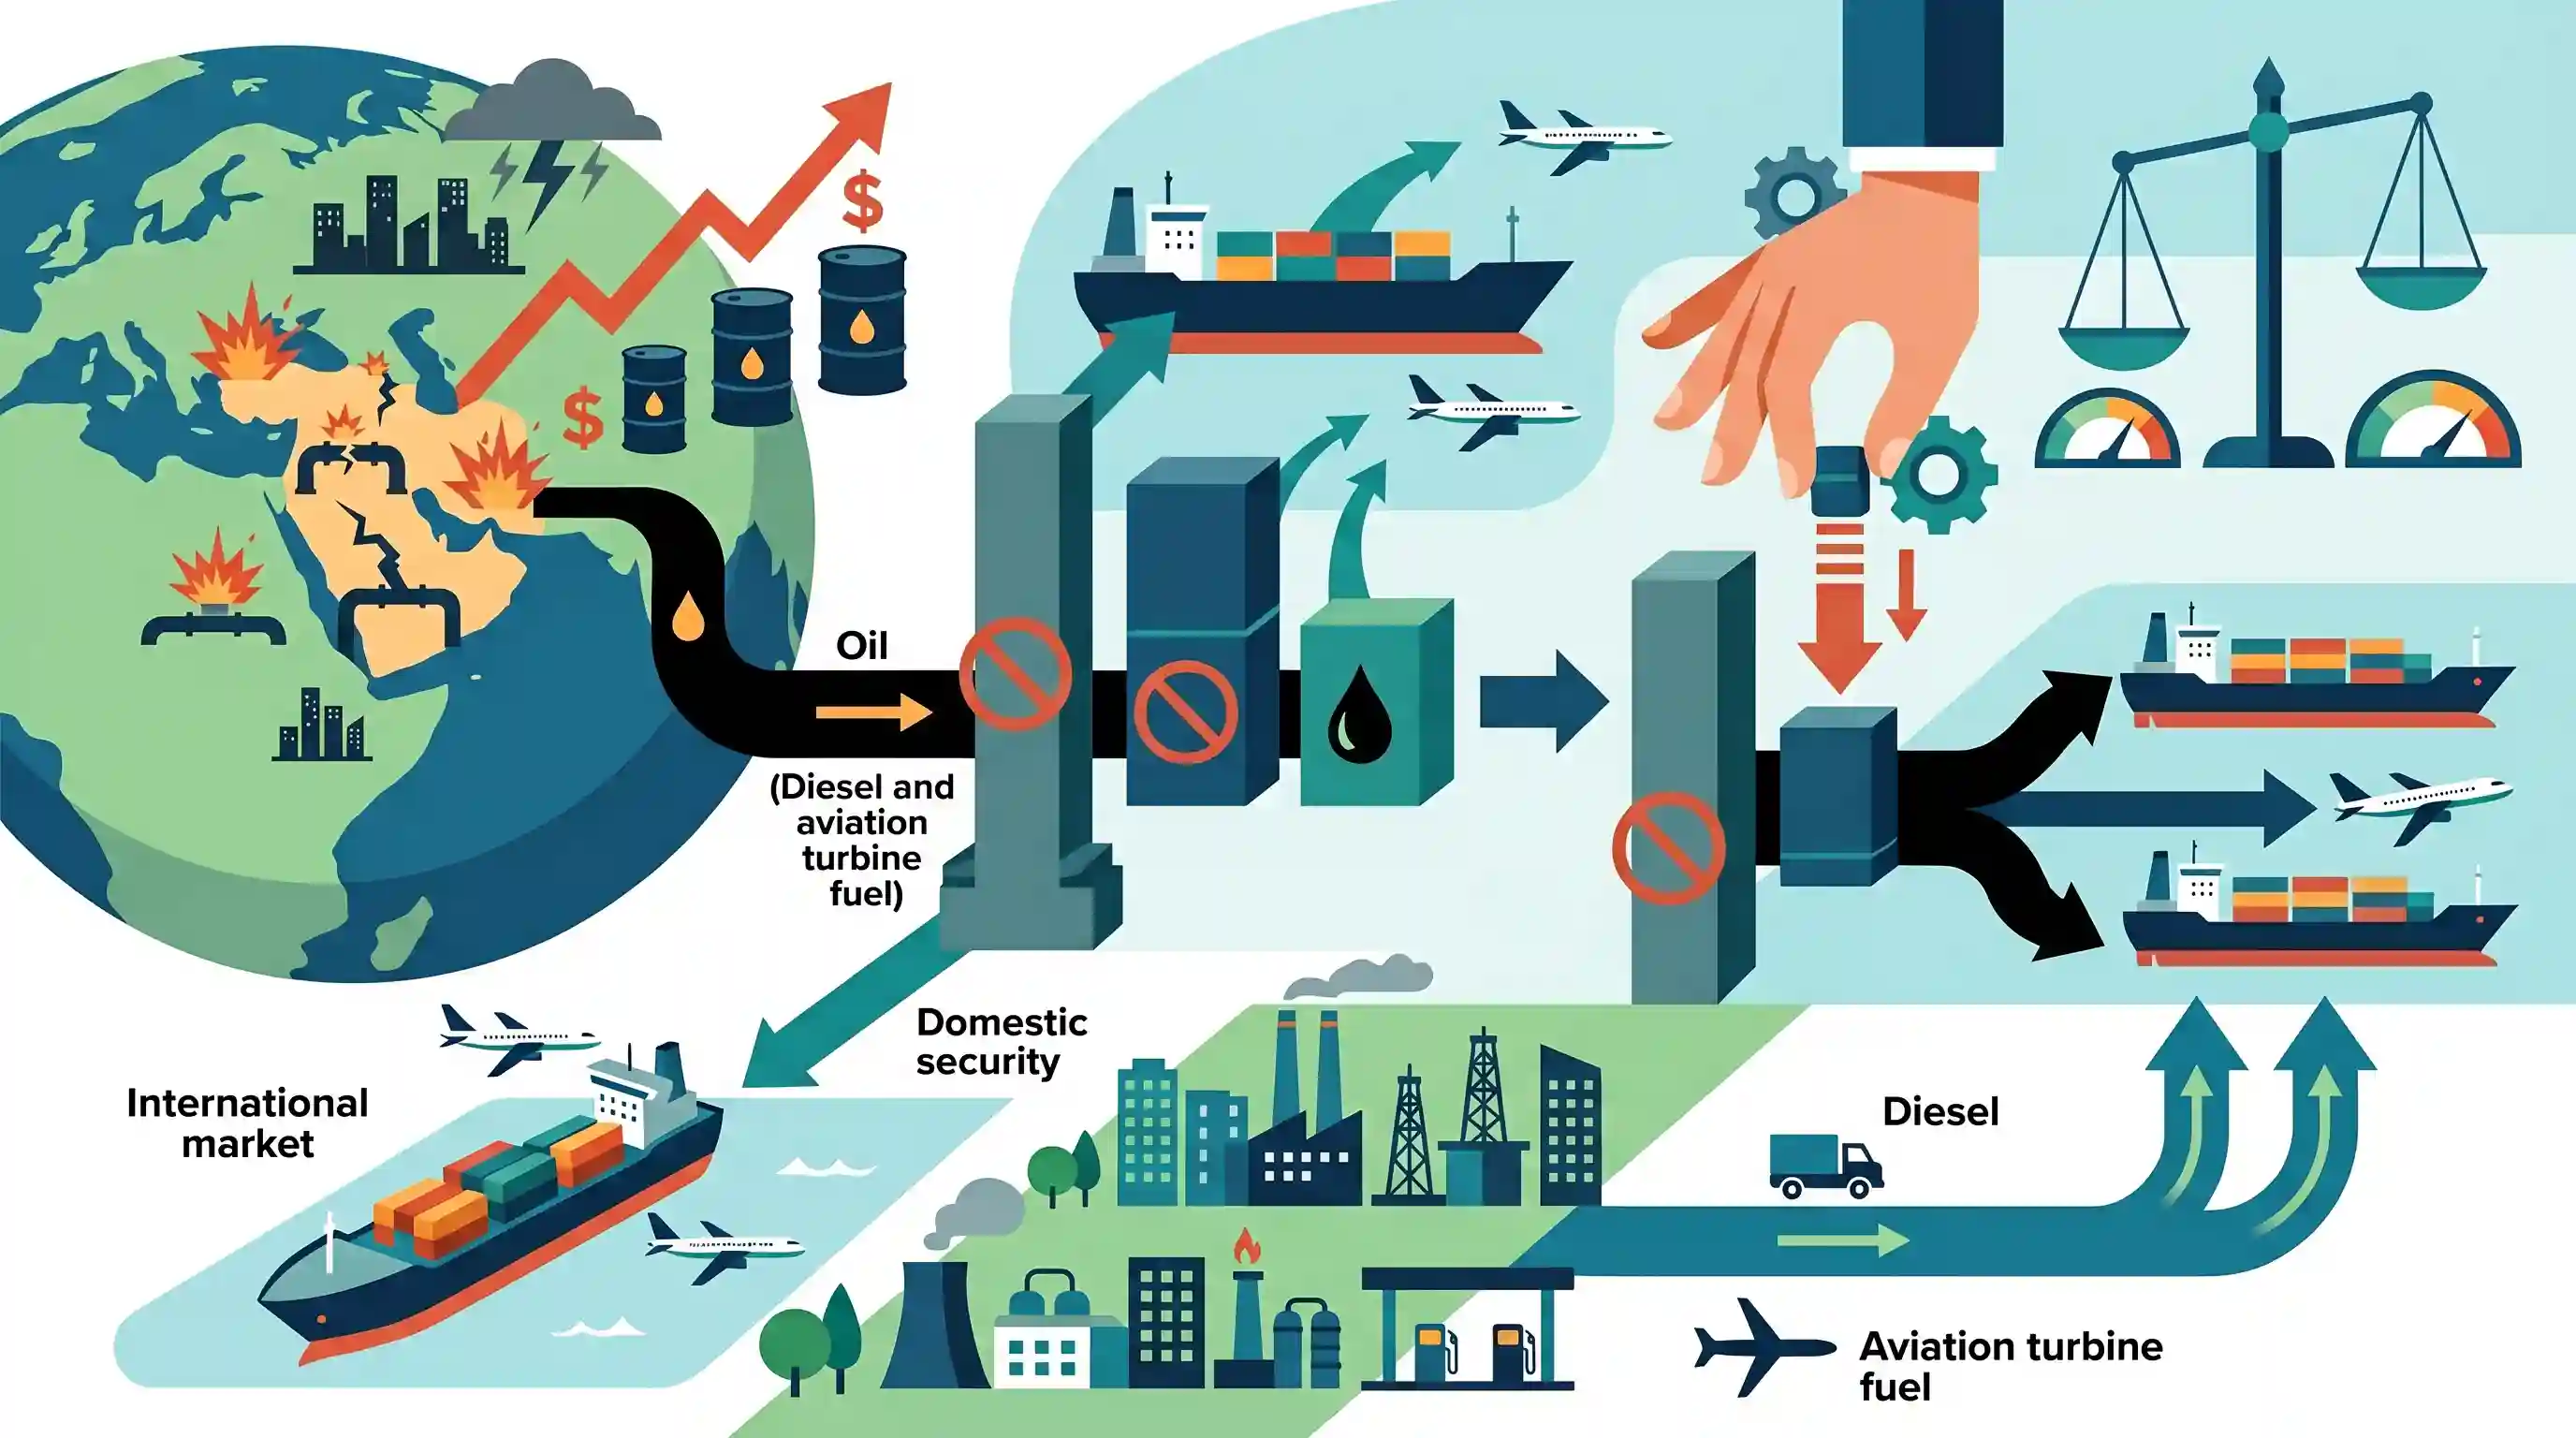
भारत सरकार ने अपनी हालिया पाक्षिक समीक्षा में डीजल और एविएशन टर्बाइन फ्यूल (ATF) के निर्यात पर विंडफाल टैक्स (windfall tax) में कटौती की है। उत्पाद शुल्क के रूप में लगाया गया यह कर, शुरुआत में आकर्षक निर्यात को हतोत्साहित करने और पश्चिम एशिया में जारी संघर्ष के कारण वैश्विक कच्चे तेल की कीमतों में आए उछाल के बीच पर्याप्त घरेलू ईंधन उपलब्धता सुनिश्चित करने के लिए लगाया गया था।
मुख्य बिंदु
- भारत सरकार ने डीजल पर निर्यात शुल्क को उल्लेखनीय रूप से घटाकर 23 रुपये प्रति लीटर (55.5 रुपये से कम) और एविएशन टर्बाइन फ्यूल (ATF) पर 33 रुपये प्रति लीटर (42 रुपये से कम) कर दिया है।
- पेट्रोल पर निर्यात शुल्क शून्य बना हुआ है।
- ये निर्यात शुल्क विंडफॉल टैक्स के रूप में कार्य करते हैं, जिन्हें उत्पाद शुल्क के रूप में लागू किया जाता है और इनकी पाक्षिक आधार पर समीक्षा की जाती है।
- यह कर शुरुआत में मार्च के अंत में निर्यात को हतोत्साहित करने और घरेलू ईंधन की उपलब्धता को प्राथमिकता देने के लिए लगाया गया था।
- यह नीतिगत प्रतिक्रिया वैश्विक कच्चे तेल की कीमतों में आए उछाल और घरेलू एवं अंतर्राष्ट्रीय कीमतों के बीच बढ़ते अंतर के कारण हुई, जो मुख्य रूप से पश्चिम एशिया में भू-राजनीतिक संघर्ष से प्रेरित थी।
महत्वपूर्ण शब्द
विंडफॉल टैक्स

भू-राजनीतिक संकट या कमोडिटी की कीमतों में उछाल जैसी बाहरी घटनाओं के कारण अप्रत्याशित, 'अति-सामान्य' (supernormal) लाभ प्राप्त करने वाली कंपनियों पर लगाया जाने वाला एक उच्च कर।
UPSC context
GS पेपर III (अर्थव्यवस्था); कराधान नीति, राजकोषीय प्रबंधन और ऊर्जा बाजारों में सरकारी हस्तक्षेप के लिए प्रासंगिक।
विशेष अतिरिक्त उत्पाद शुल्क (SAED)
भारत में कच्चे तेल के उत्पादन और डीजल एवं जेट ईंधन जैसे ईंधन निर्यात पर विंडफॉल टैक्स लगाने के लिए उपयोग किया जाने वाला विशिष्ट तंत्र।
UPSC context
GS पेपर III (अर्थव्यवस्था); अप्रत्यक्ष करों और पेट्रोलियम क्षेत्र के विनियमन के ज्ञान का परीक्षण करता है।
एविएशन टर्बाइन फ्यूल (ATF)
विमानों के लिए उपयोग किया जाने वाला एक विशेष पेट्रोलियम-आधारित ईंधन, जिसे वर्तमान में वस्तु एवं सेवा कर (GST) व्यवस्था से बाहर रखा गया है और जिस पर केंद्रीय उत्पाद शुल्क लगाया जाता है।
UPSC context
GS पेपर III (बुनियादी ढांचा: ऊर्जा); ईंधन मूल्य निर्धारण और विमानन क्षेत्र की चुनौतियों को समझने के लिए महत्वपूर्ण।
पाक्षिक समीक्षा
वह निर्धारित दो-साप्ताहिक अंतराल जिस पर भारत सरकार वैश्विक कच्चे तेल की कीमतों में होने वाले उतार-चढ़ाव के आधार पर विंडफॉल टैक्स की दरों की समीक्षा और समायोजन करती है।
UPSC context
GS पेपर III (अर्थव्यवस्था); वैश्विक अस्थिरता के जवाब में राजकोषीय नीति की गतिशील प्रकृति को रेखांकित करता है।
ऊर्जा सुरक्षा
ऊर्जा स्रोतों की विश्वसनीय और किफायती उपलब्धता; घरेलू ईंधन आपूर्ति को प्राथमिकता देने के लिए निर्यात कर लगाने का प्राथमिक घोषित कारण।
UPSC context
GS पेपर III (ऊर्जा); भारत की रणनीतिक और आर्थिक नीतियों का एक मुख्य उद्देश्य।
राजस्व विभाग
वित्त मंत्रालय की एक शाखा जो प्रत्यक्ष और अप्रत्यक्ष करों के प्रशासन के लिए जिम्मेदार है, जिसमें SAED परिवर्तनों की अधिसूचना भी शामिल है।
UPSC context
GS Paper II (शासन); राजकोषीय संशोधनों का प्रबंधन करने वाले विशिष्ट कार्यकारी प्राधिकरण की पहचान करता है।
प्रारंभिक ट्रैप
भारत में कच्चे तेल पर विंडफॉल टैक्स पेट्रोलियम कंपनियों पर एक अतिरिक्त प्रत्यक्ष कॉर्पोरेट आयकर के रूप में लगाया जाता है।
'लाभ' को लक्षित करने के बावजूद, भारत इस विंडफॉल टैक्स को उत्पादन और निर्यात पर विशेष अतिरिक्त उत्पाद शुल्क (SAED) के रूप में लागू करता है। यह एक अप्रत्यक्ष कर है, न कि प्रत्यक्ष कॉर्पोरेट आयकर।
संबंधित अवधारणाएँ
भारत की कराधान प्रणाली में विंडफॉल टैक्स (Windfall Tax) को किस प्रकार लागू किया जाता है?
- कर की प्रकृति: इसे विशेष अतिरिक्त उत्पाद शुल्क (SAED) के रूप में लगाया जाता है, जो इसे एक अप्रत्यक्ष कर के रूप में वर्गीकृत करता है।
- लक्षित आधार: घरेलू स्तर पर उत्पादित कच्चे तेल और डीजल, पेट्रोल तथा एविएशन टर्बाइन फ्यूल (ATF) के निर्यात पर लागू।
- पाक्षिक संशोधन: वैश्विक कच्चे तेल की कीमतों में उतार-चढ़ाव और रिफाइनरी मार्जिन के प्रति गतिशील रूप से प्रतिक्रिया देने के लिए प्रत्येक 14 दिनों में इसकी समीक्षा की जाती है।
GST व्यवस्था के अंतर्गत पेट्रोलियम उत्पादों की वर्तमान स्थिति क्या है?
- GST के दायरे से बाहर: कच्चा तेल, हाई-स्पीड डीजल, पेट्रोल, प्राकृतिक गैस और ATF को वर्तमान में GST के दायरे से बाहर रखा गया है।
- लागू कर: इन उत्पादों पर केंद्रीय उत्पाद शुल्क और राज्य मूल्य वर्धित कर (VAT) लगना जारी है।
- GST काउंसिल की भूमिका: उन्हें केवल GST काउंसिल द्वारा अनुशंसित तारीख से ही GST ढांचे के तहत लाया जा सकता है।
अंतर-विषय पैटर्न
ऊर्जा सुरक्षा और पश्चिम एशियाई चोकपॉइंट्स
भारत अपने कच्चे तेल का लगभग 85% आयात करता है। हॉर्मुज़ जलडमरूमध्य (Strait of Hormuz) को खतरे में डालने वाले संघर्ष सीधे तौर पर घरेलू राजकोषीय हस्तक्षेपों, जैसे विंडफॉल टैक्स (windfall taxes), के लिए मजबूर करते हैं, ताकि घरेलू आपूर्ति सुनिश्चित की जा सके और कीमतों के झटकों (price shocks) को कम किया जा सके।
कच्चे तेल की कीमतें और जुड़वां घाटा
वैश्विक कच्चे तेल की बढ़ी हुई कीमतें भारत के आयात बिल को बढ़ा देती हैं, जिससे CAD बढ़ जाता है। इसके बाद उपभोक्ताओं को राहत देने के लिए घरेलू करों में की गई कटौती साथ ही fiscal deficit को बढ़ाने का जोखिम पैदा करती है, जिससे twin deficit की समस्या और गंभीर हो जाती है।

2026 की Prelims में SAED (अप्रत्यक्ष कर), पेट्रोलियम को GST से बाहर रखने और वैश्विक झटकों (global shocks) से उत्पन्न आयातित मुद्रास्फीति (imported inflation) को जोड़ने वाले एक प्रश्न की अपेक्षा करें।
संबद्ध PYQ · 3
संबद्ध PYQ · 3
- 2025PrelimsGS1
Consider the following activities : I. Production of crude oil II. Refining, storage and distribution of petroleum III. Marketing and sale of petroleum products IV. Production of natural gas How many of the above activities are regulated by the Petroleum and Natural Gas Regulatory Board in our country?
- 2017MainsGS2
The question of India's Energy Security constitutes the most important part of India's economic progress. Analyze India's energy policy cooperation with West Asian countries.
- 2025MainsGS2
"Energy security constitutes the dominant kingpin of India's foreign policy, and is linked with India's overarching influence in Middle Eastern countries.” How would you integrate energy security with India's foreign policy trajectories in the coming years?
