सेंट्रल बैंक ऑफ इंडिया की लाभप्रदता और विविधीकरण रणनीति
स्रोत:द हिंदू ↗
क्यों मायने रखता है
यह लेख भारत में सार्वजनिक क्षेत्र के बैंकों (PSBs) के रिकवरी पथ (recovery trajectory) पर प्रकाश डालता है। PCA ढांचे से बाहर निकलना और गैर-ब्याज आय स्रोतों में रणनीतिक विस्तार, बैंकिंग क्षेत्र की मजबूती, RBI की नियामक सफलता और वाणिज्यिक व्यवहार्यता प्राप्त करने के लिए PSBs के विकसित होते बिजनेस मॉडल को दर्शाते हैं।
सारांश
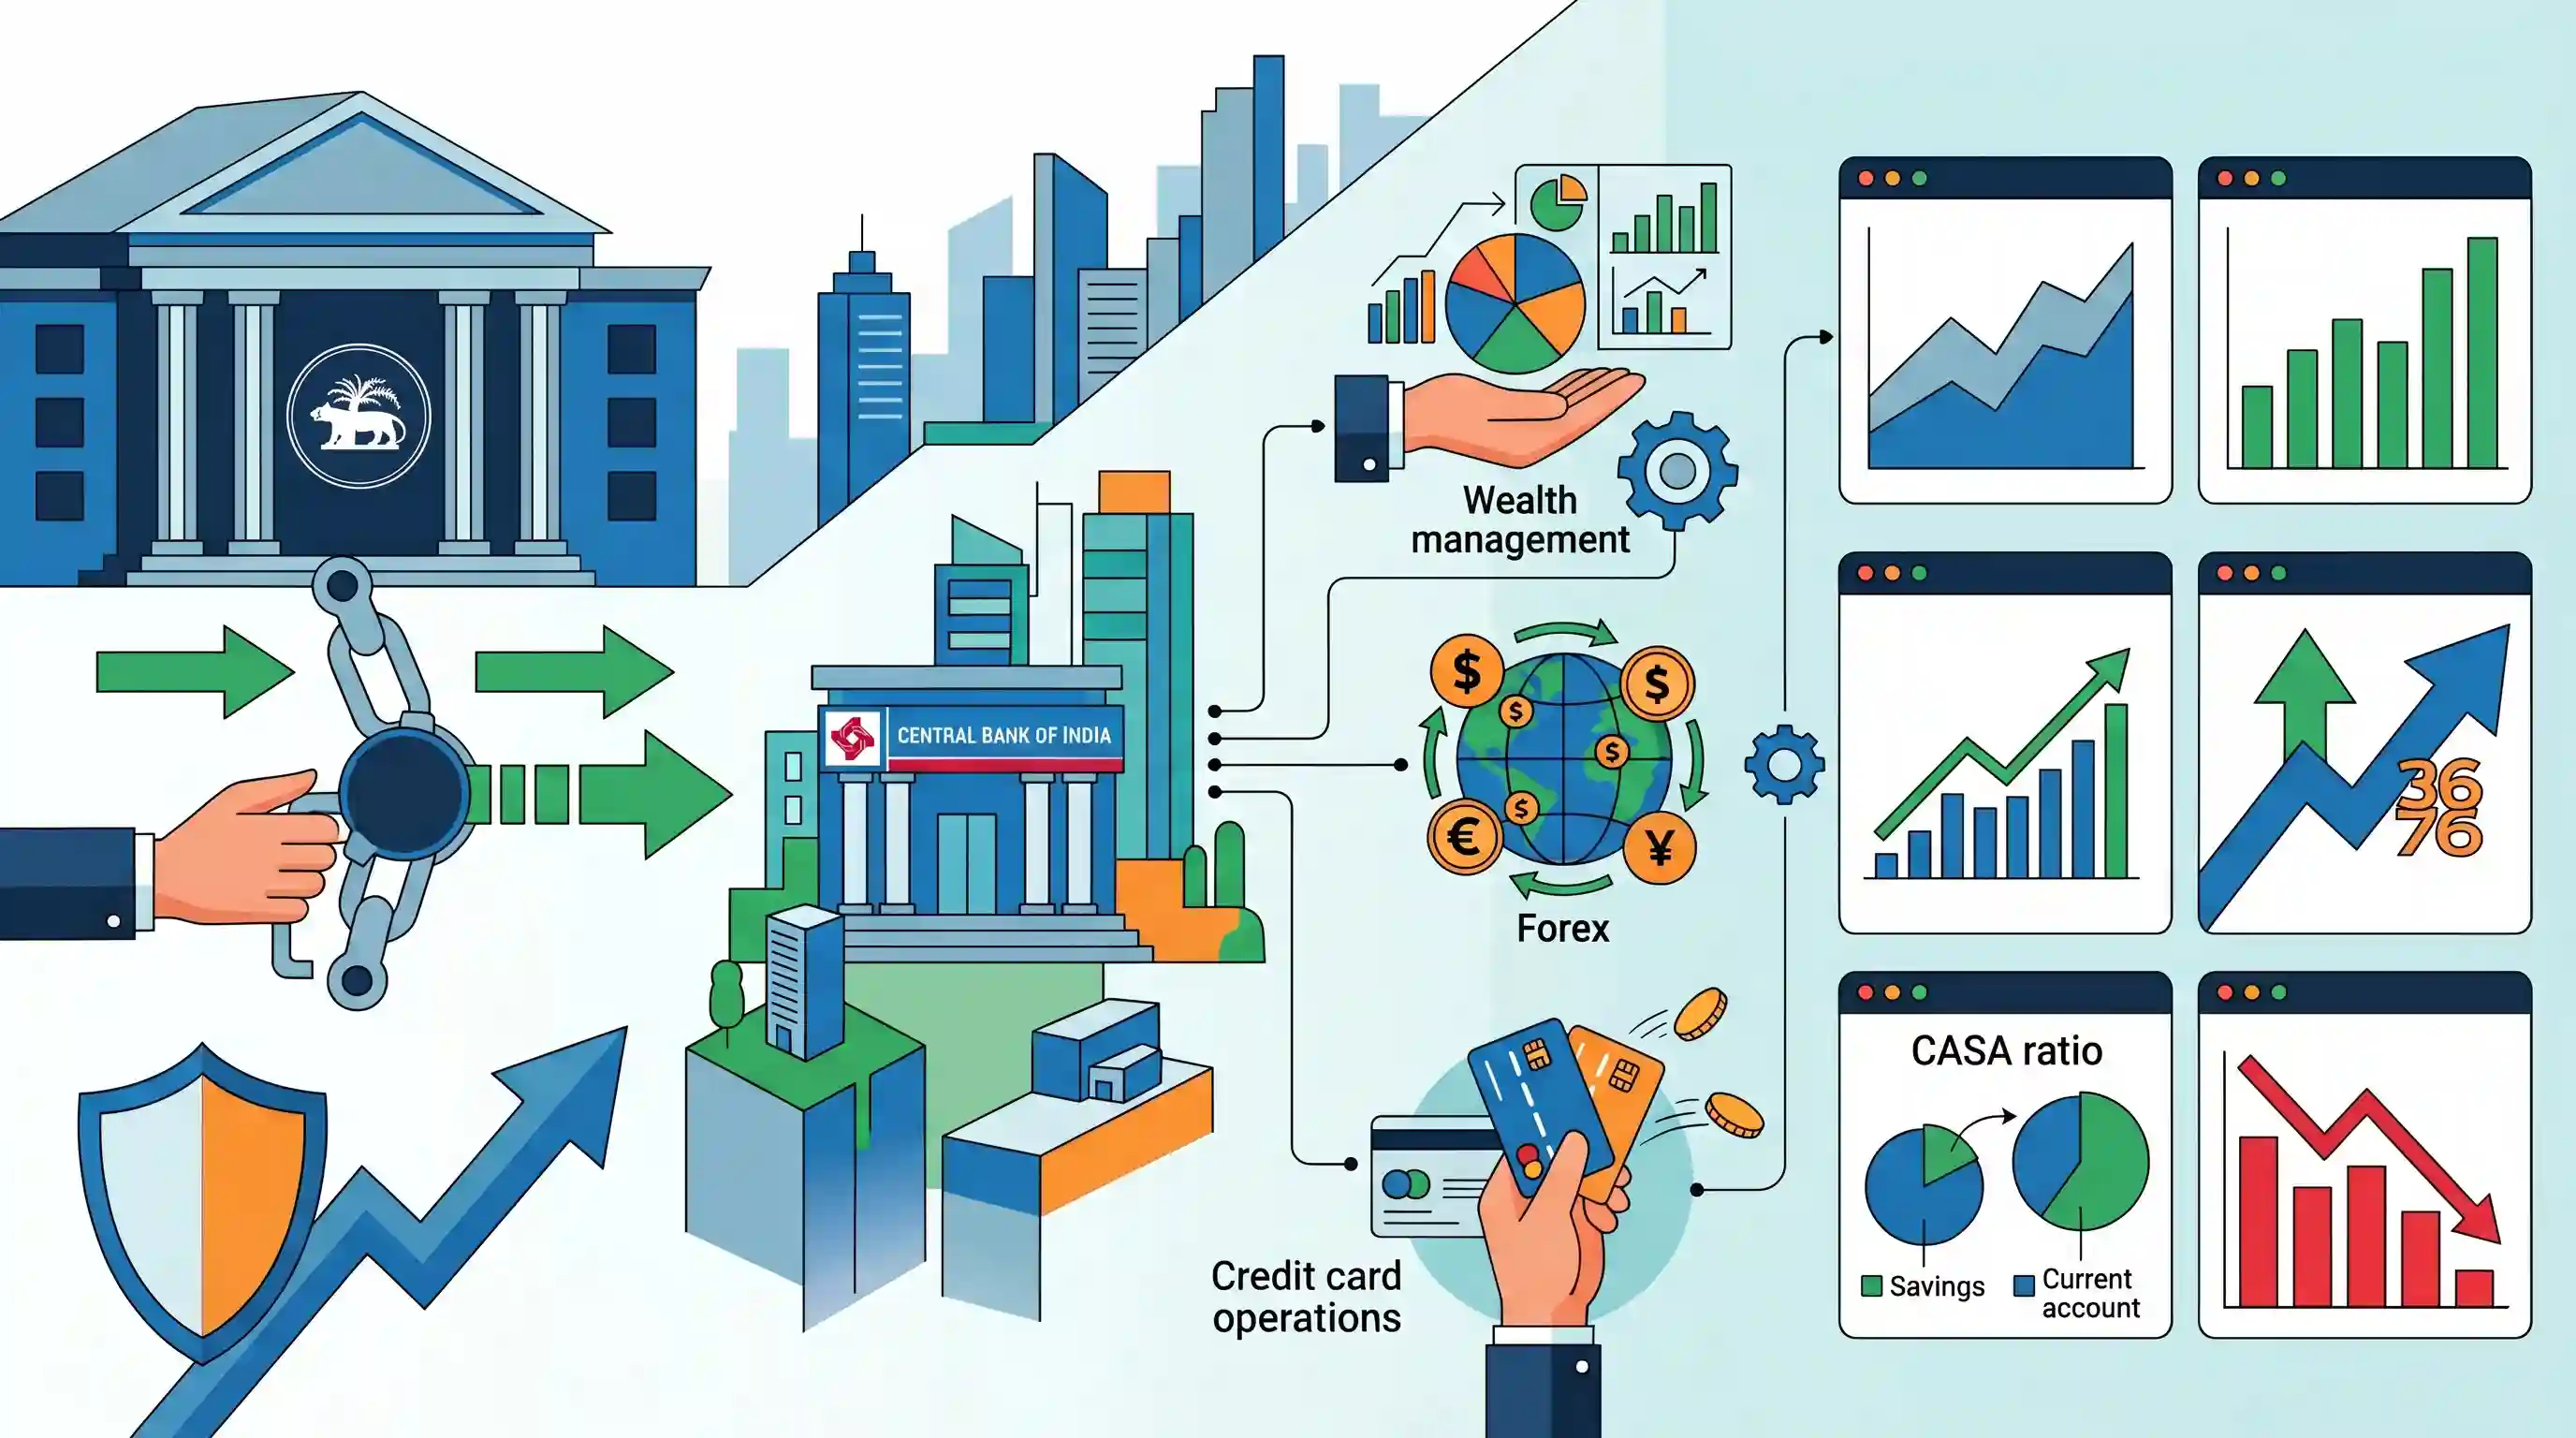
भारतीय रिजर्व बैंक के प्रॉम्ट करेक्टिव एक्शन (PCA) ढांचे से बाहर निकलने के बाद, सेंट्रल बैंक ऑफ इंडिया विस्तार और लाभप्रदता की दिशा में अपनी रणनीति बदल रहा है। यह सार्वजनिक क्षेत्र का बैंक वेल्थ मैनेजमेंट और फॉरेक्स (forex) व्यवसायों में प्रवेश करने के लिए सहायक कंपनियां या संयुक्त उद्यम स्थापित करने की योजना बना रहा है, और गैर-ब्याज आय को बढ़ाने के लिए अपने क्रेडिट कार्ड परिचालन को फिर से शुरू करने का लक्ष्य बना रहा है। बैंक प्रमुख वित्तीय मानकों को लक्षित कर रहा है, जिसमें लगभग 1% का रिटर्न ऑन एसेट्स (ROA), 3% से अधिक का नेट इंटरेस्ट मार्जिन (NIM) बनाए रखना और दहाई अंकों की क्रेडिट वृद्धि को स्थिर रखना शामिल है, साथ ही अपने CASA अनुपात में सुधार और गैर-निष्पादित परिसंपत्तियों (NPA) के प्रबंधन को जारी रखना है।
मुख्य बिंदु
- सेंट्रल बैंक ऑफ इंडिया लाभप्रदता और गैर-ब्याज आय में सुधार के लिए वेल्थ मैनेजमेंट, फॉरेक्स और क्रेडिट कार्ड जैसे नए व्यावसायिक क्षेत्रों में प्रवेश करने की योजना बना रहा है।
- बैंक को RBI के प्रॉम्प्ट करेक्टिव एक्शन (PCA) फ्रेमवर्क से हटा दिया गया, जिससे उसे विकास और विस्तार करने की अनुमति मिल गई।
- बैंक का लक्ष्य अपने रिटर्न ऑन एसेट्स (ROA) को लगभग 1% तक सुधारना और अपने नेट इंटरेस्ट मार्जिन (NIM) को 3% से ऊपर बनाए रखना है।
- प्रमुख क्षेत्रों में CASA (Current Account Savings Account) अनुपात को बढ़ाना, दोहरे अंकों की ऋण वृद्धि (credit growth) को बनाए रखना और NPAs को कम करना शामिल है।
महत्वपूर्ण शब्द
त्वरित सुधारात्मक कार्रवाई (PCA) फ्रेमवर्क

RBI द्वारा उपयोग किया जाने वाला एक पर्यवेक्षी उपकरण, जिसका उद्देश्य पूंजी, परिसंपत्ति गुणवत्ता या लाभप्रदता जैसे कमजोर वित्तीय संकेतकों वाले बैंकों में हस्तक्षेप करना है ताकि प्रणालीगत विफलता (systemic failure) को रोका जा सके।
UPSC context
GS-III भारतीय अर्थव्यवस्था; बैंकिंग क्षेत्र के सुधारों और वित्तीय स्थिरता बनाए रखने में RBI की नियामक भूमिका से संबंधित है।
भारतीय रिज़र्व बैंक (RBI)
भारत का केंद्रीय बैंक और नियामक निकाय जो मौद्रिक नीति, बैंकिंग क्षेत्र के पर्यवेक्षण और देश के विदेशी मुद्रा भंडार के प्रबंधन के लिए उत्तरदायी है।
UPSC context
GS-III भारतीय अर्थव्यवस्था; मौद्रिक नीति, बैंकिंग विनियमन और संस्थागत ढांचे को समझने के लिए आवश्यक।
गैर-निष्पादित परिसंपत्तियां (NPAs)
एक ऋण या अग्रिम जहाँ ब्याज या मूलधन का भुगतान 90 दिनों से अधिक समय तक बकाया रहता है, जो बैंक के लिए संभावित हानि का संकेत देता है।
UPSC context
GS-III भारतीय अर्थव्यवस्था; बैंकिंग क्षेत्र के स्वास्थ्य और परिसंपत्ति गुणवत्ता के आकलन के लिए एक महत्वपूर्ण मानक।
CASA अनुपात
किसी बैंक की कुल जमा राशि का वह अनुपात जो चालू और बचत खातों में होता है; उच्च अनुपात निधियों की कम लागत और बेहतर लाभप्रदता को दर्शाता है।
UPSC context
GS-III भारतीय अर्थव्यवस्था; बैंकिंग दक्षता, तरलता प्रबंधन और परिचालन लागत की समझ का परीक्षण करता है।
शुद्ध ब्याज मार्जिन (NIM)
एक लाभप्रदता सूचकांक जो अर्जित ब्याज आय और भुगतान किए गए ब्याज के बीच के अंतर को मापता है, जिसे कुल अर्जित संपत्ति (total earning assets) के प्रतिशत के रूप में व्यक्त किया जाता है।
UPSC context
GS-III भारतीय अर्थव्यवस्था; वित्तीय संस्थानों की मुख्य ऋण लाभप्रदता और दक्षता के मूल्यांकन के लिए महत्वपूर्ण।
संपत्तियों पर प्रतिफल (ROA)
एक अनुपात जो यह दर्शाता है कि एक बैंक अपने परिसंपत्ति आधार को शुद्ध आय में कितनी प्रभावी ढंग से परिवर्तित करता है, जिसकी गणना शुद्ध लाभ को कुल औसत परिसंपत्तियों से विभाजित करके की जाती है।
UPSC context
GS-III भारतीय अर्थव्यवस्था; वाणिज्यिक बैंकों की प्रबंधकीय दक्षता और समग्र वित्तीय स्थिति के मूल्यांकन के लिए उपयोग किया जाता है।
प्रारंभिक ट्रैप
Return on Assets (ROA) उन मापदंडों में से एक है जिसका उपयोग RBI के प्रॉम्प्ट करेक्टिव एक्शन (PCA) फ्रेमवर्क को सक्रिय करने के लिए किया जाता है।
RBI ने 2021 में PCA फ्रेमवर्क को संशोधित किया, जिसमें स्पष्ट रूप से Return on Assets (ROA) को एक ट्रिगर के रूप में हटा दिया गया। वर्तमान ट्रिगर्स पूरी तरह से Capital, Asset Quality और Leverage Ratio हैं।
संबंधित अवधारणाएँ
वे कौन से मानदंड हैं जो RBI के प्रॉम्ट करेक्टिव एक्शन (PCA) फ्रेमवर्क को ट्रिगर करते हैं?
- पूँजी पर्याप्तता: न्यूनतम पूंजी से जोखिम-भारित परिसंपत्ति अनुपात (CRAR) और कॉमन इक्विटी टियर 1 (CET1) अनुपात का उल्लंघन।
- परिसंपत्ति गुणवत्ता: उच्च शुद्ध गैर-निष्पादित संपत्ति (NNPA) अनुपात, जो बैंक के ऋण पोर्टफोलियो (loan portfolio) में गिरावट का संकेत देता है।
- लीवरेज रेशियो: न्यूनतम टियर-1 लीवरेज अनुपात का उल्लंघन, जो यह दर्शाता है कि बैंक अपनी कोर पूंजी (core capital) की तुलना में अत्यधिक ऋणग्रस्त (over-leveraged) है।
CASA और NIM एक वाणिज्यिक बैंक की लाभप्रदता को कैसे निर्धारित करते हैं?
- CASA अनुपात: Current और Savings Accounts शून्य से लेकर कम ब्याज प्रदान करते हैं। उच्च CASA अनुपात बैंकों को सस्ते फंड तक पहुंच प्रदान करता है, जिससे उनकी उधार लेने की समग्र लागत कम हो जाती है।
- शुद्ध ब्याज मार्जिन (NIM): संपत्तियों (ऋणों) पर अर्जित ब्याज और देयताओं (जमा) पर भुगतान किए गए ब्याज के बीच का अंतर। यह बैंक की मध्यस्थता (intermediation) की मुख्य दक्षता को मापता है।
अंतर-विषय पैटर्न
PCA से बाहर निकलना और वित्तीय स्थिरता रिपोर्ट
बैंकों का कायाकल्प (turnarounds) और PCA से उनकी निकासी, RBI की अर्ध-वार्षिक वित्तीय स्थिरता रिपोर्ट (Financial Stability Report) के आंकड़ों के साथ गहरा संबंध रखती है, जिसने हाल ही में अनुसूचित वाणिज्यिक बैंकों के सकल NPA में एक दशक के निम्नतम स्तर को रेखांकित किया है।
असुरक्षित खुदरा ऋण जोखिम
जैसे-जैसे सार्वजनिक क्षेत्र के बैंक गैर-ब्याज आय (non-interest income) बढ़ाने के लिए वेल्थ मैनेजमेंट और क्रेडिट कार्ड के क्षेत्र में आक्रामक रूप से प्रवेश कर रहे हैं, इससे असुरक्षित रिटेल क्रेडिट के प्रति उनका जोखिम (exposure) बढ़ रहा है, जिसके परिणामस्वरूप हाल ही में RBI ने रिस्क-वेट (risk-weight) नियमों को सख्त किया है।

PCA 2021 के संशोधनों पर एक बहु-कथनीय (multi-statement) प्रश्न की अपेक्षा करें, जो विशेष रूप से ट्रिगर के रूप में ROA को हटाने और नए लेवरेज (leverage) नियमों का परीक्षण करेगा।
संबद्ध PYQ · 2
संबद्ध PYQ · 2
- 2022PrelimsGS1
With reference to the 'Banks Board Bureau (BBB)', which of the following statements are correct? 1. The Governor of RBI is the Chairman of BBB. 2. BBB recommends for the selection of heads for Public Sector Banks. 3. BBB helps the Public Sector Banks in developing strategies and capital raising plans. Select the correct answer using the code given below:
- 2018PrelimsGS1
Which one of the following links all the ATMs in India?
