वस्तु एवं सेवा कर सुधार और केंद्र-राज्य राजकोषीय संघवाद
स्रोत:द हिंदू ↗
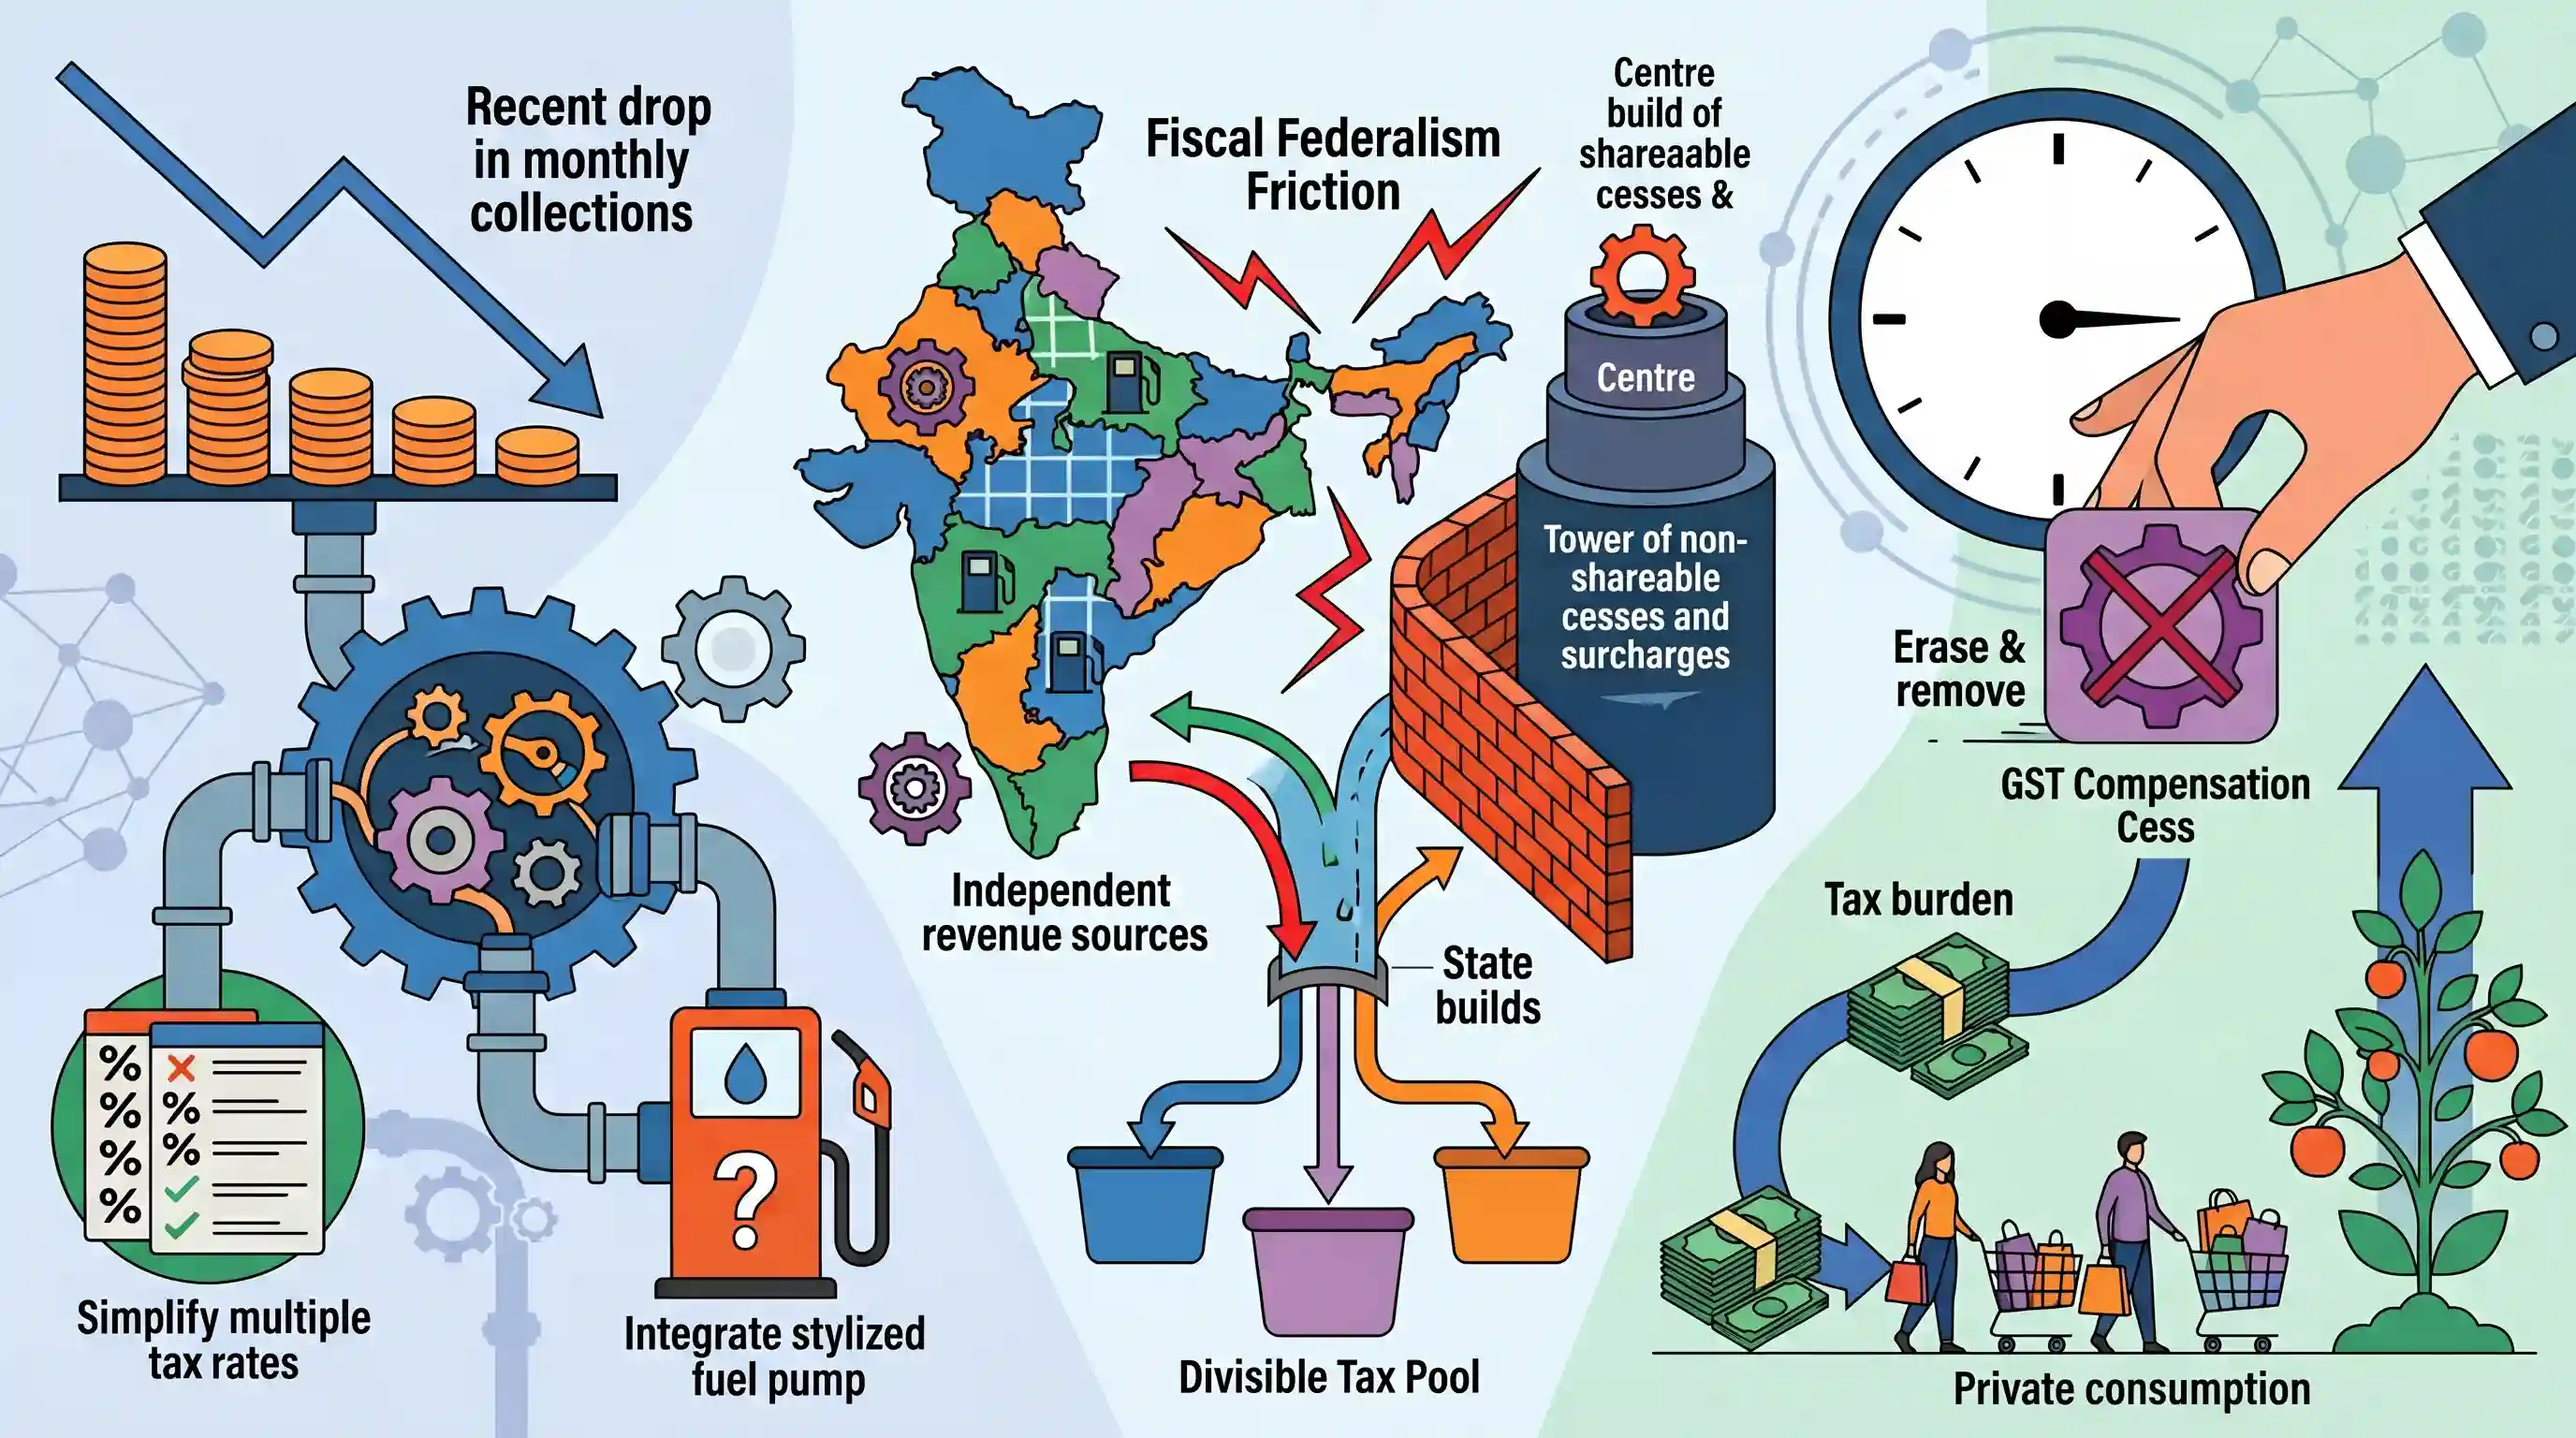
क्यों मायने रखता है
यह लेख GST की वर्तमान स्थिति का आलोचनात्मक मूल्यांकन करता है और राजकोषीय संघवाद तथा केंद्र-राज्य संबंधों के बारे में महत्वपूर्ण प्रश्न उठाता है। GST क्षतिपूर्ति उपकर (GST Compensation Cess) को समाहित करने या समाप्त करने पर चल रही बहस सीधे तौर पर GS2 और GS3 पाठ्यक्रम के संसाधन जुटाने, सहकारी संघवाद और संरचनात्मक आर्थिक सुधारों जैसे विषयों से जुड़ी है।
सारांश
यह संपादकीय वस्तु एवं सेवा कर (GST) व्यवस्था की आठवीं वर्षगांठ पर इसकी समीक्षा करता है, और यह उल्लेख करता है कि हाल ही में मासिक संग्रह में आई गिरावट गहरे संरचनात्मक सुधारों की आवश्यकता को रेखांकित करती है। प्रमुख लंबित सुधारों में टैक्स स्लैब को तर्कसंगत बनाना और ईंधन (fuel) को GST के दायरे में लाना शामिल है। हालांकि, राजकोषीय संघवाद (fiscal federalism) में घर्षण के कारण प्रगति रुकी हुई है: राज्य अपने शेष स्वतंत्र राजस्व स्रोतों (जैसे ईंधन कर) को छोड़ने में संकोच कर रहे हैं क्योंकि केंद्र तेजी से गैर-साझा उपकरों (non-shareable cesses) पर निर्भर हो रहा है, जिससे विभाज्य कर पूल (divisible tax pool) छोटा हो रहा है। यह लेख पुरजोर वकालत करता है कि GST क्षतिपूर्ति उपकर (GST Compensation Cess) — जिसे वर्तमान में महामारी के दौर के ऋणों को चुकाने के लिए मार्च 2026 तक बढ़ाया गया है — को इसकी समाप्ति पर पूरी तरह समाप्त कर दिया जाना चाहिए, न कि इसे नियमित GST दरों में शामिल किया जाना चाहिए। इस उपकर को हटाना कुल कर के बोझ को कम करने, निजी खपत को प्रोत्साहित करने और आर्थिक विकास को पुनर्जीवित करने के लिए आवश्यक है।
मुख्य बिंदु
- जून में GST संग्रह गिरकर ₹1.85 लाख करोड़ हो गया, जो लगभग तीन वर्षों का निचला स्तर है। यह धीमी होती आर्थिक गति का संकेत देता है और संरचनात्मक कर सुधारों की आवश्यकता को रेखांकित करता है।
- कर प्रणाली को अधिक कुशल बनाने के लिए GST स्लैब की संख्या कम करने और ईंधन तथा बिजली को GST ढांचे के अंतर्गत लाने की तत्काल आवश्यकता है।
- राज्य ईंधन को GST के दायरे में लाने का विरोध कर रहे हैं क्योंकि वे केंद्रीय कर पूल में अपनी घटती हिस्सेदारी से पहले ही असंतुष्ट हैं, जिसका मुख्य कारण केंद्र द्वारा गैर-साझाकरण योग्य उपकरों (cess) और अधिभारों (surcharge) पर अत्यधिक निर्भरता है।
- GST क्षतिपूर्ति उपकर (GST Compensation Cess), जिसे COVID-19 महामारी से संबंधित ऋणों को चुकाने के लिए मार्च 2026 तक बढ़ाया गया था, इसे नई और उच्च GST दरों में समाहित करने के बजाय आदर्श रूप से पूरी तरह से समाप्त कर दिया जाना चाहिए।
- क्षतिपूर्ति उपकर (Compensation Cess) को हटाने से उपभोक्ताओं को अत्यंत आवश्यक कर राहत मिलेगी, जिससे निजी उपभोग और आर्थिक विकास को बढ़ावा देने में मदद मिलेगी।
महत्वपूर्ण शब्द
वस्तु एवं सेवा कर (GST)

व्यापक, गंतव्य-आधारित अप्रत्यक्ष कर जो कई केंद्रीय और राज्य शुल्कों का स्थान लेता है। एक एकीकृत राष्ट्रीय बाजार बनाने और करों के कैस्केडिंग प्रभाव (tax cascading) को समाप्त करने के लिए इसे 101वें संशोधन (2017) द्वारा पेश किया गया।
UPSC context
GS-III (भारतीय अर्थव्यवस्था); अप्रत्यक्ष कर सुधारों और आर्थिक विकास एवं संघवाद पर उनके प्रभाव के ज्ञान का परीक्षण करता है।
GST क्षतिपूर्ति उपकर
GST के बाद राजस्व हानि के लिए राज्यों को क्षतिपूर्ति करने हेतु विलासिता (luxury) और सिन गुड्स (sin goods) पर लगाया गया अतिरिक्त शुल्क। इसे विशेष रूप से महामारी के दौर के ऋणों को चुकाने के लिए मार्च 2026 तक बढ़ा दिया गया है।
UPSC context
GS-III (अर्थव्यवस्था) और GS-II (संघवाद); केंद्र-राज्य वित्तीय विवादों और ऋण प्रबंधन को समझने के लिए महत्वपूर्ण।
GST परिषद
एक संवैधानिक निकाय (अनुच्छेद 279A) जिसकी अध्यक्षता केंद्रीय वित्त मंत्री करते हैं और जो GST दरों एवं कानूनों पर निर्णय लेता है। इसमें केंद्र और राज्यों दोनों का प्रतिनिधित्व करने वाली एक भारित मतदान प्रणाली (weighted voting system) शामिल है।
UPSC context
GS-II (राजव्यवस्था/शासन); संवैधानिक निकायों और एक संघीय ढांचे में सहयोगी निर्णय लेने की समझ का परीक्षण करता है।
राजकोषीय संघवाद
संघ और राज्य सरकारों के बीच वित्तीय संबंध और संसाधनों का आवंटन। इसका उद्देश्य राज्यों की वित्तीय स्वायत्तता और राष्ट्रीय आर्थिक सुसंगतता के बीच संतुलन बनाना है।
UPSC context
GS-II/III; केंद्र-राज्य संबंधों, वित्तीय हस्तांतरण और वित्त आयोग की भूमिका के लिए मुख्य विषय।
विभाज्य पूल
वित्त आयोग की सिफारिशों के अनुसार राज्यों के साथ साझा किया जाने वाला केंद्रीय कर राजस्व का हिस्सा। विशेष रूप से, इसमें अनुच्छेद 270 के तहत उपकर (cess) और अधिभार (surcharge) से प्राप्त राजस्व शामिल नहीं होता है।
UPSC context
GS-III (बजटिंग/अर्थव्यवस्था); यह कर हस्तांतरण तंत्र और सरकार के विभिन्न स्तरों के बीच राजकोषीय समानता की समझ का परीक्षण करता है।
उपकर
एक "कर पर कर" जिसे शिक्षा या स्वास्थ्य जैसे विशिष्ट सार्वजनिक उद्देश्य के लिए निर्धारित किया जाता है। मूल करों के विपरीत, इससे प्राप्त होने वाला राजस्व राज्यों के साथ साझा करने योग्य नहीं होता है।
UPSC context
GS-III (संसाधन जुटाना); राजस्व स्रोतों और कुल टैक्स पूल में राज्यों की घटती हिस्सेदारी के प्रति जागरूकता का परीक्षण करता है।
प्रारंभिक ट्रैप
राज्यों को जीएसटी राजस्व में जारी कमी की क्षतिपूर्ति जारी रखने के लिए GST Compensation Cess को 2026 तक बढ़ा दिया गया था।
2026 तक का विस्तार विशेष रूप से केंद्र द्वारा जुटाए गए कोविड-19 महामारी काल के बैक-टू-बैक ऋणों (मूलधन और ब्याज) के पुनर्भुगतान के लिए है, न कि राज्यों को नया राजस्व मुआवजा प्रदान करने के लिए।
संबंधित अवधारणाएँ
अनुच्छेद 270 के तहत विभाज्य पूल से किन राजस्वों को बाहर रखा गया है?
- विशिष्ट उपकर: शिक्षा या सड़क विकास जैसे विशिष्ट उद्देश्यों के लिए लगाए गए उपकर (cess) विशेष रूप से केंद्र द्वारा अपने पास रखे जाते हैं और राज्यों के साथ साझा नहीं किए जाते हैं।
- अधिभार: अनुच्छेद 271 के तहत कर पर कर के रूप में लगाए जाने वाले अधिभार (surcharges) भी विभाज्य पूल (divisible pool) से बाहर रहते हैं और पूरी तरह से केंद्र सरकार के पास ही रहते हैं।
कौन-सी प्रमुख वस्तुएं वर्तमान में GST व्यवस्था के दायरे से बाहर हैं?
- पेट्रोलियम उत्पाद: पाँच प्रमुख वस्तुएं जिनमें कच्चा तेल, प्राकृतिक गैस, पेट्रोल, डीजल और ATF शामिल हैं, तब तक अस्थायी रूप से बाहर रखी गई हैं जब तक कि GST काउंसिल अन्यथा निर्णय न ले ले।
- उपभोग के लिए शराब: मानव उपभोग के लिए अल्कोहलिक शराब को संवैधानिक रूप से GST से बाहर रखा गया है और यह राज्य उत्पाद शुल्क के अधीन बनी हुई है।
- बिजली और रियल एस्टेट: राज्य सरकारें स्वतंत्र बिजली शुल्क और रियल एस्टेट लेनदेन पर स्टांप शुल्क लगाना जारी रखती हैं।
अंतर-विषय पैटर्न
16वें वित्त आयोग का अधिदेश
सेस (Cess) की बढ़ती हिस्सेदारी 16वें वित्त आयोग के विचार-विमर्श को सीधे प्रभावित करती है, क्योंकि राज्य वास्तविक सकल कर राजस्व (Gross Tax Revenue) में अपनी घटती हिस्सेदारी की भरपाई के लिए उच्च ऊर्ध्वाधर हस्तांतरण (Vertical Devolution) की मांग कर रहे हैं।
अप्रत्यक्ष कर और K-आकार की रिकवरी
उपकर (cess) के माध्यम से उच्च अप्रत्यक्ष कर का बोझ निम्न-आय वाले वर्गों को असमान रूप से प्रभावित करता है, जिससे निजी उपभोग में कमी आती है और व्यापक आर्थिक सुधार की संभावना सीमित हो जाती है।

2026 की प्रीलिम्स परीक्षा में GST Compensation Cess के मूल अधिदेश (mandate) और इसके वर्तमान ऋण-शोधन विस्तार (debt-servicing extension) के बीच अंतर स्पष्ट करने वाले एक कथन की अपेक्षा करें।
संबद्ध PYQ · 4
संबद्ध PYQ · 4
- 2020MainsGS3
Explain the rationale behind the Goods and Services Tax (Compensation to States) Act of 2017. How has COVID-19 impacted the GST compensation fund and created new federal tensions?
- 2019MainsGS3
Enumerate the indirect taxes which have been subsumed in the Goods and Services Tax (GST) in India. Also, comment on the revenue implications of the GST introduced in India since July 2017.
- 2025MainsGS2
Examine the evolving pattern of Centre-State financial relations in the context of planned development in India. How far have the recent reforms impacted the fiscal federalism in India?
- 2017PrelimsGS1
What is/are the most likely advantages of implementing 'Goods and Services Tax (GST)'? 1. It will replace multiple taxes collected by multiple authorities and will thus create a single market in India. 2. It will drastically reduce the 'Current Account Deficit' of India and will enable it to increase its foreign exchange reserves. 3. It will enormously increase the growth and size of economy of India and will enable it to overtake China in the near future. Select the correct answer using the code given below:
