CBDT ने कर वसूली नियमों से गिरफ्तारी के प्रावधान हटाए
स्रोत:इंडियन एक्सप्रेस ↗
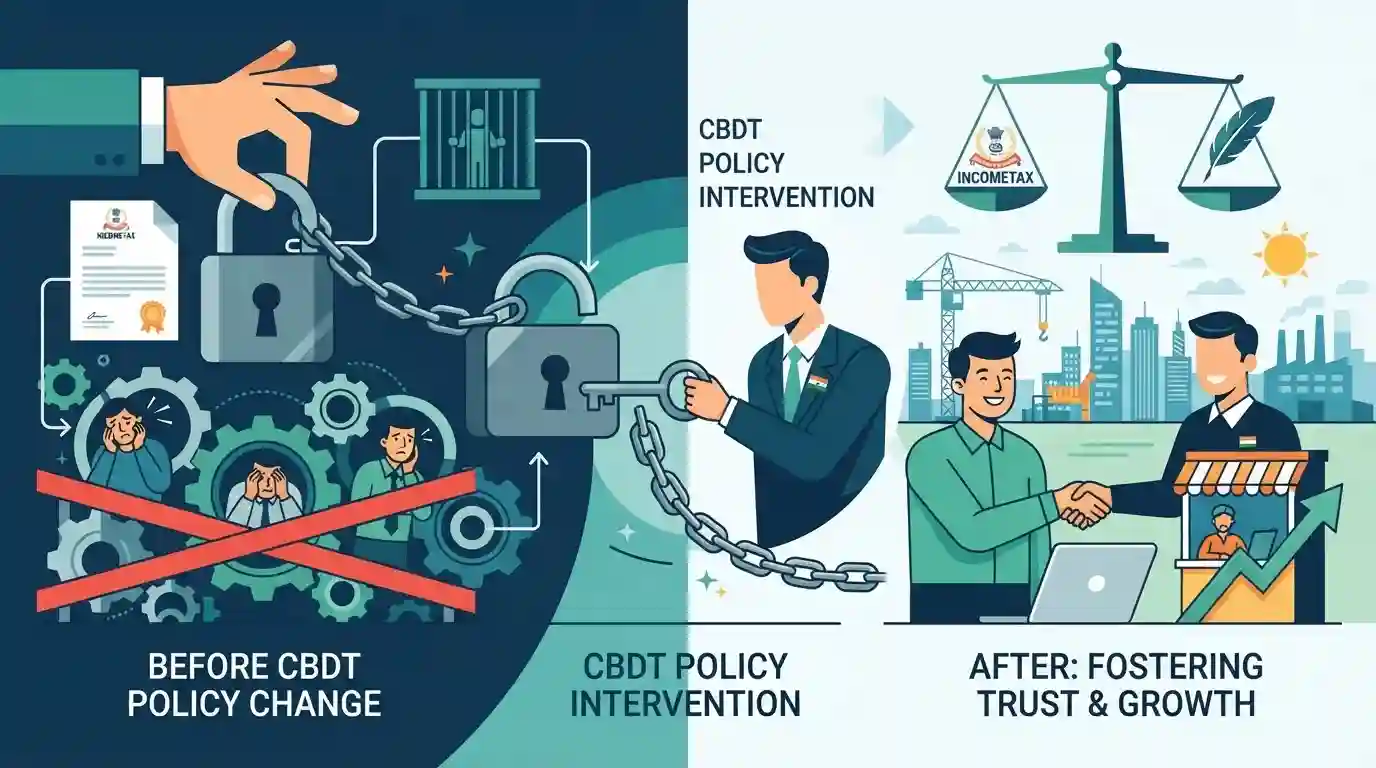
क्यों मायने रखता है
CBDT का यह नीतिगत बदलाव कर प्रशासन सुधारों में एक बड़ा मील का पत्थर है, जो दंडात्मक उपायों से हटकर विश्वास-आधारित कर व्यवस्था की ओर बढ़ता है, जिसका भारत में ईज ऑफ़ डूइंग बिज़नेस (व्यापार सुगमता) और निवेशक के भरोसे पर सीधा प्रभाव पड़ता है।
सारांश
केंद्रीय प्रत्यक्ष कर बोर्ड (CBDT) ने अपने कर वसूली नियमों से गिरफ्तारी और हिरासत के प्रावधानों को हटा दिया है, जो कर प्रशासन को अपराधमुक्त करने और करदाताओं के उत्पीड़न को कम करने की दिशा में एक बड़ा कदम है, जिससे भारत में व्यवसाय सुगमता (ease of doing business) में सुधार होगा और विश्वास-आधारित कर व्यवस्था को बढ़ावा मिलेगा।
मुख्य बिंदु
- केंद्रीय प्रत्यक्ष कर बोर्ड (CBDT) ने अनुपालन को आसान बनाने और विश्वास को बढ़ावा देने के लिए कर वसूली के नियमों से विवादास्पद गिरफ्तारी और हिरासत के प्रावधानों को हटा दिया है।
- यह कदम सरकार के छोटे आर्थिक अपराधों को अपराध-मुक्त करने, उत्पीड़न को कम करने और ईज ऑफ डूइंग बिजनेस (ease of doing business) में सुधार करने के व्यापक उद्देश्य के अनुरूप है।
- कर वसूली के तंत्र अब सामान्य कर बकाए के लिए दंडात्मक आपराधिक हिरासत के बजाय नागरिक और प्रशासनिक उपायों पर ध्यान केंद्रित करेंगे।
महत्वपूर्ण शब्द
केंद्रीय प्रत्यक्ष कर बोर्ड (CBDT)

भारत में प्रत्यक्ष कर कानूनों के लिए नीतियां बनाने और उनका प्रशासन करने के लिए जिम्मेदार शीर्ष सांविधिक निकाय, जो वित्त मंत्रालय के अंतर्गत राजस्व विभाग के अधीन कार्य करता है।
UPSC context
GS पेपर III (भारतीय अर्थव्यवस्था - संसाधन जुटाना और कर सुधार)। यह भारत में राजकोषीय प्रशासन और कर शासन निकायों के ज्ञान का परीक्षण करता है।
आयकर अधिनियम
भारत में आय और मुनाफे पर कराधान को नियंत्रित करने वाला प्रमुख कानून, जो कर निर्धारण, संग्रह और अनुपालन के लिए कानूनी ढांचा प्रदान करता है।
UPSC context
जीएस पेपर III (भारतीय अर्थव्यवस्था - सरकारी नीतियां और हस्तक्षेप)। प्रत्यक्ष कराधान कानूनों और विनियामक ढांचों की समझ का परीक्षण करता है।
संबंधित अवधारणाएँ
केंद्रीय प्रत्यक्ष कर बोर्ड (CBDT) की वैधानिक शक्तियाँ और संरचनात्मक अधिदेश क्या हैं?
- वैधानिक आधार: केंद्रीय राजस्व बोर्ड अधिनियम, 1963 के तहत वैधानिक समर्थन, जो वित्त मंत्रालय के राजस्व विभाग के तहत एक वैधानिक प्राधिकरण के रूप में कार्य करता है।
- मुख्य अधिदेश: नीति बनाने, प्रत्यक्ष कर कानूनों (आयकर अधिनियम, धन कर अधिनियम) को प्रशासित करने और आयकर विभाग की निगरानी करने का प्रभार।
- प्रशासनिक शक्तियाँ: अपीलीय तंत्र के माध्यम से अर्ध-न्यायिक शक्तियों का प्रयोग करता है और कर प्रशासन के लिए बाध्यकारी परिपत्र और अधिसूचनाएं जारी करता है।
अंतर-विषय पैटर्न
कर प्रशासन + ईज ऑफ डूइंग बिजनेस
छोटे आर्थिक अपराधों और कर उल्लंघनों को अपराध की श्रेणी से बाहर करने का प्रयास, व्यापार करने में सुगमता (ease-of-doing-business) की व्यापक पहलों का प्रत्यक्ष समर्थन करता है और निजी पूंजी निर्माण तथा निवेशक विश्वास को बढ़ावा देता है।
सिविल प्रवर्तन बनाम आपराधिक दंड
आपराधिक कारावास से संपत्ति कुर्क करने की ओर बढ़ना कर अनुपालन को आधुनिक सिविल प्रवर्तन मानकों के साथ संरेखित करता है, जिससे प्रशासनिक अतिरेक कम होता है।

CBDT द्वारा आयकर नियमों के तहत गिरफ्तारी के प्रावधानों को हटाना कर सुधारों पर स्टेटमेंट-आधारित प्रीलिम्स प्रश्न के लिए मुख्य सामग्री है।
संबद्ध PYQ · 2
संबद्ध PYQ · 2
- 2018MainsGS3
Comment on the important changes introduced in respect of the Long-term Capital Gains Tax (LCGT) and Dividend Distribution Tax (DDT) in the Union Budget for 2018-2019.
- 2025PrelimsGS1
With reference to the Government of India, consider the following information: Organization Some of its functions It works under I. Directorate of Enforcement Enforcement of the Fugitive Economic Offenders Act, 2018 Internal Security Division-I, Ministry of Home Affairs II. Directorate of Revenue Intelligence Enforces the Provisions of the Customs Act, 1962 Department of Revenue, Ministry of Finance III. Directorate General of Systems and Data Management Carrying out big data analytics to assist tax officers for better policy and nabbing tax evaders Department of Revenue, Ministry of Finance In how many of the above rows is the information correctly matched?
