डिजिटल सेवा कर विवाद और अमेरिकी व्यापार संरक्षणवाद
स्रोत:इंडियन एक्सप्रेस ↗
क्यों मायने रखता है
यह विषय डिजिटल अर्थव्यवस्था और अंतर्राष्ट्रीय व्यापार के अंतर्संबंधों पर महत्वपूर्ण संदर्भ प्रदान करता है। यह घरेलू संसाधन जुटाने (domestic resource mobilization), BEPS और डिजिटल अर्थव्यवस्था से संबंधित GS3 के प्रश्नों के साथ-साथ वैश्विक व्यापार संरचनाओं (global trade architectures) पर अमेरिकी संरक्षणवाद (US protectionism) के प्रभाव से संबंधित GS2 के प्रश्नों के लिए अत्यधिक प्रासंगिक है।
सारांश
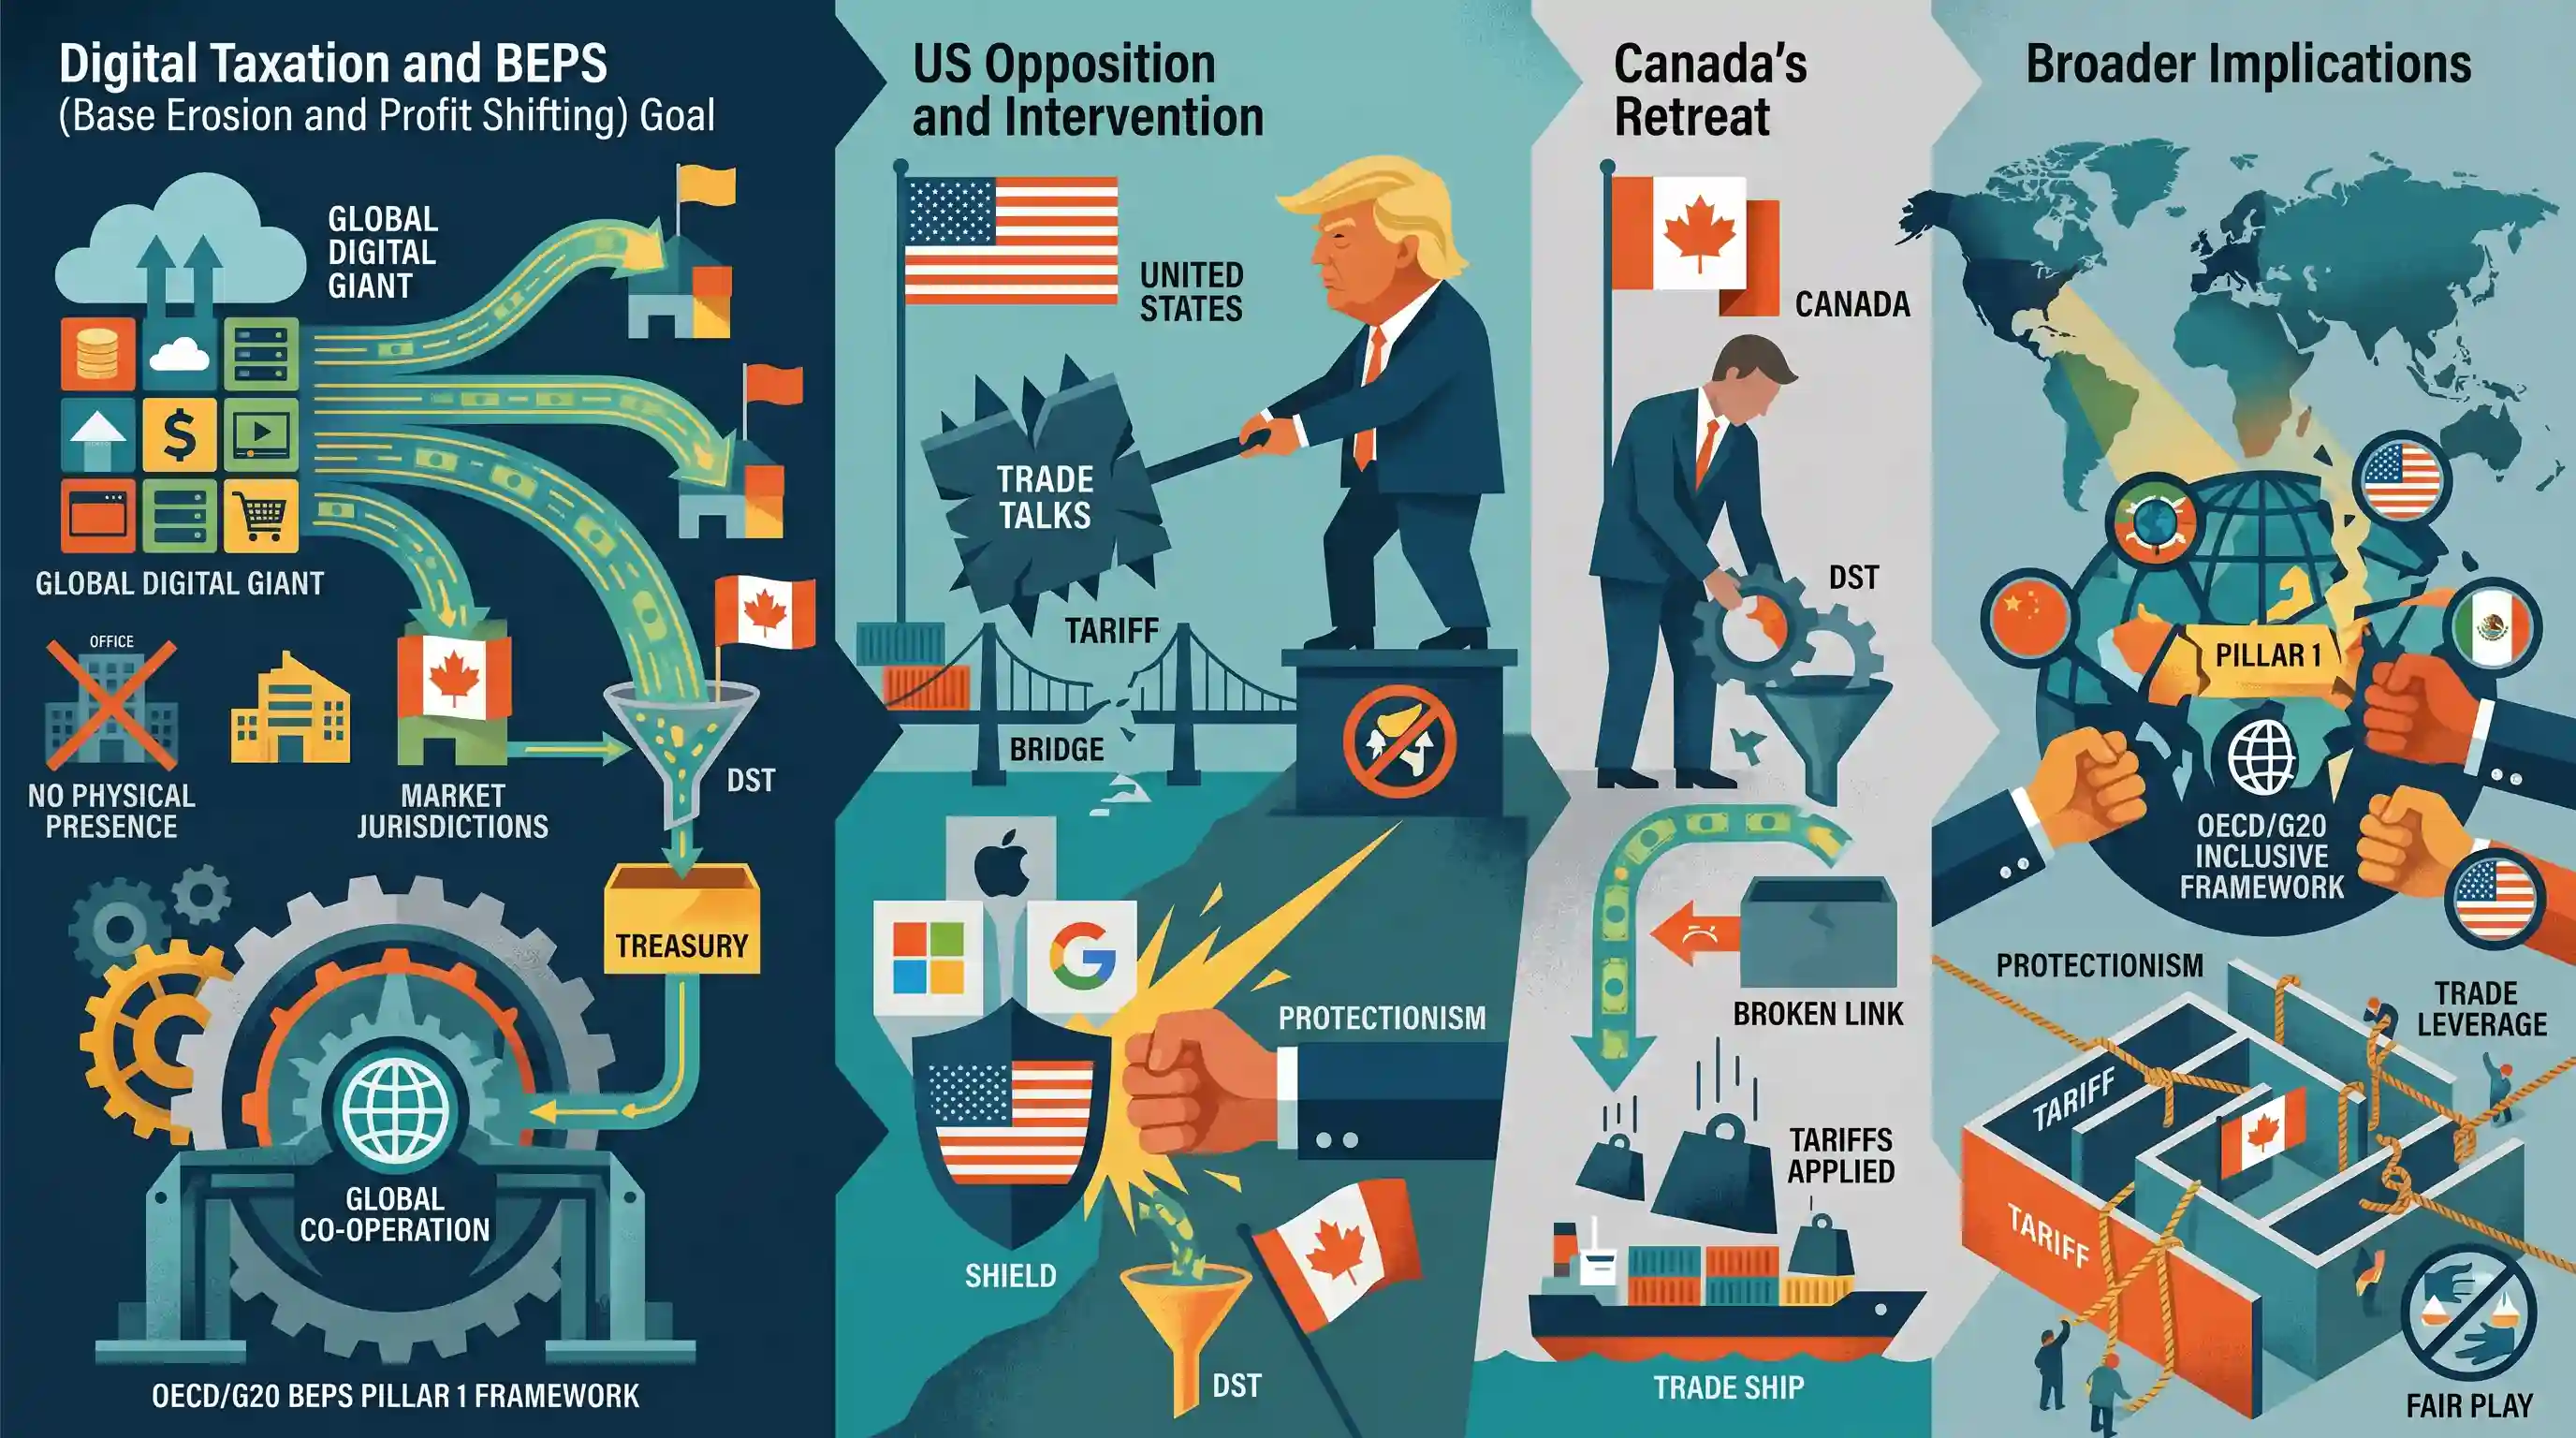
कनाडा ने हाल ही में अमेरिकी राष्ट्रपति डोनाल्ड ट्रम्प द्वारा चल रही व्यापार वार्ता को समाप्त करने और टैरिफ लगाने की धमकियों के बाद अपने प्रस्तावित Digital Services Tax (DST) को रद्द कर दिया है। DST को यह सुनिश्चित करने के लिए डिज़ाइन किया गया था कि वैश्विक डिजिटल दिग्गज उन क्षेत्राधिकारों में अपने करों का उचित हिस्सा चुकाएं जहां वे राजस्व उत्पन्न करते हैं, चाहे वहां उनकी भौतिक उपस्थिति हो या न हो। यह Base Erosion and Profit Shifting (BEPS) से निपटने के वैश्विक प्रयासों के अनुरूप है। हालांकि, अमेरिका एकतरफा DSTs को अमेरिकी तकनीकी कंपनियों के खिलाफ भेदभावपूर्ण मानता है। यह घटनाक्रम एक वैश्विक डिजिटल कराधान ढांचे (OECD BEPS Pillar 1) को अंतिम रूप देने की चुनौतियों को रेखांकित करता है और आधुनिक अंतर्राष्ट्रीय संबंधों में संरक्षणवादी धमकियों और व्यापारिक लाभ (trade leverage) के बढ़ते उपयोग पर प्रकाश डालता है।
मुख्य बिंदु
- कनाडा ने अमेरिकी राष्ट्रपति डोनाल्ड ट्रम्प द्वारा महत्वपूर्ण व्यापार वार्ता को समाप्त करने और टैरिफ लगाने की धमकियों के बाद बहुराष्ट्रीय टेक कंपनियों पर अपने प्रस्तावित डिजिटल सेवा कर (DST) को रद्द कर दिया है।
- DST का उद्देश्य स्थानीय उपयोगकर्ताओं से प्राप्त राजस्व के आधार पर बड़ी डिजिटल कंपनियों पर कर लगाना था, जिससे उन खामियों को दूर किया जा सके जहाँ टेक दिग्गज उन क्षेत्राधिकारों में न्यूनतम कर भुगतान करते हैं जहाँ उनका महत्वपूर्ण यूजर बेस तो है लेकिन कोई भौतिक उपस्थिति नहीं है।
- अमेरिका एकतरफा DSTs का कड़ा विरोध करता है, यह तर्क देते हुए कि वे Google, Amazon और Meta जैसे अमेरिकी तकनीकी दिग्गजों को असंगत और अनुचित रूप से लक्षित करते हैं।
- यह घटनाक्रम OECD/G20 Inclusive Framework on BEPS (Pillar 1) को लागू करने की व्यापक भू-राजनीतिक चुनौती को दर्शाता है, जो एकतरफा लेवी के बजाय एक समन्वित वैश्विक डिजिटल टैक्स व्यवस्था का लक्ष्य रखता है।
- यह घटना संप्रभु कराधान (sovereign taxation) के मुद्दों पर रणनीतिक भागीदारों को मजबूर करने के लिए व्यापार समझौतों (जैसे USMCA समीक्षा) और संरक्षणवादी टैरिफ खतरों का लाभ उठाने की बढ़ती प्रवृत्ति को रेखांकित करती है।
महत्वपूर्ण शब्द
डिजिटल सेवा कर (DST)

बड़ी डिजिटल कंपनियों द्वारा विज्ञापन या डेटा बिक्री जैसी सेवाओं से अर्जित राजस्व पर लगाया जाने वाला कर, जिसे भौतिक उपस्थिति (physical presence) की परवाह किए बिना यह सुनिश्चित करने के लिए लागू किया जाता है कि स्थानीय राजस्व पर कर लगाया जा सके।
UPSC context
GS पेपर III (अर्थव्यवस्था); डिजिटल कराधान और वैश्विक व्यापार विवादों के ज्ञान का परीक्षण करता है।
बेस इरोजन एंड प्रॉफिट शिफ्टिंग (BEPS)
कर परिहार की वे रणनीतियाँ जिनमें बहुराष्ट्रीय कंपनियाँ कर नियमों की कमियों का लाभ उठाकर अपने मुनाफे को कम-कर वाले क्षेत्राधिकारों में स्थानांतरित कर देती हैं, जिससे उच्च-कर वाले देशों के कर आधार (tax base) का क्षरण होता है।
UPSC context
GS पेपर III (अर्थव्यवस्था); अंतरराष्ट्रीय कर सहयोग और कॉर्पोरेट गवर्नेंस की समझ का परीक्षण करता है।
पिलर वन (OECD/G20 फ्रेमवर्क)
बड़ी, अत्यधिक लाभदायक बहुराष्ट्रीय कंपनियों पर कराधान अधिकारों को उन 'market jurisdictions' (बाजार क्षेत्राधिकारों) में पुनर्वितरित करने के लिए एक वैश्विक ढांचा जहां उनके ग्राहक स्थित हैं, जो एकपक्षीय डिजिटल करों का स्थान लेता है।
UPSC context
GS पेपर II/III; बहुपक्षीय समझौतों और वैश्विक आर्थिक शासन के प्रति जागरूकता का परीक्षण करता है।
इक्वलाइजेशन लेवी
भारत का डिजिटल टैक्स, जो ऑनलाइन विज्ञापन और ई-कॉमर्स सेवाओं के लिए अनिवासी संस्थाओं (non-resident entities) को किए गए भुगतान पर लगाया जाता है ताकि घरेलू बाजार में समान अवसर (level playing field) सुनिश्चित किए जा सकें।
UPSC context
GS पेपर III (अर्थव्यवस्था); डिजिटल अर्थव्यवस्था के लिए भारत की विशिष्ट राजकोषीय नीतियों के ज्ञान का परीक्षण करता है।
यूएसएमसीए
अमेरिका, मैक्सिको और कनाडा के बीच एक त्रिपक्षीय व्यापार समझौता (NAFTA का उत्तराधिकारी) जो डिजिटल व्यापार, श्रम और बौद्धिक संपदा पर नियमों को आधुनिक बनाता है।
UPSC context
GS पेपर II (IR); क्षेत्रीय व्यापार गुटों और द्विपक्षीय व्यापार गतिशीलता की समझ का परीक्षण करता है।
प्रारंभिक ट्रैप
भारत देश में संचालित अनिवासी ई-कॉमर्स कंपनियों पर 2% इक्वलाइजेशन लेवी लगाना जारी रखे हुए है।
भारत ने वास्तव में OECD वैश्विक कर ढांचे के साथ तालमेल बिठाने के लिए अगस्त 2024 में अपने 2% ई-कॉमर्स लेवी और अप्रैल 2025 से प्रभावी 6% ऑनलाइन विज्ञापन लेवी को वापस ले लिया।
संबंधित अवधारणाएँ
OECD BEPS फ्रेमवर्क के पिलर 1 और पिलर 2 क्या हैं?
- पिलर 1: बड़ी बहुराष्ट्रीय कंपनियों पर कराधान अधिकारों को उन 'मार्केट ज्यूरिस्डिक्शन' (बाजार क्षेत्राधिकारों) को पुन: आवंटित करता है जहाँ उपभोक्ता स्थित हैं, चाहे वहां भौतिक उपस्थिति हो या न हो, और यह एकतरफा DSTs का स्थान लेता है।
- स्तंभ 2: 15% वैश्विक न्यूनतम कॉर्पोरेट कर (GMCT) स्थापित करता है ताकि टैक्स हेवन देशों में होने वाली मुनाफे की हेराफेरी (profit shifting) को रोका जा सके और वैश्विक 'रेस टू द बॉटम' (race to the bottom) को समाप्त किया जा सके।
OECD आम सहमति से पहले भारत डिजिटल दिग्गजों पर किस प्रकार कर लगाता था?
- इक्वलाइजेशन लेवी: 2016 में अनिवासी डिजिटल कंपनियों के ऑनलाइन विज्ञापन राजस्व पर 6% कर के रूप में पेश किया गया, जिसे अक्सर 'गूगल टैक्स' (Google Tax) कहा जाता है।
- दायरे का विस्तार: 2020 में गैर-निवासी ई-कॉमर्स ऑपरेटरों पर 2% लेवी शामिल करने के लिए इसका विस्तार किया गया था, जिसे अब OECD के टू-पिलर (Two-Pillar) समाधान का अनुपालन करने के लिए चरणबद्ध तरीके से समाप्त कर दिया गया है।
अंतर-विषय पैटर्न
व्यापारिक हथियार के रूप में डिजिटल कराधान
संप्रभु कर अनुपालन को मजबूर करने के लिए व्यापार समझौतों (जैसे USMCA) का हथियारीकरण यह रेखांकित करता है कि कैसे आधुनिक मुक्त व्यापार समझौते घरेलू राजकोषीय नीति स्वायत्तता और नियामक दायरे को तेजी से सीमित कर रहे हैं।
'स्थायी प्रतिष्ठान' का विकास
पारंपरिक कर संधियों में किसी फर्म पर कर लगाने के लिए भौतिक 'Permanent Establishment' की आवश्यकता होती है। डिजिटल अर्थव्यवस्था ने पूरी तरह से यूजर डेटा और डिजिटल राजस्व पर आधारित 'Significant Economic Presence' की ओर बदलाव को मजबूर किया है।

OECD पिलर 1 (बाजार अधिकार) बनाम पिलर 2 (15% न्यूनतम कर) के बीच अंतर और इसके साथ ही भारत द्वारा 'इक्वलाइजेशन लेवी' (Equalisation Levy) को समाप्त किए जाने पर आधारित एक प्रीलिम्स कथन की अपेक्षा करें।
संबद्ध PYQ · 2
संबद्ध PYQ · 2
- 2016PrelimsGS1
The term 'Base Erosion and Profit Shifting' is sometimes seen in the news in the context of
- 2018MainsGS2
What are the key areas of reform if the WTO has to survive in the present context of "Trade War', especially keeping in mind the interest of India?
