MSME और लॉजिस्टिक्स पर CAG की एकीकृत ऑडिट रिपोर्ट्स
स्रोत:द हिंदू ↗
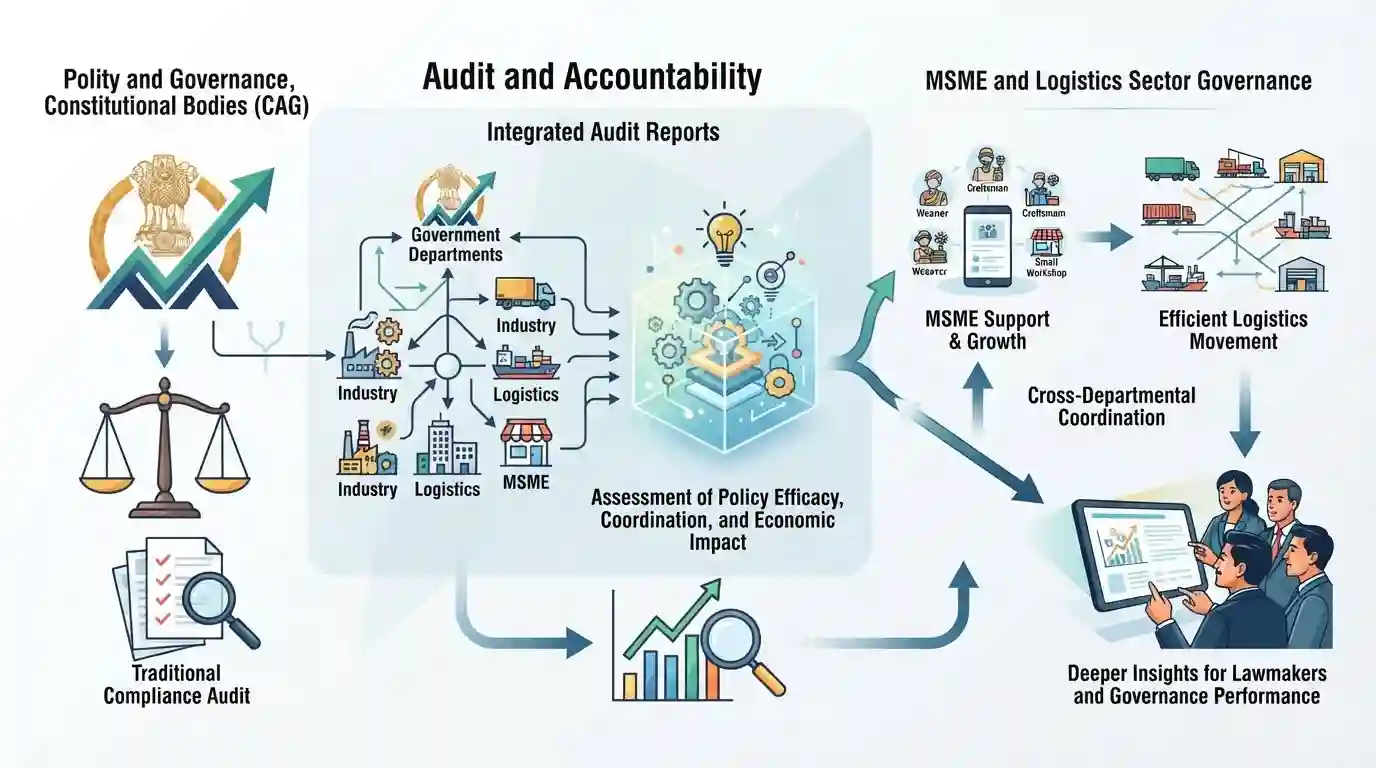
क्यों मायने रखता है
CAG द्वारा एकीकृत ऑडिट रिपोर्टों की शुरुआत भारत में सार्वजनिक लेखा परीक्षा पद्धति में एक महत्वपूर्ण विकास का प्रतीक है, जो बहु-क्षेत्रीय और परिणाम-उन्मुख मूल्यांकनों की ओर अग्रसर है, जो MSME और लॉजिस्टिक्स जैसे महत्वपूर्ण विकास चालकों में आर्थिक नीति, शासन पारिता और जवाबदेहिता को सीधे प्रभावित करते हैं।
सारांश
भारत के नियंत्रक और महालेखापरीक्षक (CAG) ने दिसंबर में अपनी पहली एकीकृत (इंटीग्रेटेड) लेखापरीक्षा रिपोर्ट पेश करने की योजना बनाई है, जिसमें MSMEs और लॉजिस्टिक्स जैसे प्रमुख आर्थिक क्षेत्रों पर ध्यान केंद्रित किया जाएगा। यह पद्धति समग्र नीति प्रभावकारिता, कई विभागों के बीच समन्वय और आर्थिक प्रभाव का आकलन करने के लिए पारंपरिक अनुपालन लेखापरीक्षा (कंप्लायंस ऑडिट) से आगे निकलती है, जो कानून निर्माताओं को सार्वजनिक व्यय और शासन के प्रदर्शन पर गहरी अंतर्दृष्टि प्रदान करती है।
मुख्य बिंदु
- भारत के नियंत्रक और महालेखा परीक्षक (CAG) दिसंबर में अपनी पहली एकीकृत लेखा परीक्षा (ऑडिट) रिपोर्ट पेश करने वाले हैं।
- शुरुआती रिपोर्टों का फोकस माइक्रो, स्मॉल एंड मीडियम एंटरप्राइजेज (MSMEs) और लॉजिस्टिक्स सहित महत्वपूर्ण क्षेत्रों पर होगा।
- एकीकृत ऑडिट (इंटीग्रेटेड ऑडिट) अलग-थलग पड़ी विभागीय लेखा-परीक्षा के बजाय क्रॉस-कटिंग सरकारी नीतियों और आपूर्ति श्रृंखलाओं (सप्लाई चेन) के समग्र मूल्यांकन की दिशा में एक बदलाव का प्रतिनिधित्व करते हैं।
- इस दृष्टिकोण का उद्देश्य प्रमुख आर्थिक विकास चालकों में सार्वजनिक वित्तीय जवाबदेही, दक्षता और नीतिगत सुसंगतता को बढ़ाना है।
महत्वपूर्ण शब्द
भारत के नियंत्रक-महालेखापरीक्षक

भारतीय संविधान के अनुच्छेद 148 के तहत एक स्वतंत्र संवैधानिक प्राधिकरण, जो केंद्र और राज्य सरकारों के खातों के लेखापरीक्षण (ऑडिट) और वित्तीय जवाबदेही सुनिश्चित करने के लिए जिम्मेदार है।
UPSC context
GS पेपर II (राजव्यवस्था और शासन - संवैधानिक निकाय)। यह संवैधानिक कार्यालयों, वित्तीय oversight, और जवाबदेही तंत्र के ज्ञान का परीक्षण करता है।
सूक्ष्म, लघु और मध्यम उद्यम मंत्रालय
भारत सरकार का एक मंत्रालय जो देश में सूक्ष्म, लघु और मध्यम उद्यमों के लिए नीतियों के निर्धारण, संवर्धन, विकास और विनियमन का कार्य करता है।
UPSC context
GS पेपर III (अर्थव्यवस्था - विकास एवं संवृद्धि)। यह MSME क्षेत्र को समर्थन देने वाले संस्थागत ढाँचों, रोजगार सृजन और औद्योगिक शासन का परीक्षण करता है।
संबंधित अवधारणाएँ
भारत के नियंत्रक-महालेखापरीक्षक (CAG) के संवैधानिक प्रावधान और कर्तव्य क्या हैं?
- अनुच्छेद 148: संवैधानिक आधार: अनुच्छेद 148 के तहत राष्ट्रपति द्वारा नियुक्त; 6 वर्ष या 65 वर्ष की आयु तक पद धारण करते हैं।
- वित्तीय क्षेत्राधिकार: ऑडिट का दायरा: भारत, राज्यों और विधानसभाओं वाले केंद्र शासित प्रदेशों की संचित निधि के सभी प्राप्तियों और खर्चों का ऑडिट करता है।
- विधायकी भूमिका: संसदीय लिंक: रिपोर्टें राष्ट्रपति/राज्यपाल को सौंपी जाती हैं, जो उन्हें संसद/राज्य विधानमंडलों के समक्ष रखते हैं, और लोक लेखा समिति (PAC) द्वारा इनकी जाँच की जाती है।
अंतर-विषय पैटर्न
CAG इंटीग्रेटेड ऑडिट्स और PM गतिशक्ति सिनर्जी
एकल-विभाग लेखांकन से बहु-विभागीय एकीकृत ऑडिटिंग की ओर यह बदलाव राष्ट्रीय लॉजिस्टिक्स और औद्योगिक गलियारों के निष्पादन में आवश्यक संपूर्ण-सरकार दृष्टिकोण (whole-of-government approach) को दर्शाता है।

अनुच्छेद 148 की शक्तियों पर स्टेटमेंट-आधारित प्रश्नों की अपेक्षा करें, जो पारंपरिक अनुपालन ऑडिट (compliance audits) को नए विषयगत/एकीकृत ऑडिट (thematic/integrated audits) से अलग करते हैं।
संबद्ध PYQ · 3
संबद्ध PYQ · 3
- 2024MainsGS2
“The duty of the Comptroller and Auditor General is not merely to ensure the legality of expenditure but also its propriety.” Comment.
- 2018MainsGS2
“The Comptroller and Auditor General (CAG) has a very vital role to play.” Explain how this is reflected in the method and terms of his appointment as well as the range of powers he can exercise.
- 2023MainsGS3
Faster economic growth requires increased share of the manufacturing sector in GDP, particularly of MSMEs. Comment on the present policies of the Government in this regard.
