कर्नाटक में निजी कॉलेजों को अवैध अनुदान पर CAG रिपोर्ट
स्रोत:इंडियन एक्सप्रेस ↗
क्यों मायने रखता है
यह मामला सार्वजनिक व्यय की वैधता और औचित्य दोनों सुनिश्चित करने में CAG की भूमिका के संबंध में मुख्य परीक्षा GS-II के उत्तरों के लिए एक व्यावहारिक उदाहरण के रूप में कार्य करता है। यह राज्य वित्त पोषण, राजकोषीय अनुशासन और स्व-वित्तपोषित निजी शिक्षण संस्थानों को नियंत्रित करने वाले नियामक ढांचे से संबंधित शासन संबंधी मुद्दों को भी उजागर करता है।
सारांश
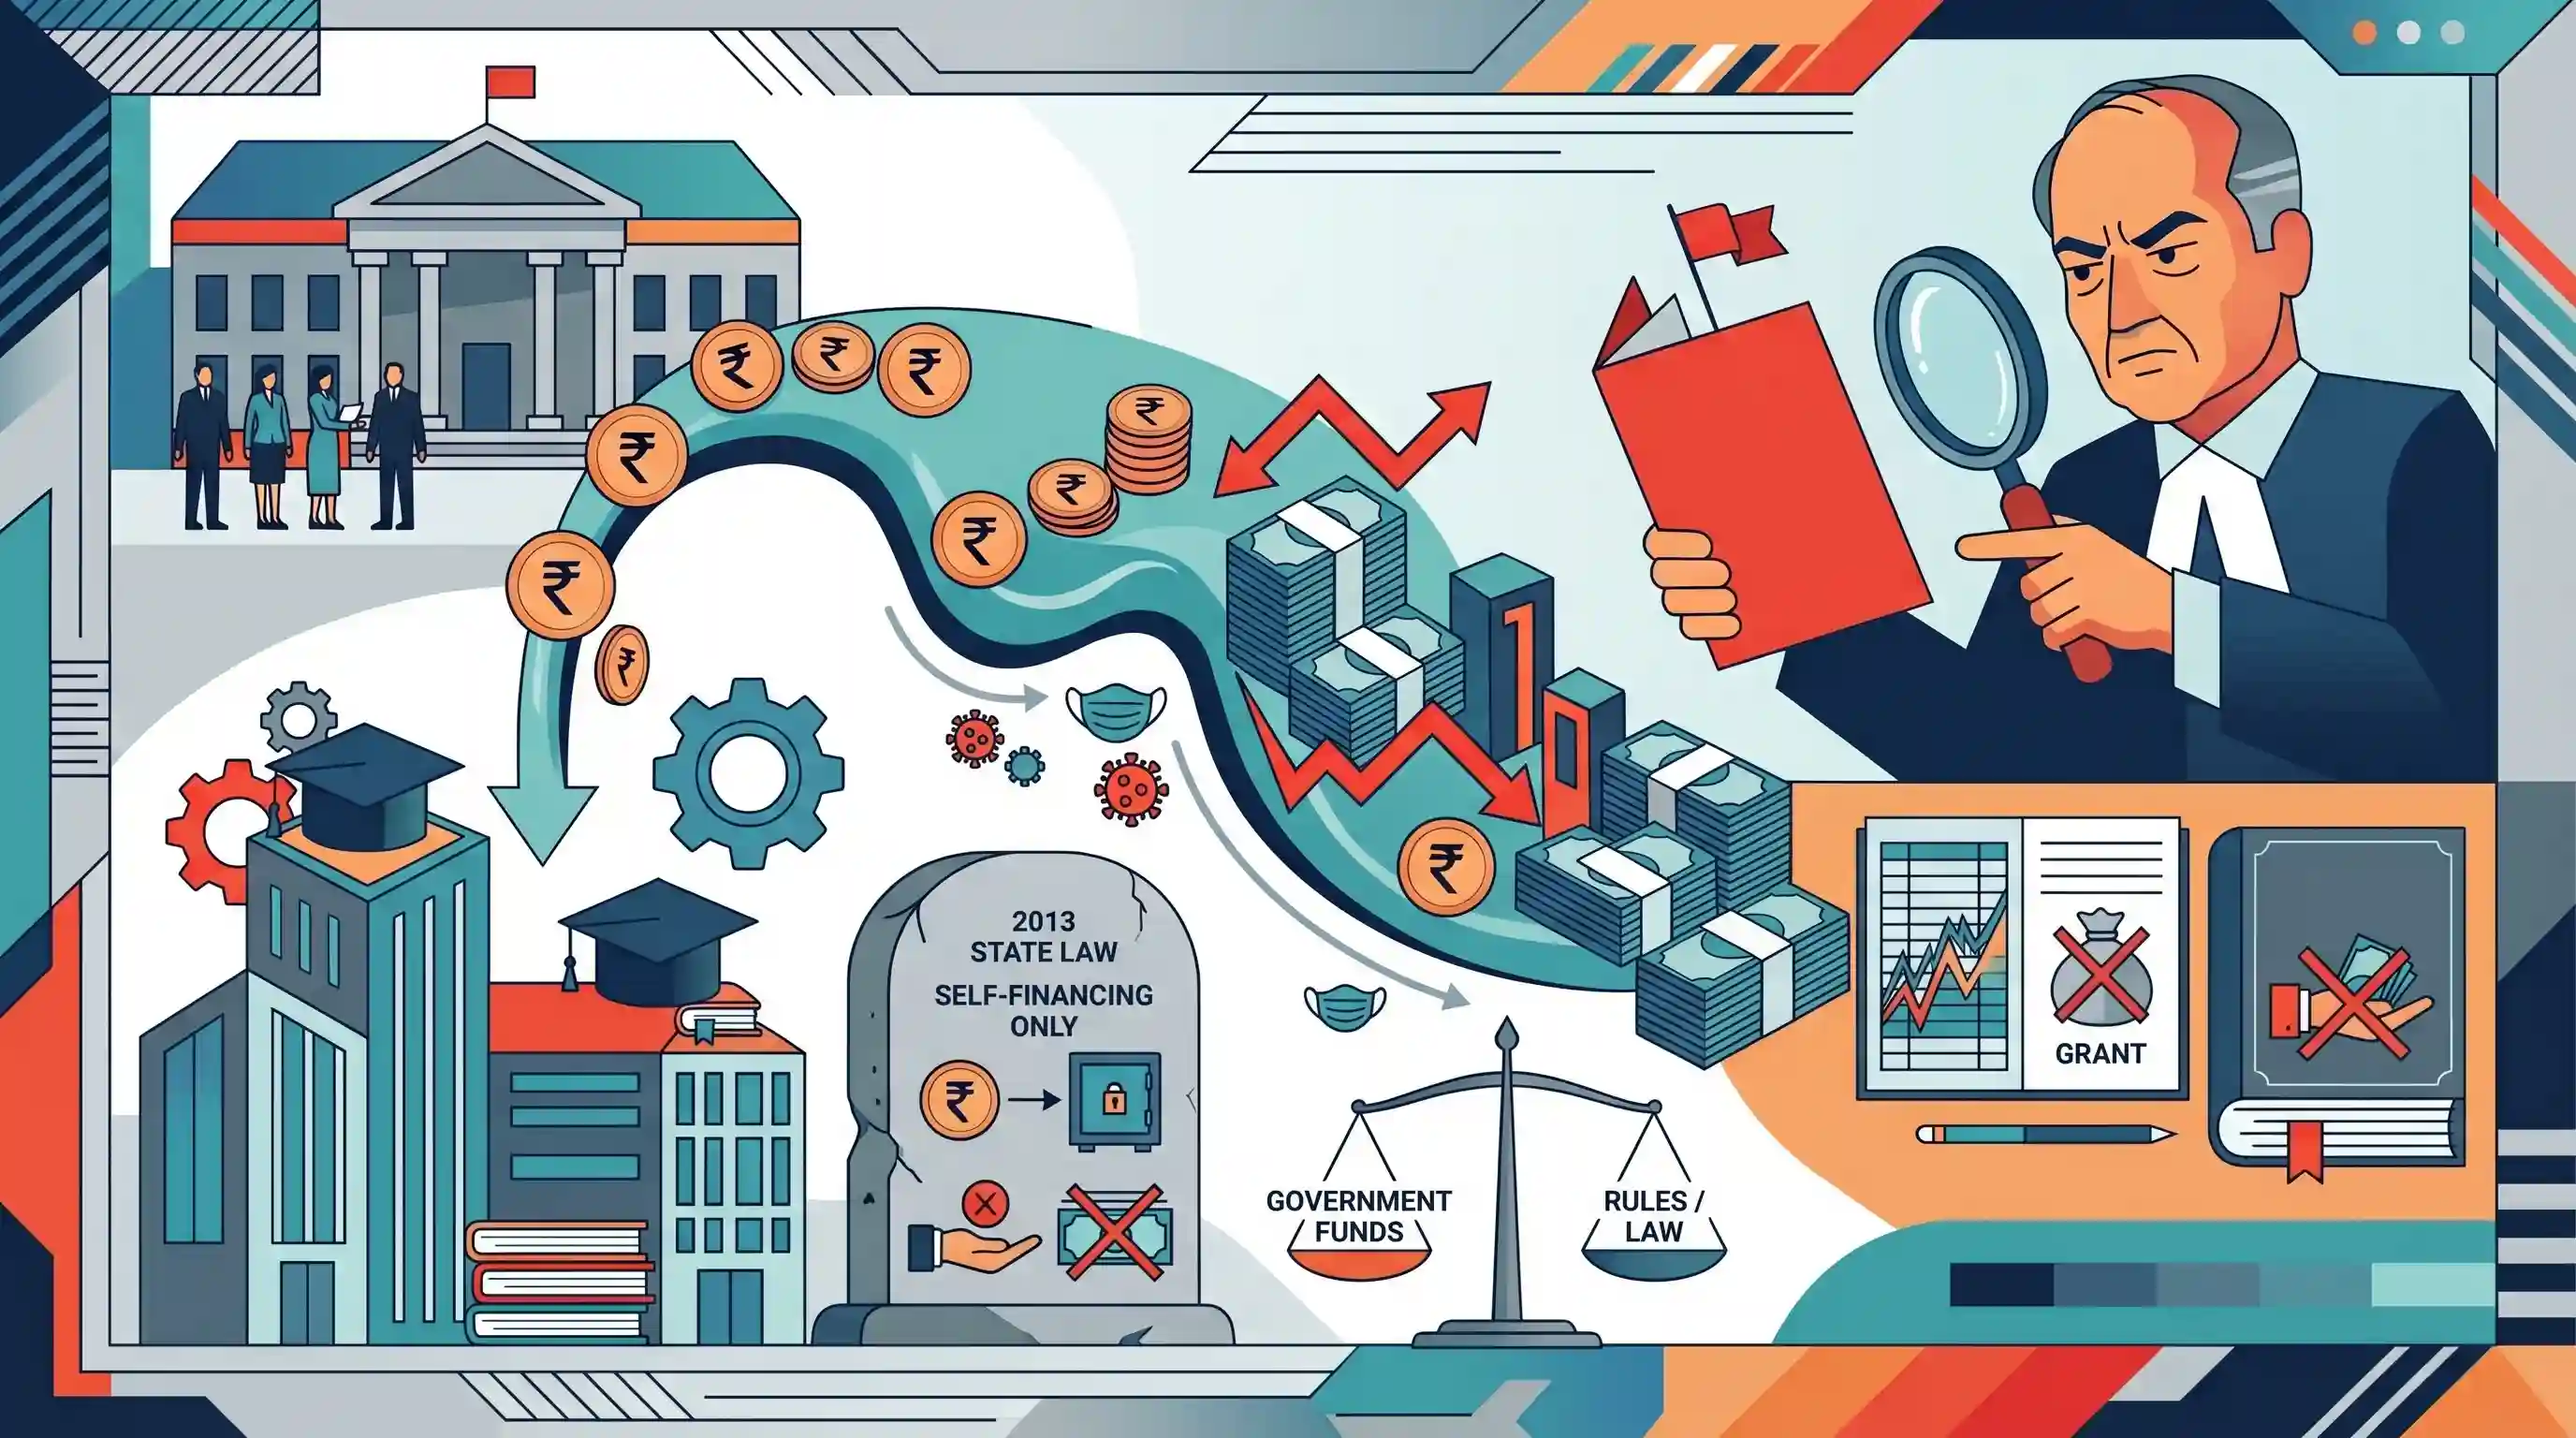
हाल ही में नियंत्रक एवं महालेखा परीक्षक (CAG) की एक रिपोर्ट से पता चला है कि कर्नाटक सरकार ने पांच वर्षों की अवधि में दो निजी इंजीनियरिंग कॉलेजों को सहायता अनुदान (grants-in-aid) के रूप में 146.23 करोड़ रुपये अवैध रूप से वितरित किए। ये कॉलेज, जो 2013 के राज्य कानूनों के तहत स्थापित निजी विश्वविद्यालयों का हिस्सा हैं, कानूनी रूप से पूर्णतः स्व-वित्तपोषित (self-financing) होने के लिए बाध्य हैं और सरकारी रखरखाव के लिए अपात्र हैं। CAG ने इन अनियमित भुगतानों को अधिकृत करने के लिए राज्य कार्यपालिका की आलोचना की, जिसने वैधानिक प्रावधानों का उल्लंघन किया और कोविड-19 महामारी की वित्तीय मितव्ययिता के दौरान भी जारी रहा, जो वित्तीय औचित्य में गंभीर खामियों को उजागर करता है।
मुख्य बिंदु
- CAG की रिपोर्ट के अनुसार, कर्नाटक सरकार ने 2018-19 से 2022-23 के दौरान दो निजी इंजीनियरिंग कॉलेजों (BVBCET और SJCE) को 146.23 करोड़ रुपये के अनुदान का अनियमित रूप से भुगतान किया।
- इन्हें निजी विश्वविद्यालयों के रूप में स्थापित करने वाले 2013 के राज्य कानूनों के तहत, इन संस्थानों के लिए स्व-वित्तपोषित (self-financing) होना अनिवार्य है और उन्हें राज्य से सहायता अनुदान (grants-in-aid) प्राप्त करने से प्रतिबंधित किया गया है।
- CAG ने इस बात पर जोर दिया कि ये अनुदान विशिष्ट विश्वविद्यालय अधिनियमों और व्यापक Grant-in-Aid (GIA) कोड, दोनों का उल्लंघन करते हैं।
- ये अनियमित वित्तीय संवितरण Covid-19 महामारी के दौरान भी जारी रहे, जबकि राज्य सरकार ने अन्य विभागों में सख्त बजटीय कटौती लागू कर रखी थी।
महत्वपूर्ण शब्द
भारत के नियंत्रक और महालेखा परीक्षक (CAG)

एक संवैधानिक प्राधिकरण (अनुच्छेद 148) जो सरकारी प्राप्तियों और व्यय की लेखापरीक्षा (ऑडिट) करता है। 'सार्वजनिक धन के संरक्षक' (Guardian of the Public Purse) के रूप में जाने जाने वाले, CAG वित्तीय प्रबंधन के संबंध में विधायिका के प्रति कार्यपालिका की जवाबदेही सुनिश्चित करते हैं।
UPSC context
GS पेपर II (संवैधानिक निकाय) और GS पेपर III (सार्वजनिक वित्त)। यह वित्तीय निरीक्षण और जवाबदेही तंत्र की समझ का परीक्षण करता है।
सहायता अनुदान (GIA) कोड
प्रशासनिक नियमों का एक समूह जो सरकार द्वारा निजी या स्थानीय संस्थानों को दी जाने वाली विवेकाधीन वित्तीय सहायता को विनियमित करता है। यह वेतन, भवन या रखरखाव अनुदान के लिए पात्रता और शर्तों को रेखांकित करता है।
UPSC context
GS पेपर II (शासन) और GS पेपर III (अर्थव्यवस्था)। शिक्षा के वित्तपोषण और सार्वजनिक-निजी भागीदारी (PPP) के विनियमन से संबंधित है।
वित्तीय औचित्य
सार्वजनिक व्यय के मूलभूत मानक (canons)। इनके अनुसार व्यय विवेकपूर्ण होना चाहिए, आवश्यकता से अधिक नहीं होना चाहिए, व्यक्तियों के बजाय आम जनता के लिए लाभकारी होना चाहिए, और स्थापित कानूनों तथा विनियमों का अनुपालन करना चाहिए।
UPSC context
GS पेपर II (शासन/पारदर्शिता) और GS पेपर IV (प्रशासन में नैतिकता)। सार्वजनिक वित्त प्रबंधन और लेखापरीक्षा सिद्धांतों के लिए महत्वपूर्ण।
कर्नाटक अधिनियम संख्या 22 और 2013 का 43
KLE और JSS विश्वविद्यालयों की स्थापना करने वाले विशिष्ट कर्नाटक राज्य कानून। ये अधिनियम कानूनी रूप से अनिवार्य करते हैं कि ये संस्थान पूरी तरह से स्व-वित्तपोषित (self-financing) होंगे और उन्हें सरकारी रखरखाव अनुदान (government maintenance grants) का दावा करने से स्पष्ट रूप से प्रतिबंधित करते हैं।
UPSC context
GS पेपर II (शिक्षा का विनियमन) और GS पेपर III (अर्थव्यवस्था)। वित्तीय अनियमितताओं के संदर्भ में राज्य के विधान (legislation) के अनुप्रयोग का परीक्षण करता है।
अनुरक्षण अनुदान
राज्य द्वारा प्रदान की गई वित्तीय सहायता, जिसका उद्देश्य किसी संस्थान के आवर्ती परिचालन व्यय (recurring operational costs), जैसे कि कर्मचारियों के वेतन को पूरा करना है। 2013 के अधिनियमों के तहत निजी विश्वविद्यालय इन भुगतानों के लिए वैधानिक रूप से अपात्र हैं।
UPSC context
GS पेपर II (गवर्नेंस)। सहायता प्राप्त (aided) और स्व-वित्तपोषित (self-financing) शैक्षणिक संस्थानों के बीच कानूनी अंतर के लिए प्रासंगिक।
प्रारंभिक ट्रैप
CAG निजी शैक्षणिक संस्थानों या NGOs का ऑडिट नहीं कर सकता; इसका क्षेत्राधिकार पूरी तरह से सरकारी विभागों और PSUs तक सीमित है।
गलत। CAG (DPC) अधिनियम, 1971 की धारा 14 के तहत, CAG किसी भी निजी निकाय/NGO का ऑडिट कर सकता है यदि वह सरकारी अनुदान द्वारा "पर्याप्त रूप से वित्तपोषित" (substantially financed) हो।
संबंधित अवधारणाएँ
विनियामक लेखापरीक्षा और औचित्य लेखापरीक्षा के बीच क्या अंतर है?
- विनियामक लेखापरीक्षा (अनिवार्य): यह जांच करता है कि क्या सार्वजनिक व्यय कानूनी रूप से अधिकृत है और वैधानिक नियमों तथा विनियमों के अनुरूप है।
- औचित्य लेखापरीक्षा (विवेकाधीन): सार्वजनिक व्यय के विवेक, निष्ठा और मितव्ययिता का आकलन करता है। यह कानूनी पहलुओं से परे जाकर अपव्यय को उजागर करता है, जैसे कि वित्तीय मितव्ययिता (financial austerity) के दौरान अपात्र कॉलेजों को वित्त पोषण प्रदान करना।
अनुच्छेद 282 के तहत विवेकाधीन अनुदान (discretionary grants) के लिए संवैधानिक प्रावधान क्या हैं?
- सार्वजनिक उद्देश्य: संघ या राज्यों को किसी भी सार्वजनिक उद्देश्य के लिए अनुदान देने का अधिकार देता है, भले ही वह विषय उनकी प्रत्यक्ष विधायी क्षमता के दायरे से बाहर हो।
- विवेकाधीन प्रकृति: अनुच्छेद 275 के तहत वैधानिक अनुदानों के विपरीत, अनुच्छेद 282 के तहत दिए जाने वाले अनुदान पूरी तरह से विवेकाधीन हैं और मनमाने वित्तपोषण को रोकने के लिए इन्हें सरकारी सहायता अनुदान (Grant-in-Aid - GIA) कोड के अनुरूप होना चाहिए।
अंतर-विषय पैटर्न
निजी संस्थाओं पर CAG का ऑडिट क्षेत्राधिकार
UPSC अक्सर CAG DPC अधिनियम, 1971 के तहत पर्याप्त सरकारी वित्तपोषण प्राप्त करने वाले PPPs, DISCOMs और निजी संस्थाओं सहित गैर-राज्य इकाइयों (non-state actors) पर CAG के विकसित होते अधिकार क्षेत्र का परीक्षण करता है।
स्व-वित्तपोषण अधिदेश बनाम UGC फंडिंग
निजी विश्वविद्यालयों की स्थापना करने वाले राज्य अधिनियम कड़ाई से स्व-वित्तपोषित (self-financing) मॉडल को अनिवार्य करते हैं। यह उन सार्वजनिक विश्वविद्यालयों के बिल्कुल विपरीत है जो UGC की धारा 12B के तहत सरकारी रखरखाव अनुदान के पात्र हैं।

DPC Act 1971 के तहत राज्य द्वारा 'पर्याप्त रूप से वित्तपोषित' (substantially financed) NGOs/निजी निकायों पर CAG के अधिकार क्षेत्र पर प्रीलिम्स में प्रश्न की अपेक्षा करें।
संबद्ध PYQ · 3
संबद्ध PYQ · 3
- 2018MainsGS2
“The Comptroller and Auditor General (CAG) has a very vital role to play.” Explain how this is reflected in the method and terms of his appointment as well as the range of powers he can exercise.
- 2024MainsGS2
“The duty of the Comptroller and Auditor General is not merely to ensure the legality of expenditure but also its propriety.” Comment.
- 2014MainsGS2
Should the premier institutes like IITs/IIMs. be allowed to retain premier status, allowed more academic independence in designing courses and also decide mode/criteria of selection of students. Discuss in light of the growing challenges.
