क्षेत्रीय ग्रामीण बैंक समेकन का ग्रामीण ऋण वितरण पर प्रभाव
स्रोत:द हिंदू ↗
क्यों मायने रखता है
आरआरबी समेकन बनाम स्थानीयकृत विभेदीकृत बैंकिंग मॉडल पर बहस भारत में ग्रामीण ऋण उपलब्धता, प्राथमिकता प्राप्त क्षेत्र को ऋण (प्रायोरिटी सेक्टरLending) और वित्तीय समावेशन को सीधे प्रभावित करती है।
सारांश
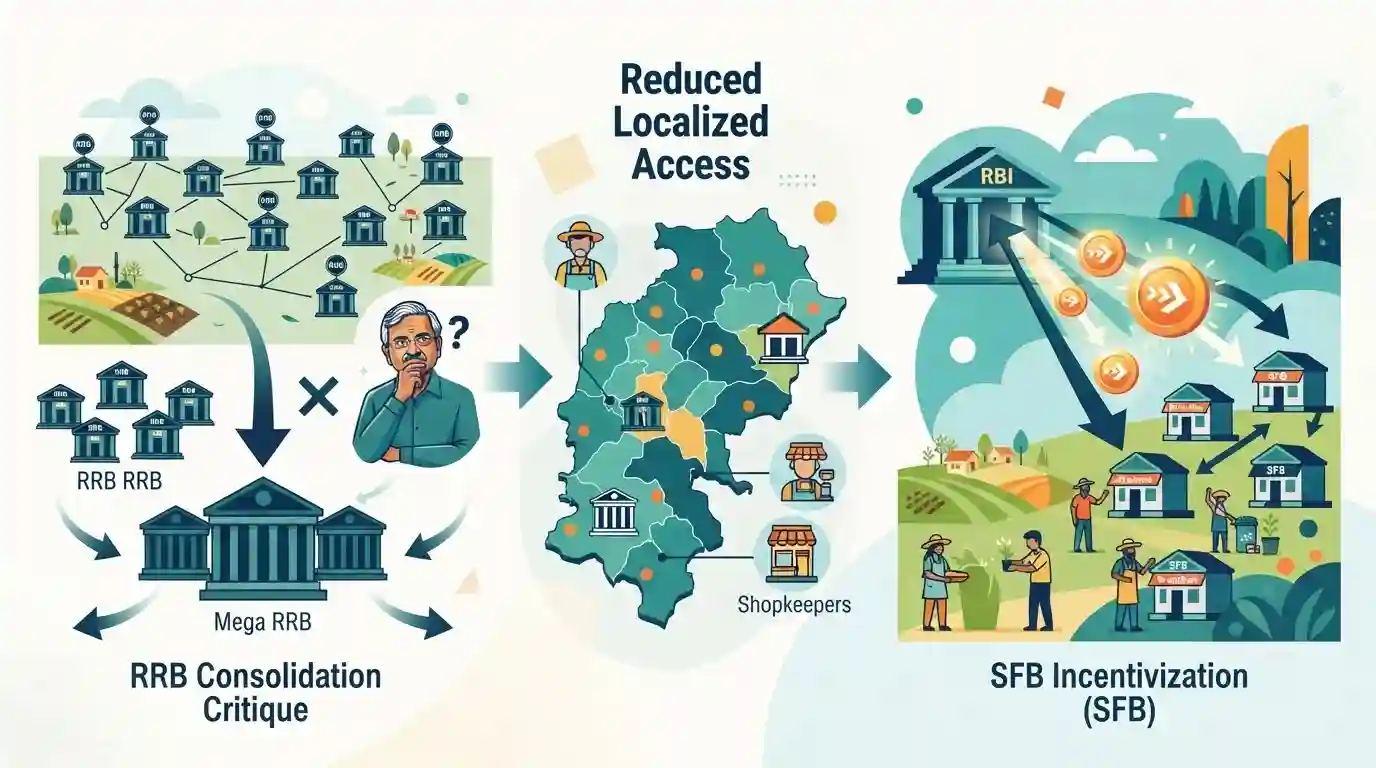
पूर्व RBI गवर्नर सी. रंगराजन ने क्षेत्रीय ग्रामीण बैंकों (RRBs) के चल रहे समेकन की आलोचना की है जिससे उनकी कुल संख्या कम हो जाती है, और कहा है कि यह स्थानीयकृत ग्रामीण ऋण वितरण के मुख्य उद्देश्य से दूर जाता है। उन्होंने भारतीय रिजर्व बैंक से ग्रामीण ऋण अंतर को पाटने के लिए लघु वित्त बैंकों (SFBs) को सक्रिय रूप से प्रोत्साहित करने का आह्वान किया है।
मुख्य बिंदु
- पूर्व RBI गवर्नर सी. रंगराजन ने समेकन (consolidation) के माध्यम से क्षेत्रीय ग्रामीण बैंकों (RRBs) की संख्या में कमी को गलत दिशा में उठाया गया कदम बताया है, और तर्क दिया है कि इससे ग्रामीण क्षेत्रों पर ध्यान कम होता है।
- उन्होंने इस बात पर जोर दिया कि आरआरबी (RRBs) को विशेष रूप से कृषि और ग्रामीण क्षेत्रों तक स्थानीय स्तर पर जमीनी ऋण पहुंच प्रदान करने के लिए परखा गया था, जिसे बड़े पैमाने पर समेकन से खतरा हो सकता है।
- रंगराजन ने वित्तीय समावेशन और ग्रामीण ऋण वितरण को बढ़ाने के लिए आरबीआई (RBI) से स्मॉल फाइनेंस बैंकों (SFBs) को प्रोत्साहित करने और विभेदित बैंकिंग मॉडलों (differentiated banking models) का समर्थन करने का आग्रह किया।
महत्वपूर्ण शब्द
भारतीय रिज़र्व बैंक

भारत का केंद्रीय बैंकिंग संस्थान, जिसकी स्थापना 1935 में हुई थी, जो मौद्रिक नीति को विनियमित करने, मुद्रा जारी करने, वाणिज्यिक और विशिष्ट बैंकों की देखरेख करने और वित्तीय स्थिरता बनाए रखने के लिए जिम्मेदार है।
UPSC context
GS पेपर III (भारतीय अर्थव्यवस्था और बैंकिंग सुधार) के लिए अत्यंत महत्वपूर्ण; यह मौद्रिक नीति, विनियमन और वित्तीय समावेशन की समझ का परीक्षण करता है।
क्षेत्रीय ग्रामीण बैंक
अनुसूचित वाणिज्यिक बैंक जो कृषि, छोटे उद्यमों और ग्रामीण वर्गों को ऋण और बैंकिंग सेवाएं प्रदान करने के लिए क्षेत्रीय स्तर पर संचालित होते हैं, वर्तमान में 'एक राज्य, एक RRB' नीति के तहत समेकन के दौर से गुजर रहे हैं।
UPSC context
जीएस पेपर III (कृषि और ग्रामीण ऋण वितरण) के लिए महत्वपूर्ण; ग्रामीण संस्थागत ऋण संरचनाओं और बैंकिंग समेकन के ज्ञान का परीक्षण करता है।
स्मॉल फाइनेंस बैंक
आरबीआई द्वारा छोटे किसानों, सूक्ष्म उद्यमों और असंगठित क्षेत्रों जैसे वंचित वर्गों को बुनियादी जमा और ऋण के माध्यम से सेवा प्रदान करके वित्तीय समावेशन को बढ़ावा देने के लिए लाइसेंस प्राप्त विशिष्ट (Niche) निजी क्षेत्र के बैंक।
UPSC context
GS पेपर III (समावेशी विकास और बैंकिंग क्षेत्र सुधार) के लिए प्रासंगिक; विभेदित बैंकिंग लाइसेंस और ग्रामीण ऋण विकल्पों की समझ का परीक्षण करता है।
संबंधित अवधारणाएँ
भारत में क्षेत्रीय ग्रामीण बैंकों (RRBs) की उत्पत्ति, स्वामित्व संरचना और अधिदेश क्या हैं?
- सांविधिक मूल: नर्सिमहम वर्किंग ग्रुप (1975) की सिफारिशों के बाद, आरआरबी (RRB) अधिनियम, 1976 के तहत स्थापित।
- स्वामित्व अनुपात: इक्विटी केंद्र सरकार (50%), प्रायोजक बैंक (35%) और राज्य सरकार (15%) के बीच साझा की जाती है।
- प्राथमिक अधिनादेश: विशिष्ट अधिसूचित जिलों में छोटे/सीमांत किसानों, कृषि श्रमिकों और ग्रामीण कारीगरों को ऋण प्रदान करने के लिए अनिवार्य।
नियामक आदेशों (regulatory mandates) के संदर्भ में स्मॉल फाइनेंस बैंक (SFBs), यूनिवर्सल बैंकों से किस प्रकार भिन्न हैं?
- PSL लक्ष्य: अपने समायोजित शुद्ध बैंक ऋण (ANBC) का 75% प्राथमिकता प्राप्त क्षेत्र को ऋण (PSL) के लिए आवंटित करना आवश्यक है।
- टिकट साइज़ लिमिट: यह सुनिश्चित करना होगा कि उनके ऋण पोर्टफोलियो का कम से कम 50% हिस्सा 25 लाख रुपये तक के ऋणों से बना हो।
- विभेदित मॉडल: विभेदित बैंकों (differentiated banks) के रूप में काम करें जो सूक्ष्म उद्योगों और छोटे किसानों सहित उन वर्गों पर ध्यान केंद्रित करें जिन तक सेवाएँ नहीं पहुँची हैं या कम पहुँची हैं।
अंतर-विषय पैटर्न
ग्रामीण साख का विकास और वित्तीय समावेशन
आरआरबी (1976) जैसी संरचनात्मक ऋण संस्थानों से लेकर विभेदित बैंकों (SFBs) तक का विकास ग्रामीण गरीबी उन्मूलन और समावेशी विकास में बदलते प्रतिमानों को दर्शाता है।

RRB स्वामित्व संरचना (केंद्र: 50, प्रायोजक: 35, राज्य: 15) और SFB प्राथमिकता प्राप्त क्षेत्र लक्ष्य (75% ANBC) उच्च-उपज वाले Prelims ट्रैप हैं।
संबद्ध PYQ · 3
संबद्ध PYQ · 3
- 2014MainsGS3
In the villages itself no form of credit organization will be suitable except the cooperative society. -All India Rural Credit Survey. Discuss this statement in the background of agricultural finance in India. What constraints and challenges do financial institutions supplying agricultural finance face? How can technology be used to better reach and serve rural clients?
- 2013PrelimsGS1
Priority Sector Lending by banks in India constitutes the lending to
- 2020PrelimsGS1
Consider the following statements: 1. In terms of short-term credit delivery to the agriculture sector, District Central Cooperative Banks (DCCBs) deliver more credit in comparison to Scheduled Commercial Banks and Regional Rural Banks. 2. One of the most important functions of DCCBs is to provide funds to the Primary Agricultural Credit Societies. Which of the statements given above is/are correct?
