बजट ने शहरी वित्तपोषण को बाजार-उन्मुख मॉडलों की ओर मोड़ा
स्रोत:द हिंदू ↗
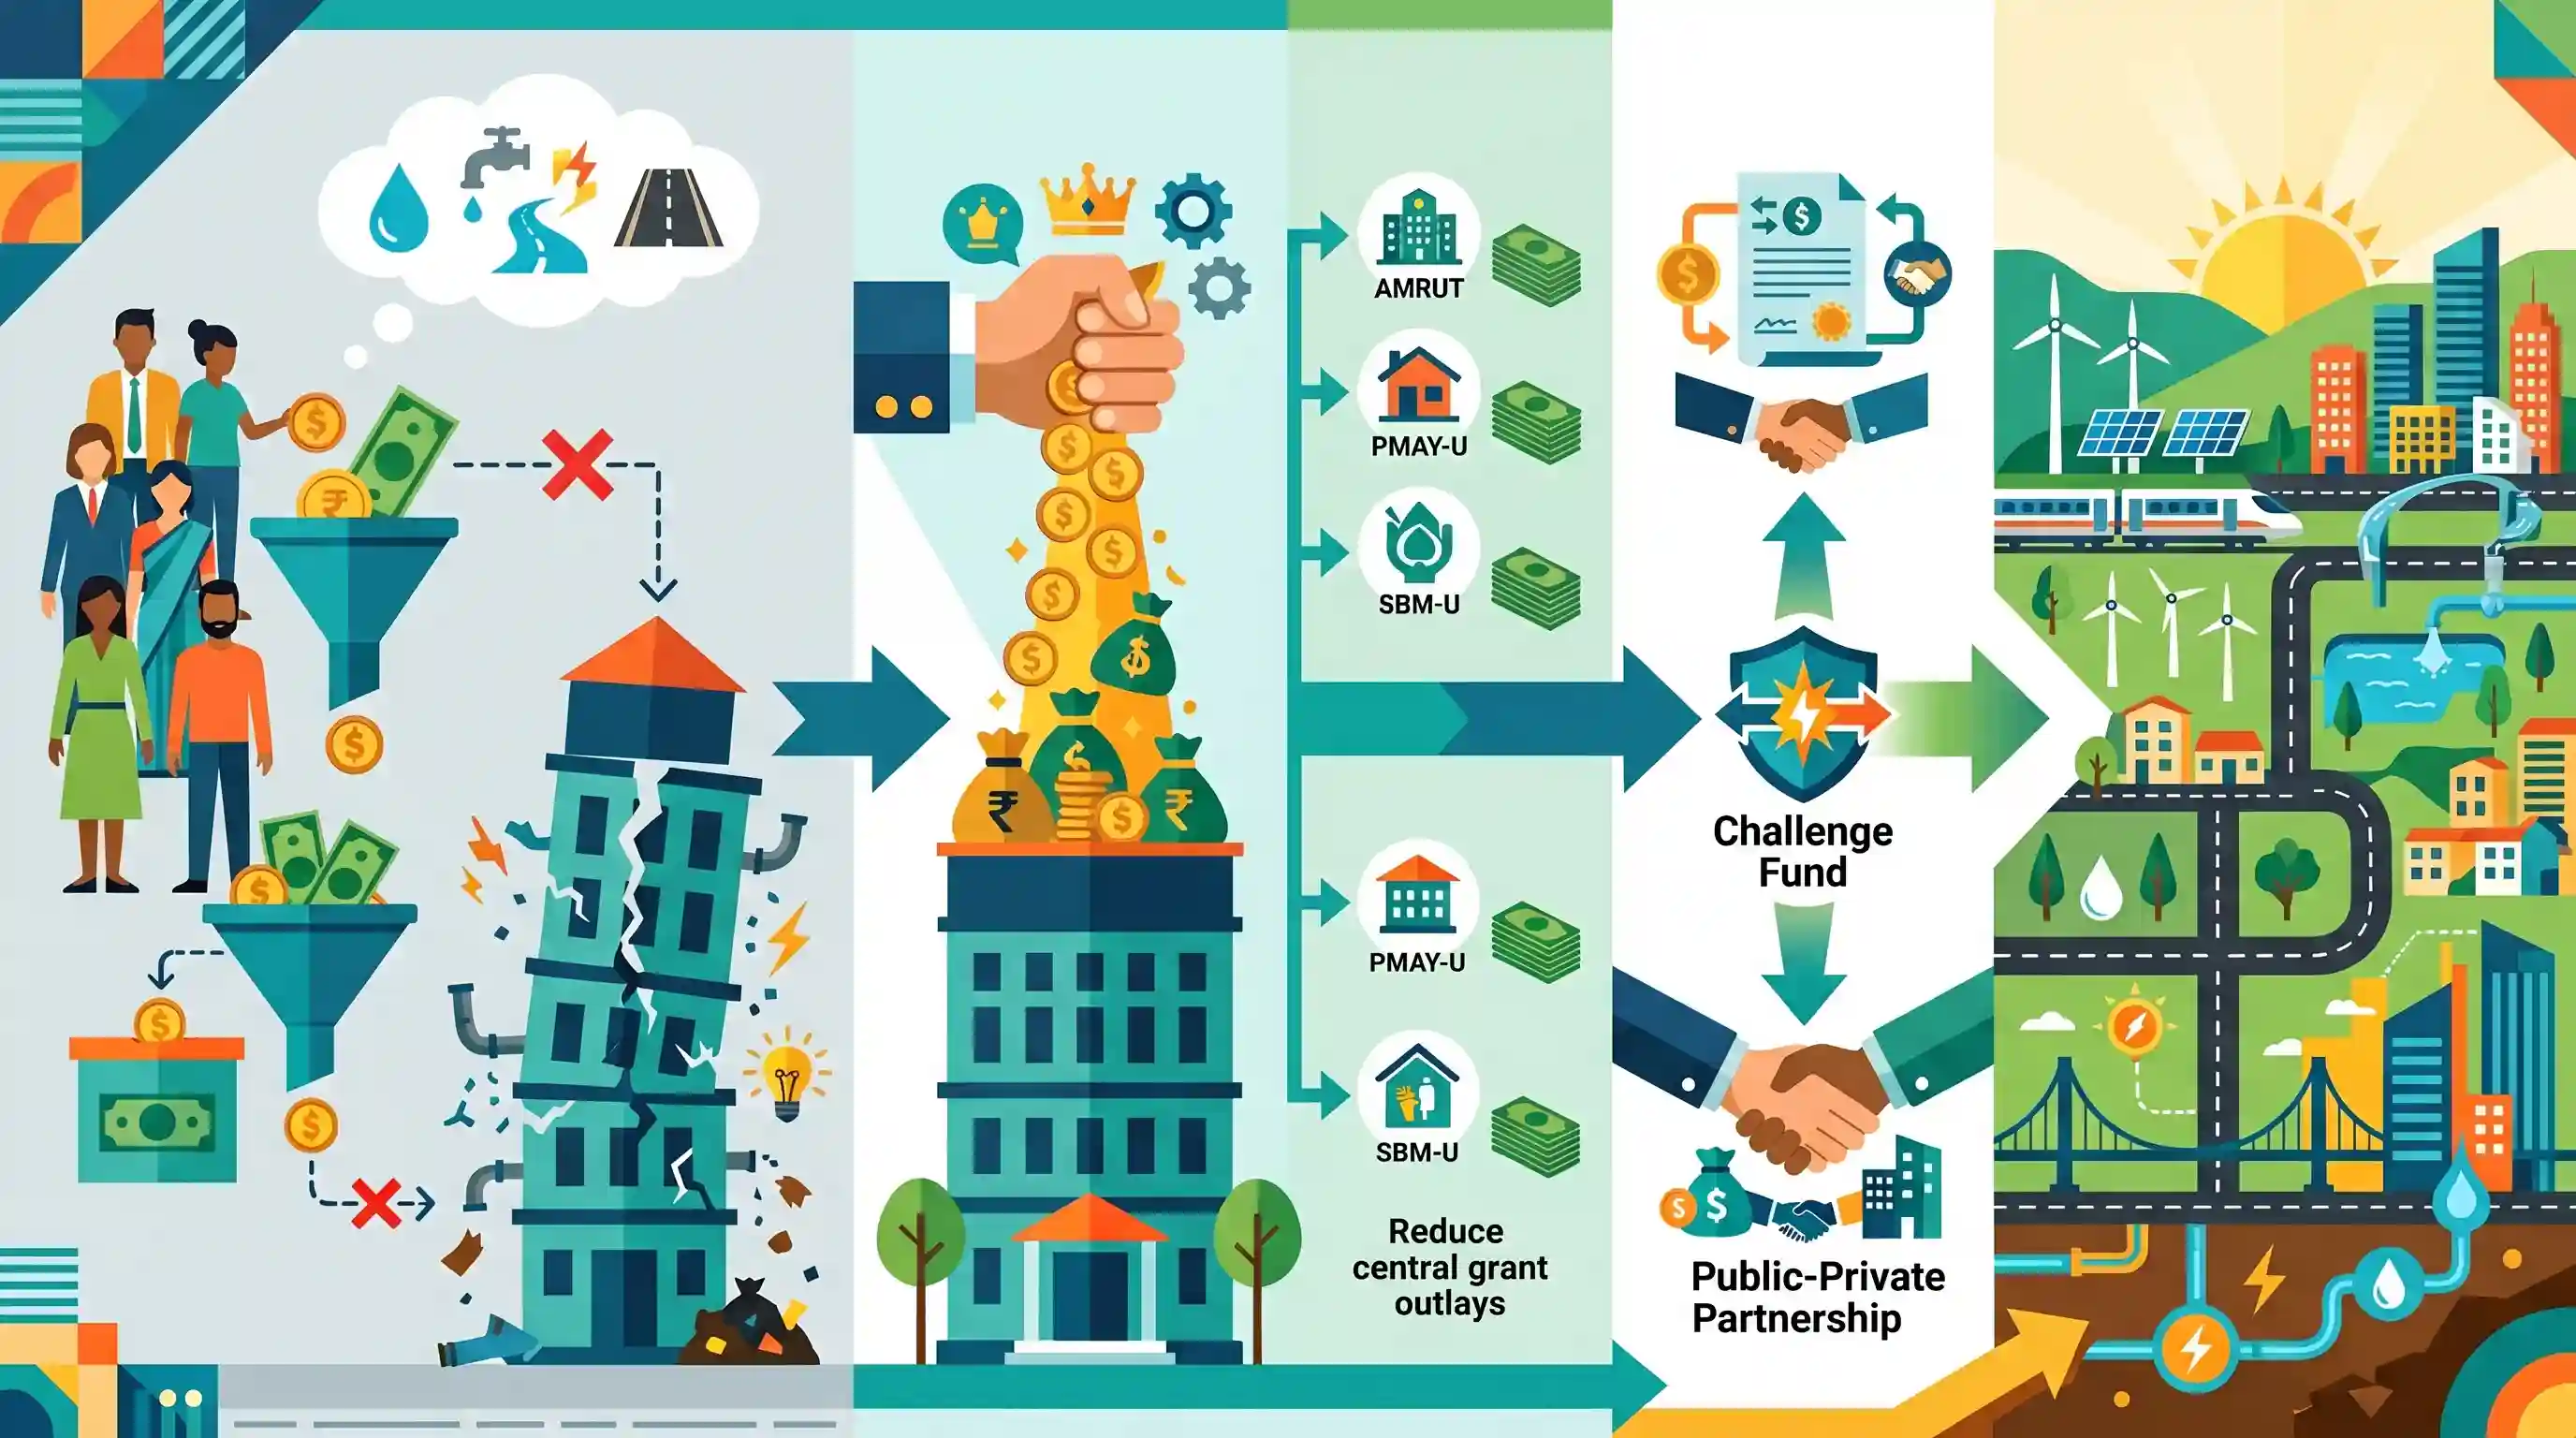
क्यों मायने रखता है
यह लेख GS-2 (स्थानीय निकायों को शक्तियों का हस्तांतरण) और GS-3 (अवसंरचना, शहरीकरण, निवेश मॉडल) के लिए अत्यधिक प्रासंगिक है। यह नागरिक-राज्य संबंधों के वैचारिक आधार को भारत की शहरी वित्तीय संरचना में हो रहे ठोस नीतिगत बदलावों के साथ जोड़ता है, जिसमें विशेष रूप से अनुदान-आधारित केंद्रीय योजनाओं से बाजार-आधारित वित्त पोषण (market-linked financing) की ओर संक्रमण और 16वें वित्त आयोग के माध्यम से ULBs के सशक्तिकरण पर चर्चा की गई है।
सारांश
यह लेख 'सामाजिक अनुबंध' के दृष्टिकोण से भारत में शहरी शासन के विकास का मूल्यांकन करता है, जो आर्थिक सर्वेक्षण 2025-26 में पेश की गई एक अवधारणा है। यह नागरिक कर्तव्य की मांग और संस्थागत रूप से कमजोर एवं खंडित शहरी स्थानीय निकायों (ULBs) द्वारा प्रदान की जाने वाली पूर्वानुमेय, उच्च गुणवत्ता वाली नगरपालिका सेवाओं के अभाव के बीच के विच्छेद को उजागर करता है। इन संरचनात्मक कमियों को दूर करने के लिए, 16वें वित्त आयोग ने स्थानीय सरकारों के लिए अनुदान में पर्याप्त वृद्धि की है। इसके साथ ही, केंद्रीय बजट 2026 विशुद्ध रूप से अनुदान आधारित केंद्रीकृत वित्तपोषण (AMRUT, PMAY-U, SBM-U के लिए परिव्यय को कम करते हुए) से बाजार-उन्मुख मॉडलों की ओर एक रणनीतिक बदलाव का संकेत देता है। यह म्युनिसिपल बॉन्ड और PPPs को प्रोत्साहित करने के लिए अर्बन चैलेंज फंड (Urban Challenge Fund) पेश करता है, जिसमें भविष्य के शहरीकरण के प्रयासों को 'सिटी इकोनॉमिक रीजन्स' (City Economic Regions) के रूप में टियर II और टियर III शहरों पर केंद्रित किया गया है।
मुख्य बिंदु
- आर्थिक समीक्षा 2025-26 शहरी "सामाजिक अनुबंध" (social contract) की अवधारणा पेश करती है, जिसमें यह तर्क दिया गया है कि नागरिकों के नागरिक कर्तव्यों में व्यवहारिक परिवर्तन से पहले संस्थागत विश्वसनीयता और पूर्वानुमानित नगरपालिका सेवाओं का होना आवश्यक है।
- शहरी स्थानीय निकाय (ULBs) महत्वपूर्ण संस्थागत बाधाओं का सामना करते हैं, जिनमें खंडित अधिकार, सार्थक स्वायत्तता का अभाव और केंद्र एवं राज्य की सूचियों के बीच परस्पर विरोधी क्षेत्राधिकार शामिल हैं।
- शहरी वित्त को मजबूत करने के लिए, 16वें वित्त आयोग ने हस्तांतरण (devolution) में भारी वृद्धि की है, जिसके तहत शहरी स्थानीय निकायों (ULGs) को दिए जाने वाले अनुदान में 230% की वृद्धि की गई है, जो इस आवंटन अवधि के दौरान कुल मिलाकर Rs 3.5 लाख करोड़ है।
- केंद्रीय बजट 2026 पारंपरिक अनुदान-आधारित योजनाओं (PMAY-U, SBM-U, AMRUT) के लिए केंद्रीय परिव्यय में कटौती करके और 1 लाख करोड़ रुपये के अर्बन चैलेंज फंड की शुरुआत के माध्यम से शहरी वित्तपोषण में एक आमूल-चूल परिवर्तन (paradigm shift) को चिह्नित करता है।
- नया वित्तपोषण मॉडल बुनियादी ढांचा विकास के लिए सुधार-प्रेरित, बाजार-आधारित तंत्र की ओर स्थानांतरित हो रहा है, जो मुख्य रूप से म्यूनिसिपल बॉन्ड, सार्वजनिक निजी भागीदारी (PPPs) और क्रेडिट रीपेमेंट गारंटी स्कीम पर निर्भर है।
- शहरी विकास का ध्यान अब संतृप्त महानगरों (saturated metropolises) से हटकर टियर II और टियर III शहरों के आसपास "City Economic Regions" विकसित करने की ओर बढ़ रहा है, जिसे नियोजित High-Speed Rail कॉरिडोर के माध्यम से सहायता प्रदान की जाएगी।
महत्वपूर्ण शब्द
अर्बन चैलेंज फंड (UCF)

₹1 लाख करोड़ की एक केंद्र प्रायोजित योजना (वित्त वर्ष 2025-31) जो शहरों को एक प्रतिस्पर्धी चैलेंज मोड के माध्यम से बुनियादी ढांचा परियोजनाओं के लिए अनुदान-आधारित वित्तपोषण से बाजार-लिंक्ड वित्तपोषण की ओर बढ़ने के लिए प्रोत्साहित करती है।
UPSC context
GS Paper II/III: शहरी शासन और राजकोषीय संघवाद में बाजार-उन्मुख विकास की दिशा में एक वैचारिक बदलाव (paradigm shift) को दर्शाता है।
क्रेडिट रिपेमेंट गारंटी स्कीम (CRGSS)
UCF की ₹5,000 करोड़ की एक उप-योजना जो छोटे, टियर-II/III और पहाड़ी राज्यों के शहरों को बाजार वित्त (market finance) तक पहुंच प्राप्त करने में मदद करने के लिए क्रेडिट गारंटी (70% तक) प्रदान करती है।
UPSC context
GS पेपर III: छोटे शहरी स्थानीय निकायों के वित्तीय समावेशन और उनकी ऋण पात्रता (creditworthiness) में सुधार के लिए अत्यंत महत्वपूर्ण।
74वाँ संविधान संशोधन अधिनियम
1992 का वह विधान जिसने शहरी स्थानीय निकायों (ULBs) को संवैधानिक दर्जा दिया और भारतीय संविधान में भाग IX-A तथा बारहवीं अनुसूची को शामिल किया।
UPSC context
GS Paper II: लोकतांत्रिक विकेंद्रीकरण, शहरी शासन और कार्यात्मक शक्तियों के हस्तांतरण के लिए एक मुख्य विषय।
16वाँ वित्त आयोग
एक संवैधानिक निकाय (अनुच्छेद 280); 16वें FC ने हाल ही में शहरी स्थानीय निकायों (urban local governments) के लिए अनुदान की हिस्सेदारी बढ़ाकर 45% (₹3.56 lakh crore) कर दी है।
UPSC context
GS पेपर II/III: राजकोषीय संघवाद और स्थानीय स्तरों तक संसाधनों के ऊर्ध्वाधर/क्षैतिज हस्तांतरण के लिए आवश्यक।
शहरी स्थानीय निकाय (ULBs)
शहरी क्षेत्रों में लोकतांत्रिक स्थानीय स्वशासन संस्थान (नगर निगम, नगर परिषद, नगर पंचायत) जिन्हें नागरिक सेवाएँ प्रदान करने और आर्थिक नियोजन का उत्तरदायित्व दिया गया है।
UPSC context
जीएस पेपर II: सरकार के "तीसरे स्तर" और इसकी संस्थागत चुनौतियों की समझ का परीक्षण करता है।
सामाजिक अनुबंध (शहरी)
आर्थिक सर्वेक्षण 2025-26 में पुनर्जीवित की गई एक अवधारणा जो नागरिकों (नागरिक व्यवहार) और राज्य (विश्वसनीय, उच्च-गुणवत्ता वाली सार्वजनिक सेवाएँ) के बीच पारस्परिक कर्तव्य पर बल देती है।
UPSC context
GS पेपर II/IV: शासन के लिए वैचारिक ढांचा, सार्वजनिक नैतिकता और अपने नागरिकों के प्रति राज्य की जवाबदेही।
शहरी आर्थिक क्षेत्र
एक शहरी नियोजन अवधारणा जो क्षेत्रीय विकास को गति देने और तीव्र शहरीकरण का प्रबंधन करने के लिए टियर-II और टियर-III शहरों को एकीकृत आर्थिक केंद्रों के रूप में विकसित करने पर केंद्रित है।
UPSC context
GS पेपर I/III: शहरीकरण के पैटर्न और संतुलित क्षेत्रीय विकास के लिए "Cities as Growth Hubs" रणनीति से संबंधित है।
प्रारंभिक ट्रैप
16वें वित्त आयोग ने म्युनिसिपल बॉन्ड जारी करने को प्रोत्साहित करने के लिए शहरी स्थानीय निकायों (Urban Local Bodies) के अनुदान में कटौती की।
16वें वित्त आयोग ने ULB अनुदानों में भारी वृद्धि (230%) की। यह केंद्रीय बजट 2026 था जिसने बाजार ऋण (market borrowing) को बढ़ावा देने के लिए केंद्रीय योजनाओं के परिव्यय (outlays) में कटौती की।
संबंधित अवधारणाएँ
भारत में म्युनिसिपल बॉन्ड कैसे विनियमित और जारी किए जाते हैं?
- SEBI विनियमन: SEBI उन्हें नगरपालिकाओं द्वारा ऋण प्रतिभूतियों का निर्गमन और सूचीबद्धता विनियम (Issue and Listing of Debt Securities by Municipalities Regulations), 2015 के तहत विनियमित करता है।
- पात्रता मानदंड: ULBs का पिछले तीन वर्षों में नेटवर्थ नकारात्मक नहीं होना चाहिए और बिना किसी डिफॉल्ट (default) इतिहास के उनका ट्रैक रिकॉर्ड स्पष्ट होना चाहिए।
- Tax Incentives: केंद्र सरकार संस्थागत और खुदरा दोनों निवेशकों को आकर्षित करने के लिए कुछ म्युनिसिपल बॉन्ड को कर-मुक्त अधिसूचित कर सकती है।
शहरी स्थानीय निकायों (ULB) के वित्त के लिए संवैधानिक प्रावधान क्या हैं?
- अनुच्छेद 243X: राज्य विधानमंडलों को नगरपालिकाओं को विशिष्ट कर, शुल्क, पथकर और फीस लगाने, एकत्र करने और विनियोजित करने के लिए अधिकृत करने की शक्ति प्रदान करता है।
- अनुच्छेद 243Y: नगरपालिकाओं की वित्तीय स्थिति की समीक्षा करने और कर हस्तांतरण की सिफारिश करने के लिए एक राज्य वित्त आयोग के गठन का प्रावधान करता है।
- विवेकाधीन हस्तांतरण: जबकि 12वीं अनुसूची में 18 कार्यों को सूचीबद्ध किया गया है, वास्तविक वित्तीय और कार्यात्मक शक्तियों का हस्तांतरण राज्य सरकारों के विवेक पर निर्भर करता है।
अंतर-विषय पैटर्न
ग्रीन म्युनिसिपल बॉन्ड और जलवायु
म्युनिसिपल बॉन्ड को दिया जा रहा बढ़ावा 'Green Bonds' (जैसे इंदौर का हालिया सोलर बॉन्ड) से जुड़ता है, जो शहरी राजकोषीय सुधारों को सीधे शहरों में जलवायु शमन और नवीकरणीय ऊर्जा लक्ष्यों से जोड़ता है।
टियर II हब और जनसांख्यिकी
टियर II/III 'City Economic Regions' का विकास महानगरों की संतृप्ति को रोकता है और साथ ही विकेंद्रीकृत रोजगार केंद्रों का निर्माण करता है, जो भारत के चरम पर पहुँच रहे जनसांख्यिकीय लाभांश को समाहित करने के लिए एक महत्वपूर्ण स्थानिक रणनीति है।

2026 की प्रीलिम्स (Prelims) में 16वें FC द्वारा अनुदान में की गई 230% की वृद्धि और केंद्रीय बजट (Union Budget) के म्युनिसिपल बॉन्ड (municipal bonds) की ओर झुकाव के बीच तुलना करने वाले प्रश्न की अपेक्षा करें।
संबद्ध PYQ · 4
संबद्ध PYQ · 4
- 2024MainsGS2
Analyse the role of local bodies in providing good governance at local level and bring out the pros and cons merging the rural local bodies with the urban local bodies.
- 2023MainsGS2
“The states in India seem reluctant to empower urban local bodies both functionally as well as financially.” Comment.
- 2022MainsGS3
Why is Public Private Partnership (PPP) required in infrastructural projects ? Examine the role of PPP model in the redevelopment of Railway Stations in India.
- 2014MainsGS3
Explain how Private Public Partnership arrangements, in long gestation infrastructure projects, can transfer unsustainable liabilities to the future. What arrangements need to be put in place to ensure that successive generations' capacities are not compromised?
