केंद्रीय बजट राजकोषीय नीति और आय असमानता की आलोचना
स्रोत:इंडियन एक्सप्रेस ↗
क्यों मायने रखता है
यह मुख्य परीक्षा (Mains) के उत्तरों के लिए विकास-उन्मुख पूंजीगत व्यय (capital expenditure) और कल्याण-उन्मुख सामाजिक व्यय (social spending) के बीच के संतुलन (trade-offs) पर महत्वपूर्ण तर्क प्रदान करता है। यह बहस GS2 (सामाजिक न्याय) और GS3 (समावेशी विकास, सरकारी बजट) के लिए अत्यंत महत्वपूर्ण है।
सारांश
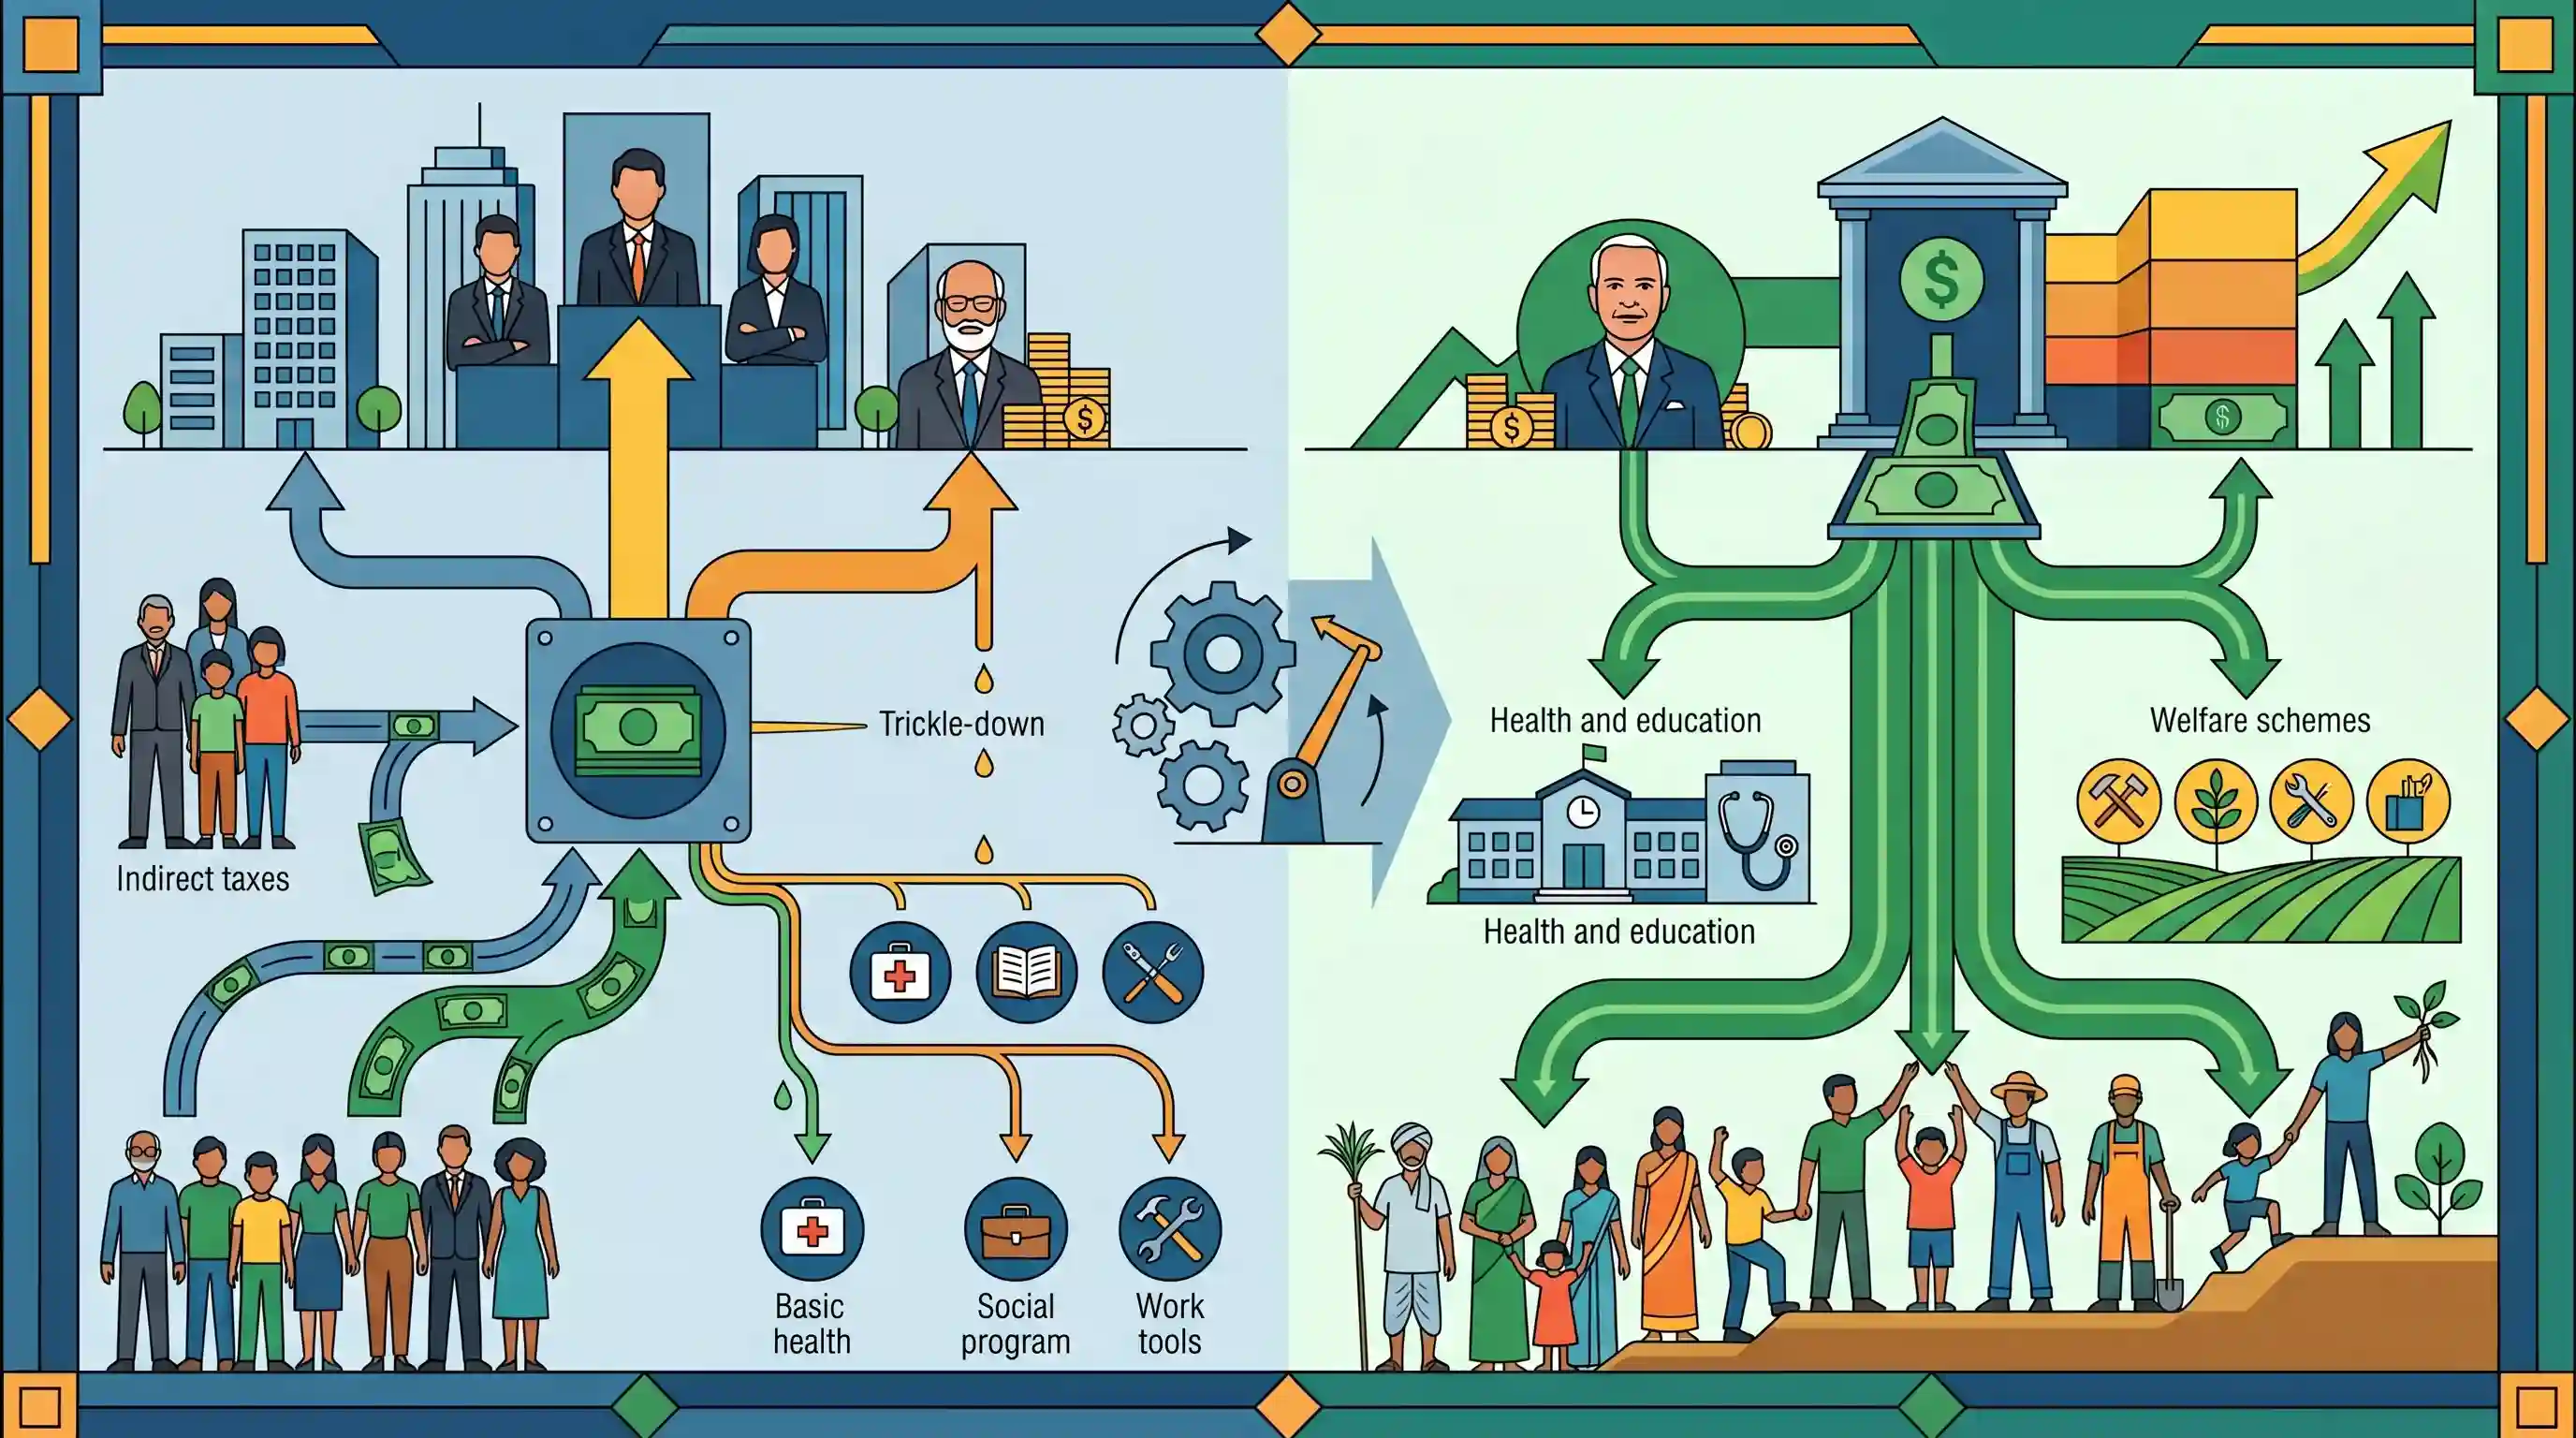
यह लेख केंद्रीय बजट की आलोचना करता है और तर्क देता है कि इसकी राजकोषीय संरचना भारत में आर्थिक असमानता को कम करने के बजाय उसे और बढ़ाएगी। यह इंगित करता है कि प्रतिगामी अप्रत्यक्ष करों पर निर्भरता और MGNREGA जैसे महत्वपूर्ण सामाजिक क्षेत्र के कार्यक्रमों के लिए अपर्याप्त आवंटन, गरीबों पर असंगत रूप से बोझ डालते हैं। वहीं, बजट में पूंजीगत व्यय (capital expenditure) और कॉर्पोरेट कर राहत पर दिया गया ज़ोर 'ट्रिकल-डाउन' अर्थशास्त्र की धारणा के तहत केवल संपन्न वर्ग को लाभ पहुँचाता है। लेखक का तर्क है कि वास्तविक समावेशी विकास प्राप्त करने के लिए प्रगतिशील प्रत्यक्ष कराधान, स्वास्थ्य एवं शिक्षा में मज़बूत निवेश और बढ़ती धन की खाई को पाटने के लिए कमजोर वर्गों को प्रत्यक्ष सहायता की ओर रुख करना आवश्यक है।
मुख्य बिंदु
- बजट की अप्रत्यक्ष कराधान पर अत्यधिक निर्भरता, संपन्न वर्गों की तुलना में कम आय वाले परिवारों पर एक असंगत और प्रतिगामी बोझ डालती है।
- ग्रामीण रोजगार (MGNREGA), स्वास्थ्य और शिक्षा सहित महत्वपूर्ण सामाजिक सुरक्षा तंत्रों के आवंटन में वास्तविक अर्थों में स्थिरता या कटौती देखी गई है।
- पूंजीगत व्यय और कॉर्पोरेट टैक्स के युक्तिकरण पर ध्यान एक 'ट्रिकल-डाउन' प्रभाव की धारणा पर आधारित है, जो अक्सर आय की खाई को पाटने में विफल रहता है।
- प्रगतिशील कराधान उपायों (जैसे धन या विरासत कर) का अभाव शीर्ष स्तर पर धन के संकेंद्रण को अनियंत्रित रूप से जारी रहने देता है।
- सार्थक गरीबी उन्मूलन के लिए लक्षित कल्याणकारी योजनाओं के साथ मुद्रास्फीति और बेरोजगारी के कुशल प्रबंधन को संयोजित करने वाले एक एकीकृत दृष्टिकोण की आवश्यकता है।
महत्वपूर्ण शब्द
केंद्रीय बजट

अनुच्छेद 112 के तहत एक संवैधानिक दस्तावेज़, जिसमें एक वित्तीय वर्ष (अप्रैल-मार्च) के लिए संघ सरकार की अनुमानित प्राप्तियों और व्यय का विवरण होता है।
UPSC context
GS पेपर 3: सरकारी बजट। राजकोषीय नीति, संसाधनों के आवंटन और संवैधानिक वित्तीय प्रशासन का परीक्षण करता है।
मनरेगा
2005 का सामाजिक सुरक्षा कानून जो ग्रामीण परिवारों को सालाना 100 दिनों के अकुशल शारीरिक कार्य की गारंटी देता है, और 'काम के अधिकार' को कानूनी दर्जा प्रदान करता है।
UPSC context
GS Paper 2: कल्याणकारी योजनाएं। गरीबी उन्मूलन, ग्रामीण सुरक्षा तंत्र और मांग-आधारित सामाजिक सुरक्षा की प्रभावशीलता का मूल्यांकन करता है।
अप्रत्यक्ष कर
वस्तुओं/सेवाओं पर लगने वाले कर (जैसे, GST) जहाँ कर का बोझ उपभोक्ताओं पर स्थानांतरित कर दिया जाता है; इन्हें अक्सर प्रतिगामी (regressive) माना जाता है क्योंकि ये गरीबों और अमीरों पर समान रूप से कर लगाते हैं।
UPSC context
GS पेपर 3: भारतीय अर्थव्यवस्था (कराधान)। कर भार (tax incidence) और आय की असमानता पर इसके प्रभाव के ज्ञान का परीक्षण करता है।
पूंजीगत व्यय
सरकार का वह व्यय जो दीर्घकालिक भौतिक परिसंपत्तियों (इन्फ्रास्ट्रक्चर, स्कूल) का निर्माण करता है या ऋण को कम करता है, और जिसका उद्देश्य अर्थव्यवस्था की उत्पादक क्षमता को बढ़ाना होता है।
UPSC context
GS Paper 3: बजटिंग। मल्टीप्लायर इफेक्ट और परिसंपत्ति निर्माण बनाम उपभोग-आधारित व्यय पर केंद्रित।
समावेशी विकास
व्यापक आधार वाली आर्थिक वृद्धि जो लाभों का न्यायसंगत वितरण सुनिश्चित करती है और समाज के सभी वर्गों के लिए अवसर पैदा करती है, जिससे गरीबी और असमानता कम होती है।
UPSC context
GS पेपर 3: समावेशी विकास। पाठ्यक्रम का एक मुख्य विषय जो विकास की रणनीतियों और सामाजिक समानता के परिणामों का परीक्षण करता है।
प्रगतिशील कराधान
एक ऐसी कर प्रणाली जिसमें आय बढ़ने के साथ कर की दर बढ़ती है, जिसका उपयोग मुख्य रूप से प्रत्यक्ष करों में धन के न्यायसंगत पुनर्वितरण को सुनिश्चित करने के लिए किया जाता है।
UPSC context
GS पेपर 3: राजकोषीय नीति। सामाजिक न्याय और धन की असमानताओं को कम करने पर चर्चाओं के केंद्र में।
प्रारंभिक ट्रैप
उच्च अप्रत्यक्ष कर संग्रह एक अत्यंत प्रगतिशील कर व्यवस्था का संकेत देते हैं जो आर्थिक असमानता को कम करती है।
अप्रत्यक्ष कर प्रतिगामी (regressive) होते हैं। चूंकि वस्तुओं पर हर कोई समान कर चुकाता है, इसलिए अमीर व्यक्ति की तुलना में गरीब व्यक्ति अपनी कुल आय का एक बड़ा हिस्सा उपभोग पर खर्च करता है।
संबंधित अवधारणाएँ
प्रगतिशील और प्रतिगामी कराधान के बीच क्या अंतर है?
- प्रगतिशील कर: जैसे-जैसे कर योग्य राशि बढ़ती है, कर की दर बढ़ती जाती है, जिससे इसका बोझ अमीरों पर स्थानांतरित हो जाता है (जैसे, आयकर)।
- प्रतिगामी कर: उच्च-आय वाले लोगों की तुलना में कम-आय वाले लोगों से आय का एक बड़ा हिस्सा लेता है, क्योंकि फ्लैट उपभोग कर गरीबों को असमान रूप से प्रभावित करते हैं (जैसे, GST)।
- आनुपातिक कर: आय के स्तर पर ध्यान दिए बिना, सभी पर कराधान की बिल्कुल समान प्रतिशत दर लागू करता है।
केंद्रीय बजट में पूंजीगत व्यय और राजस्व व्यय के बीच क्या अंतर है?
- पूँजीगत व्यय: भौतिक या वित्तीय परिसंपत्तियों के निर्माण, या देनदारियों को कम करने (जैसे, बुनियादी ढांचे का निर्माण, ऋण पुनर्भुगतान) पर खर्च किया गया धन। इसका उच्च आर्थिक गुणक प्रभाव (economic multiplier effect) होता है।
- राजस्व व्यय: नियमित परिचालन व्यय जो न तो संपत्तियों का निर्माण करता है और न ही देनदारियों को कम करता है (जैसे कि वेतन, सब्सिडी, MGNREGA मजदूरी)। तत्काल कल्याण के लिए महत्वपूर्ण।
अंतर-विषय पैटर्न
K-शेप्ड रिकवरी और असंगठित क्षेत्र की मजदूरी
'ट्रिकल-डाउन' capex बनाम MGNREGA फंडिंग पर बहस सीधे तौर पर भारत की महामारी के बाद की K-आकार की रिकवरी से जुड़ी है, जहाँ औपचारिक कॉर्पोरेट लाभ अनौपचारिक ग्रामीण मजदूरी वृद्धि की तुलना में अधिक हैं।
कैपेक्स पर जोर बनाम जनसांख्यिकीय लाभांश
इन्फ्रास्ट्रक्चर के वित्तपोषण के लिए स्वास्थ्य और शिक्षा बजट में कटौती करना भारत के जनसांख्यिकीय लाभांश (demographic dividend) को जोखिम में डालता है, जो GS-3 आर्थिक विकास को GS-2 मानव विकास के मुद्दों के साथ जोड़ता है।

GS-3 मुख्य परीक्षा 2026 में 'ट्रिकल-डाउन' Capex-आधारित संवृद्धि बनाम राजस्व-आधारित कल्याणकारी व्यय की सीधी आलोचना देखने को मिल सकती है।
संबद्ध PYQ · 5
संबद्ध PYQ · 5
- 2025MainsGS2
Inequality in the ownership pattern of resources is one of the major causes of poverty. Discuss in the context of 'paradox of poverty'.
- 2022MainsGS3
Is inclusive growth possible under market economy ? State the significance of financial inclusion in achieving economic growth in India.
- 2022MainsGS2
Besides the welfare schemes, India needs deft management of inflation and unemployment to serve the poor and the underprivileged sections of the society. Discuss.
- 2020MainsGS2
The incedence and intensity of poverty are more important in determining poverty based on income alone". In this context analyse the latest United Nations Multidimensional Poverty Index Report.
- 2019MainsGS3
Enumerate the indirect taxes which have been subsumed in the Goods and Services Tax (GST) in India. Also, comment on the revenue implications of the GST introduced in India since July 2017.
