केंद्रीय बजट नीति में राजकोषीय समेकन और कर निश्चितता
स्रोत:इंडियन एक्सप्रेस ↗
क्यों मायने रखता है
लोकलुभावन कल्याणकारी खर्च और पूंजीगत व्यय के बीच के ट्रेड-ऑफ (trade-offs) को समझना UPSC GS3 का एक मुख्य विषय है। 'कर निश्चितता' (tax certainty) की अवधारणा सीधे तौर पर संसाधन जुटाने (resource mobilization), ईज ऑफ डूइंग बिजनेस और निवेश मॉडल (investment models) से संबंधित है।
सारांश
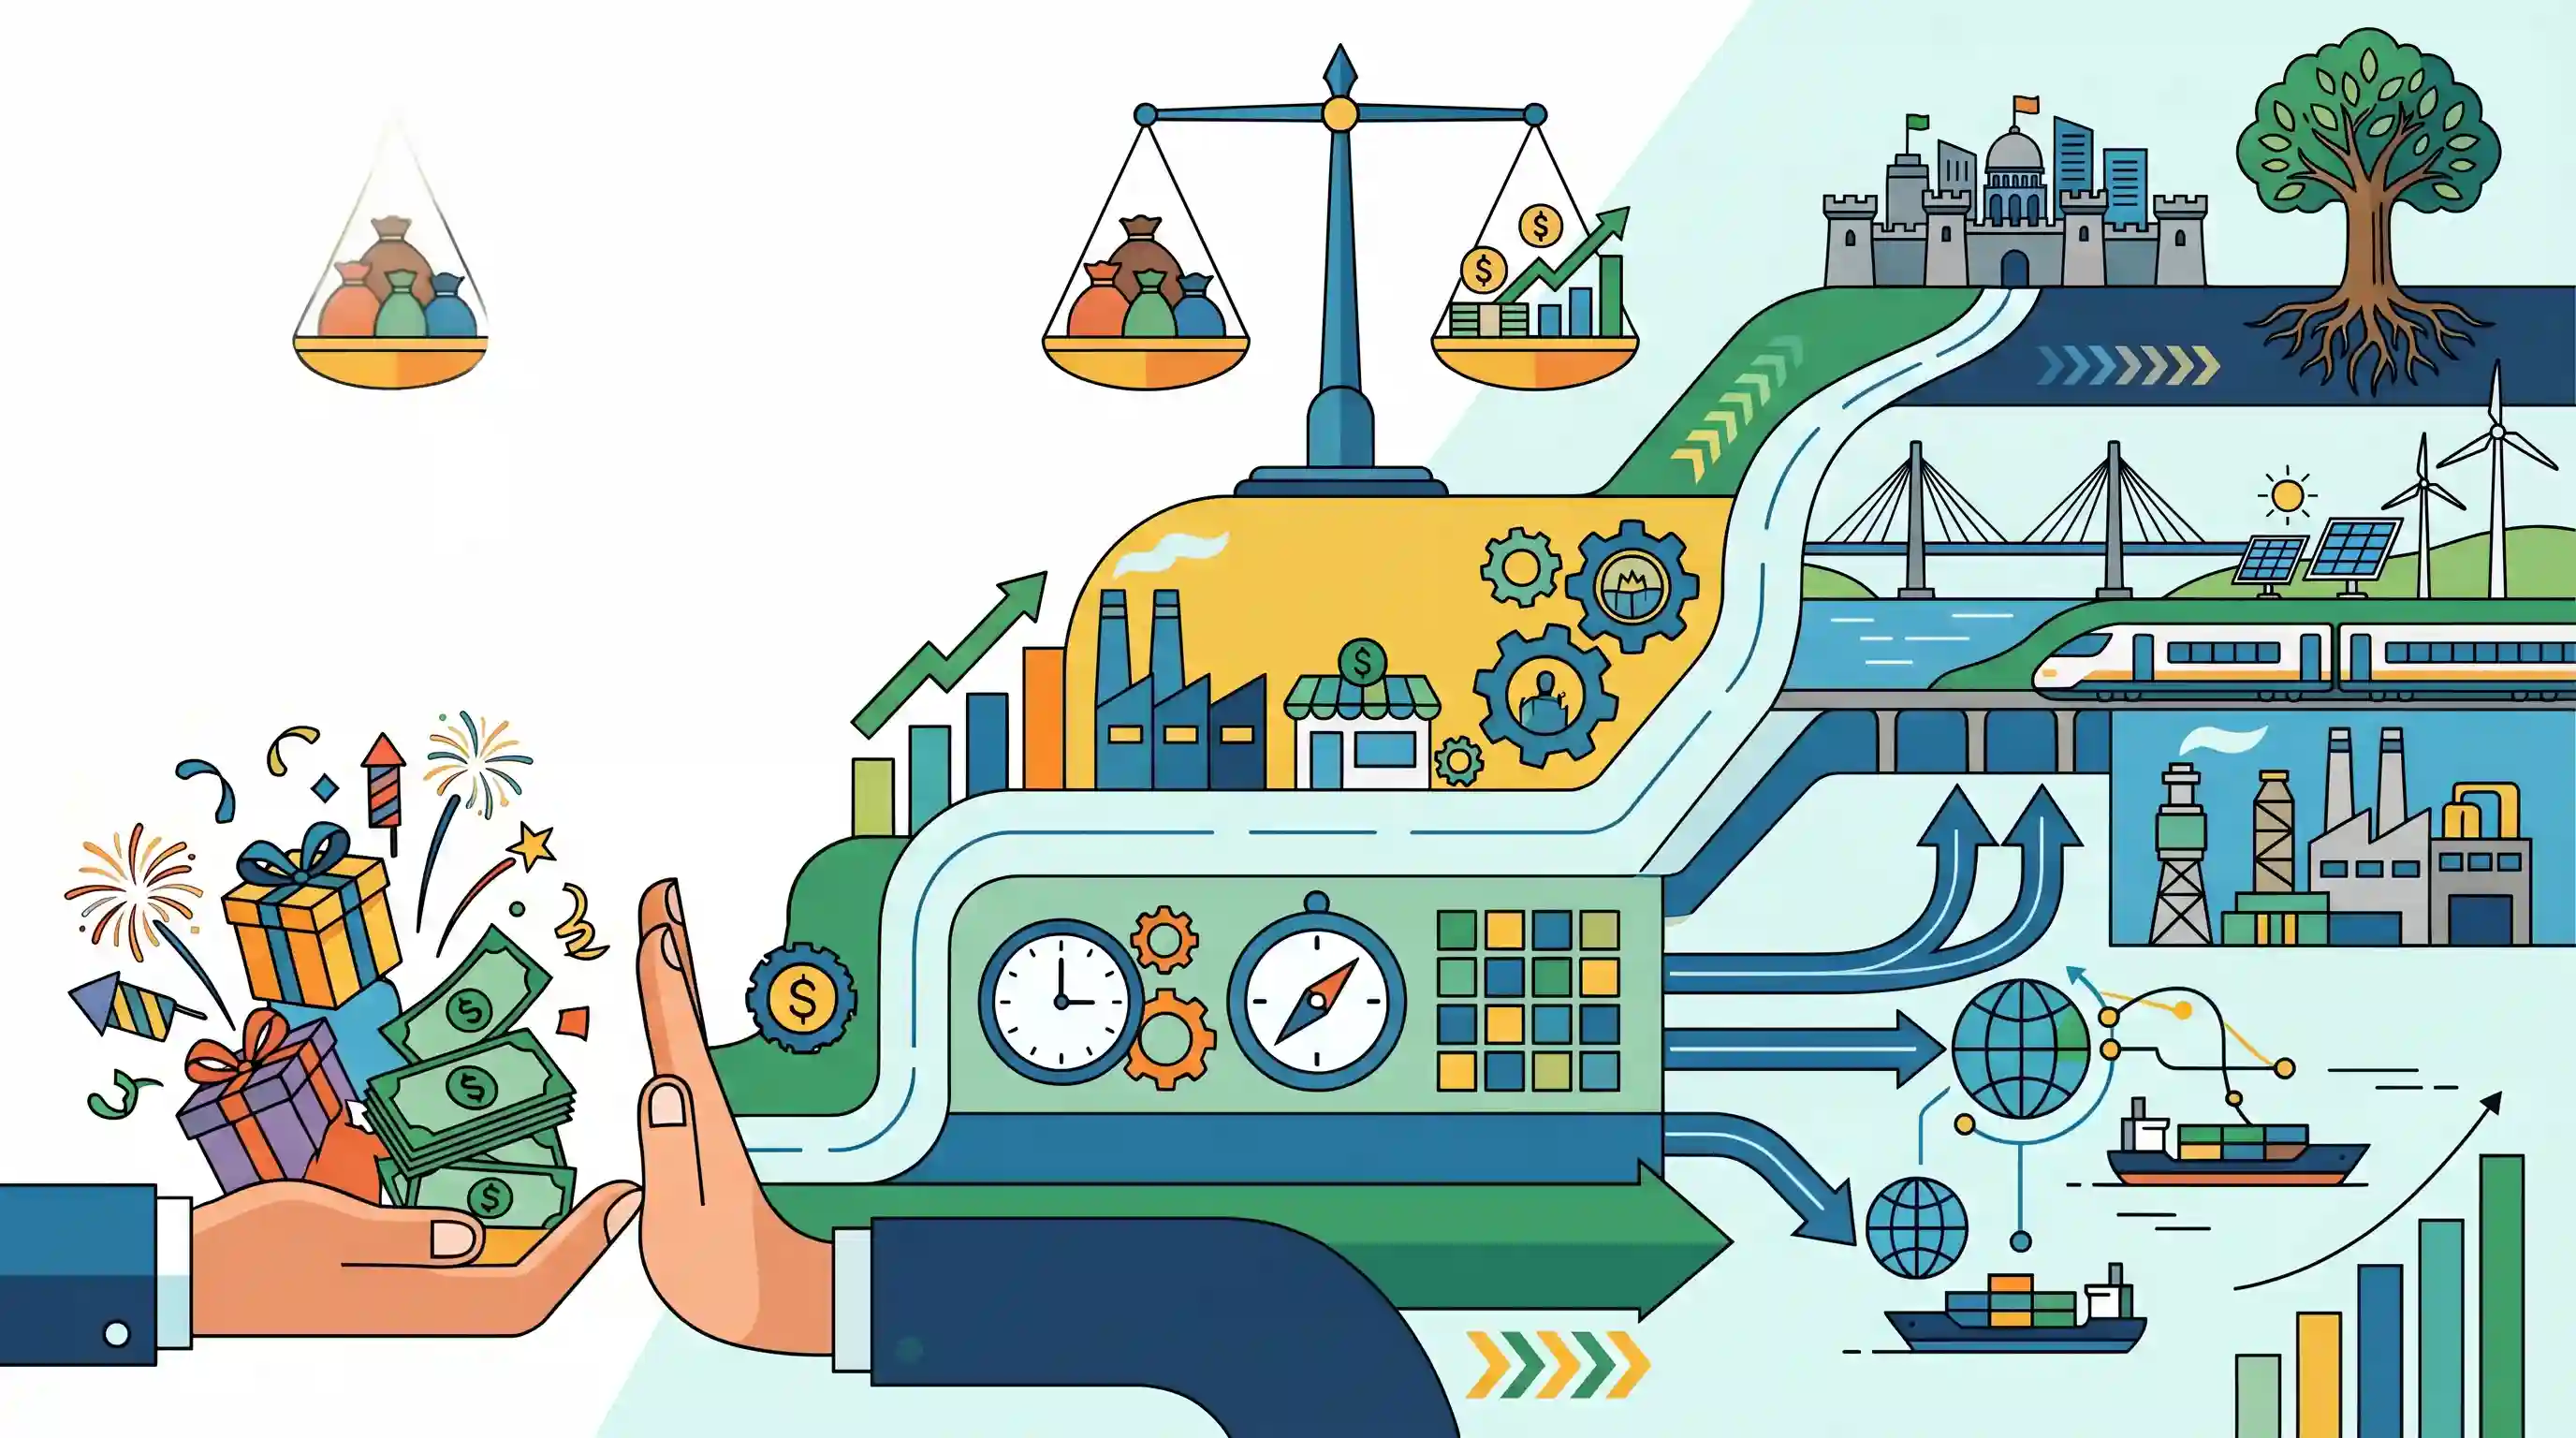
यह लेख केंद्रीय बजट 2026 के दृष्टिकोण का विश्लेषण करता है, जो लोकलुभावन मुफ्त उपहारों (populist freebies) के बजाय दीर्घकालिक आर्थिक मजबूती के पक्ष में सरकार के रणनीतिक चुनाव को रेखांकित करता है। इसका एक मुख्य विषय 'कर निश्चितता' (tax certainty) पर जोर देना है—एक पूर्वानुमानित कर वातावरण सुनिश्चित करना जो बार-बार होने वाले नीतिगत झटकों के बिना घरेलू और विदेशी दोनों निवेशों को प्रोत्साहित करता है। अल्पकालिक उपभोग प्रोत्साहन के प्रलोभन से बचकर, यह बजट राजकोषीय सुदृढ़ीकरण, पूंजीगत व्यय (capital expenditure) और आत्मनिर्भरता के प्रति निरंतर प्रतिबद्धता को मजबूत करता है, जो समष्टि आर्थिक (macroeconomic) स्थिरता और जिम्मेदार सार्वजनिक व्यय प्रबंधन के व्यापक लक्ष्यों के अनुरूप है।
मुख्य बिंदु
- सरकार ने बजट 2026 में अल्पकालिक लोकलुभावन उपायों और सब्सिडी की तुलना में मैक्रोइकॉनोमिक स्थिरता और राजकोषीय विवेक को प्राथमिकता दी।
- 'कर निश्चितता' (tax certainty) पर विशेष बल दिया गया है—निवेशकों के विश्वास और 'ease of doing business' को बढ़ावा देने के लिए एक स्थिर और पूर्वानुमानित कर व्यवस्था बनाए रखने पर ध्यान केंद्रित किया गया है।
- बजट रणनीति उपभोग-आधारित राजकोषीय प्रोत्साहन के बजाय टिकाऊ दीर्घकालिक आर्थिक विकास को गति देने के लिए पूंजीगत व्यय और आत्मनिर्भरता पर निर्भर रहना जारी रखती है।
- FRBM सिद्धांतों के अनुरूप सार्वजनिक ऋण के प्रबंधन के लिए राजकोषीय सुदृढ़ीकरण के साथ विकास के लक्ष्यों को संतुलित करना महत्वपूर्ण बना हुआ है।
महत्वपूर्ण शब्द
केंद्रीय बजट

संवैधानिक रूप से 'वार्षिक वित्तीय विवरण' (अनुच्छेद 112) के रूप में जाना जाने वाला, यह किसी विशिष्ट वित्तीय वर्ष के लिए सरकार की प्राप्तियों और व्यय का अनुमान है।
UPSC context
GS पेपर 3: सरकारी बजटिंग। राजकोषीय नीति, संसाधन संग्रहण और संवैधानिक आवश्यकताओं को समझने के लिए महत्वपूर्ण।
राजकोषीय सुदृढ़ीकरण
दीर्घकालिक समष्टि आर्थिक स्थिरता सुनिश्चित करने के लिए सरकारी घाटे और ऋण संचय को कम करने के उद्देश्य से नीतियों और रणनीतियों को लागू करने की एक प्रक्रिया।
UPSC context
GS पेपर 3: भारतीय अर्थव्यवस्था। राजकोषीय स्वास्थ्य संकेतकों और ऋण-से-GDP स्थिरता के ज्ञान का परीक्षण करता है।
राजकोषीय उत्तरदायित्व और बजट प्रबंधन (FRBM) अधिनियम
राजकोषीय अनुशासन को संस्थागत बनाने, राजकोषीय घाटे को वहनीय स्तर तक कम करने और भारत के वित्तीय प्रबंधन में पारदर्शिता सुनिश्चित करने के लिए 2003 में लागू किया गया एक कानून।
UPSC context
GS Paper 3: सरकारी बजट। राजकोषीय लक्ष्यों के लिए मुख्य कानूनी ढांचा और संकट के दौरान 'एस्केप क्लॉज'।
पूंजीगत व्यय
बुनियादी ढांचे जैसी दीर्घकालिक परिसंपत्तियों के निर्माण पर किया जाने वाला सरकारी व्यय, जो अर्थव्यवस्था की उत्पादक क्षमता में सुधार करता है और भविष्य में राजस्व उत्पन्न करता है।
UPSC context
GS Paper 3: नियोजन/विकास। यह व्यय की गुणवत्ता और GDP पर इसके गुणक प्रभाव (multiplier effect) पर केंद्रित है।
कर निश्चितता
एक पूर्वानुमेय और स्थिर कर वातावरण जहाँ कानून स्पष्ट हों, संशोधन विरल हों और विवाद समाधान त्वरित हो, जो दीर्घकालिक निवेश को प्रोत्साहित करता है।
UPSC context
GS Paper 3: निवेश मॉडल/कराधान। FDI, व्यवसाय करने में सुगमता और कर मुकदमों को कम करने के लिए महत्वपूर्ण।
प्रारंभिक ट्रैप
FRBM अधिनियम राजकोषीय घाटे को GDP के 3% पर सख्ती से सीमित करता है, जिसमें विचलन के लिए कोई प्रावधान नहीं है।
FRBM अधिनियम में एक 'escape clause' शामिल है जो संरचनात्मक सुधारों, राष्ट्रीय सुरक्षा आपात स्थितियों या अप्रत्याशित आर्थिक झटकों के दौरान विचलन (0.5% तक) की अनुमति देता है।
संबंधित अवधारणाएँ
पूंजीगत व्यय और राजस्व व्यय के बीच व्यापक आर्थिक अंतर क्या है?
- पूँजीगत व्यय: व्यय जो भौतिक/वित्तीय परिसंपत्तियों का निर्माण करता है या सरकारी देनदारियों को कम करता है (जैसे, इंफ्रास्ट्रक्चर, ऋण पुनर्भुगतान)।
- राजस्व व्यय: आवर्ती व्यय जो न तो संपत्ति का निर्माण करता है और न ही देनदारियों को कम करता है (जैसे: वेतन, पेंशन, सब्सिडी, ब्याज भुगतान)।
- गुणक प्रभाव: पूंजीगत व्यय (Capex) का राजकोषीय गुणक (fiscal multiplier) उच्च होता है, जो दीर्घकालिक विकास को गति देता है और निजी निवेश के लिए 'क्राउडिंग इन' (crowding in) की स्थिति पैदा करता है, जबकि राजस्व व्यय मुख्य रूप से अल्पकालिक उपभोग को बढ़ावा देता है।
भारत के FRBM फ्रेमवर्क के मुख्य स्तंभ क्या हैं?
- घाटे के लक्ष्य: सरकार के लिए राजकोषीय घाटे (पारंपरिक रूप से GDP के 3% का लक्ष्य) को उत्तरोत्तर कम करना और राजस्व घाटे को समाप्त करना अनिवार्य बनाता है।
- ऋण-जीडीपी अनुपात: एन.के. सिंह समीक्षा समिति ने 60% (केंद्र के लिए 40% और राज्यों के लिए 20%) की सीमा की सिफारिश की।
- एस्केप क्लॉज: सरकार को युद्ध, आपदाओं या संरचनात्मक सुधारों जैसी असाधारण परिस्थितियों में घाटे के लक्ष्य का उल्लंघन करने की अनुमति देता है।
अंतर-विषय पैटर्न
FDI के प्रेरक के रूप में कर निश्चितता
भूतलक्षी कराधान (Retrospective taxation) विवादों (जैसे, वोडाफोन, केयर्न) ने ऐतिहासिक रूप से भारत की छवि को नुकसान पहुँचाया है। 'कर निश्चितता' (Tax certainty) सीधे तौर पर ईज ऑफ डूइंग बिजनेस रैंकिंग और द्विपक्षीय निवेश संधियों (BITs) की वार्ता से जुड़ी हुई है।
मुफ्त उपहार बनाम राज्य वित्त आयोग के लक्ष्य
'अतार्किक मुफ्त उपहारों' (राजस्व व्यय) पर बहस अनुच्छेद 282 (विवेकाधीन अनुदान) और राज्यों के बीच राजकोषीय अनुशासन एवं ऋण प्रबंधन को प्रोत्साहित करने के वित्त आयोग के अधिदेश से जुड़ती है।

पूंजीगत व्यय (capital expenditure) बनाम राजस्व व्यय (revenue expenditure) के व्यापक आर्थिक गुणकों (macroeconomic multipliers) और साथ ही FRBM नियमों के बीच तुलना करने वाले एक बहु-कथनीय (multi-statement) प्रारंभिक परीक्षा (Prelims) प्रश्न की अपेक्षा करें।
संबद्ध PYQ · 4
संबद्ध PYQ · 4
- 2019MainsGS3
The public expenditure management is a challenge to the Government of India in the context of budget making during the post-liberalization period. Clarify it.
- 2013MainsGS3
What were the reasons for the introduction of Fiscal Responsibility and Budget Management (FRBM) Act, 2003 ? Discuss critically its salient features and their effectiveness.
- 2018MainsGS3
Comment on the important changes introduced in respect of the Long-term Capital Gains Tax (LCGT) and Dividend Distribution Tax (DDT) in the Union Budget for 2018-2019.
- 2021PrelimsGS1
Which one of the following is likely to be the most inflationary in its effects?
