वित्त मंत्री ने विकसित भारत पर केंद्रित केंद्रीय बजट पेश किया
स्रोत:इंडियन एक्सप्रेस ↗
क्यों मायने रखता है
केंद्रीय बजट भारत के लिए आधारभूत वित्तीय और नीतिगत दिशा-निर्देश दस्तावेज है। UPSC उम्मीदवारों के लिए, नए Income Tax Act की ओर संक्रमण, MAT समायोजन, TReDS विस्तार और फ्रंटियर प्रौद्योगिकियों (Semiconductors, CCUS, Critical Minerals) पर विशेष ध्यान, GS3 Economy, Environment और S&T खंडों के महत्वपूर्ण और आवर्ती (recurrent) विषय हैं।
सारांश
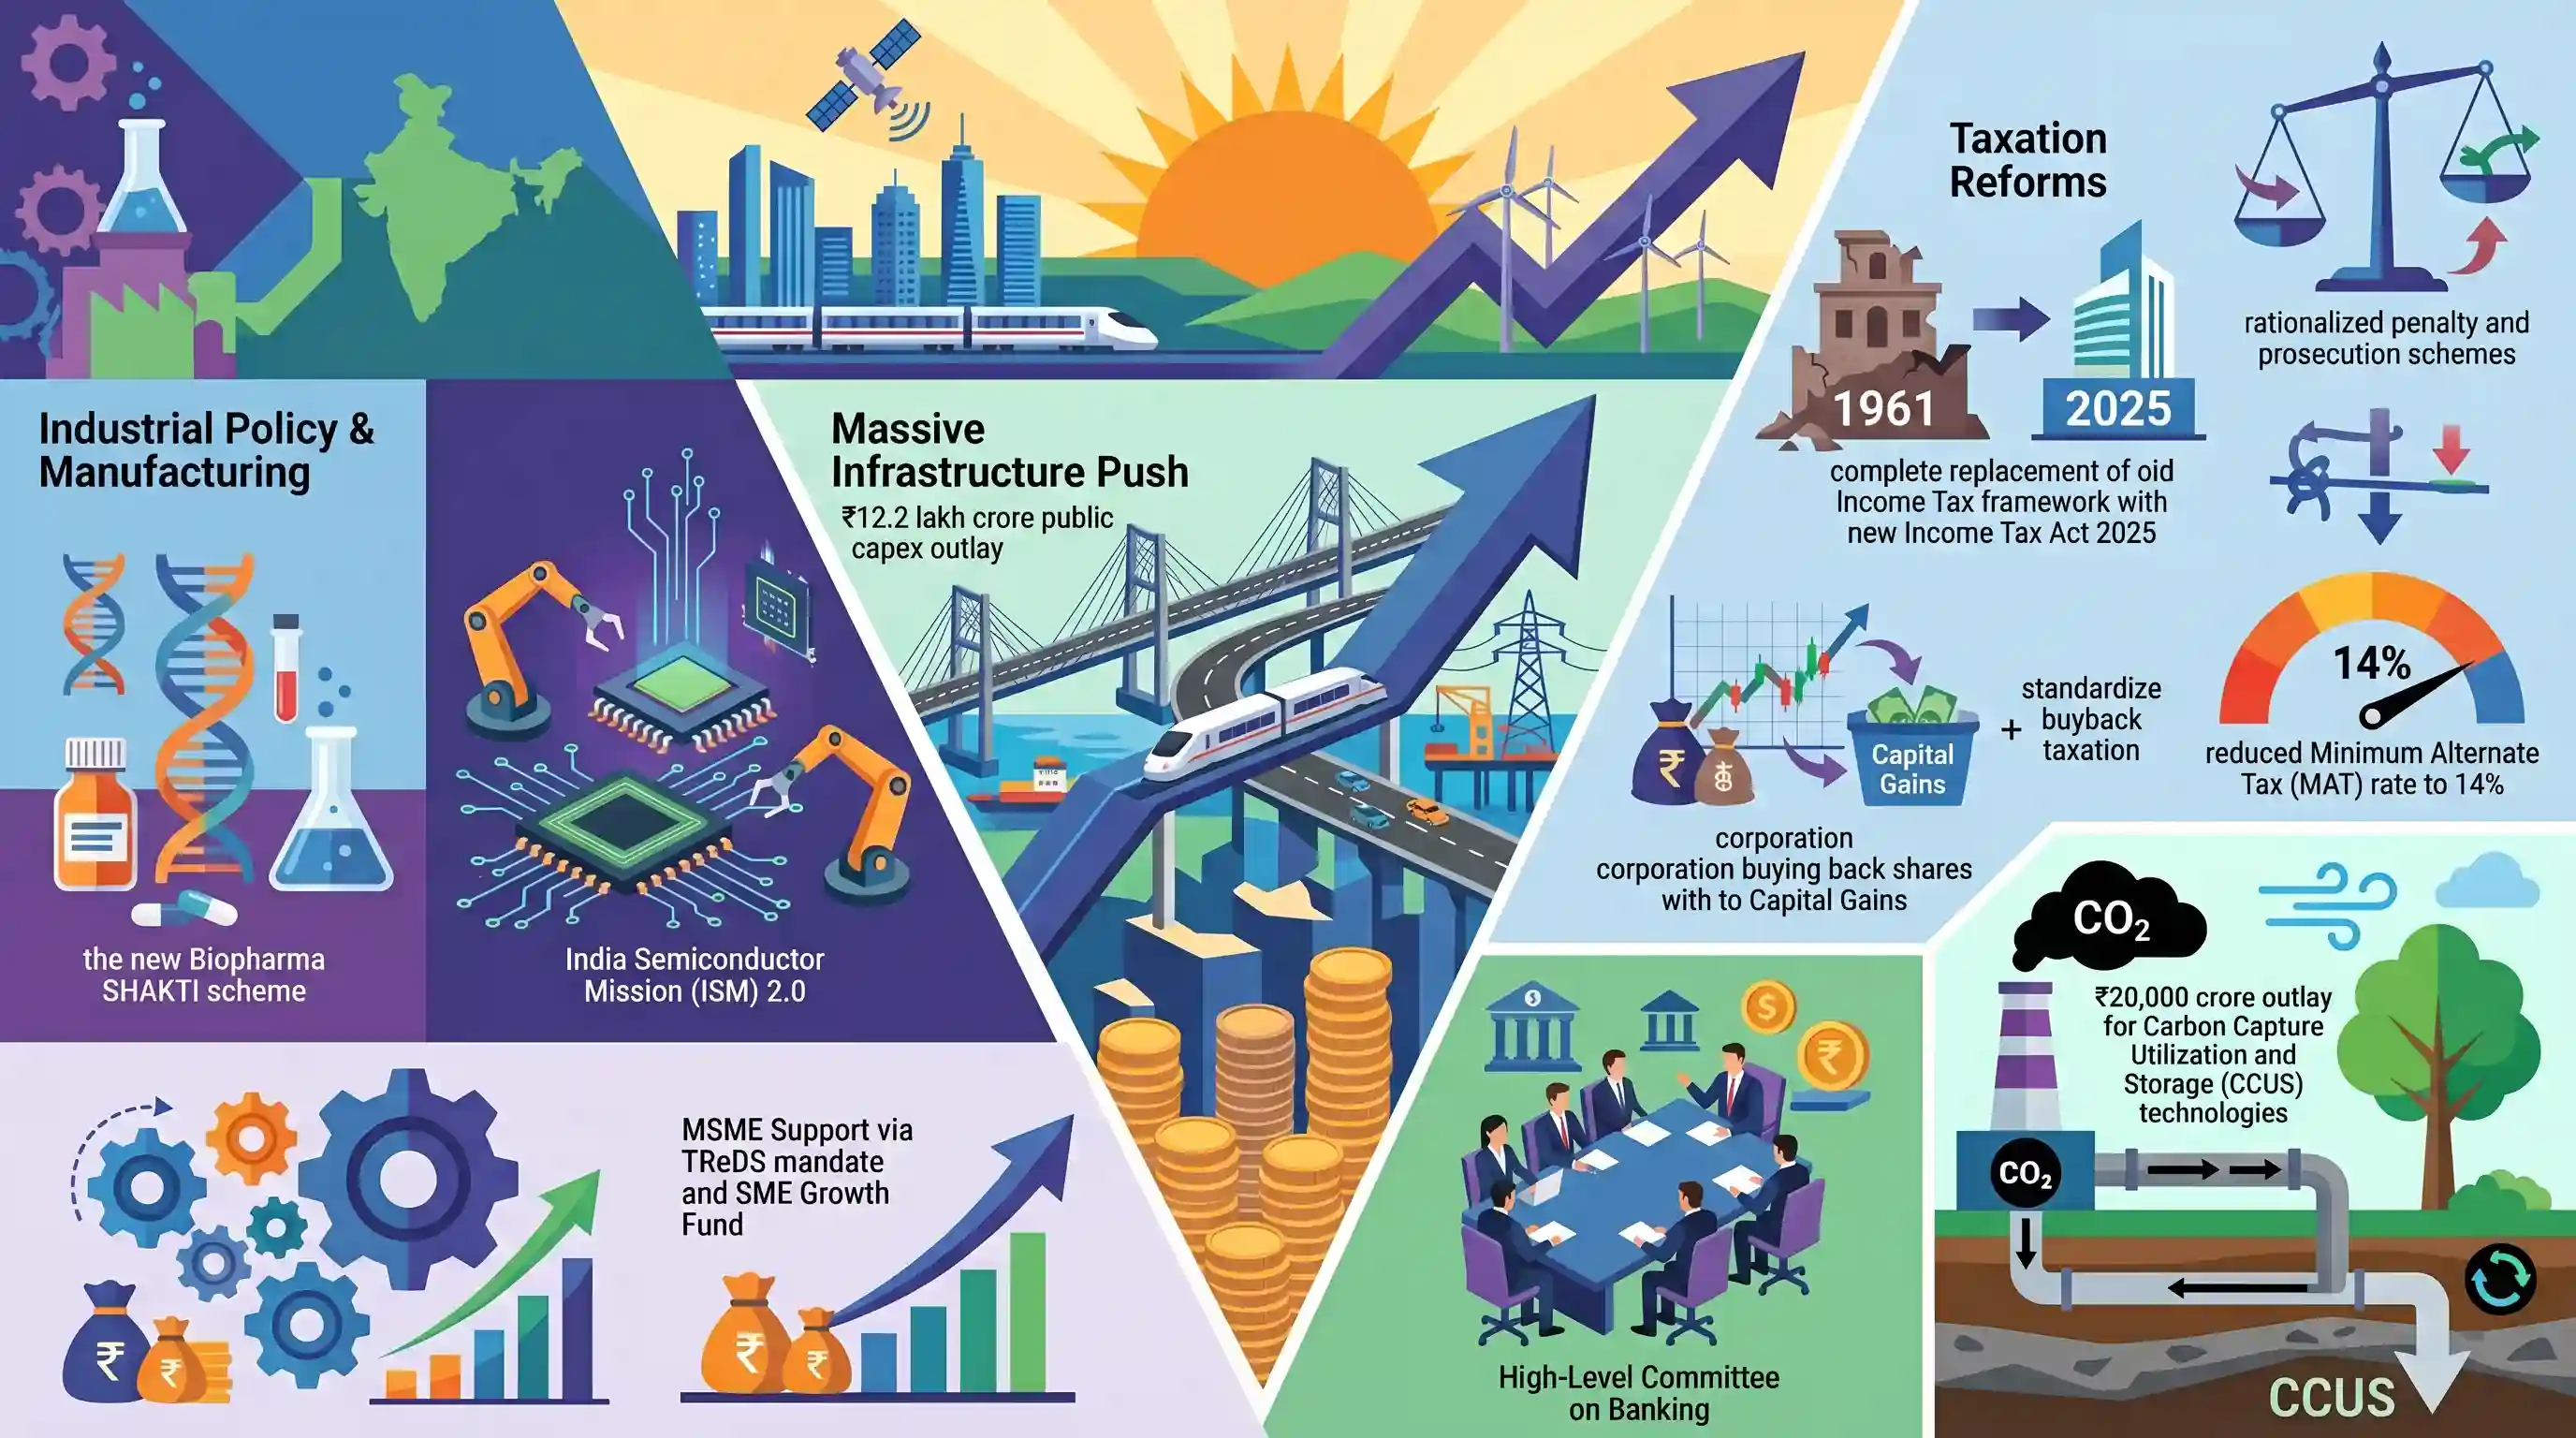
वित्त मंत्री निर्मला सीतारमण ने केंद्रीय बजट 2026-27 पेश किया, जिसमें संरचनात्मक सुधारों, विनिर्माण विस्तार और व्यापक बुनियादी ढांचे के विकास के माध्यम से 'विकसित भारत' की ओर भारत के संक्रमण पर जोर दिया गया है। प्रमुख आर्थिक स्तंभों में नई Biopharma SHAKTI योजना, India Semiconductor Mission (ISM) 2.0, ₹12.2 लाख करोड़ का सार्वजनिक पूंजीगत व्यय (capex) परिव्यय और बैंकिंग पर एक नई उच्च-स्तरीय समिति शामिल है। कराधान के मोर्चे पर, बजट 1961 के ढांचे को पूरी तरह से नए Income Tax Act 2025 से बदलता है, जुर्माना और अभियोजन योजनाओं को तर्कसंगत बनाता है, buyback कराधान को Capital Gains के रूप में मानकीकृत करता है, और Minimum Alternate Tax (MAT) की दर को घटाकर 14% करता है। साथ ही, TReDS जनादेश और SME Growth Fund के माध्यम से MSMEs को सहायता प्रदान करने और Carbon Capture Utilization and Storage (CCUS) प्रौद्योगिकियों के लिए ₹20,000 करोड़ के परिव्यय के साथ पर्यावरणीय स्थिरता का नेतृत्व करने पर भी विशेष ध्यान दिया गया है।
मुख्य बिंदु
- बुनियादी ढांचे के मजबूत विकास को निरंतर बनाए रखने के लिए वित्त वर्ष 2026-27 के लिए सार्वजनिक पूंजीगत व्यय को बढ़ाकर ₹12.2 लाख करोड़ कर दिया गया है।
- नया Income Tax Act 2025, 1 अप्रैल, 2026 से प्रभावी होगा, जो सरल टैक्स फाइलिंग, विदेशी संपत्ति प्रकटीकरण योजना (overseas asset disclosure scheme) और तर्कसंगत दंड संरचना (rationalized penalty frameworks) की शुरुआत करेगा।
- प्रत्यक्ष कराधान में बदलावों में बायबैक कराधान को कैपिटल गेन्स (Capital Gains) के रूप में मानकीकृत करना और मिनिमम अल्टरनेट टैक्स (MAT) को एक अंतिम कर बनाना शामिल है, जिसे घटाकर 14% कर दिया गया है।
- विनिर्माण को बढ़ावा देने के लिए 7 फ्रंटियर क्षेत्रों को लक्षित किया गया है, जिसे बायोफार्मा SHAKTI, इंडिया सेमीकंडक्टर मिशन (ISM) 2.0 और रेयर अर्थ कॉरिडोर्स (Rare Earth Corridors) के शुभारंभ के माध्यम से समर्थन दिया गया है।
- To support the green transition, an outlay of ₹20,000 crore is provided for Carbon Capture Utilization and Storage (CCUS) technologies alongside customs duty exemptions for lithium-ion battery materials and critical minerals.
- MSMEs को ₹10,000 करोड़ के SME ग्रोथ फंड और CPSE खरीद के लिए TReDS प्लेटफॉर्म के अनिवार्य उपयोग के माध्यम से महत्वपूर्ण तरलता (liquidity) और इक्विटी सहायता प्राप्त होती है।
महत्वपूर्ण शब्द
आयकर अधिनियम 2025

1961 के अधिनियम का स्थान लेने वाला एक प्रमुख प्रत्यक्ष कर सुधार। यह कानूनी भाषा को सरल बनाता है, धाराओं की संख्या कम करता है और अनुपालन को सुव्यवस्थित करने तथा मुकदमेबाजी को कम करने के लिए एक एकीकृत 'Tax Year' पेश करता है।
UPSC context
GS Paper III (अर्थव्यवस्था); यह संरचनात्मक कर सुधारों, राजकोषीय नीति और Ease of Doing Business में सुधार के विधायी प्रयासों के ज्ञान का परीक्षण करता है।
बायोफार्मा शक्ति
भारत को बायोलॉजिक्स (biologics) और बायोसिमिलर्स (biosimilars) के एक हब के रूप में विकसित करने के लिए ₹10,000 करोड़ की एक पहल। यह गैर-पशु अनुसंधान पद्धतियों और गैर-संचारी रोगों (non-communicable diseases) के किफायती उपचार को प्राथमिकता देती है।
UPSC context
GS पेपर III (विज्ञान एवं प्रौद्योगिकी/अर्थव्यवस्था); जैव प्रौद्योगिकी नीति, फार्मास्युटिकल नवाचार और राष्ट्रीय रोग भार को संबोधित करने की रणनीतियों के ज्ञान का परीक्षण करता है।
इंडिया सेमीकंडक्टर मिशन (ISM) 2.0
मिशन का दूसरा चरण स्वदेशी सेमीकंडक्टर उपकरण, सामग्री और बौद्धिक संपदा पर केंद्रित है। यह बुनियादी पारिस्थितिकी तंत्र (ecosystem) निर्माण से हटकर सुदृढ़ीकरण और वैश्विक मूल्य श्रृंखला एकीकरण (global value chain integration) पर ध्यान केंद्रित करता है।
UPSC context
GS पेपर III (अर्थव्यवस्था/औद्योगिक नीति); इलेक्ट्रॉनिक्स विनिर्माण, आपूर्ति श्रृंखला लचीलापन और तकनीकी संप्रभुता की समझ का परीक्षण करता है।
SME ग्रोथ फंड
₹10,000 करोड़ का एक कोष जो उच्च-क्षमता वाले MSMEs को इक्विटी और क्वासी-इक्विटी (quasi-equity) सहायता प्रदान करता है। यह व्यवस्थित, निवेश-प्रेरित विकास के माध्यम से छोटे व्यवसायों को 'Champion SMEs' के रूप में विकसित करने की सुविधा प्रदान करता है।
UPSC context
GS पेपर III (अर्थव्यवस्था/MSMEs); क्रेडिट इकोसिस्टम, इक्विटी फाइनेंसिंग और रोजगार-लिंक्ड औद्योगिक विकास के ज्ञान का परीक्षण करता है।
महात्मा गांधी ग्राम स्वराज
भारत के पारंपरिक खादी, हथकरघा और हस्तशिल्प क्षेत्रों को सुदृढ़ करने के लिए प्रस्तावित एक ग्रामीण विकास पहल। इसका उद्देश्य ग्रामीण शिल्पकारों को सशक्त बनाना और विकेंद्रीकृत, विरासत-आधारित आर्थिक मॉडलों को पुनर्जीवित करना है।
UPSC context
GS पेपर II और III (शासन/ग्रामीण विकास); ग्रामीण सशक्तिकरण योजनाओं और पारंपरिक ग्रामीण उद्योगों के लिए समर्थन के ज्ञान का परीक्षण करता है।
प्रारंभिक ट्रैप
नई व्यवस्था के तहत कंपनियों के लिए मिनिमम अल्टरनेट टैक्स (MAT) को पूरी तरह से समाप्त कर दिया गया है।
MAT को समाप्त नहीं किया गया है; इसे घटाकर 14% कर दिया गया है और इसे "final tax" बना दिया गया है। अभ्यर्थी अक्सर बजट विश्लेषण के दौरान टैक्स रेट रेशनलाइजेशन (tax rate rationalization) को पूर्ण उन्मूलन समझने की भूल करते हैं।
संबंधित अवधारणाएँ
पूंजीगत और राजस्व व्यय में क्या अंतर है?
- परिसंपत्ति निर्माण: पूँजीगत व्यय सरकार के लिए स्थायी परिसंपत्तियों (सड़क, अस्पताल, बुनियादी ढांचा) का निर्माण करता है या वित्तीय देनदारियों को कम करता है।
- पुनरावर्ती प्रकृति: राजस्व व्यय आवर्ती प्रकृति का होता है (वेतन, पेंशन, सब्सिडी, ब्याज भुगतान) और यह न तो संपत्ति का निर्माण करता है और न ही देनदारियों को कम करता है।
- मल्टीप्लायर प्रभाव: राजस्व व्यय की तुलना में पूंजीगत व्यय (Capex) बहुत अधिक व्यापक आर्थिक गुणक प्रभाव (macroeconomic multiplier effect) उत्पन्न करता है, जो दीर्घकालिक आर्थिक विकास को गति देता है।
MSMEs के लिए TReDS प्लेटफॉर्म क्या है?
- उद्देश्य: कॉर्पोरेट या सरकारी खरीदारों से MSMEs की व्यापार प्राप्तियों (trade receivables) की बिल भुनाई (discounting) की सुविधा के लिए एक संस्थागत तंत्र।
- नियामक ढांचा: यह भारतीय रिजर्व बैंक (RBI) द्वारा भुगतान और निपटान प्रणाली अधिनियम, 2007 के तहत विनियमित है।
- प्रमुख प्रतिभागी: MSME विक्रेता, कॉर्पोरेट/सरकारी खरीदार और वित्तपोषक (बैंक और NBFCs) इस डिजिटल प्लेटफॉर्म पर सामूहिक रूप से कार्य करते हैं।
अंतर-विषय पैटर्न
CCUS का विस्तार और नेट ज़ीरो 2070
₹20,000 करोड़ का CCUS परिव्यय भारत की जलवायु रणनीति को केवल नवीकरणीय क्षमता निर्माण से सक्रिय कार्बन प्रबंधन की ओर स्थानांतरित करता है, जो सीधे तौर पर भारत की नेट ज़ीरो 2070 प्रतिबद्धताओं के अनुरूप है।
खनिज शुल्क में कटौती और आपूर्ति श्रृंखला लचीलापन
लिथियम और महत्वपूर्ण खनिजों के लिए सीमा शुल्क छूट सीधे तौर पर इंडिया सेमीकंडक्टर मिशन (ISM 2.0) और चीनी आपूर्ति श्रृंखला प्रभुत्व को दरकिनार करने के रणनीतिक भू-राजनीतिक प्रयासों के साथ जुड़ती है।

IT एक्ट 1961 से 2025 में बदलाव, MAT के युक्तिकरण और TReDS की कार्यप्रणाली से 2026 की प्रीलिम्स में प्रश्न पूछे जाने की प्रबल संभावना है।
संबद्ध PYQ · 5
संबद्ध PYQ · 5
- 2022MainsGS3
Why is Public Private Partnership (PPP) required in infrastructural projects ? Examine the role of PPP model in the redevelopment of Railway Stations in India.
- 2025MainsGS3
What is Carbon Capture, Utilization and Storage (CCUS)? What is the potential role of CCUS in tackling climate change?
- 2025MainsGS3
Mineral resources are fundamental to the country's economy and these are exploited by mining. Why is mining considered an environmental hazard? Explain the remedial measures required to reduce the environmental hazard due to mining.
- 2023PrelimsGS1
Consider the following statements with reference to India: 1. According to the 'Micro, Small and Medium Enterprises Development (MSMED) Act, 2006', the 'medium enterprises' are those with investments in plant and machinery between ₹ 15 crore and ₹ 25 crore. 2. All bank loans to the Micro, Small and Medium Enterprises qualify under the priority sector. Which of the statements given above is/are correct?
- 2021PrelimsGS1
With reference to India, consider the following statements : 1. Retail investors through demat account can invest in 'Treasury Bills' and 'Government of India Debt Bonds' in primary market. 2. The 'Negotiated Dealing System- Order Matching' is a government securities trading platform of the Reserve Bank of India. 3. The 'Central Depository Services Ltd.' is jointly promoted by the Reserve Bank of India and the Bombay Stock Exchange. Which of the statements given above is/are correct?
