बजट 2026-27 प्राथमिकताएं विकास पूंजीगत व्यय और राजकोषीय घाटे में संतुलन
स्रोत:द हिंदू ↗
क्यों मायने रखता है
बजट निर्माण की बारीकियों, पूंजीगत बनाम राजस्व व्यय और राजकोषीय सुदृढ़ीकरण (fiscal consolidation) को समझना UPSC GS-3 पाठ्यक्रम के लिए अत्यंत महत्वपूर्ण है, विशेष रूप से सरकार के आर्थिक प्रबंधन के मूल्यांकन के लिए।
सारांश
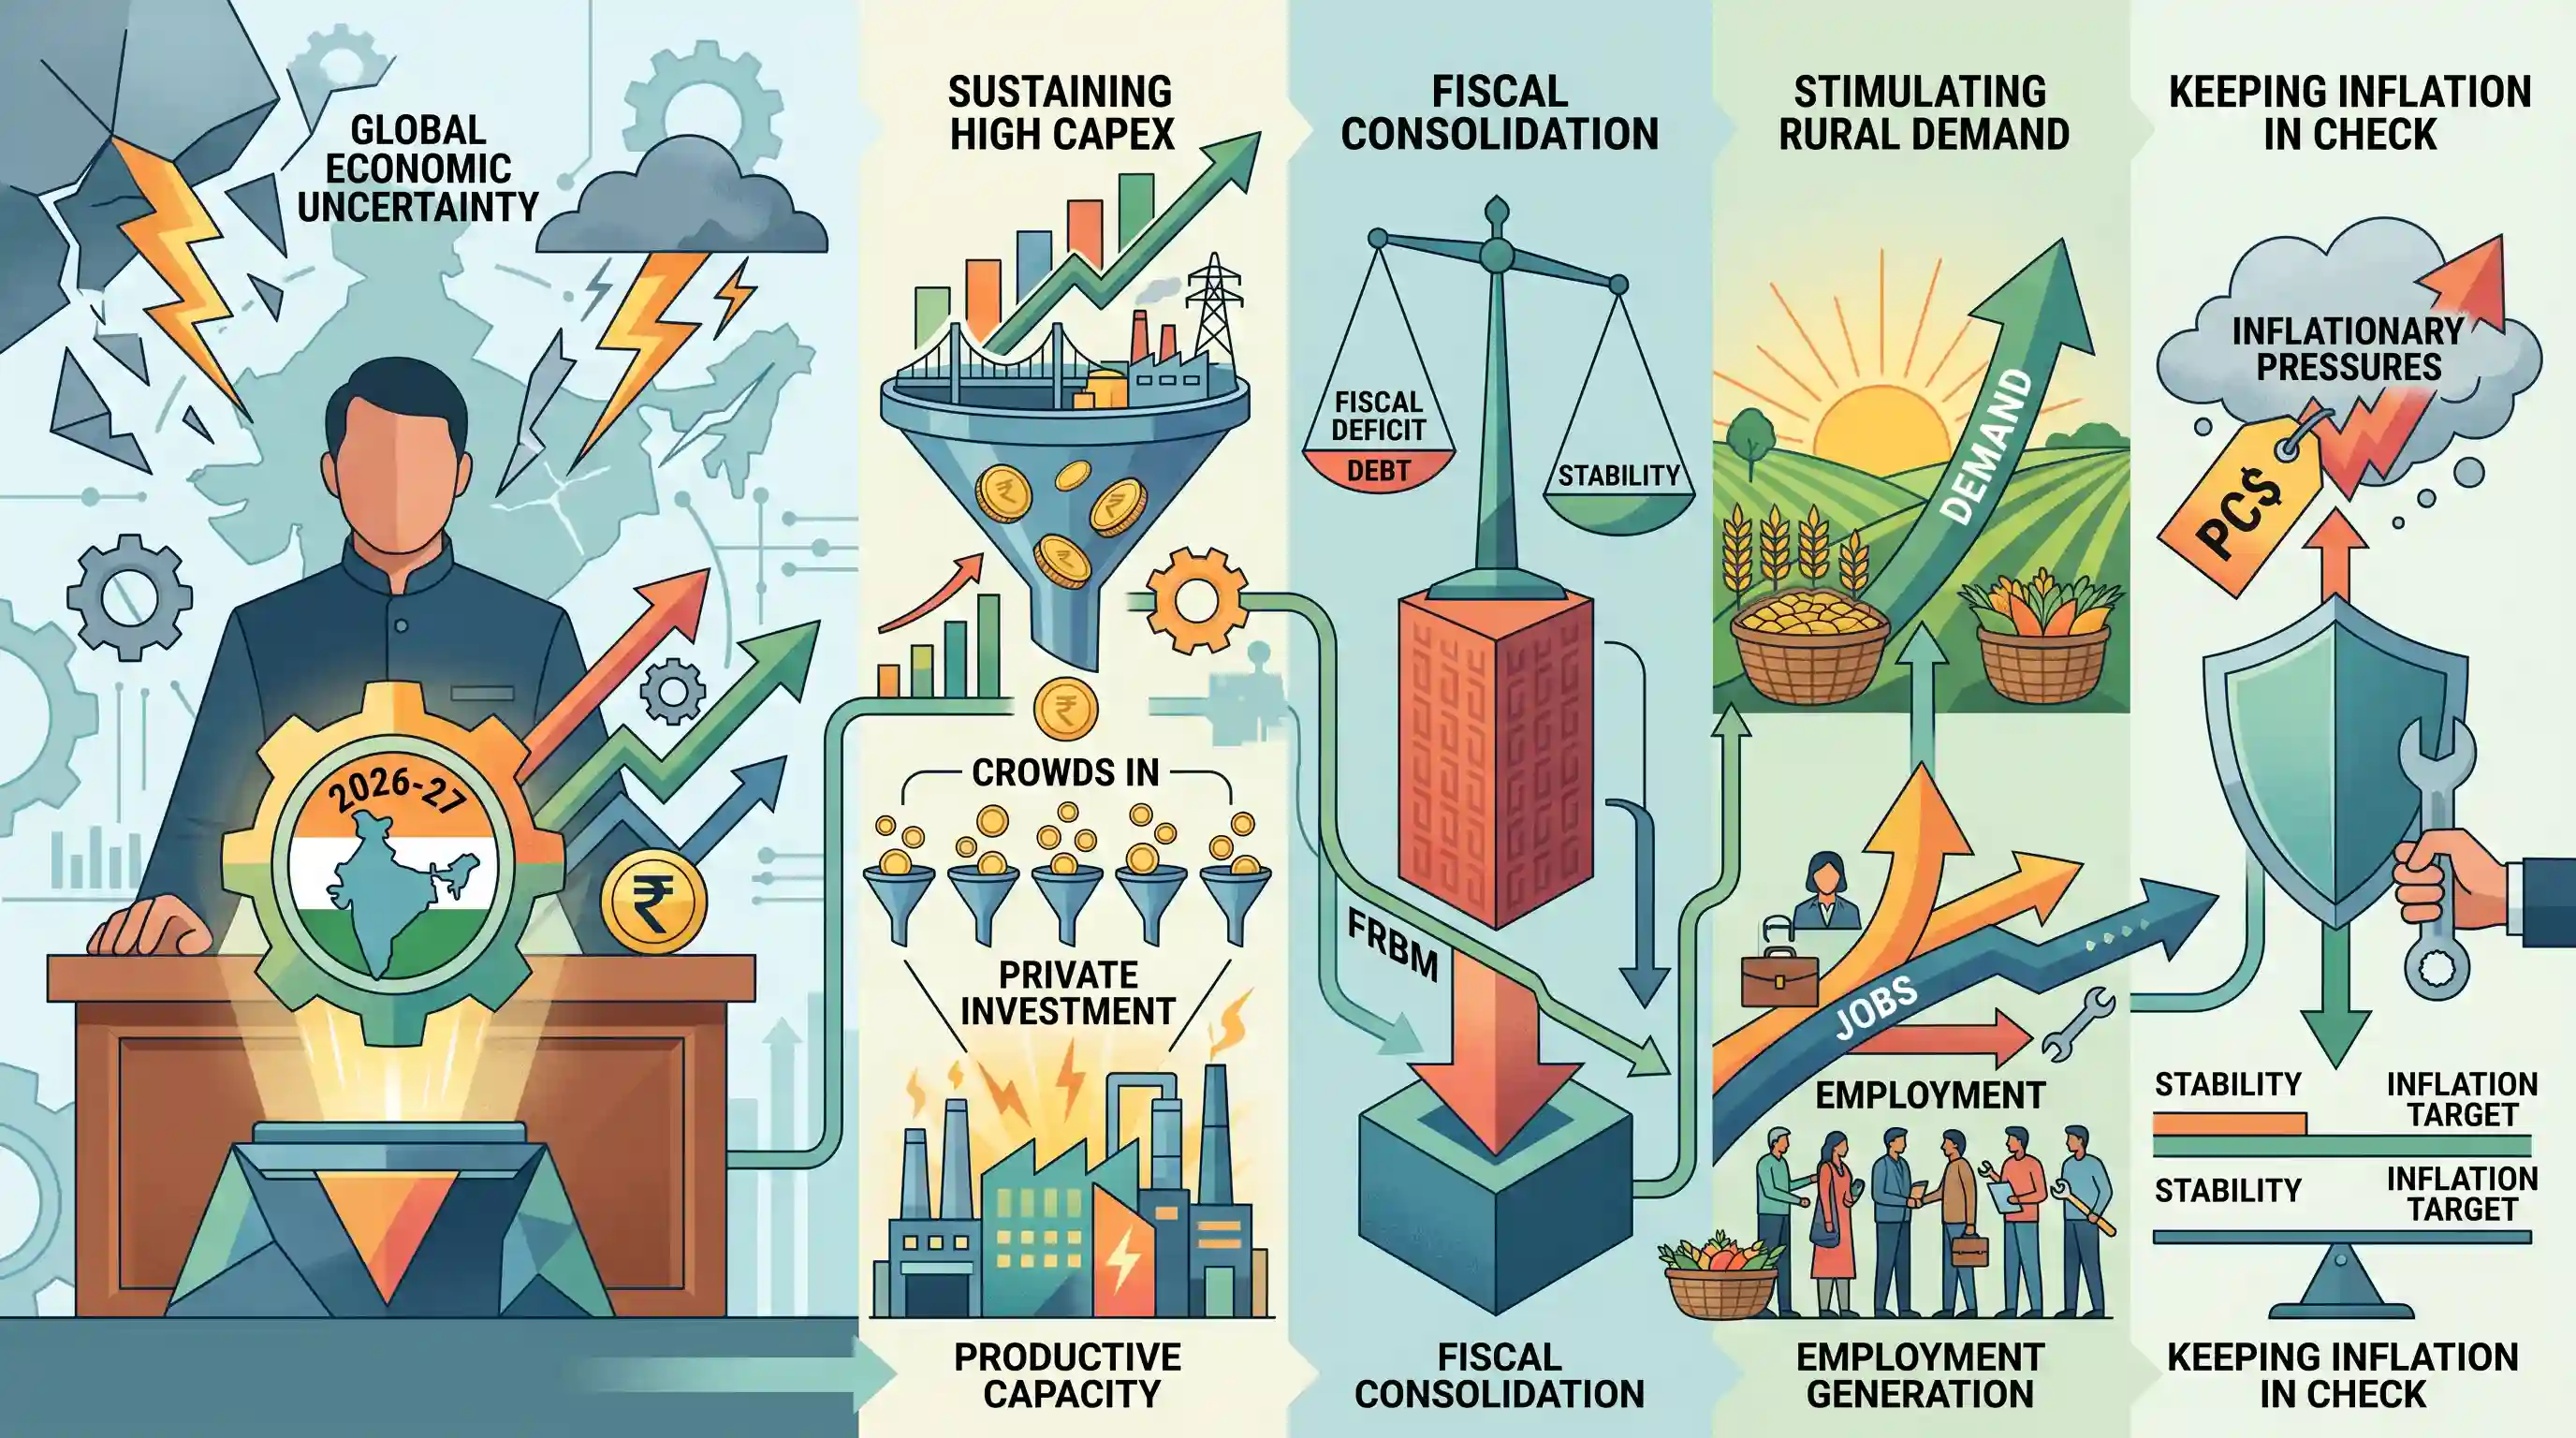
जैसे-जैसे केंद्रीय बजट 2026-27 की तैयारियां शुरू हो रही हैं, आर्थिक विमर्श वैश्विक आर्थिक अनिश्चितताओं के बीच भारत की विकास की गति को बनाए रखने की आवश्यकता पर बल देता है। एक मुख्य प्राथमिकता निजी निवेश को आकर्षित (crowd in) करने के लिए पूंजीगत व्यय के उच्च स्तर को बनाए रखना है, जिससे उत्पादक क्षमता का विस्तार किया जा सके। साथ ही, सरकार को अपनी राजकोषीय सुदृढ़ीकरण (fiscal consolidation) की प्रतिबद्धताओं का पालन करना चाहिए और FRBM ढांचे के तहत राजकोषीय घाटे को कम करने के लिए एक स्पष्ट 'ग्लाइड पाथ' (glide path) तैयार करना चाहिए। नीति निर्माताओं के सामने दीर्घकालिक व्यापक आर्थिक स्थिरता सुनिश्चित करने के लिए मुद्रास्फीति के दबाव को नियंत्रण में रखते हुए ग्रामीण मांग और रोजगार सृजन को प्रोत्साहित करने की दोहरी चुनौती है।
मुख्य बिंदु
- आगामी केंद्रीय बजट 2026-27 को व्यापक आर्थिक स्थिरता बनाए रखने के लिए विकास की गति और सख्त राजकोषीय सुदृढ़ीकरण के बीच संतुलन बनाने की आवश्यकता है।
- पूंजीगत व्यय (capex) को निरंतर बनाए रखना संरचनात्मक आर्थिक विकास के लिए और निजी निवेश को प्रोत्साहित करने (crowd in) के लिए महत्वपूर्ण बना हुआ है।
- सरकार को उधारी की लागत को प्रबंधनीय रखने और निवेशकों का भरोसा बनाए रखने के लिए राजकोषीय घाटे के ग्लाइड पाथ (glide path) का अनुपालन सुनिश्चित करना चाहिए।
- ग्रामीण उपभोग को बढ़ावा देने, रोजगार सृजन करने और निरंतर मुद्रास्फीति के दबावों को प्रबंधित करने के लिए लक्षित हस्तक्षेपों की आवश्यकता है।
महत्वपूर्ण शब्द
राजकोषीय उत्तरदायित्व और बजट प्रबंधन (FRBM) अधिनियम

2003 का एक कानून जो घाटे में कमी और ऋण-से-जीडीपी (debt-to-GDP) अनुपात के लिए लक्ष्य निर्धारित कर राजकोषीय अनुशासन को अनिवार्य बनाता है, ताकि दीर्घकालिक व्यापक आर्थिक स्थिरता सुनिश्चित की जा सके।
UPSC context
GS पेपर III: सरकारी बजट और राजकोषीय सुदृढ़ीकरण ढांचे (fiscal consolidation frameworks) से संबंधित विषयों के लिए महत्वपूर्ण।
केंद्रीय बजट
संवैधानिक रूप से 'वार्षिक वित्तीय विवरण' (अनुच्छेद 112) के रूप में जाना जाने वाला यह दस्तावेज़, एक वित्तीय वर्ष के लिए सरकार की अनुमानित प्राप्तियों और व्यय का विवरण देता है।
UPSC context
GS Paper III: भारतीय अर्थव्यवस्था के लिए मुख्य विषय, जिसमें संसाधनों का संग्रहण और विकास नियोजन शामिल है।
राजकोषीय घाटा
सरकार के कुल व्यय का उसकी कुल गैर-उधार प्राप्तियों (non-borrowed receipts) से अधिक होना, जो उस वर्ष के लिए सरकार की कुल उधार आवश्यकता को दर्शाता है।
UPSC context
GS पेपर III: राजकोषीय स्वास्थ्य और व्यापक आर्थिक स्थिरता का एक प्राथमिक संकेतक जिससे Prelims में अक्सर प्रश्न पूछे जाते हैं।
पूंजीगत व्यय (Capex)
परिसंपत्ति निर्माण (जैसे, अवसंरचना) पर सरकारी व्यय, जो उत्पादक क्षमता को बढ़ाता है और दीर्घकालिक आर्थिक प्रतिफल (returns) उत्पन्न करता है।
UPSC context
GS पेपर III: संवृद्धि के चालकों (growth drivers) और निवेश-प्रेरित आर्थिक मॉडलों को समझने के लिए अत्यंत महत्वपूर्ण।
क्राउडिंग इन
एक ऐसी स्थिति जिसमें सार्वजनिक निवेश (जैसे इन्फ्रास्ट्रक्चर) में वृद्धि होने से व्यावसायिक माहौल में सुधार होता है, जिससे निजी क्षेत्र के निवेश को प्रोत्साहन मिलता है और उसमें वृद्धि होती है।
UPSC context
GS पेपर III: मल्टीप्लायर इफेक्ट और सार्वजनिक-निजी तालमेल की वैचारिक समझ का परीक्षण करता है।
राजकोषीय ग्लाइड पाथ
राजकोषीय घाटे को एक स्थायी लक्ष्य (जैसे FY26 तक 4.5%) की ओर निरंतर कम करने के लिए नियोजित बहु-वर्षीय रोडमैप।
UPSC context
GS पेपर III: राजकोषीय सुदृढ़ीकरण और दीर्घकालिक ऋण स्थिरता से संबंधित प्रश्नों के लिए प्रासंगिक।
प्रारंभिक ट्रैप
सरकारी खर्च में वृद्धि अनिवार्य रूप से निजी क्षेत्र के निवेश के 'क्राउडिंग आउट' (crowding out) का कारण बनती है।
यह व्यय की गुणवत्ता की अनदेखी करता है। जहाँ राजस्व व्यय 'crowding out' कर सकता है, वहीं भौतिक बुनियादी ढांचे पर पूंजीगत व्यय व्यापार की लागत को कम करता है, जिससे सक्रिय रूप से निजी निवेश की 'crowding in' होती है।
संबंधित अवधारणाएँ
पूंजीगत व्यय (Capital Expenditure) और राजस्व व्यय (Revenue Expenditure) के बीच क्या अंतर है?
- परिसंपत्ति सृजन: पूँजीगत व्यय भौतिक या वित्तीय संपत्तियों का निर्माण करता है, या सरकारी देनदारियों को कम करता है। राजस्व व्यय इनमें से कुछ भी नहीं करता है।
- नियमित बनाम संरचनात्मक: राजस्व व्यय वेतन, पेंशन और सब्सिडी जैसे दैनिक कार्यों का प्रबंधन करता है। Capex दीर्घकालिक उत्पादक बुनियादी ढांचा क्षमता का निर्माण करता है।
FRBM अधिनियम के मुख्य तंत्र क्या हैं?
- राजकोषीय ग्लाइड पाथ: GDP के प्रतिशत के रूप में सकल राजकोषीय घाटे और राजस्व घाटे को क्रमिक रूप से कम करने के लिए एक कानूनी रूप से अनिवार्य, बहु-वर्षीय समयसीमा।
- एस्केप क्लॉज: गंभीर संरचनात्मक झटकों (structural shocks), प्राकृतिक आपदाओं या राष्ट्रीय सुरक्षा संकटों के दौरान सरकार को राजकोषीय लक्ष्यों (GDP के 0.5% तक) से विचलन की अनुमति देता है।
अंतर-विषय पैटर्न
राजकोषीय विस्तार बनाम RBI का MPC अधिदेश
ग्रामीण मांग को बढ़ावा देने के लिए असंतुलित राजकोषीय प्रोत्साहन संरचनात्मक खाद्य मुद्रास्फीति को जन्म दे सकता है, जो सीधे तौर पर RBI की मौद्रिक नीति समिति के मुद्रास्फीति लक्ष्यीकरण अधिदेश को कमजोर करता है।
घाटा प्रबंधन और वैश्विक संप्रभु रेटिंग
FRBM ग्लाइड पाथ से विचलित होने से सॉवरेन रेटिंग में गिरावट का जोखिम पैदा होता है, जिससे बाहरी सॉवरेन ऋण की लागत बढ़ती है और FPI बहिर्वाह शुरू हो सकता है।

सार्वजनिक capex के 'crowding-in' प्रभाव को FRBM glide path और निजी निवेश के रुझानों (private investment trends) से जोड़ने वाले एक कथन-आधारित प्रश्न की अपेक्षा करें।
संबद्ध PYQ · 4
संबद्ध PYQ · 4
- 2021MainsGS3
Distinguish between Capital Budget and Revenue Budget. Explain the components of both these Budgets.
- 2019MainsGS3
The public expenditure management is a challenge to the Government of India in the context of budget making during the post-liberalization period. Clarify it.
- 2013MainsGS3
What were the reasons for the introduction of Fiscal Responsibility and Budget Management (FRBM) Act, 2003 ? Discuss critically its salient features and their effectiveness.
- 2025MainsGS3
Explain how the Fiscal Health Index (FHI) can be used as a tool for assessing the fiscal performance of states in India. In what way would it encourage the states to adopt prudent and sustainable fiscal policies?
