बजट 2026-27 के लिए CII के निवेश संवर्धक सुधार प्रस्ताव
स्रोत:द हिंदू ↗
क्यों मायने रखता है
प्रमुख उद्योग निकायों के प्री-बजट ज्ञापन संरचनात्मक बाधाओं को उजागर करते हैं और संभावित नीतिगत हस्तक्षेपों को रेखांकित करते हैं। इन प्रस्तावों को समझना उम्मीदवारों को व्यापक आर्थिक अवधारणाओं जैसे कि पूंजीगत बनाम राजस्व व्यय (capital vs. revenue expenditure), काउंटर-साइक्लिकल राजकोषीय नीति बनाम FRBM लक्ष्य, और NIIF, NIP और FDI जैसे मॉडलों के माध्यम से विदेशी और घरेलू संसाधनों के संग्रहण (mobilization) के व्यावहारिक अनुप्रयोगों को समझने में मदद करता है।
सारांश
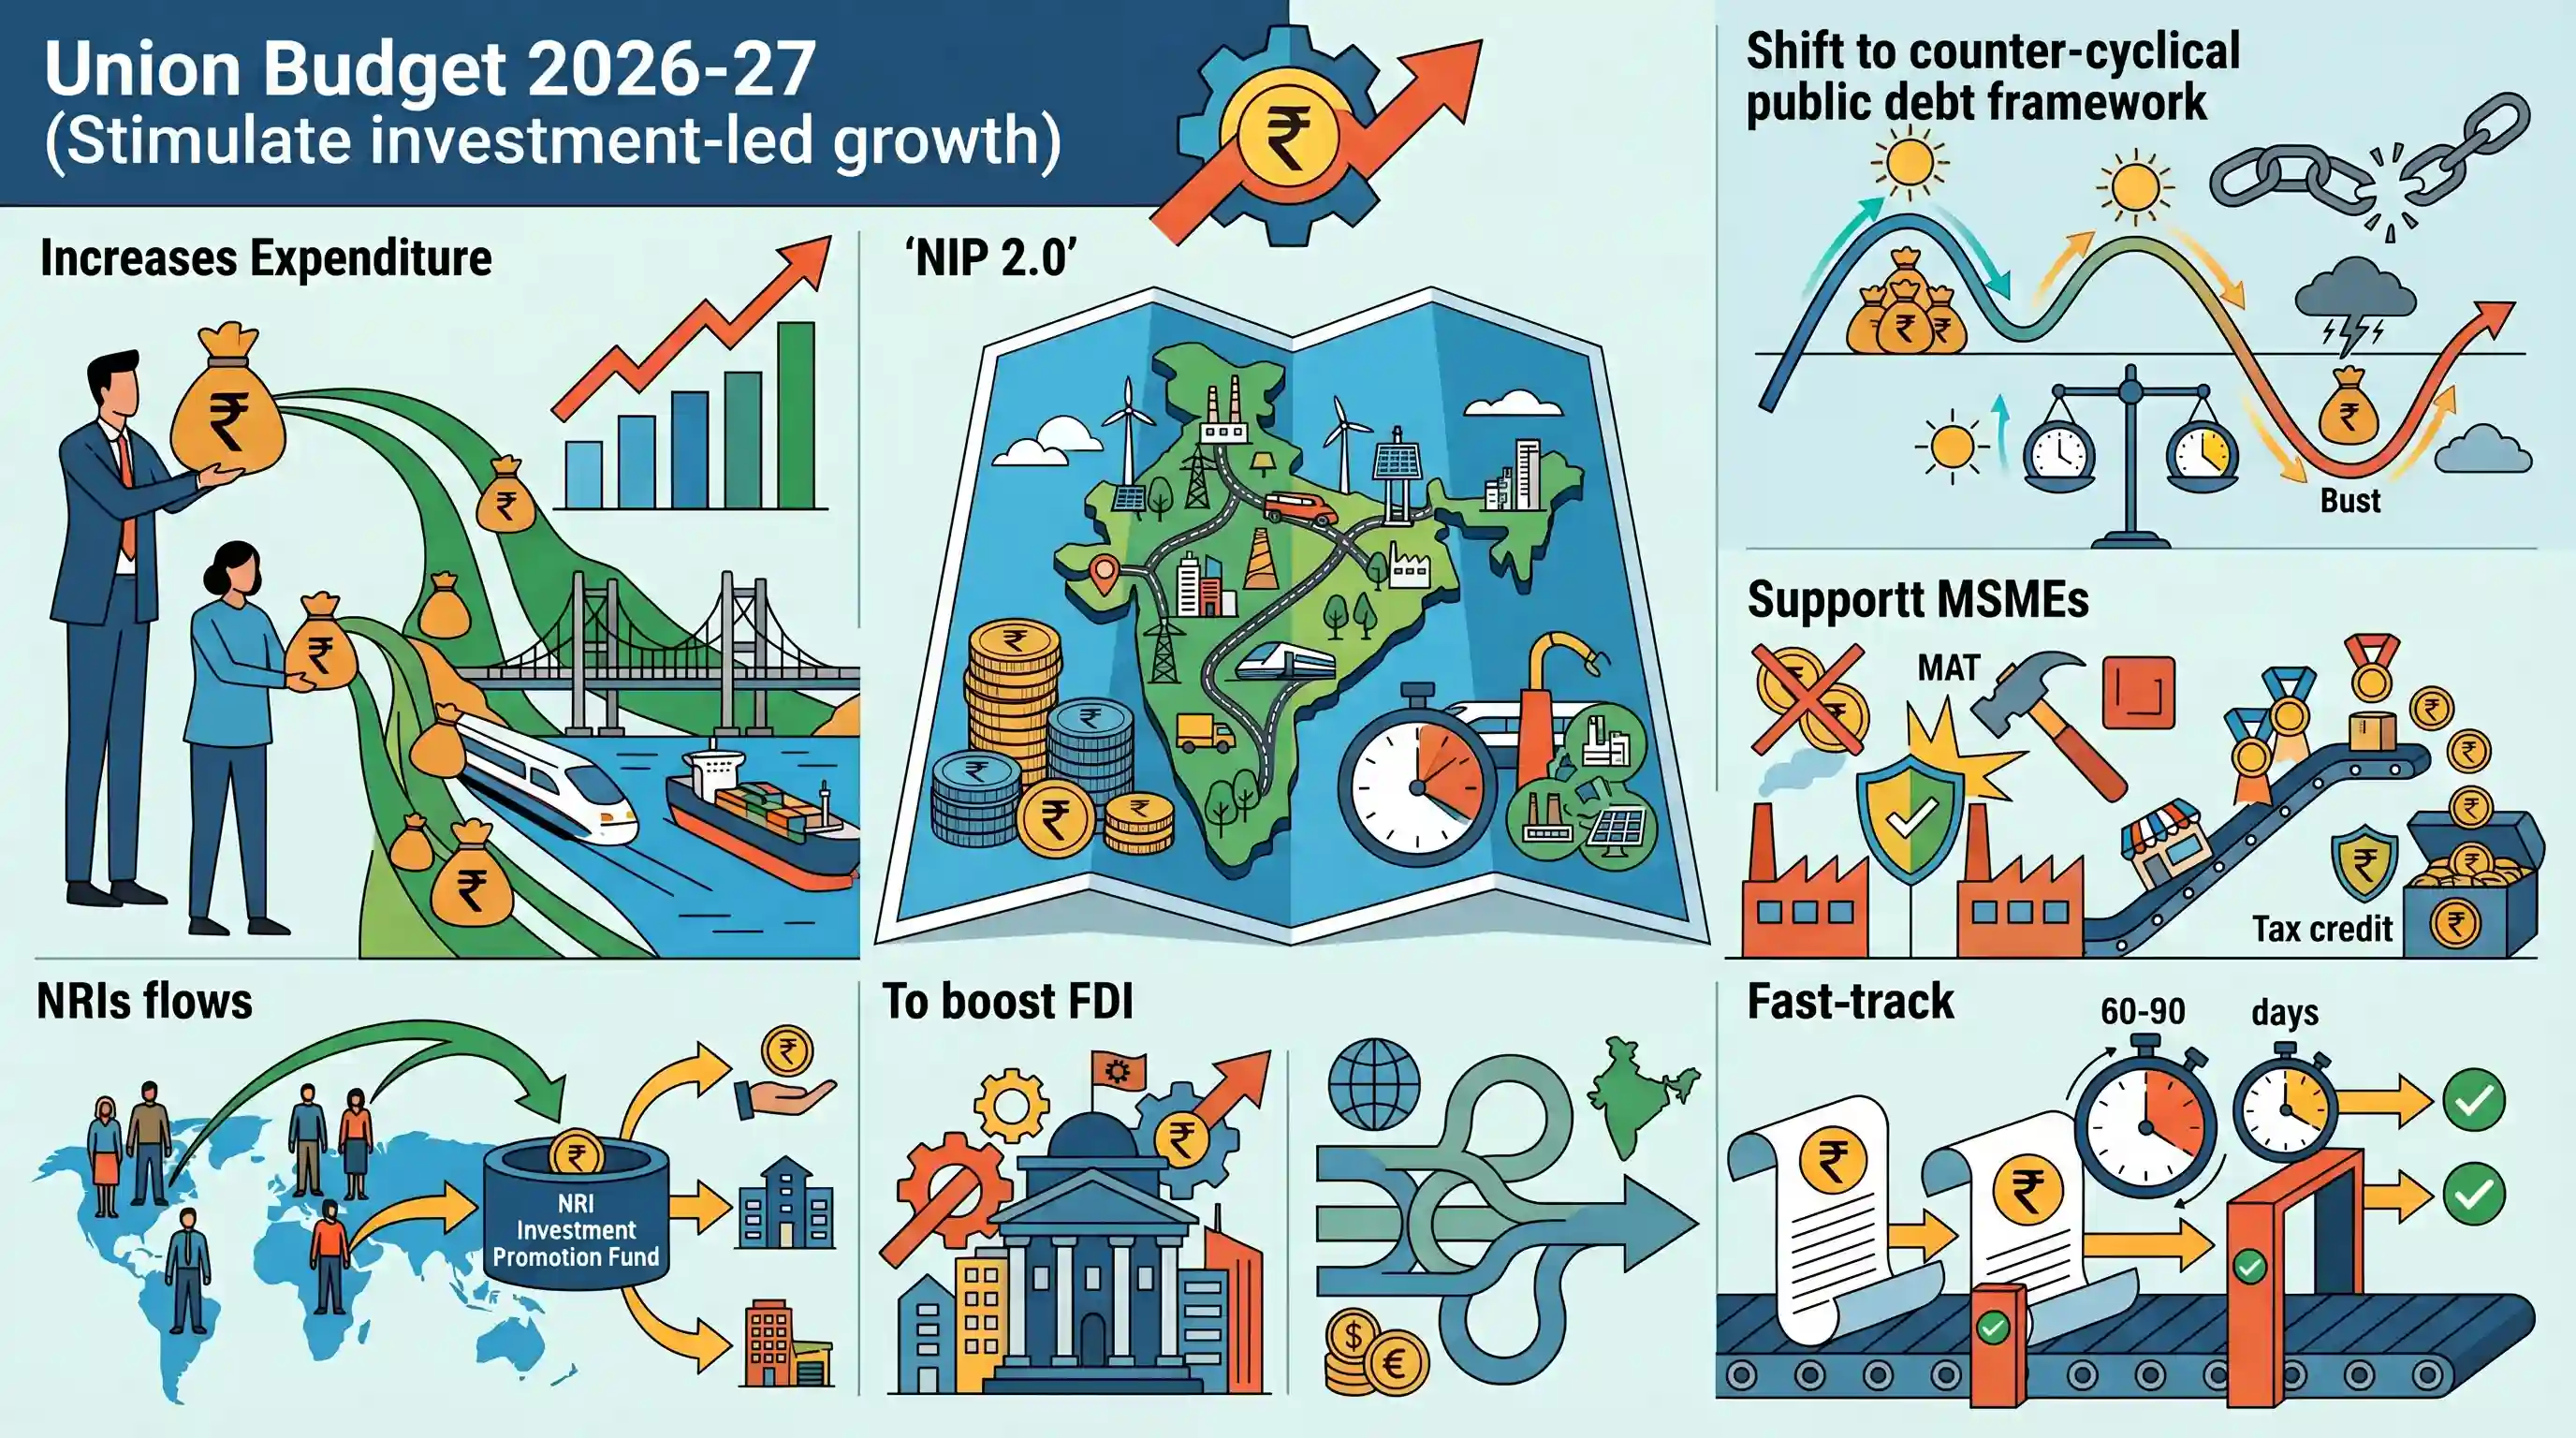
भारतीय उद्योग परिसंघ (CII) ने निवेश-प्रेरित विकास को प्रोत्साहित करने के लिए आगामी केंद्रीय बजट 2026-27 हेतु महत्वपूर्ण सुधार प्रस्ताव पेश किए हैं। मुख्य सिफारिशों में केंद्र और राज्य के पूंजीगत व्यय (Capex) को बढ़ाना, ₹150 लाख करोड़ की नेशनल इंफ्रास्ट्रक्चर पाइपलाइन (NIP) 2.0 (2026-32) शुरू करना और कठोर वार्षिक घाटे के लक्ष्यों के बजाय एक काउंटर-साइक्लिकल सार्वजनिक ऋण ढांचे की ओर बढ़ना शामिल है। इसके अतिरिक्त, CII ने प्रदर्शन-आधारित टैक्स क्रेडिट, MSMEs के त्वरित मूल्यह्रास (accelerated depreciation) लाभों को मिनिमम अल्टरनेट टैक्स (MAT) से सुरक्षित रखने और एक NRI निवेश प्रोत्साहन कोष स्थापित करने का प्रस्ताव दिया है। विदेशी निवेश को बढ़ावा देने के लिए, उद्योग निकाय ने नेशनल इन्वेस्टमेंट एंड इंफ्रास्ट्रक्चर फंड (NIIF) को मजबूत करने, एक्सटर्नल कमर्शियल बरोइंग (ECBs) को सरल बनाने और बड़े FDI प्रस्तावों के लिए 60-90 दिनों के भीतर डीम्ड अप्रूवल (deemed approvals) सुनिश्चित करने का आग्रह किया है।
मुख्य बिंदु
- भारतीय उद्योग परिसंघ (CII) ने निवेश-प्रेरित आर्थिक विकास को गति देने पर केंद्रित केंद्रीय बजट 2026-27 के लिए व्यापक सुधारों का प्रस्ताव दिया है।
- CII ने केंद्रीय पूंजीगत व्यय में 12% की वृद्धि और राज्यों के लिए capex सहायता में 10% की बढ़ोतरी की सिफारिश की, साथ ही 2026-32 के लिए ₹150 लाख करोड़ की नेशनल इंफ्रास्ट्रक्चर पाइपलाइन (NIP) 2.0 लॉन्च करने का सुझाव दिया।
- राजकोषीय स्थिरता बढ़ाने के लिए, CII ने अनम्य वार्षिक घाटे के नियमों के बजाय आर्थिक चक्र पर आधारित सार्वजनिक ऋण ढांचे (काउंटर-साइक्लिकल पॉलिसी) को अपनाने का सुझाव दिया।
- प्रस्तावित कर प्रोत्साहनों में निवेश के लक्ष्यों को प्राप्त करने के लिए वृद्धिशील कर क्रेडिट और Minimum Alternate Tax (MAT) को सक्रिय किए बिना MSMEs और विनिर्माण के लिए त्वरित मूल्यह्रास (accelerated depreciation) लाभों को पुन: बहाल करना शामिल है।
- विदेशी पूंजी को आकर्षित करने के लिए, CII ने NIIF को मजबूत करने, एक NRI Investment Promotion Fund (जिसमें सरकार की 49% तक हिस्सेदारी हो) बनाने और बड़े FDI प्रस्तावों के लिए 60-90 दिनों के भीतर सिंगल-विंडो डीम्ड अप्रूवल लागू करने का प्रस्ताव दिया।
महत्वपूर्ण शब्द
नेशनल इंफ्रास्ट्रक्चर पाइपलाइन (NIP) 2.0

बुनियादी ढांचा व्यय के लिए एक बहु-वर्षीय रोडमैप, जिसे मूल NIP (2019-25) के उत्तराधिकारी के रूप में प्रस्तावित किया गया है, जिसका लक्ष्य निरंतर आर्थिक विकास को गति देने के लिए 2026-32 के बीच ₹150 लाख करोड़ का निवेश करना है।
UPSC context
GS पेपर 3: बुनियादी ढांचा और आर्थिक विकास। दीर्घकालिक पूंजी निर्माण और सार्वजनिक-निजी भागीदारी (PPP) मॉडल के ज्ञान का परीक्षण करता है।
न्यूनतम वैकल्पिक कर (MAT)
आयकर अधिनियम (Section 115JB) के तहत एक प्रावधान जो यह सुनिश्चित करता है कि महत्वपूर्ण बही लाभ (book profits) कमाने वाली कंपनियाँ, विभिन्न छूटों या कटौतियों के बावजूद एक न्यूनतम कर का भुगतान करें।
UPSC context
GS Paper 3: सरकारी बजट और कराधान। यह कर निष्पक्षता और कॉर्पोरेट कर संरचनाओं की समझ का परीक्षण करता है।
राजकोषीय उत्तरदायित्व और बजट प्रबंधन (FRBM) अधिनियम
2003 का एक कानून जो राजकोषीय और राजस्व घाटे के लक्ष्य निर्धारित करके वित्तीय अनुशासन स्थापित करता है। हालिया बहसें ऋण-से-GDP (debt-to-GDP) एंकर की ओर स्थानांतरित होने पर केंद्रित हैं।
UPSC context
GS Paper 3: राजकोषीय नीति और बजटिंग। यह ऋण स्थिरता और संस्थागत राजकोषीय ढांचे के ज्ञान का परीक्षण करता है।
राष्ट्रीय निवेश और अवसंरचना कोष (NIIF)
भारत का पहला सॉवरेन-एंकर्ड निवेश कोष (Alternative Investment Fund Category II) जिसे बुनियादी ढांचा क्षेत्र में अंतरराष्ट्रीय और घरेलू संस्थागत पूंजी को उत्प्रेरित करने के लिए डिज़ाइन किया गया है।
UPSC context
GS पेपर 3: निवेश मॉडल। सॉवरेन वेल्थ फंड और दीर्घकालिक पूंजी जुटाने की समझ का परीक्षण करता है।
भारतीय उद्योग परिसंघ (CII)
भारत में एक गैर-सरकारी और उद्योग-नेतृत्व वाला संगठन, जो सरकार और वैश्विक हितधारकों के साथ जुड़ाव के माध्यम से नीतिगत सुधारों तथा व्यापारिक विकास की वकालत करता है।
UPSC context
GS Paper 2 और 3: दबाव समूहों की भूमिका और औद्योगिक नीति। आर्थिक नीति में हितधारकों (stakeholders) की जागरूकता का परीक्षण करता है।
बाह्य वाणिज्यिक उधार (ECB)
भारतीय संस्थाओं द्वारा अनिवासी ऋणदाताओं से जुटाया गया ऋण, जिसे विदेशी ऋण के प्रबंधन और बाहरी क्षेत्र की स्थिरता सुनिश्चित करने के लिए विनियमित किया जाता है।
UPSC context
GS पेपर 3: बाह्य क्षेत्र और ऋण। यह पूंजी खाता प्रबंधन और वैश्विक वित्तपोषण की समझ का परीक्षण करता है।
सॉवरेन इन्वेस्टमेंट स्ट्रैटेजी काउंसिल (SIFC)
CII द्वारा प्रस्तावित एक नया गवर्नेंस बॉडी जो NIIF के संचालन की निगरानी करने और इसके निवेश रोडमैप को भारत की राष्ट्रीय आर्थिक प्राथमिकताओं के साथ संरेखित करने के लिए है।
UPSC context
GS पेपर 3: निवेश में संस्थागत सुधार। सॉवरेन वेल्थ गवर्नेंस को मजबूत करने के उभरते प्रस्तावों के ज्ञान का परीक्षण करता है।
प्रारंभिक ट्रैप
राष्ट्रीय निवेश और अवसंरचना कोष (NIIF) एक 100% सरकारी स्वामित्व वाला सॉवरेन वेल्थ फंड है।
अभ्यर्थी अक्सर NIIF को पूर्ण रूप से सरकारी स्वामित्व वाले सॉवरेन वेल्थ फंड के रूप में समझने की भूल करते हैं। भारत सरकार की हिस्सेदारी इसमें सख्ती से 49% तक सीमित है।
संबंधित अवधारणाएँ
प्रति-चक्रीय राजकोषीय नीति (Counter-cyclical fiscal policy) क्या है?
- परिभाषा: अर्थव्यवस्था को स्थिर करने के लिए वर्तमान आर्थिक चक्र के विपरीत सरकारी व्यय और करों में समायोजन करना।
- मंदी के दौरान: इसमें कुल मांग को प्रोत्साहित करने के लिए विस्तारवादी उपाय (करों में कटौती, व्यय में वृद्धि) शामिल हैं।
- तेज़ी के दौरान: इसमें मुद्रास्फीति को नियंत्रित करने और राजकोषीय बफर (fiscal buffers) बनाने के लिए संकुचनकारी उपाय (करों में वृद्धि, व्यय में कटौती) शामिल हैं।
न्यूनतम वैकल्पिक कर (MAT) कैसे कार्य करता है?
- उद्देश्य: यह सुनिश्चित करता है कि पर्याप्त बुक प्रॉफिट कमाने वाली "शून्य-कर कंपनियाँ" (zero-tax companies) छूटों (जैसे त्वरित मूल्यह्रास या accelerated depreciation) के माध्यम से अपनी कर देनदारी से पूरी तरह से बच न सकें।
- तंत्र: यदि गणना किया गया मानक कॉर्पोरेट टैक्स MAT से कम है, तो इसे बुक प्रॉफिट पर एक फ्लैट दर (वर्तमान में 15%) पर लगाया जाता है।
- प्रयोज्यता: MAT विदेशी कंपनियों सहित सभी कंपनियों पर लागू होता है, जब तक कि कानून द्वारा स्पष्ट रूप से छूट न दी गई हो।
अंतर-विषय पैटर्न
राजकोषीय लक्ष्यीकरण बनाम प्रति-चक्रीय नीति
कठोर FRBM लक्ष्यों से एक लचीले काउंटर-साइकिलिकल ढांचे की ओर यह बदलाव, व्यापक आर्थिक संकटों के दौरान 'एस्केप क्लॉज' (escape clauses) पर एन.के. सिंह समिति की सिफारिशों के अनुरूप है।
NIP 2.0 + NIIF तालमेल
₹150 लाख करोड़ के NIP के वित्तपोषण के लिए भारी मात्रा में 'पेशेंट कैपिटल' की आवश्यकता है, जो अर्ध-संप्रभु NIIF और उदारीकृत बाह्य वाणिज्यिक उधारी (ECBs) को दीर्घकालिक विदेशी निवेश के लिए महत्वपूर्ण सेतु बनाता है।

NIP 2.0 के लिए कठोर FRBM घाटा लक्ष्यों से प्रति-चक्रीय (counter-cyclical) सार्वजनिक ऋण प्रबंधन की ओर हो रहे बदलाव का विश्लेषण करने वाले GS3 मुख्य परीक्षा के प्रश्न की अपेक्षा करें।
संबद्ध PYQ · 5
संबद्ध PYQ · 5
- 2021MainsGS3
Distinguish between Capital Budget and Revenue Budget. Explain the components of both these Budgets.
- 2013MainsGS3
What were the reasons for the introduction of Fiscal Responsibility and Budget Management (FRBM) Act, 2003 ? Discuss critically its salient features and their effectiveness.
- 2014MainsGS3
Explain how Private Public Partnership arrangements, in long gestation infrastructure projects, can transfer unsustainable liabilities to the future. What arrangements need to be put in place to ensure that successive generations' capacities are not compromised?
- 2021PrelimsGS1
Consider the following : 1. Foreign currency convertible bonds 2. Foreign institutional investment with certain conditions 3. Global depository receipts 4. Non-resident external deposits Which of the above can be included in Foreign Direct Investments?
- 2020PrelimsGS1
With reference to Foreign Direct Investment in India, which one of the following is considered its major characteristic?
