शेयर बायबैक कराधान सुधार और पूंजीगत लाभ उपचार
स्रोत:इंडियन एक्सप्रेस ↗
क्यों मायने रखता है
प्रत्यक्ष कर सुधार, विशेष रूप से वे जो पूंजीगत लाभ और कॉर्पोरेट वितरण को प्रभावित करते हैं, GS3 (सरकारी बजट, संसाधनों का संग्रहण) के लिए महत्वपूर्ण हैं। लाभांश वितरण, पूंजीगत लाभ और बायबैक टैक्स के बीच के अंतर को समझना प्रारंभिक और मुख्य परीक्षा दोनों के लिए महत्वपूर्ण है, जैसा कि दीर्घकालिक पूंजीगत लाभ कर (LCGT) और लाभांश वितरण कर (DDT) को लक्षित करने वाले पिछले वर्षों के प्रश्नों (PYQs) में देखा गया है।
सारांश
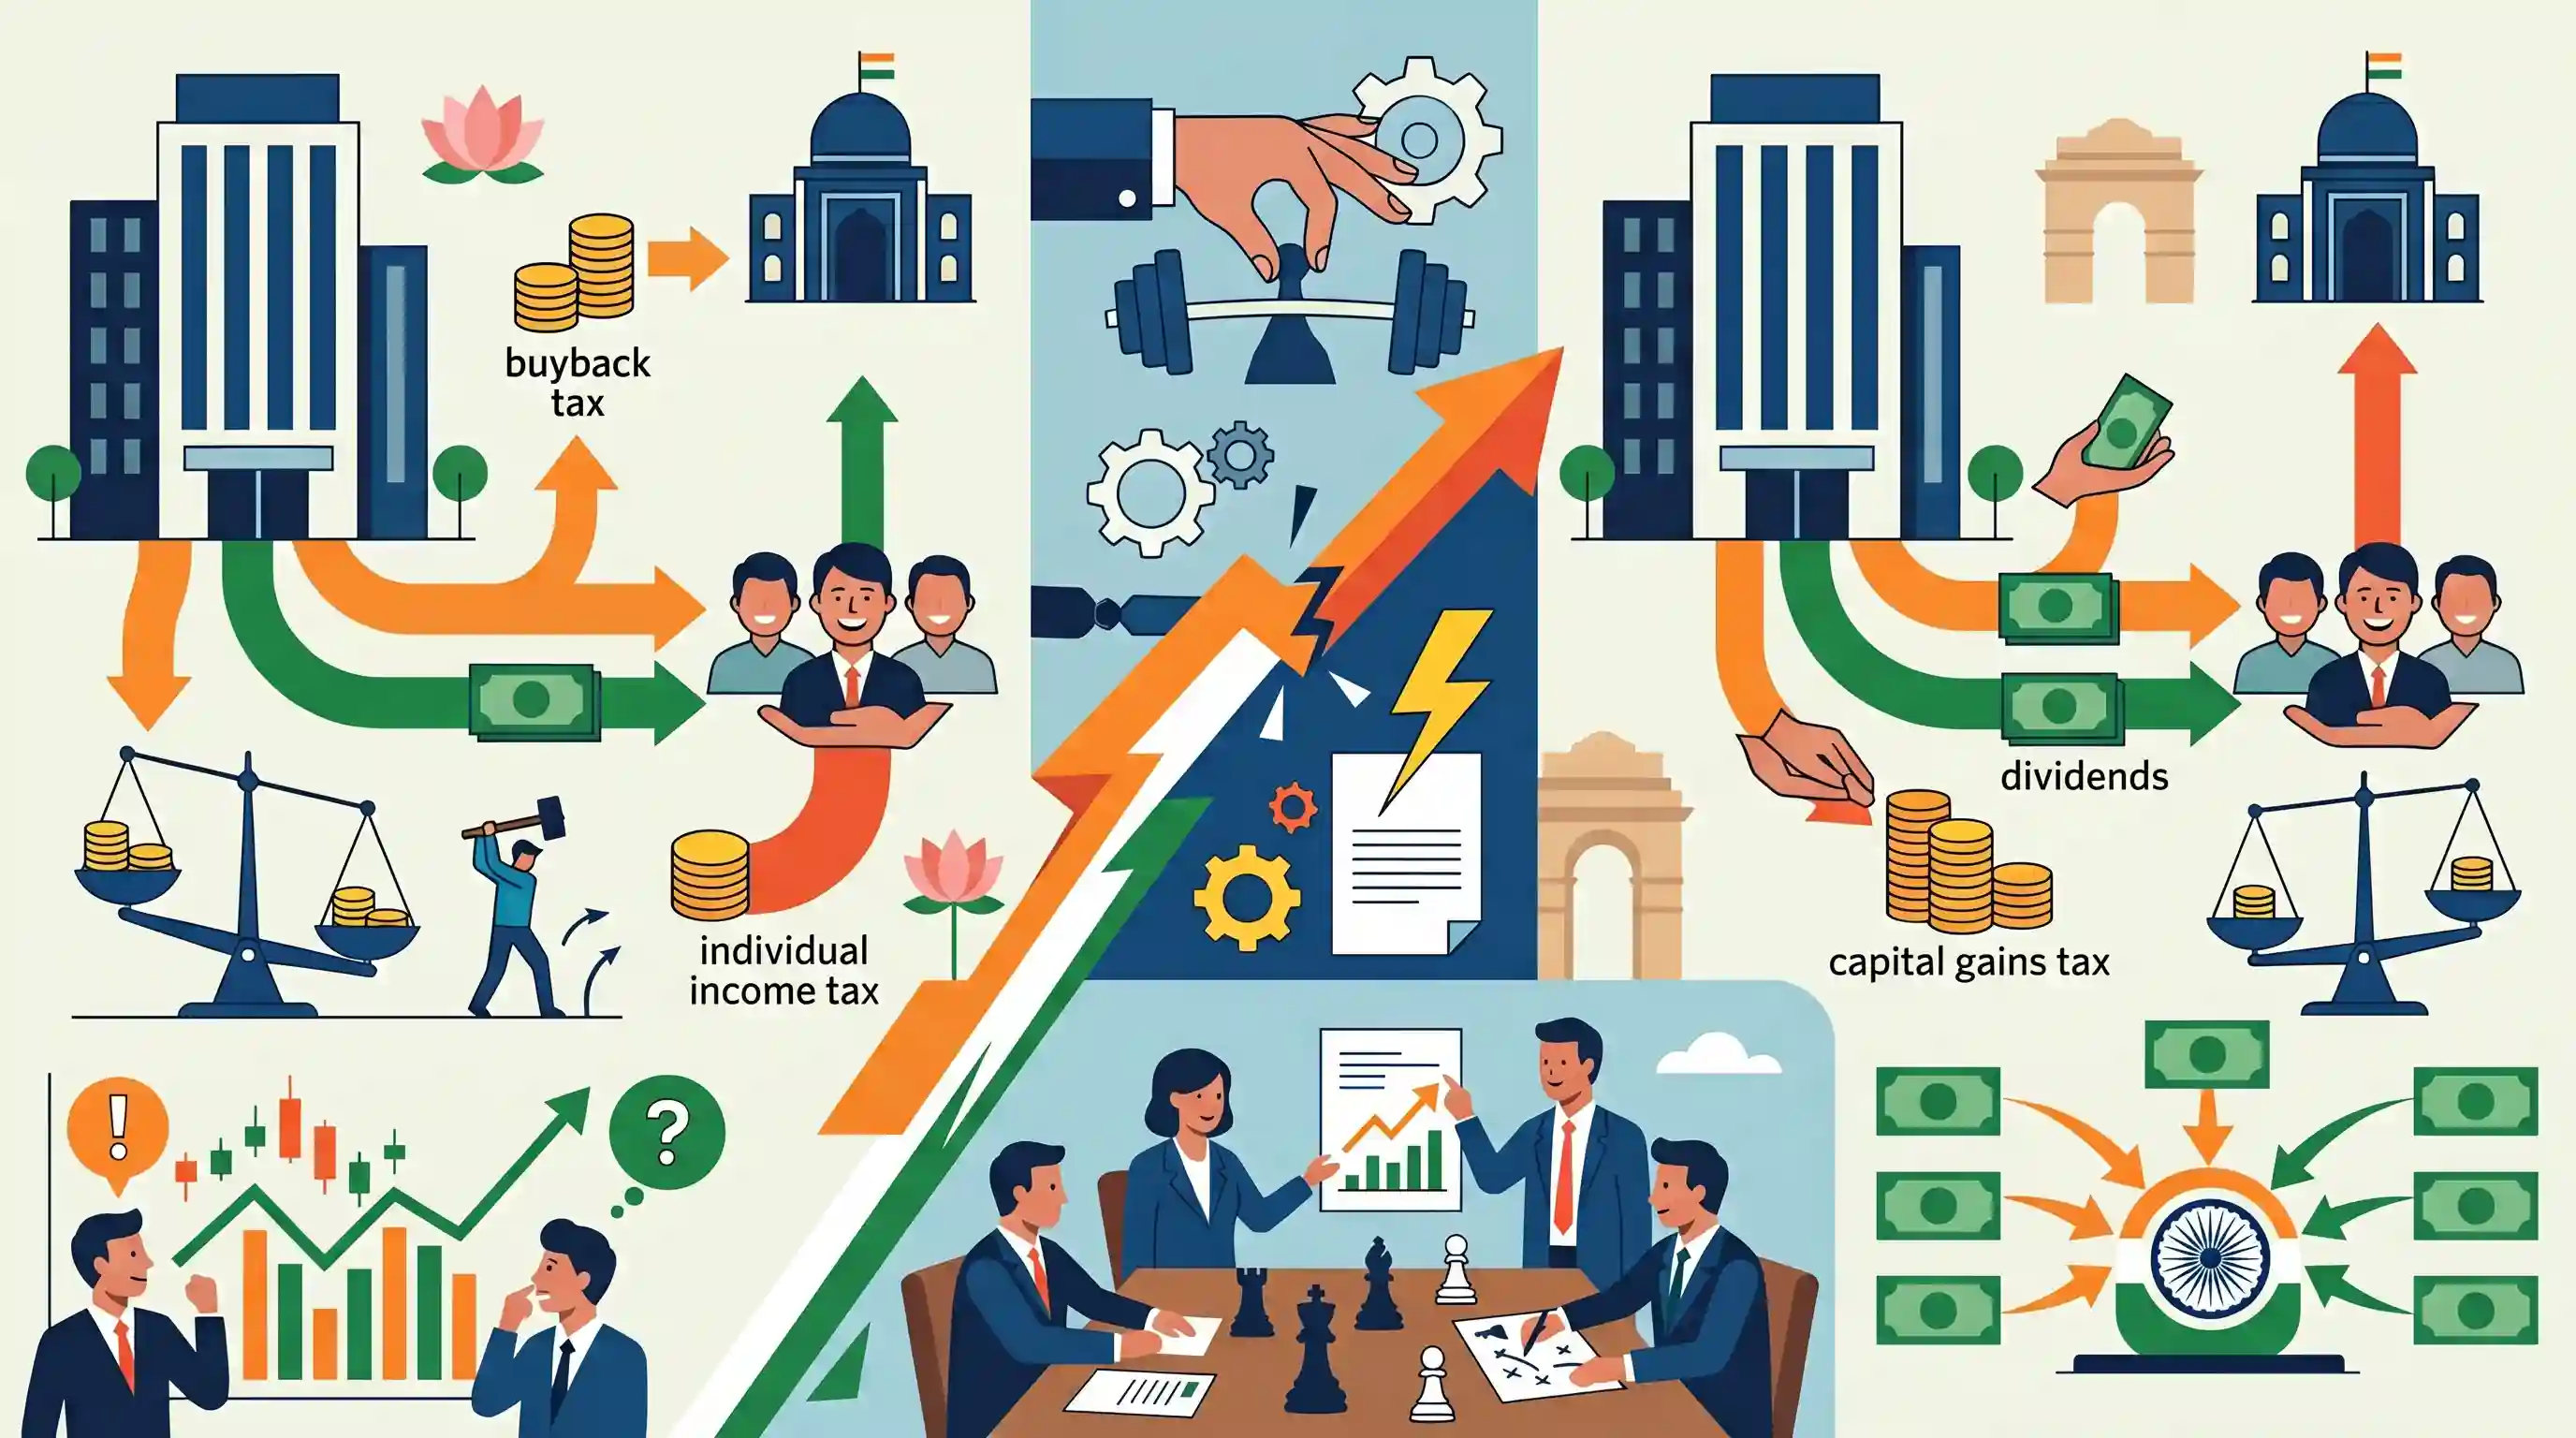
केंद्रीय बजट 2026-27 में एक महत्वपूर्ण प्रत्यक्ष कर सुधार पेश किया गया है, जिसके तहत यह घोषणा की गई है कि शेयर बायबैक से होने वाली आय पर अब शेयरधारकों के स्तर पर 'कैपिटल गेन्स' (capital gains) के रूप में टैक्स लगाया जाएगा। इससे पहले, कंपनियों को बायबैक टैक्स का भुगतान करना पड़ता था, जिससे निवेशकों को अधिशेष नकदी वितरित करने के लिए लाभांश (dividends) की तुलना में बायबैक एक अधिक कर-कुशल (tax-efficient) मार्ग था, क्योंकि लाभांश पर व्यक्ति की आयकर स्लैब दरों के अनुसार टैक्स लगता है। कर के बोझ (tax incidence) को कॉर्पोरेशन से हटाकर निवेशक पर स्थानांतरित करने और इसे पूंजीगत लाभ के रूप में वर्गीकृत करने के माध्यम से, सरकार का लक्ष्य मौजूदा टैक्स आर्बिट्राज को समाप्त करना और इक्विटी रिटर्न के विभिन्न रूपों के कराधान में समानता सुनिश्चित करना है। इस कदम से भविष्य की कॉर्पोरेट वित्त रणनीतियों और शेयर बाजार की गतिशीलता पर गहरा प्रभाव पड़ने की उम्मीद है।
मुख्य बिंदु
- केंद्रीय बजट 2026-27 में यह घोषणा की गई कि शेयर बायबैक (share buybacks) से प्राप्त होने वाली आय पर अब शेयरधारकों के स्तर पर कैपिटल गेन्स के रूप में टैक्स लगाया जाएगा।
- यह सुधार शेयर बायबैक के कर भार को कॉर्पोरेट इकाई से व्यक्तिगत निवेशक पर स्थानांतरित करता है।
- यह डिविडेंड भुगतान (निवेशक की स्लैब दर पर कर योग्य) और शेयर बायबैक के बीच पहले से मौजूद टैक्स आर्बिट्राज को समाप्त करता है।
- इस नीतिगत बदलाव का उद्देश्य कॉर्पोरेट पूंजी वितरण के विभिन्न तरीकों के बीच प्रत्यक्ष कर व्यवहार को सुसंगत बनाना है।
- कॉर्पोरेट बोर्ड शेयरधारकों को अतिरिक्त नकदी (surplus cash) वापस करने की अपनी रणनीतियों का पुनर्मूल्यांकन कर सकते हैं, जिससे संभावित रूप से फिर से लाभांश घोषणाओं (dividend declarations) की ओर बदलाव आ सकता है।
महत्वपूर्ण शब्द
शेयर बायबैक

एक कॉर्पोरेट कार्रवाई जिसके तहत एक कंपनी बाज़ार से अपने स्वयं के शेयरों को वापस खरीदती है, जिससे बकाया (outstanding) शेयरों की संख्या कम हो जाती है। इसका उद्देश्य निवेशकों को अतिरिक्त नकदी वापस करना या प्रति शेयर आय (EPS) जैसे वित्तीय अनुपातों में सुधार करना होता है।
UPSC context
GS पेपर-III (भारतीय अर्थव्यवस्था); पूंजी बाजार के साधनों, संसाधनों के संग्रहण और कॉर्पोरेट वित्त रणनीतियों के ज्ञान का परीक्षण करता है।
पूंजीगत लाभ कर
शेयरों जैसी परिसंपत्तियों की बिक्री से अर्जित लाभ पर लगाया जाने वाला कर। बजट 2026-27 बायबैक से होने वाली आय को पूंजीगत लाभ (capital gains) के रूप में पुनर्वर्गीकृत करता है, जिससे निवेशकों को उनकी मूल खरीद लागत को घटाने की अनुमति मिलती है।
UPSC context
GS पेपर-III (अर्थव्यवस्था/कराधान); प्रत्यक्ष कर व्यवस्थाओं और निवेश तथा बचत व्यवहार पर उनके प्रभाव को समझने के लिए मौलिक।
टैक्स आर्बिट्राज
समान वित्तीय परिणाम पर टैक्स देनदारी को कम करने के लिए कर नियमों में अंतर (जैसे, बायबैक पर कम टैक्स बनाम डिविडेंड पर अधिक टैक्स) का लाभ उठाने की प्रक्रिया।
UPSC context
GS पेपर-III (संसाधन जुटाना); यह नीतिगत खामियों और इक्विटी रिटर्न पर टैक्स पैरिटी (कर समानता) के संबंध में सरकार के लक्ष्य के बारे में विश्लेषणात्मक क्षमता का परीक्षण करता है।
लाभांश
किसी कंपनी की कमाई के एक हिस्से का उसके शेयरधारकों के बीच वितरण। भारत में, इन पर शेयरधारकों के स्तर पर उनकी व्यक्तिगत आयकर स्लैब दरों के अनुसार कर लगाया जाता है।
UPSC context
GS पेपर-III (भारतीय अर्थव्यवस्था); कॉर्पोरेट पे-आउट विधियों की तुलना करने और 2020 से राजकोषीय नीति में आए बदलावों को समझने के लिए आवश्यक।
केंद्रीय बजट
भारत सरकार का वार्षिक वित्तीय विवरण (अनुच्छेद 112), जो संसद के समक्ष वित्त वर्ष के लिए अनुमानित प्राप्तियों और व्यय को प्रस्तुत करता है।
UPSC context
GS पेपर-II/III (राजव्यवस्था/अर्थव्यवस्था); राजकोषीय नीति, विधायी प्रक्रियाओं और समष्टि आर्थिक स्थिरता के अध्ययन के लिए महत्वपूर्ण।
अल्पसंख्यक शेयरधारक
एक रिटेल या छोटा निवेशक जिसके पास कंपनी का वोटिंग नियंत्रण (voting control) नहीं होता है। 2026 के सुधार का उद्देश्य उन्हें 2024 की व्यवस्था की "सकल कराधान" (gross taxation) की खामी से बचाना है।
UPSC context
GS Paper-III (Corporate Governance); relevant to investor protection, market equity, and the socio-economic impact of fiscal reforms.
प्रारंभिक ट्रैप
शेयर बायबैक पर कर का भार शेयरों की पुनर्खरीद करने वाली कॉर्पोरेट इकाई पर पड़ता है।
2026-27 के बजट ने स्पष्ट रूप से टैक्स इंसिडेंस (tax incidence) को कंपनी से शेयरधारक पर स्थानांतरित कर दिया, जिससे अब इसे निवेशक के स्तर पर कैपिटल गेन्स के रूप में कर योग्य बनाया गया है।
संबंधित अवधारणाएँ
शेयर बायबैक क्या है और इसके प्रमुख कॉर्पोरेट उद्देश्य क्या हैं?
- परिभाषा: एक कॉर्पोरेट कार्रवाई जिसमें कोई कंपनी खुले बाजार से अपने स्वयं के बकाया शेयरों को खरीदती है, जिससे सार्वजनिक रूप से कारोबार किए जाने वाले शेयरों की कुल संख्या कम हो जाती है।
- मुख्य उद्देश्य: शेयरधारकों को अधिशेष नकदी लौटाने, प्रमोटर होल्डिंग को मजबूत करने, शत्रुतापूर्ण अधिग्रहण (hostile takeovers) को रोकने, या बाजार को यह संकेत देने के लिए कि स्टॉक का मूल्यांकन कम (undervalued) है।
- वित्तीय प्रभाव: यह कृत्रिम रूप से बकाया शेयरों की संख्या को कम करता है, जिससे आमतौर पर प्रति शेयर आय (EPS) में वृद्धि होती है और अक्सर स्टॉक की कीमतों में उछाल आता है।
पूँजीगत लाभ (Capital Gains), लाभांश कराधान (Dividend taxation) से मौलिक रूप से किस प्रकार भिन्न हैं?
- लाभांश कराधान: लाभांश को निवेशक की कुल आय में जोड़ा जाता है और उन पर लागू आयकर स्लैब दरों के अनुसार कर लगाया जाता है (2020 में DDT के उन्मूलन के बाद)।
- पूंजीगत लाभ कराधान: पूँजीगत लाभ (Capital Gains) (शेयरों की बिक्री या बायबैक से प्राप्त) पर होल्डिंग अवधि (Short-Term बनाम Long-Term) के आधार पर कर लगाया जाता है, जो अक्सर एक फ्लैट, विशेष दर पर होता है।
- आर्बिट्रेज की समाप्ति: बायबैक पर कैपिटल गेन्स (capital gains) के रूप में टैक्स लगाना उस खामी को समाप्त करता है, जहाँ निवेशक डिविडेंड पेआउट (dividend payouts) पर लागू होने वाली उच्च स्लैब दरों से बचने के लिए बायबैक का उपयोग करते थे।
अंतर-विषय पैटर्न
प्रत्यक्ष कर करापात का विकास
यह 2020 में लाभांश वितरण कर (DDT) के उन्मूलन को दर्शाता है। UPSC अक्सर टैक्स आर्बिट्राज को रोकने के लिए कर के बोझ (tax incidence) को निगमों से व्यक्तिगत निवेशकों पर स्थानांतरित करने के इस मैक्रो-ट्रेंड का परीक्षण करता है।
राजस्व बनाम पूँजीगत प्राप्तियों का वर्गीकरण
यद्यपि शेयर बायबैक में पूंजीगत संपत्ति शामिल होती है, लेकिन इन पूंजीगत लाभों पर एकत्र किया गया कर एक प्रत्यक्ष कर है। सरकार के लिए, इसे राजस्व प्राप्ति (Revenue Receipt) के रूप में वर्गीकृत किया जाता है, न कि पूंजीगत प्राप्ति (Capital Receipt) के रूप में।

2026 में लाभांश (dividends) बनाम शेयर बायबैक (share buybacks) के कर उपचार (tax treatment), करापात (incidence) और बाजार प्रभाव (market impact) की तुलना करने वाला एक बहु-कथनीय (multi-statement) Prelims प्रश्न पूछे जाने की अत्यधिक संभावना है।
संबद्ध PYQ · 3
संबद्ध PYQ · 3
- 2018MainsGS3
Comment on the important changes introduced in respect of the Long-term Capital Gains Tax (LCGT) and Dividend Distribution Tax (DDT) in the Union Budget for 2018-2019.
- 2022PrelimsGS1
Which one of the following situations best reflects "Indirect Transfers" often talked about in media recently with reference to India?
- 2023PrelimsGS1
Consider the following statements: Statement-I: Interest income from the deposits in Infrastructure Investment Trusts (InvITs) distributed to their investors is exempted from tax, but the dividend is taxable. Statement-II: InvITs are recognized as borrowers under the 'Securitization and Reconstruction of Financial Assets and Enforcement of Security Interest Act, 2002'. Which one of the following is correct in respect of the above statements?
