बिहार वित्तीय समावेशन प्रगति और रुपे कार्ड का उपयोग
स्रोत:द हिंदू ↗
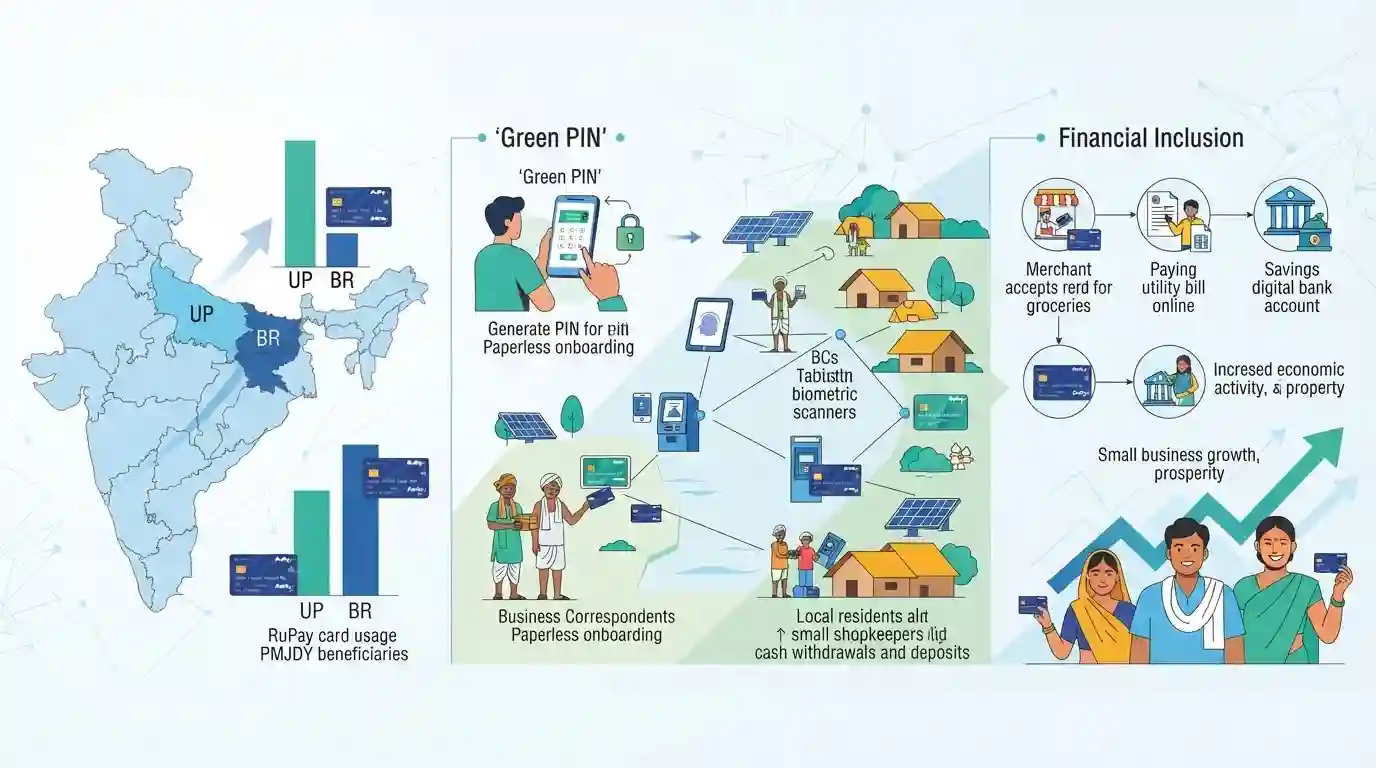
क्यों मायने रखता है
यह अंतिम छोर तक वित्तीय समावेशन (last-mile financial inclusion) हासिल करने में PMJDY, RuPay और बिजनेस कॉरेस्पोंडेंट्स के व्यावहारिक प्रभाव को दर्शाता है। यह ग्रामीण भारत में डिजिटल बैंकिंग अपनाने की सफलता और समावेशी विकास रणनीतियों के मूल्यांकन के लिए एक महत्वपूर्ण केस स्टडी के रूप में कार्य करता है।
सारांश
उत्तर प्रदेश के बाद, प्रधानमंत्री जन धन योजना (PMJDY) लाभार्थियों के बीच RuPay कार्ड के उपयोग के मामले में बिहार दूसरा सबसे अग्रणी राज्य बनकर उभरा है। सक्रिय कार्ड के उपयोग में यह वृद्धि मुख्य रूप से 'Green PIN' सुविधा और बिजनेस कॉरेस्पोंडेंट (BC) नेटवर्क के माध्यम से माइक्रो-ATM की तैनाती के कारण हुई है, जिसने पेपरलेस ऑनबोर्डिंग को सुविधाजनक बनाया है और ग्रामीण व सुदूर क्षेत्रों में बैंकिंग पहुंच का विस्तार किया है।
मुख्य बिंदु
- PMJDY के तहत 4.98 करोड़ RuPay कार्डधारकों के साथ बिहार राष्ट्रीय स्तर पर दूसरे स्थान पर है, और केवल उत्तर प्रदेश (7.16 करोड़) से पीछे है।
- भारत में कुल 58.06 करोड़ जन धन खाते और 40.6 करोड़ RuPay कार्डधारक हैं, जो औपचारिक बैंकिंग की गहरी पैठ को दर्शाता है।
- 'ग्रीन पिन' फीचर तत्काल, पेपरलेस पिन जनरेशन को सक्षम बनाता है, जिससे ग्रामीण क्षेत्रों में भौतिक पिन मेलर्स की लॉजिस्टिक बाधाओं को दूर किया जा सकता है।
- बिजनेस कॉरेस्पोंडेंट (BC) नेटवर्क के माध्यम से माइक्रो-एटीएम की व्यापक तैनाती ने ग्रामीण आबादी को बैंकिंग सेवाओं और सरकारी लाभों तक आसानी से पहुँच प्राप्त करने में सक्षम बनाया है।
- बिहार के 6.87 करोड़ जन धन खातों में कुल जमा राशि लगभग ₹30,000 करोड़ है, जो केवल निष्क्रिय खाते खोलने के बजाय उनके सक्रिय उपयोग को दर्शाती है।
महत्वपूर्ण शब्द
प्रधानमंत्री जन धन योजना (PMJDY)

प्रत्येक बैंक रहित वयस्क के लिए बुनियादी बचत खाते, प्रेषण (रेमिटेंस), ऋण, बीमा और पेंशन जैसी वित्तीय सेवाओं तक किफायती पहुंच सुनिश्चित करने के लिए 2014 में शुरू किया गया एक राष्ट्रीय वित्तीय समावेशन मिशन।
UPSC context
GS पेपर III (समावेशी विकास); वित्तीय साक्षरता, गरीबी उन्मूलन और प्रत्यक्ष लाभ हस्तांतरण (DBT) पर प्रश्नों के लिए अत्यंत महत्वपूर्ण।
रूपे
भारतीय राष्ट्रीय भुगतान निगम (NPCI) द्वारा 2012 में लॉन्च की गई एक स्वदेशी रूप से विकसित कार्ड भुगतान प्रणाली, जो कम लागत वाले डेबिट, क्रेडिट और प्रीपेड कार्ड विकल्प प्रदान करती है।
UPSC context
GS पेपर III (बैंकिंग एवं प्रौद्योगिकी); भारत के घरेलू भुगतान और डिजिटल बुनियादी ढांचे के संबंध में प्रारंभिक परीक्षा में पूछा गया।
बिजनेस कॉरेस्पोंडेंट (BC) नेटवर्क
बैंक-अधिकृत स्थानीय एजेंटों की एक प्रणाली जो बैंकिंग सेवा से वंचित या दूरदराज के ग्रामीण क्षेत्रों में बुनियादी बैंकिंग और डिजिटल वित्तीय सेवाएं प्रदान करने के लिए मध्यस्थों के रूप में कार्य करती है।
UPSC context
GS पेपर III (समावेशी विकास); ग्रामीण बैंकिंग, अंतिम छोर तक DBT वितरण और प्रौद्योगिकी-संचालित विकास के विश्लेषण के लिए महत्वपूर्ण।
प्रारंभिक ट्रैप
PMJDY के तहत ₹10,000 की ओवरड्राफ्ट सुविधा 18 से 65 वर्ष की आयु के सभी सक्रिय खाताधारकों के लिए एक बिना शर्त पात्रता है।
ओवरड्राफ्ट प्रति परिवार केवल एक सदस्य (अधिमानतः महिला मुखिया) तक ही सीमित है और ₹2,000 से अधिक की राशि के लिए यह 6 महीने के संतोषजनक खाता संचालन की शर्त के अधीन है।
संबंधित अवधारणाएँ
बिजनेस कॉरेस्पोंडेंट (BC) मॉडल क्या है, और कौन इसके रूप में कार्य कर सकता है?
- परिभाषा: वे बैंकों द्वारा दूरदराज के, शाखारहित क्षेत्रों में बुनियादी बैंकिंग सेवाएं प्रदान करने के लिए नियुक्त किए गए खुदरा एजेंट हैं।
- पात्र इकाइयां: इसमें सेवानिवृत्त शिक्षक, पूर्व सैनिक, व्यक्तिगत किराना/मेडिकल स्टोर मालिक, स्वयं सहायता समूह (SHGs) और NGOs शामिल हैं।
- प्रमुख कार्य: e-KYC के माध्यम से नकद जमा, निकासी, लघु-मूल्य प्रेषण और कागज रहित ऑनबोर्डिंग को सक्षम बनाता है।
RBI का समग्र वित्तीय समावेशन सूचकांक (FI-Index) क्या है?
- परिभाषा: 0 से 100 के बीच का एक एकल मान, जिसे देश भर में वित्तीय समावेशन के स्तर को मापने के लिए डिज़ाइन किया गया है।
- कोई आधार वर्ष नहीं: विशिष्ट रूप से, इस सूचकांक को बिना किसी आधार वर्ष के बिल्कुल नए सिरे से तैयार किया गया है, जो संचयी ऐतिहासिक उपलब्धियों को प्रतिबिंबित करता है।
- तीन स्तंभ: इसमें तीन भारांकित पैरामीटर शामिल हैं: पहुंच (35%), उपयोग (45%), और गुणवत्ता (20%)।
अंतर-विषय पैटर्न
वित्तीय समावेशन + लैंगिक सशक्तीकरण
PMJDY की महिलाओं को प्राथमिकता देने वाली ओवरड्राफ्ट सुविधा, स्थानीय BC नेटवर्क के साथ मिलकर, ग्रामीण महिलाओं के नेतृत्व वाले सूक्ष्म उद्यमों और स्वयं सहायता समूह (SHG) ऋण एकीकरण के लिए एक प्रमुख संस्थागत उत्प्रेरक के रूप में कार्य करती है।
JAM ट्रिनिटी + राजकोषीय रिसाव का शमन
माइक्रो-ATM और ग्रीन पिन (Green PIN) की ओर संक्रमण अंतिम-छोर की लेन-देन लागत को कम करता है, जिससे MGNREGS और PM-KISAN कल्याणकारी भुगतानों में प्रशासनिक रिसाव (leakages) पर सीधे तौर पर रोक लगती है।

PMJDY के संरचनात्मक बदलाव (आयु सीमा, OD मानदंड) और RBI के FI-Index भारांक (weightages) के एक साथ मिलकर Prelims 2026 में पूछे जाने की संभावना है।
संबद्ध PYQ · 5
संबद्ध PYQ · 5
- 2024PrelimsGS1
With reference to the Pradhan Mantri Jan Dhan Yojana (PMJDY), which of the following statements is/are correct? 1. The scheme aims to open bank accounts for unbanked households. 2. There is a minimum balance requirement for accounts opened under this scheme. 3. Beneficiaries get a Rupay Debit Card with an inbuilt accident insurance cover. Select the correct answer using the code given below.
- 2015PrelimsGS1
'Pradhan Mantri Jan-Dhan Yojana' has been launched for
- 2026PrelimsGS1
Which one of the following correctly represents the three key sub-indices of the Financial Inclusion Index (FI-Index) of the Reserve Bank of India (RBI) ?
- 2016MainsGS3
Pradhan Mantri Jan-Dhan Yojana (PMJDY) is necessary for bringing unbanked to the institutional finance fold. Do you agree with this for financial inclusion of the poorer section of the Indian society? Give arguments to justify your opinion.
- 2022MainsGS3
Is inclusive growth possible under market economy ? State the significance of financial inclusion in achieving economic growth in India.
