बिहार ग्राम पंचायत कर नियम 2026 अपने राजस्व सृजन के लिए
स्रोत:outlookindia ↗
क्यों मायने रखता है
वित्तीय सशक्तिकरण, लोकतांत्रिक विकेंद्रीकरण का एक महत्वपूर्ण घटक है। पंचायतों द्वारा स्वयं का राजस्व स्रोत (OSR) उत्पन्न करने की क्षमता, 73वें संविधान संशोधन अधिनियम के तहत परिकल्पित स्थानीय शासन के प्रभावी कामकाज से सीधे जुड़ी हुई है।
सारांश
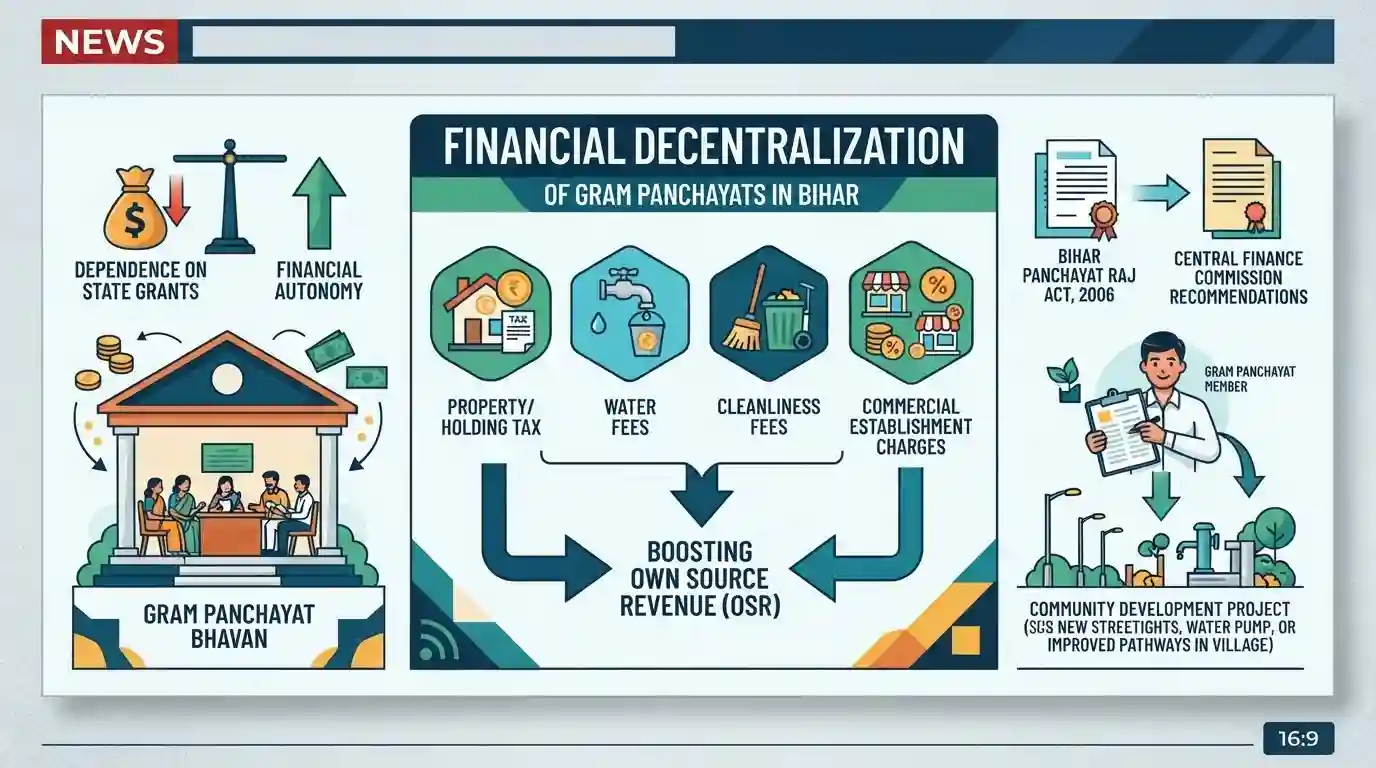
बिहार सरकार ने ग्राम पंचायतों को स्थानीय कर लगाने की अनुमति देने के लिए नियम लागू किए हैं, जिसमें संपत्ति (होल्डिंग) कर, जल और स्वच्छता शुल्क, तथा व्यावसायिक प्रतिष्ठानों पर शुल्क शामिल हैं। इस कदम का उद्देश्य ग्रामीण स्थानीय निकायों के स्वयं के राजस्व स्रोत (OSR) को बढ़ावा देना है, जिससे वे पूरी तरह से सरकारी अनुदान पर निर्भर रहने के बजाय वित्तीय रूप से आत्मनिर्भर बन सकें। यह निर्णय बिहार पंचायत राज अधिनियम, 2006 के अधिदेश को पूरा करता है और केंद्रीय वित्त आयोग की सिफारिशों के अनुरूप है।
मुख्य बिंदु
- बिहार कैबिनेट ने 'बिहार ग्राम पंचायत कर, दर और शुल्क नियमावली, 2026' को मंजूरी दे दी है, जिससे ग्राम पंचायतों को स्थानीय कर और शुल्क लगाने का अधिकार मिलेगा।
- यह नियम बिहार पंचायत राज अधिनियम, 2006 की धारा 27 को क्रियाशील बनाता है, जिससे पंचायतों को 'होल्डिंग टैक्स', जलापूर्ति शुल्क, स्वच्छता शुल्क और व्यावसायिक प्रतिष्ठान शुल्क वसूलने की अनुमति मिलती है।
- इसका उद्देश्य स्थानीय निकायों के अपने स्वयं के राजस्व स्रोत (OSR) को बढ़ाना और राज्य एवं केंद्रीय वित्त आयोग के अनुदानों पर उनकी पूर्ण निर्भरता को कम करना है।
- केंद्रीय वित्त आयोग बिहार पर अपने स्थानीय निकायों की वित्तीय स्वायत्तता को मजबूत करने के लिए दबाव बना रहा था, यह एक ऐसी व्यवस्था है जो पश्चिम बंगाल और कर्नाटक जैसे राज्यों में पहले से ही लागू है।
महत्वपूर्ण शब्द
बिहार ग्राम पंचायत कर, दर और शुल्क नियमावली, 2026

वर्ष 2026 के नियमों का एक समूह जो बिहार की ग्राम पंचायतों को स्थानीय कर और उपयोगकर्ता शुल्क (user charges) लगाने की अनुमति देता है, जिससे वे वित्तीय आत्मनिर्भरता की ओर अग्रसर होंगी।
UPSC context
GS-2 (राज्य राजनीति/पंचायती राज)। उप-राज्यीय विकेंद्रीकरण और स्थानीय कर तंत्र के कार्यान्वयन के ज्ञान का परीक्षण करता है।
बिहार पंचायती राज अधिनियम, 2006
बिहार में ग्रामीण स्थानीय निकायों के लिए बुनियादी राज्य-स्तरीय कानून, जिसने धारा 27 के तहत कर संग्रह को अधिकृत किया था लेकिन 2026 तक इसके परिचालन नियमों का अभाव था।
UPSC context
GS-2 (स्थानीय शासन)। PRI निकायों को सशक्त बनाने वाले विशिष्ट राज्य विधानों के बारे में जागरूकता का परीक्षण करता है।
स्व-स्रोत राजस्व (OSR)
राज्य या केंद्रीय अनुदानों पर निर्भर रहने के बजाय स्थानीय शासी निकायों द्वारा करों, टोल और शुल्क के माध्यम से आंतरिक रूप से उत्पन्न किया गया राजस्व।
UPSC context
GS-2 और GS-3 (स्थानीय शासन/अर्थव्यवस्था)। PRI की वित्तीय स्वतंत्रता और राजकोषीय संघवाद के ढांचे के आकलन के लिए महत्वपूर्ण।
73वां संविधान संशोधन अधिनियम
भारत में पंचायती राज संस्थानों (PRIs) की स्थापना करने वाला 1992 का संवैधानिक बदलाव, जो विकेंद्रीकृत शासन को अनिवार्य बनाता है और राज्यों को PRI कर संग्रह को अधिकृत करने का अधिकार देता है।
UPSC context
GS-2 (भारतीय राजव्यवस्था)। भारत के ग्रामीण स्वशासन ढांचे की आधारशिला।
ग्राम पंचायतें
भारत में ग्रामीण स्वशासन का सबसे निचला स्तर, जो ग्राम-स्तरीय प्रशासन, नागरिक सेवाओं और, बिहार में नए नियमों के तहत, स्थानीय कर संग्रह के लिए उत्तरदायी है।
UPSC context
GS-2 (राजव्यवस्था)। प्रमुख PRI निकाय; उनकी शक्तियों, कार्यों और वित्तीय बाधाओं की समझ का परीक्षण करता है।
प्रारंभिक ट्रैप
73वें संशोधन के तहत पंचायतों के पास राज्य विधानमंडल के प्राधिकार के बिना स्वतंत्र रूप से कर लगाने की अंतर्निहित संवैधानिक शक्तियां हैं।
अनुच्छेद 243H केवल राज्य विधानमंडलों को पंचायतों को कर लगाने के लिए अधिकृत करने में सक्षम बनाता है। PRIs में सीधे तौर पर कोई स्वचालित, अंतर्निहित कर लगाने की शक्ति निहित नहीं है।
संबंधित अवधारणाएँ
अनुच्छेद 243H पंचायतों की कराधान की शक्तियों के संबंध में क्या प्रावधान करता है?
- राज्य विधायी प्राधिकार: पंचायतें अंतर्निहित रूप से कर नहीं लगा सकती हैं; राज्य विधानमंडल को उन्हें कर, शुल्क, पथकर और फीस एकत्र करने के लिए अधिकृत करने वाले विशिष्ट कानून पारित करने होंगे।
- समनुदेशित कर: राज्य विधानमंडलों को राज्य द्वारा एकत्रित करों, शुल्कों और फीसों को सीधे स्थानीय निकायों को सौंपने की अनुमति देता है ताकि उनके संसाधनों को बढ़ाया जा सके।
- सहायता अनुदान: राज्य को राज्य की संचित निधि से पंचायतों को सहायता अनुदान प्रदान करने के लिए सशक्त करता है।
स्वयं के स्रोतों से राजस्व (OSR) क्या है और PRIs के लिए यह चिंताजनक रूप से कम क्यों है?
- OSR की परिभाषा: स्थानीय निकायों द्वारा अपने स्वयं के कर (संपत्ति, पेशा) और गैर-कर (शुल्क, उपयोगकर्ता प्रभार) संग्रहण तंत्र के माध्यम से अर्जित राजस्व।
- अत्यधिक वित्तीय निर्भरता: RBI के आंकड़ों के अनुसार, PRIs अपने राजस्व का केवल लगभग 1.1% ही स्वयं के राजस्व स्रोतों (OSR) के माध्यम से जुटा पाते हैं, और वे केंद्र तथा राज्य के अनुदानों पर अत्यधिक निर्भर बने हुए हैं।
- वित्त आयोग का ज़ोर: केंद्रीय वित्त आयोग लगातार अनटाइड अनुदानों को राज्यों द्वारा PRIs को स्थानीय कर एकत्र करने के लिए सशक्त बनाने की इच्छा से जोड़ रहे हैं।
अंतर-विषय पैटर्न
वित्तीय संघवाद और अनुदान की शर्तें
केंद्रीय वित्त आयोग राज्यों को वास्तविक कराधान शक्तियां हस्तांतरित करने के लिए बाध्य करने हेतु प्रदर्शन-आधारित अनुदानों का तेजी से उपयोग कर रहे हैं, जिससे स्थानीय प्रशासनिक परिदृश्य को नया आकार मिल रहा है।
समावेश-संचालित प्रगतिशील स्थानीय कराधान
कच्चे/PMAY घरों को छूट देने के साथ-साथ व्यावसायिक ग्रामीण इकाइयों पर कर लगाना, सामाजिक न्याय के सिद्धांतों को सीधे जमीनी स्तर के सार्वजनिक वित्त ढांचे में एकीकृत करता है।

अनुच्छेद 243H की सीमाएं और PRIs की 1.1% OSR सीमा, स्थानीय स्वशासन पर Prelims 2026 के एक बहु-कथनीय (multi-statement) प्रश्न के लिए प्रमुख लक्ष्य हैं।
संबद्ध PYQ · 3
संबद्ध PYQ · 3
- 2025BPSC_PRELIMSGS1
Who is empowered to review the financial position of the Panchayats?
- 2024-EBPSC_PRELIMSGS1
Under Article “243J” which of the following can make provisions to the maintenance of accounts by Panchayats?
- 2024-IBPSC_PRELIMSGS1
What is the system of governance in the Panchayat Raj set-up?
