फिच ने बेहतर बैंक जमा जुटाने की आवश्यकता पर प्रकाश डाला
स्रोत:द हिंदू ↗
क्यों मायने रखता है
यह लेख RBI की मौद्रिक नीति (रेपो रेट में कटौती) के बैंक क्रेडिट ग्रोथ और जमा दरों पर संचरण (transmission) के संबंध में महत्वपूर्ण डेटा बिंदु प्रदान करता है। यह बैंकों के सामने आने वाली परिचालन चुनौतियों (ऋण-जमा अनुपात और नेट इंटरेस्ट मार्जिन का प्रबंधन) को स्पष्ट करता है और बैंकिंग परिदृश्य में एक महत्वपूर्ण बदलाव को रेखांकित करता है जहाँ सार्वजनिक क्षेत्र के बैंक वर्तमान में क्रेडिट ग्रोथ के मामले में निजी बैंकों से आगे निकल रहे हैं, ये सभी GS3 अर्थव्यवस्था और Prelims के लिए अत्यधिक प्रासंगिक हैं।
सारांश
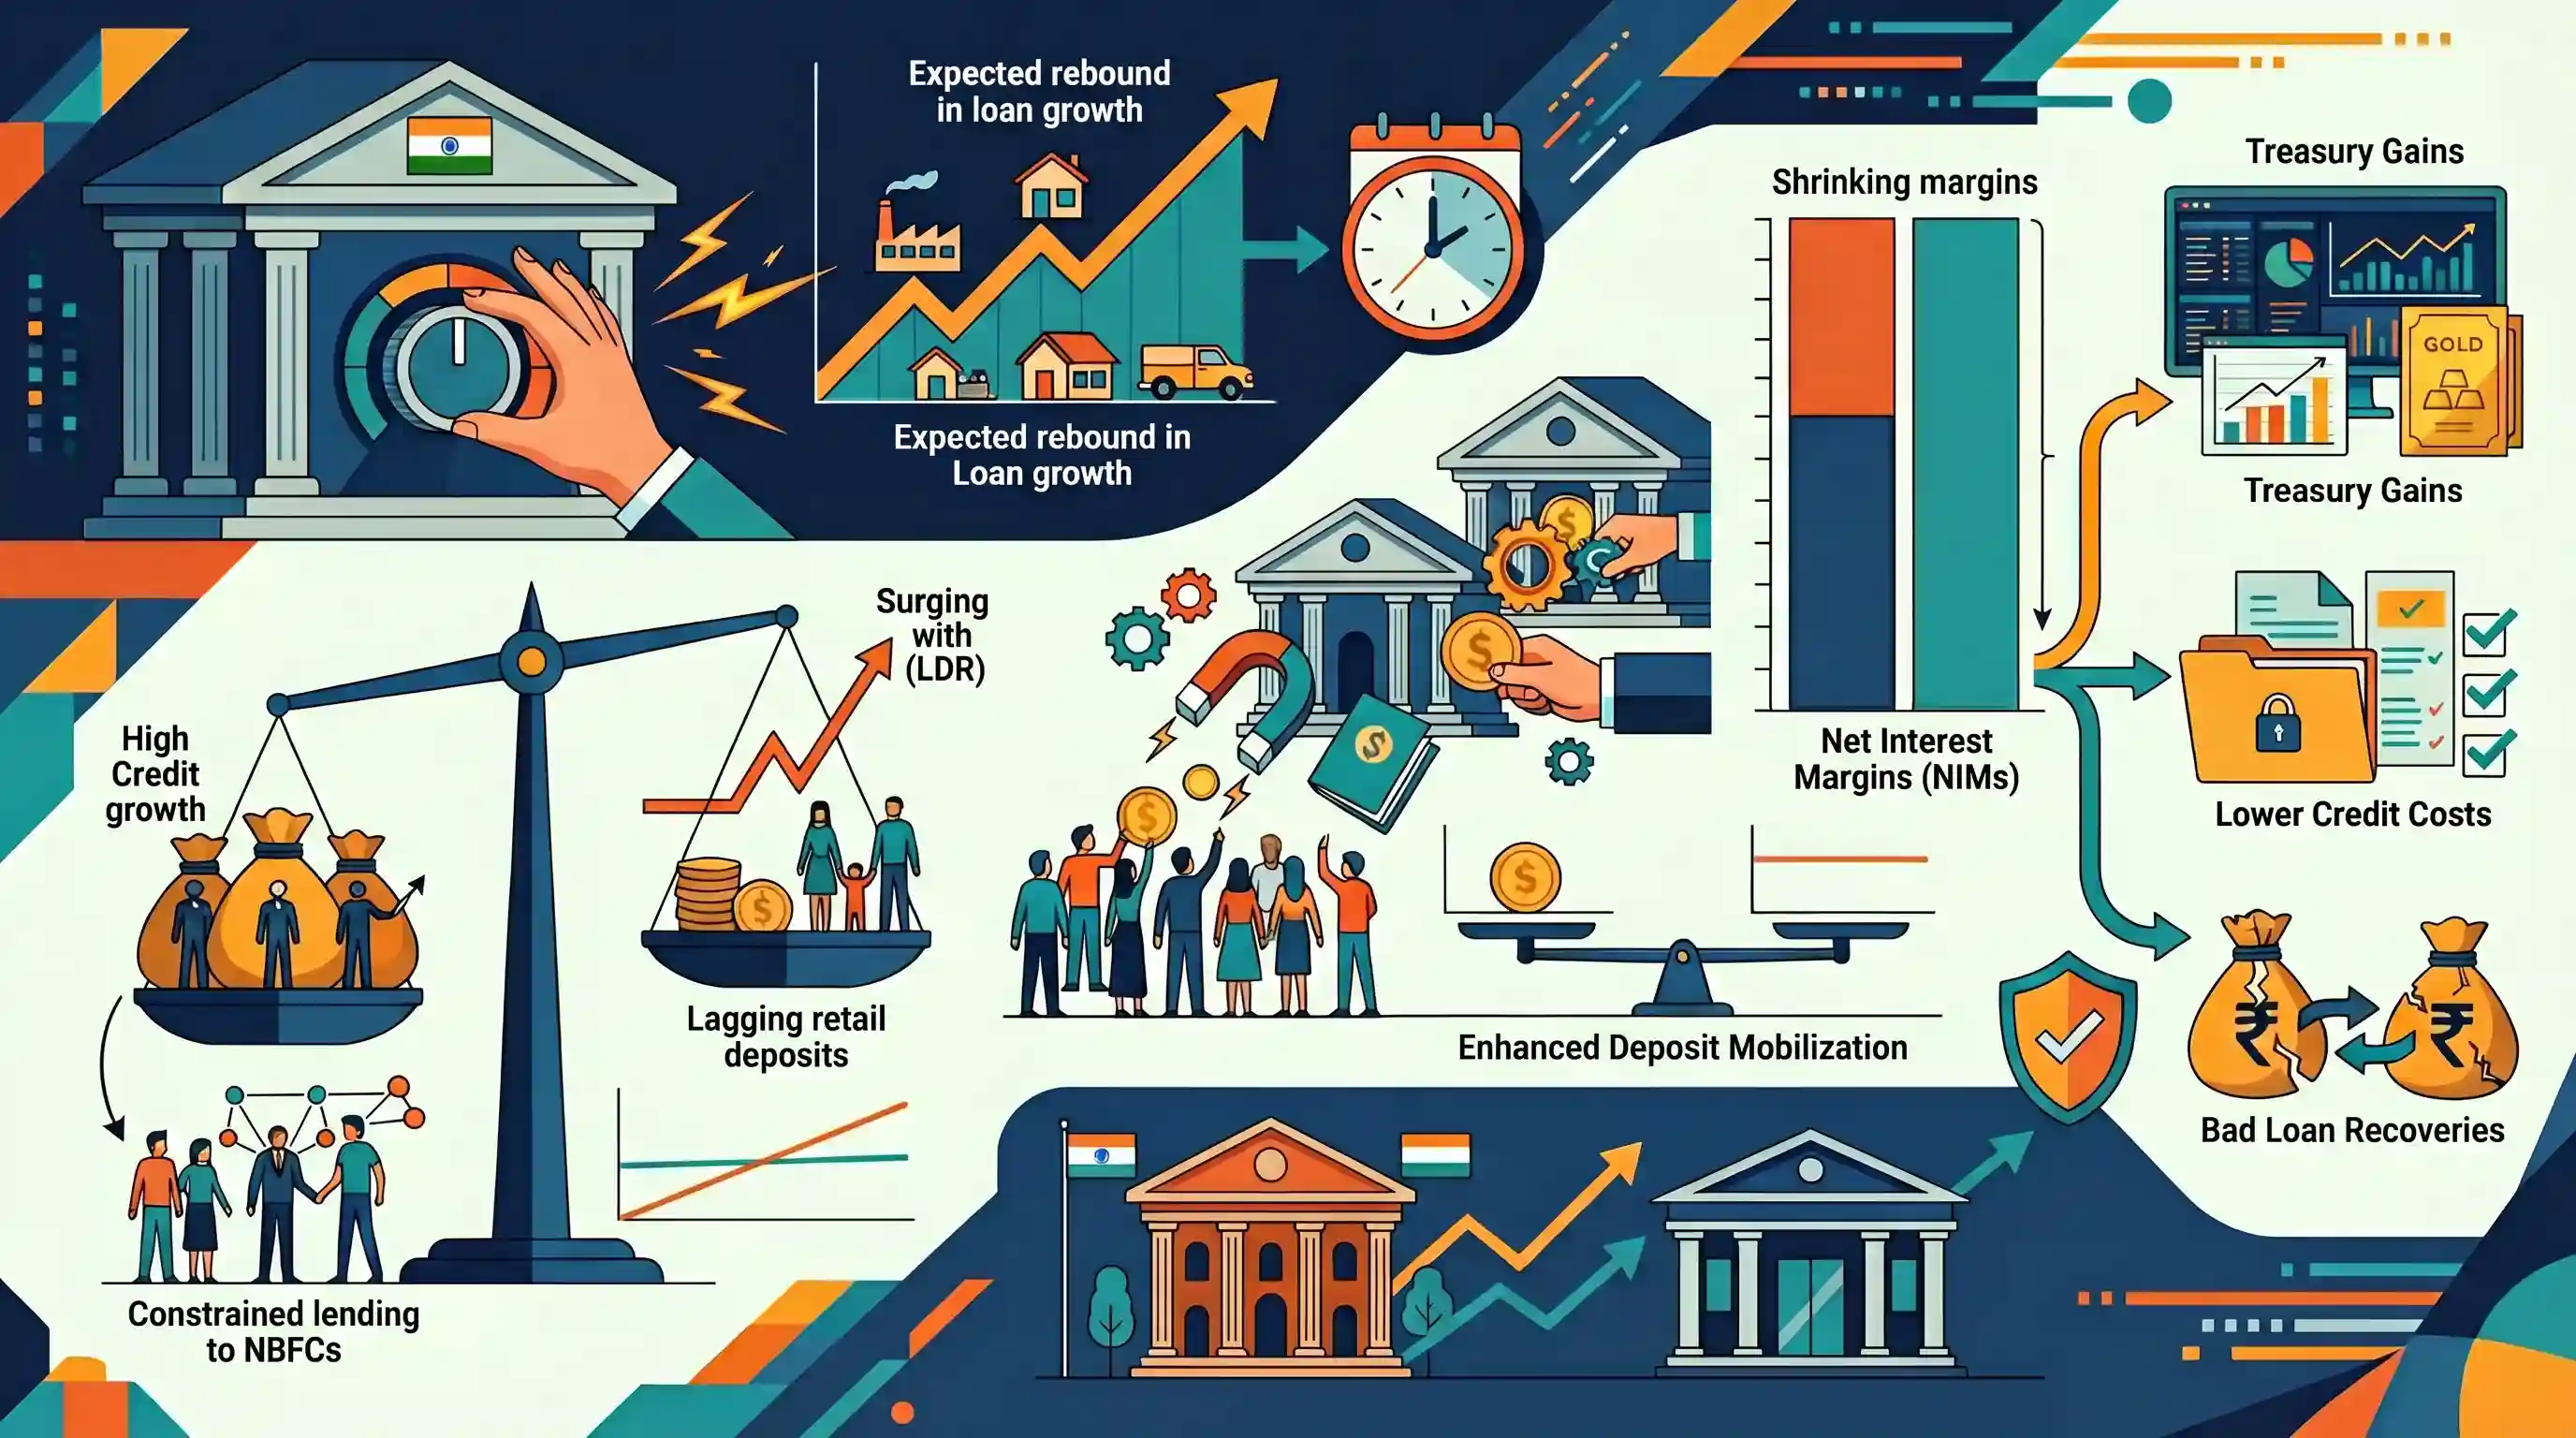
Fitch Ratings के अनुसार, भारतीय बैंकों को अपने ऋण-जमा अनुपात (LDR) को स्थिर रखने के लिए जमा संग्रहण (deposit mobilisation) प्रयासों को बढ़ाने की आवश्यकता होगी, क्योंकि Reserve Bank of India (RBI) द्वारा ब्याज दरों में 50 आधार अंकों (basis point) की कटौती के बाद ऋण वृद्धि के 12%-13% तक वापस लौटने की उम्मीद है। FY25 में, LDR में उछाल आया क्योंकि रिटेल जमा वृद्धि, ऋण वृद्धि (credit growth) की तुलना में पीछे रह गई, जबकि Non-Banking Financial Companies (NBFCs) को ऋण देने में आई कमी के कारण समग्र क्षेत्रीय ऋण वृद्धि 10% के चार साल के निचले स्तर पर पहुंच गई। विशेष रूप से, लगभग एक दशक में पहली बार सार्वजनिक क्षेत्र के बैंकों (Public Sector Banks) ने अपने निजी प्रतिस्पर्धियों की तुलना में अधिक तेज गति से ऋण दिया। हालांकि महंगी जमा राशि के कारण शुद्ध ब्याज मार्जिन (Net Interest Margins) में कमी आई, लेकिन बैंकों ने मजबूत ट्रेजरी लाभ, कम ऋण लागत और डूबे हुए ऋणों (bad loan) की वसूली के माध्यम से अपनी कमाई को सुरक्षित रखा, जो एक लचीली परिसंपत्ति गुणवत्ता (asset quality) वाले वातावरण की ओर संकेत करता है।
मुख्य बिंदु
- फिच रेटिंग्स का सुझाव है कि RBI द्वारा ब्याज दरों में 50 आधार अंकों की कटौती के बाद, भारतीय बैंकों को एक मजबूत ऋण-जमा अनुपात (LDR) बनाए रखने के लिए जमा संग्रहण (deposit mobilisation) में सुधार करने की आवश्यकता है।
- RBI की दरों में कटौती से ऋण वृद्धि के 12%-13% तक बढ़ने की उम्मीद है, लेकिन LDR दबाव को रोकने के लिए रिटेल डिपॉजिट वृद्धि का इसके अनुरूप होना आवश्यक है, जो FY25 में पहले ही 120 bps बढ़ चुका है।
- समग्र क्षेत्रीय ऋण वृद्धि गिरकर 10% के चार साल के निचले स्तर पर आ गई, जिसका मुख्य कारण RBI की नियामक कार्रवाइयों के जवाब में NBFCs को दिए जाने वाले बैंक ऋण में हुई महत्वपूर्ण कमी है।
- पिछले लगभग एक दशक में पहली बार, सार्वजनिक क्षेत्र के बैंकों (PSBs) ने ऋण वृद्धि (lending growth) में निजी बैंकों को पीछे छोड़ दिया और अपने क्रेडिट में 12.4% की वृद्धि की।
- उच्च जमा लागत के कारण नेट इंटरेस्ट मार्जिन (NIM) में 20 bps की गिरावट के बावजूद, बैंकों ने कम क्रेडिट लागत, खराब ऋणों की रिकवरी और ट्रेजरी लाभ के माध्यम से अपनी कमाई को बनाए रखा, जो मजबूत अंतर्निहित परिसंपत्ति गुणवत्ता का संकेत देता है।
महत्वपूर्ण शब्द
ऋण-जमा अनुपात (LDR)

बैंक के कुल ऋण और उसकी कुल जमा राशि का अनुपात, जो उसकी तरलता की स्थिति को दर्शाता है। उच्च अनुपात आक्रामक ऋण वितरण का संकेत देता है; जबकि कम अनुपात संसाधनों के कम उपयोग को दर्शाता है।
UPSC context
GS-III अर्थव्यवस्था; बैंकिंग तरलता, ऋण-जमा संतुलन और वित्तीय स्थिरता संकेतकों की समझ का परीक्षण करता है।
जमा संग्रहण
जनता से बचत को बैंक खातों में आकर्षित करने और जुटाने की प्रक्रिया। यह पूंजी निर्माण और बैंकों को ऋण देने के लिए पूंजी उपलब्ध कराने हेतु आवश्यक है।
UPSC context
GS-III संसाधनों का जुटाव; बचत-निवेश चैनलीकरण और बैंकिंग संसाधन प्रबंधन की अवधारणाओं का परीक्षण करता है।
गैर-बैंकिंग वित्तीय कंपनियां (NBFCs)
वित्तीय संस्थान जो बैंकिंग लाइसेंस के बिना बैंक जैसी सेवाएँ (ऋण, निवेश) प्रदान करते हैं। वे मांग जमा (demand deposits) स्वीकार नहीं कर सकते हैं और RBI के Scale-Based Regulation (SBR) ढांचे द्वारा विनियमित होते हैं।
UPSC context
GS-III अर्थव्यवस्था/बैंकिंग; शैडो बैंकिंग और स्केल-बेस्ड रेगुलेशन (SBR) जैसे नियामक ढांचों के ज्ञान का परीक्षण करता है।
शुद्ध ब्याज मार्जिन (NIM)
एक लाभप्रदता मानक जो ऋणों से अर्जित ब्याज आय और जमाकर्ताओं को भुगतान किए गए ब्याज के बीच के अंतर को मापता है, और इसे ब्याज-अर्जित करने वाली परिसंपत्तियों के प्रतिशत के रूप में व्यक्त किया जाता है।
UPSC context
GS-III अर्थव्यवस्था; बैंकिंग लाभप्रदता और ब्याज दर चक्रों के प्रभाव के ज्ञान का मूल्यांकन करता है।
भारतीय रिज़र्व बैंक (RBI)
भारत का केंद्रीय बैंक और नियामक निकाय। यह मौद्रिक नीति का प्रबंधन करता है, बैंकों/NBFCs का पर्यवेक्षण करता है और रेपो रेट जैसे उपकरणों के माध्यम से मूल्य स्थिरता बनाए रखता है।
UPSC context
GS-III मौद्रिक नीति; केंद्रीय बैंक के कार्यों, मुद्रास्फीति लक्ष्यीकरण और नियामक भूमिकाओं का परीक्षण करता है।
सार्वजनिक क्षेत्र के बैंक (PSBs)
वे बैंक जिनमें केंद्र या राज्य सरकारों की बहुमत हिस्सेदारी (>50%) होती है। ये वित्तीय समावेशन और सरकार की ऋण-आधारित विकास योजनाओं के क्रियान्वयन के लिए महत्वपूर्ण हैं।
UPSC context
GS-III बैंकिंग; इसमें बैंकों का पुनर्पूंजीकरण, क्षेत्रीय ऋण रुझान और सार्वजनिक-निजी बैंकिंग अंतर शामिल हैं।
रेपो रेट
वह दर जिस पर RBI सरकारी प्रतिभूतियों के बदले वाणिज्यिक बैंकों को पैसा उधार देता है। यह मुद्रास्फीति और बाजार की तरलता को नियंत्रित करने का प्राथमिक उपकरण है।
UPSC context
GS-III मौद्रिक नीति; मुद्रा आपूर्ति प्रबंधन और मुद्रास्फीति लक्ष्यीकरण (4% +/- 2%) के लिए मुख्य उपकरण।
प्रारंभिक ट्रैप
पिछले एक दशक में ऋण वृद्धि के मामले में निजी क्षेत्र के बैंकों ने सार्वजनिक क्षेत्र के बैंकों को लगातार पीछे छोड़ दिया है।
ऐतिहासिक रुझान को तोड़ते हुए, लगभग एक दशक में पहली बार FY25 में क्रेडिट विस्तार (credit expansion) के मामले में PSBs वास्तव में निजी बैंकों से आगे निकल गए हैं।
संबंधित अवधारणाएँ
लोन-टू-डिपॉजिट रेशियो (LDR) क्या है और इसका क्या महत्व है?
- परिभाषा: यह बैंक की कुल ग्राहक जमा राशि के उस अनुपात को मापता है जिसका उपयोग ऋण देने के लिए किया गया है।
- तरलता संकेतक: लगातार उच्च LDR आक्रामक ऋण वितरण का संकेत देता है, जिससे लिक्विडिटी स्ट्रेस बढ़ता है और अचानक लगने वाले आर्थिक झटकों को सहन करने की बैंक की क्षमता कम हो जाती है।
- रिज़र्व संबंधी सीमाएं: अनिवार्य आरक्षित आवश्यकताओं (CRR/SLR) के कारण, अत्यधिक उच्च LDR यह दर्शाता है कि बैंक क्रेडिट के वित्तपोषण के लिए अधिक महंगी थोक फंडिंग पर निर्भर हैं।
RBI क्षेत्रीय ऋण वृद्धि को नियंत्रित करने के लिए 'रिस्क वेट्स' का उपयोग कैसे करता है?
- पूंजी पर्याप्तता: उच्च जोखिम भार (Higher risk weights) बैंकों को विशिष्ट, अधिक जोखिम वाली ऋण श्रेणियों के लिए अपनी पूंजी का एक बड़ा हिस्सा बफर के रूप में अलग रखने के लिए बाध्य करते हैं।
- लक्षित सख्ती: RBI ने NBFCs को दिए जाने वाले बैंक ऋणों पर रिस्क वेट बढ़ा दिया, जिससे मुख्य बेंचमार्क रेपो रेट में बढ़ोतरी किए बिना ही बैंकों के लिए इस तरह का ऋण देना प्रभावी रूप से महंगा हो गया।
अंतर-विषय पैटर्न
डिपॉजिट लैग बनाम मौद्रिक संचरण
जमा राशि जुटाने की सुस्त गति बैंकों को फंड आकर्षित करने के लिए जमा दरों को उच्च स्तर पर बनाए रखने को विवश करती है, जो संरचनात्मक रूप से RBI की रेपो रेट कटौती के रिटेल लेंडिंग दरों तक संचरण (downward transmission) को बाधित करती है।
शैडो बैंकिंग और प्रणालीगत जोखिम
NBFCs को बैंक ऋण देने पर RBI के मैक्रोप्रूडेंशियल प्रतिबंध (macroprudential curbs) भारत की वित्तीय प्रणाली की परस्पर संबद्धता को रेखांकित करते हैं, जिनका उद्देश्य शैडो बैंकों से अनुसूचित वाणिज्यिक बैंकों (scheduled commercial banks) तक जोखिम के प्रसार (spillover risks) को रोकना है।

उच्च ऋण-जमा अनुपात (LDR), NBFC रिस्क वेट और मौद्रिक संचरण (monetary transmission) को जोड़ने वाले एक बहु-कथनीय Prelims प्रश्न की अपेक्षा करें।
संबद्ध PYQ · 3
संबद्ध PYQ · 3
- 2020PrelimsGS1
If the RBI decides to adopt an expansionist monetary policy, which of the following would it not do ? 1. Cut and optimize the Statutory Liquidity Ratio 2. Increase the Marginal Standing Facility Rate 3. Cut the Bank Rate and Repo Rate Select the correct answer using the code given below:
- 2015PrelimsGS1
When the Reserve Bank of India reduces the Statutory Liquidity Ratio by 50 basis points, which of the following is likely to happen?
- 2024PrelimsGS1
Consider the following statements : 1. In India, Non-Banking Financial Companies can access the Liquidity Adjustment Facility window of the Reserve Bank of India. 2. In India, Foreign Institutional Investors can hold the Government Securities (G-Secs). 3. In India, Stock Exchanges can offer separate trading platforms for debts. Which of the statements given above is/are correct?
