बाहरी बेंचमार्क ऋण दरें और मौद्रिक नीति संचरण
स्रोत:द हिंदू ↗
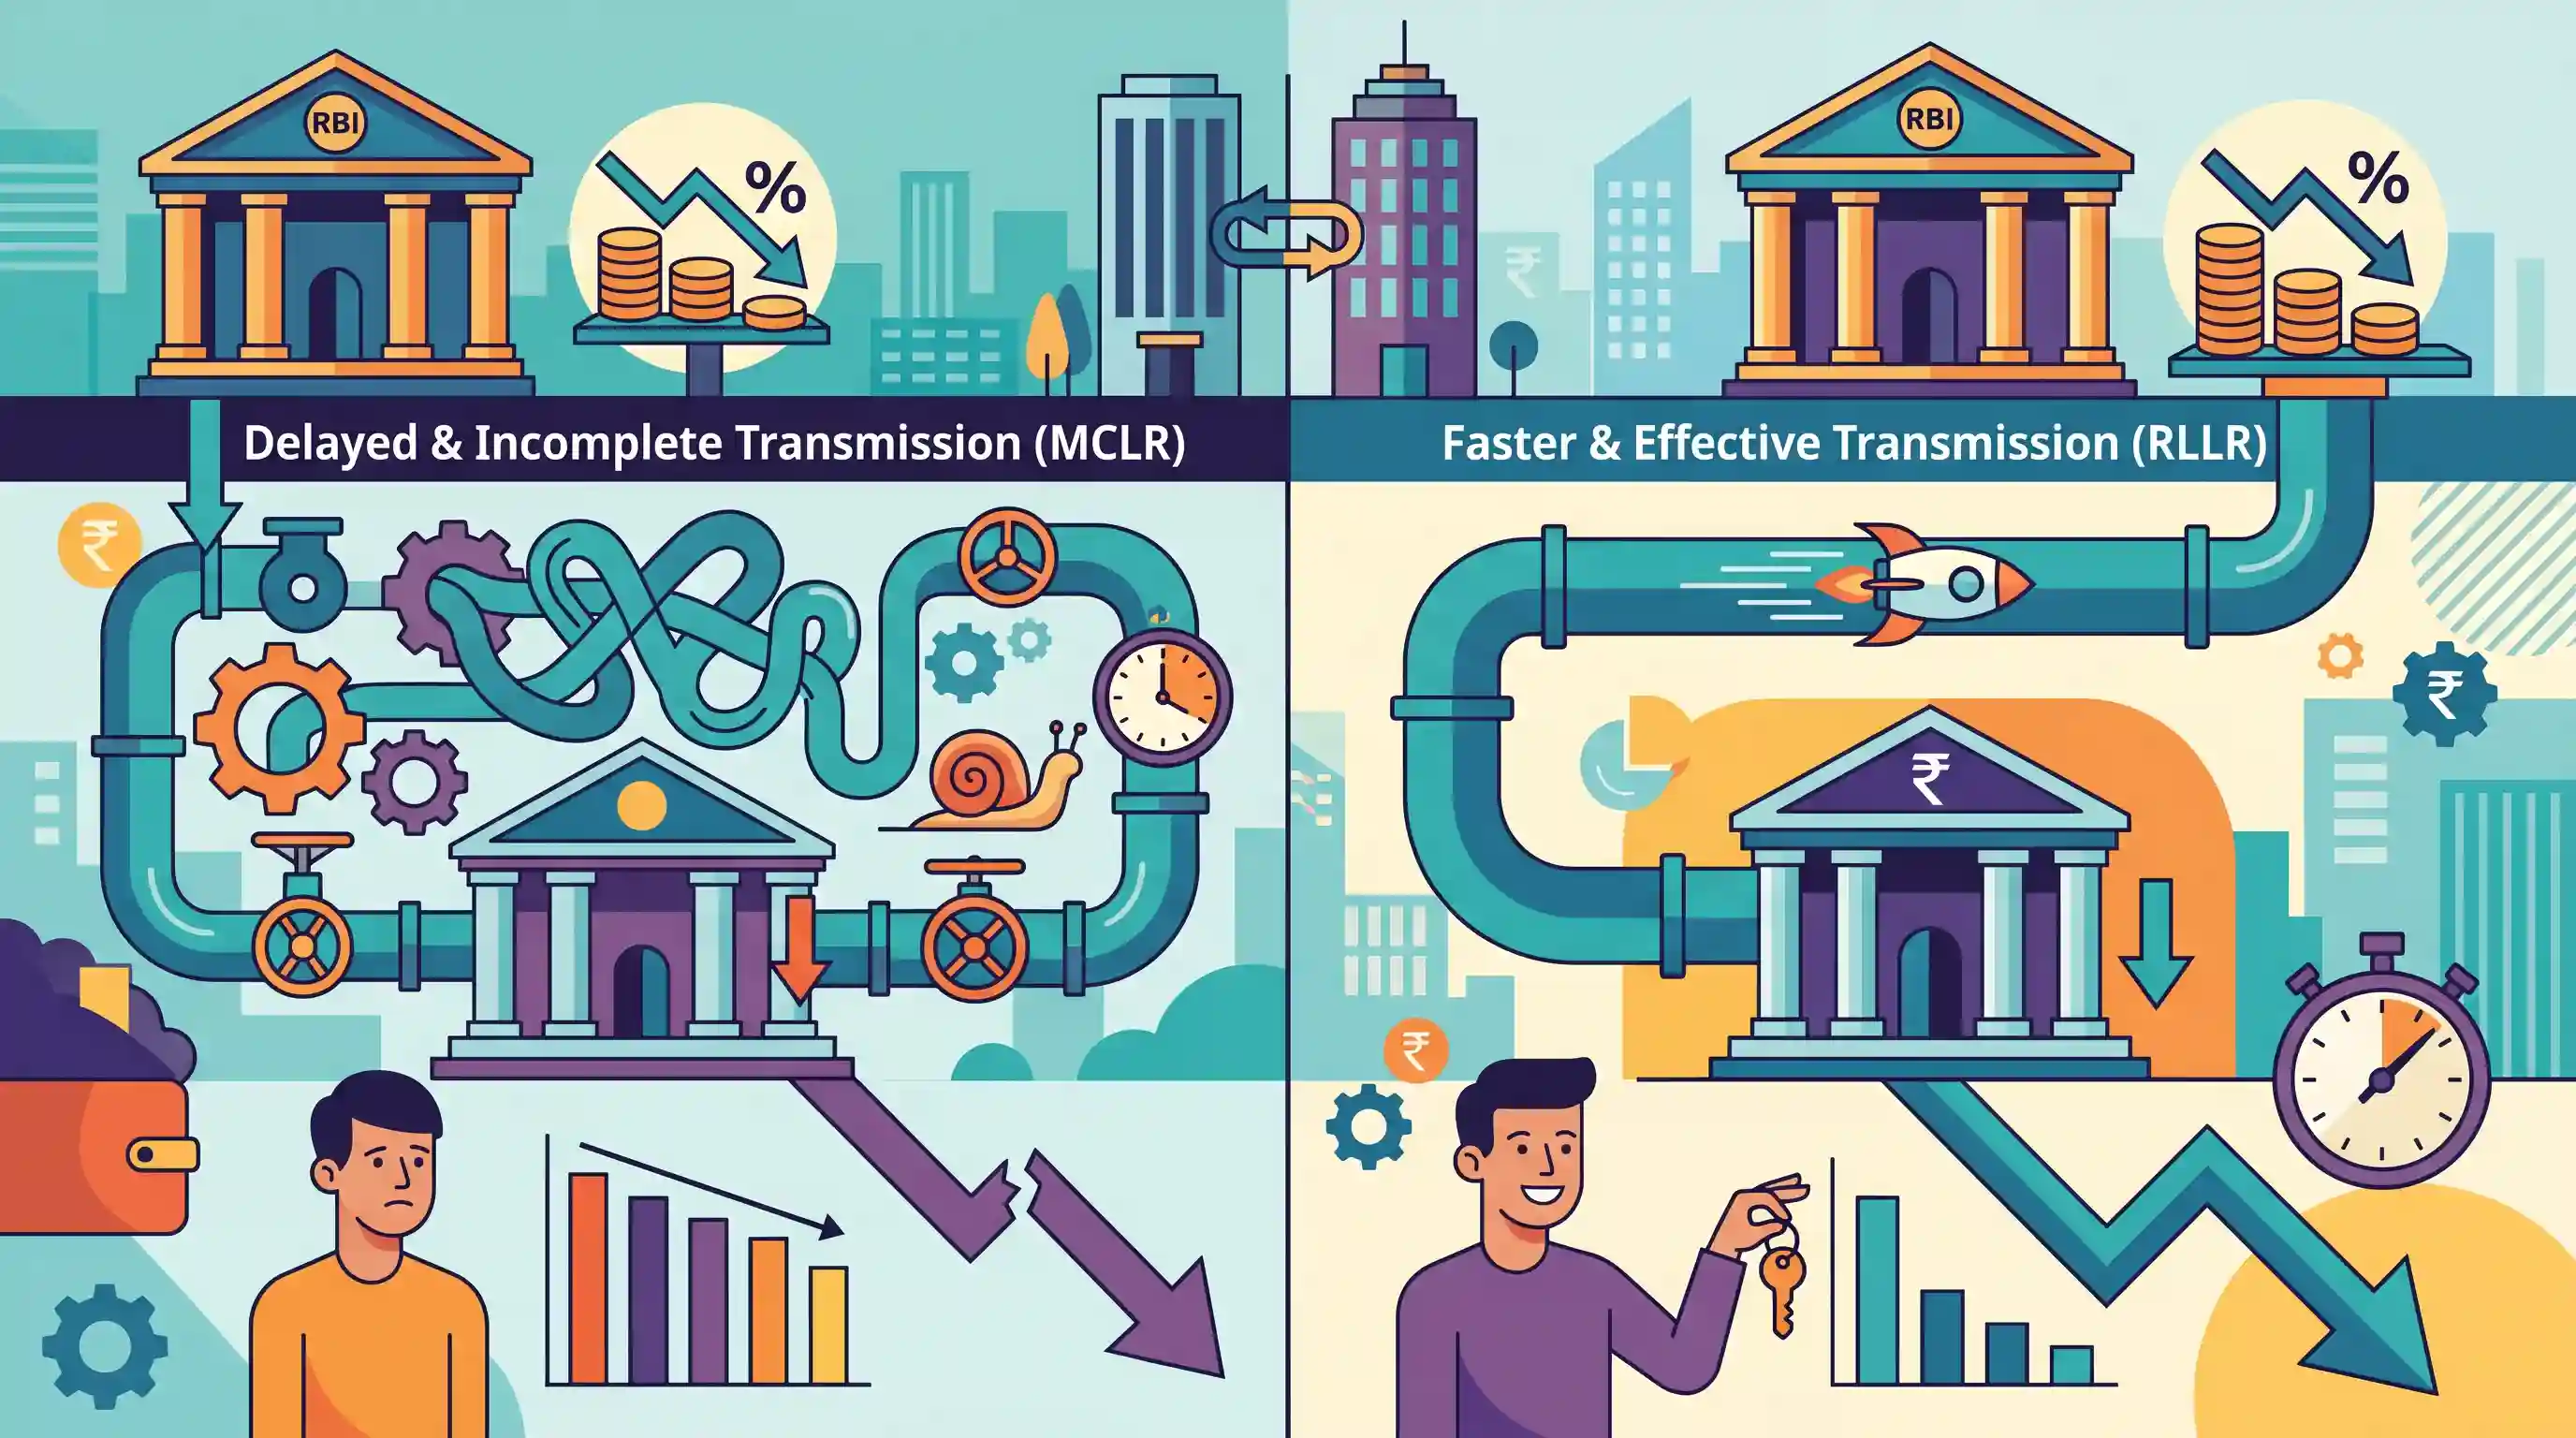
क्यों मायने रखता है
आंतरिक बेंचमार्क (जैसे बेस रेट और MCLR) से बाहरी बेंचमार्क (जैसे RLLR) की ओर यह बदलाव भारत के बैंकिंग क्षेत्र में एक महत्वपूर्ण विकास है। यह कमजोर मौद्रिक संचरण (monetary transmission) की पुरानी समस्या का समाधान करता है, जिससे यह सुनिश्चित होता है कि RBI द्वारा दरों में की गई कटौती या वृद्धि का सीधा और त्वरित प्रभाव उपभोक्ता और कॉर्पोरेट ऋण लागतों पर पड़े, जो मुद्रास्फीति को नियंत्रित करने और आर्थिक विकास को गति देने के लिए अनिवार्य है।
सारांश
बैंक ऑफ बड़ौदा ने अपने Repo Linked Lending Rate (RLLR) में 50 बेसिस पॉइंट्स की कटौती कर इसे 8.15% कर दिया है, जो Reserve Bank of India (RBI) द्वारा हाल ही में रेपो रेट में की गई 50 bps की कटौती (इसे 5.5% तक लाने) के अनुरूप है। यह त्वरित समायोजन केंद्रीय बैंक के मौद्रिक नीति संबंधी कदमों को अंतिम उधारकर्ताओं तक तेजी से पहुँचाने (transmission) में एक्सटर्नल बेंचमार्क-लिंक्ड फ्रेमवर्क की प्रभावशीलता को दर्शाता है। रेपो रेट जैसे बाहरी बेंचमार्क की ओर रुख करना इसलिए अनिवार्य किया गया था ताकि Marginal Cost of Funds based Lending Rate (MCLR) जैसे पुराने, आंतरिक बैंक फ्रेमवर्क के तहत उधारकर्ताओं द्वारा अक्सर अनुभव किए जाने वाले विलंबित और अधूरे रेट ट्रांसमिशन को सुधारा जा सके।
मुख्य बिंदु
- बैंक ऑफ बड़ौदा ने अपनी रेपो लिंक्ड लेंडिंग रेट (RLLR) में 50 बेसिस पॉइंट्स की कटौती कर इसे 8.15% कर दिया है।
- दरों में यह कटौती भारतीय रिजर्व बैंक (RBI) द्वारा पॉलिसी रेपो रेट को 50 बेसिस पॉइंट्स घटाकर 5.5% करने की सीधी प्रतिक्रिया है।
- यह तत्काल समायोजन उपभोक्ताओं तक मौद्रिक नीति के तीव्र संचरण (monetary policy transmission) के लिए ऋण दरों को बाहरी बेंचमार्क से जोड़ने की प्रभावशीलता को दर्शाता है।
महत्वपूर्ण शब्द
मौद्रिक नीति संचरण

वह प्रक्रिया जिसके माध्यम से केंद्रीय बैंक की नीतिगत दरों (जैसे रेपो रेट) में होने वाले परिवर्तन बाजार की ऋण दरों, ऋण की उपलब्धता, मुद्रास्फीति और समग्र आर्थिक विकास को प्रभावित करते हैं।
UPSC context
GS पेपर III: भारतीय अर्थव्यवस्था। यह इस बात की समझ का परीक्षण करता है कि केंद्रीय बैंक के कार्य व्यापक वित्तीय प्रणाली और उधारकर्ताओं को किस प्रकार प्रभावित करते हैं।
बाहरी बेंचमार्क ऋण दर (EBLR)
स्वतंत्र बाहरी संकेतकों (जैसे, Repo Rate, T-Bill यील्ड) से जुड़ी ऋण दरें, ताकि रिटेल और MSME उधारकर्ताओं के लिए ब्याज दरों में अधिक तेज़ और पारदर्शी समायोजन सुनिश्चित किया जा सके।
UPSC context
GS पेपर III: भारतीय अर्थव्यवस्था। बैंकों के आंतरिक ढांचे के तहत विलंबित ब्याज दर संचरण (interest rate transmission) की समस्या के समाधान हेतु एक महत्वपूर्ण बैंकिंग सुधार।
रेपो लिंक्ड लेंडिंग रेट (RLLR)
EBLR का एक विशिष्ट प्रकार जहाँ ऋण की ब्याज दर सीधे RBI की रेपो रेट से जुड़ी होती है, जिससे उधारकर्ता की EMI में तत्काल समायोजन की अनुमति मिलती है।
UPSC context
GS पेपर III: भारतीय अर्थव्यवस्था। भारतीय बैंकिंग क्षेत्र में आधुनिक, बाजार-आधारित ब्याज दर तंत्र के ज्ञान का परीक्षण करता है।
मार्जिनल कॉस्ट ऑफ फंड्स बेस्ड लेंडिंग रेट (MCLR)
बैंकों द्वारा (2016 से) उपयोग की जाने वाली आंतरिक बेंचमार्क दर, जो उनकी धनराशि की सीमांत लागत (marginal cost of funds) पर आधारित है, जिसे नए ऋणों के लिए अधिक प्रतिक्रियाशील EBLR ढांचे द्वारा प्रतिस्थापित किया गया है।
UPSC context
GS पेपर III: भारतीय अर्थव्यवस्था। ऋण दर बेंचमार्क (lending rate benchmarks) के विकास और उनकी सीमाओं को समझने के लिए महत्वपूर्ण।
रेपो रेट
वह ब्याज दर जिस पर भारतीय रिज़र्व बैंक (RBI) सरकारी प्रतिभूतियों के बदले वाणिज्यिक बैंकों को तरलता (ऋण) प्रदान करता है, जो मौद्रिक नीति के प्राथमिक उपकरण के रूप में कार्य करती है।
UPSC context
GS पेपर III: भारतीय अर्थव्यवस्था। मुद्रास्फीति नियंत्रण, तरलता प्रबंधन और RBI के संचालन से संबंधित प्रश्नों के लिए एक मूल अवधारणा।
प्रारंभिक ट्रैप
RBI ने EBLR फ्रेमवर्क के तहत सभी वाणिज्यिक बैंक ऋणों को विशेष रूप से रेपो रेट से जोड़ना अनिवार्य कर दिया है।
यह नियम केवल फ्लोटिंग-रेट व्यक्तिगत, रिटेल और MSME लोन पर लागू होता है। इसके अतिरिक्त, बैंक केवल रेपो रेट ही नहीं, बल्कि चार बेंचमार्क (Repo, T-Bills या FBIL दरों) में से चुनाव कर सकते हैं।
संबंधित अवधारणाएँ
EBLR पुराने MCLR फ्रेमवर्क से कैसे भिन्न है?
- आंतरिक बनाम बाह्य: MCLR बैंक की अपनी निधियों की सीमांत लागत (marginal cost of funds) जैसे आंतरिक कारकों पर निर्भर करता है, जबकि EBLR सीधे रेपो रेट जैसी बाहरी बाजार दरों से जुड़ा होता है।
- ट्रांसमिशन की गति: EBLR उपभोक्ताओं तक केंद्रीय बैंक की दर कटौती का लगभग तत्काल ट्रांसमिशन सुनिश्चित करता है। MCLR के कारण अक्सर मौद्रिक नीति ट्रांसमिशन विलंबित और अधूरा रहता था।
- स्प्रेड समायोजन: EBLR के तहत, बैंक एक निश्चित क्रेडिट रिस्क प्रीमियम वसूलते हैं, जो मार्जिन में मनमाने बदलावों को रोकता है, जब तक कि उधारकर्ता के क्रेडिट मूल्यांकन में सक्रिय रूप से कोई बदलाव न हो।
EBLR के लिए RBI द्वारा अनुमोदित बाहरी बेंचमार्क (external benchmarks) क्या हैं?
- नीतिगत रेपो दर: वह मुख्य ब्याज दर जिस पर RBI बैंकों को अल्पकालिक ऋण उधार देता है।
- ट्रेजरी बिल यील्ड: 91-दिवसीय या 182-दिवसीय ट्रेजरी बिलों पर यील्ड (Yields), जो सरकार की अल्पकालिक उधारी लागत को दर्शाते हैं।
- FBIL बेंचमार्क: फाइनेंशियल बेंचमार्क्स इंडिया प्राइवेट लिमिटेड (Financial Benchmarks India Pvt. Ltd.) द्वारा विकसित और प्रकाशित कोई भी अन्य बेंचमार्क मार्केट ब्याज दर।
अंतर-विषय पैटर्न
MSME प्रतिस्पर्धात्मकता पर EBLR का प्रभाव
रेपो दर में कटौती का तत्काल संचरण सीधे तौर पर MSMEs के लिए ऋण लागत को कम करता है, जिससे उनके परिचालन सुधार में सहायता मिलती है और RBI की मौद्रिक नीति औद्योगिक क्षेत्र की वृद्धि के साथ मजबूती से एकीकृत होती है।
बाजार पारदर्शिता में FBIL की भूमिका
बाहरी बेंचमार्क के लिए Financial Benchmarks India Pvt Ltd (FBIL) पर निर्भरता, बैंकिंग पारदर्शिता को संस्थागत ढांचे (institutional architecture) से जोड़ती है, यह एक ऐसा विषय है जिसे UPSC अक्सर प्रारंभिक परीक्षा (Prelims) में पूछता है।

2026 की Prelims में EBLR की प्रयोज्यता (रिटेल/MSME बनाम कॉर्पोरेट) और FBIL की संस्थागत भूमिका पर एक बहु-कथनीय प्रश्न (multi-statement question) की अपेक्षा करें।
संबद्ध PYQ · 1
संबद्ध PYQ · 1
- 2016PrelimsGS1
What is/are the purpose/purposes of the 'Marginal Cost of Funds based Lending Rate (MCLR)' announced by RBI? 1. These guidelines help improve the transparency in the methodology followed by banks for determining the interest rates on advances. 2. These guidelines help ensure availability of bank credit at interest rates which are fair to the borrowers as well as the banks. Select the correct answer using the code given below.
