हालिया जीएसटी बदलावों पर उद्योग की प्रतिक्रिया और क्षेत्रीय प्रभाव
स्रोत:द हिंदू ↗
क्यों मायने रखता है
क्षेत्र-विशिष्ट GST दर समायोजन औद्योगिक विकास, उपभोक्ता मांग और मुद्रास्फीति पर अप्रत्यक्ष कराधान के गहरे प्रभाव को दर्शाते हैं। UPSC उम्मीदवारों के लिए, भारत के कर सुधार की प्रभावशीलता और राजस्व सृजन तथा आर्थिक प्रोत्साहन के बीच संतुलन बनाने में GST काउंसिल की भूमिका का विश्लेषण करने के लिए इन सूक्ष्म-आर्थिक प्रभावों को समझना महत्वपूर्ण है।
सारांश
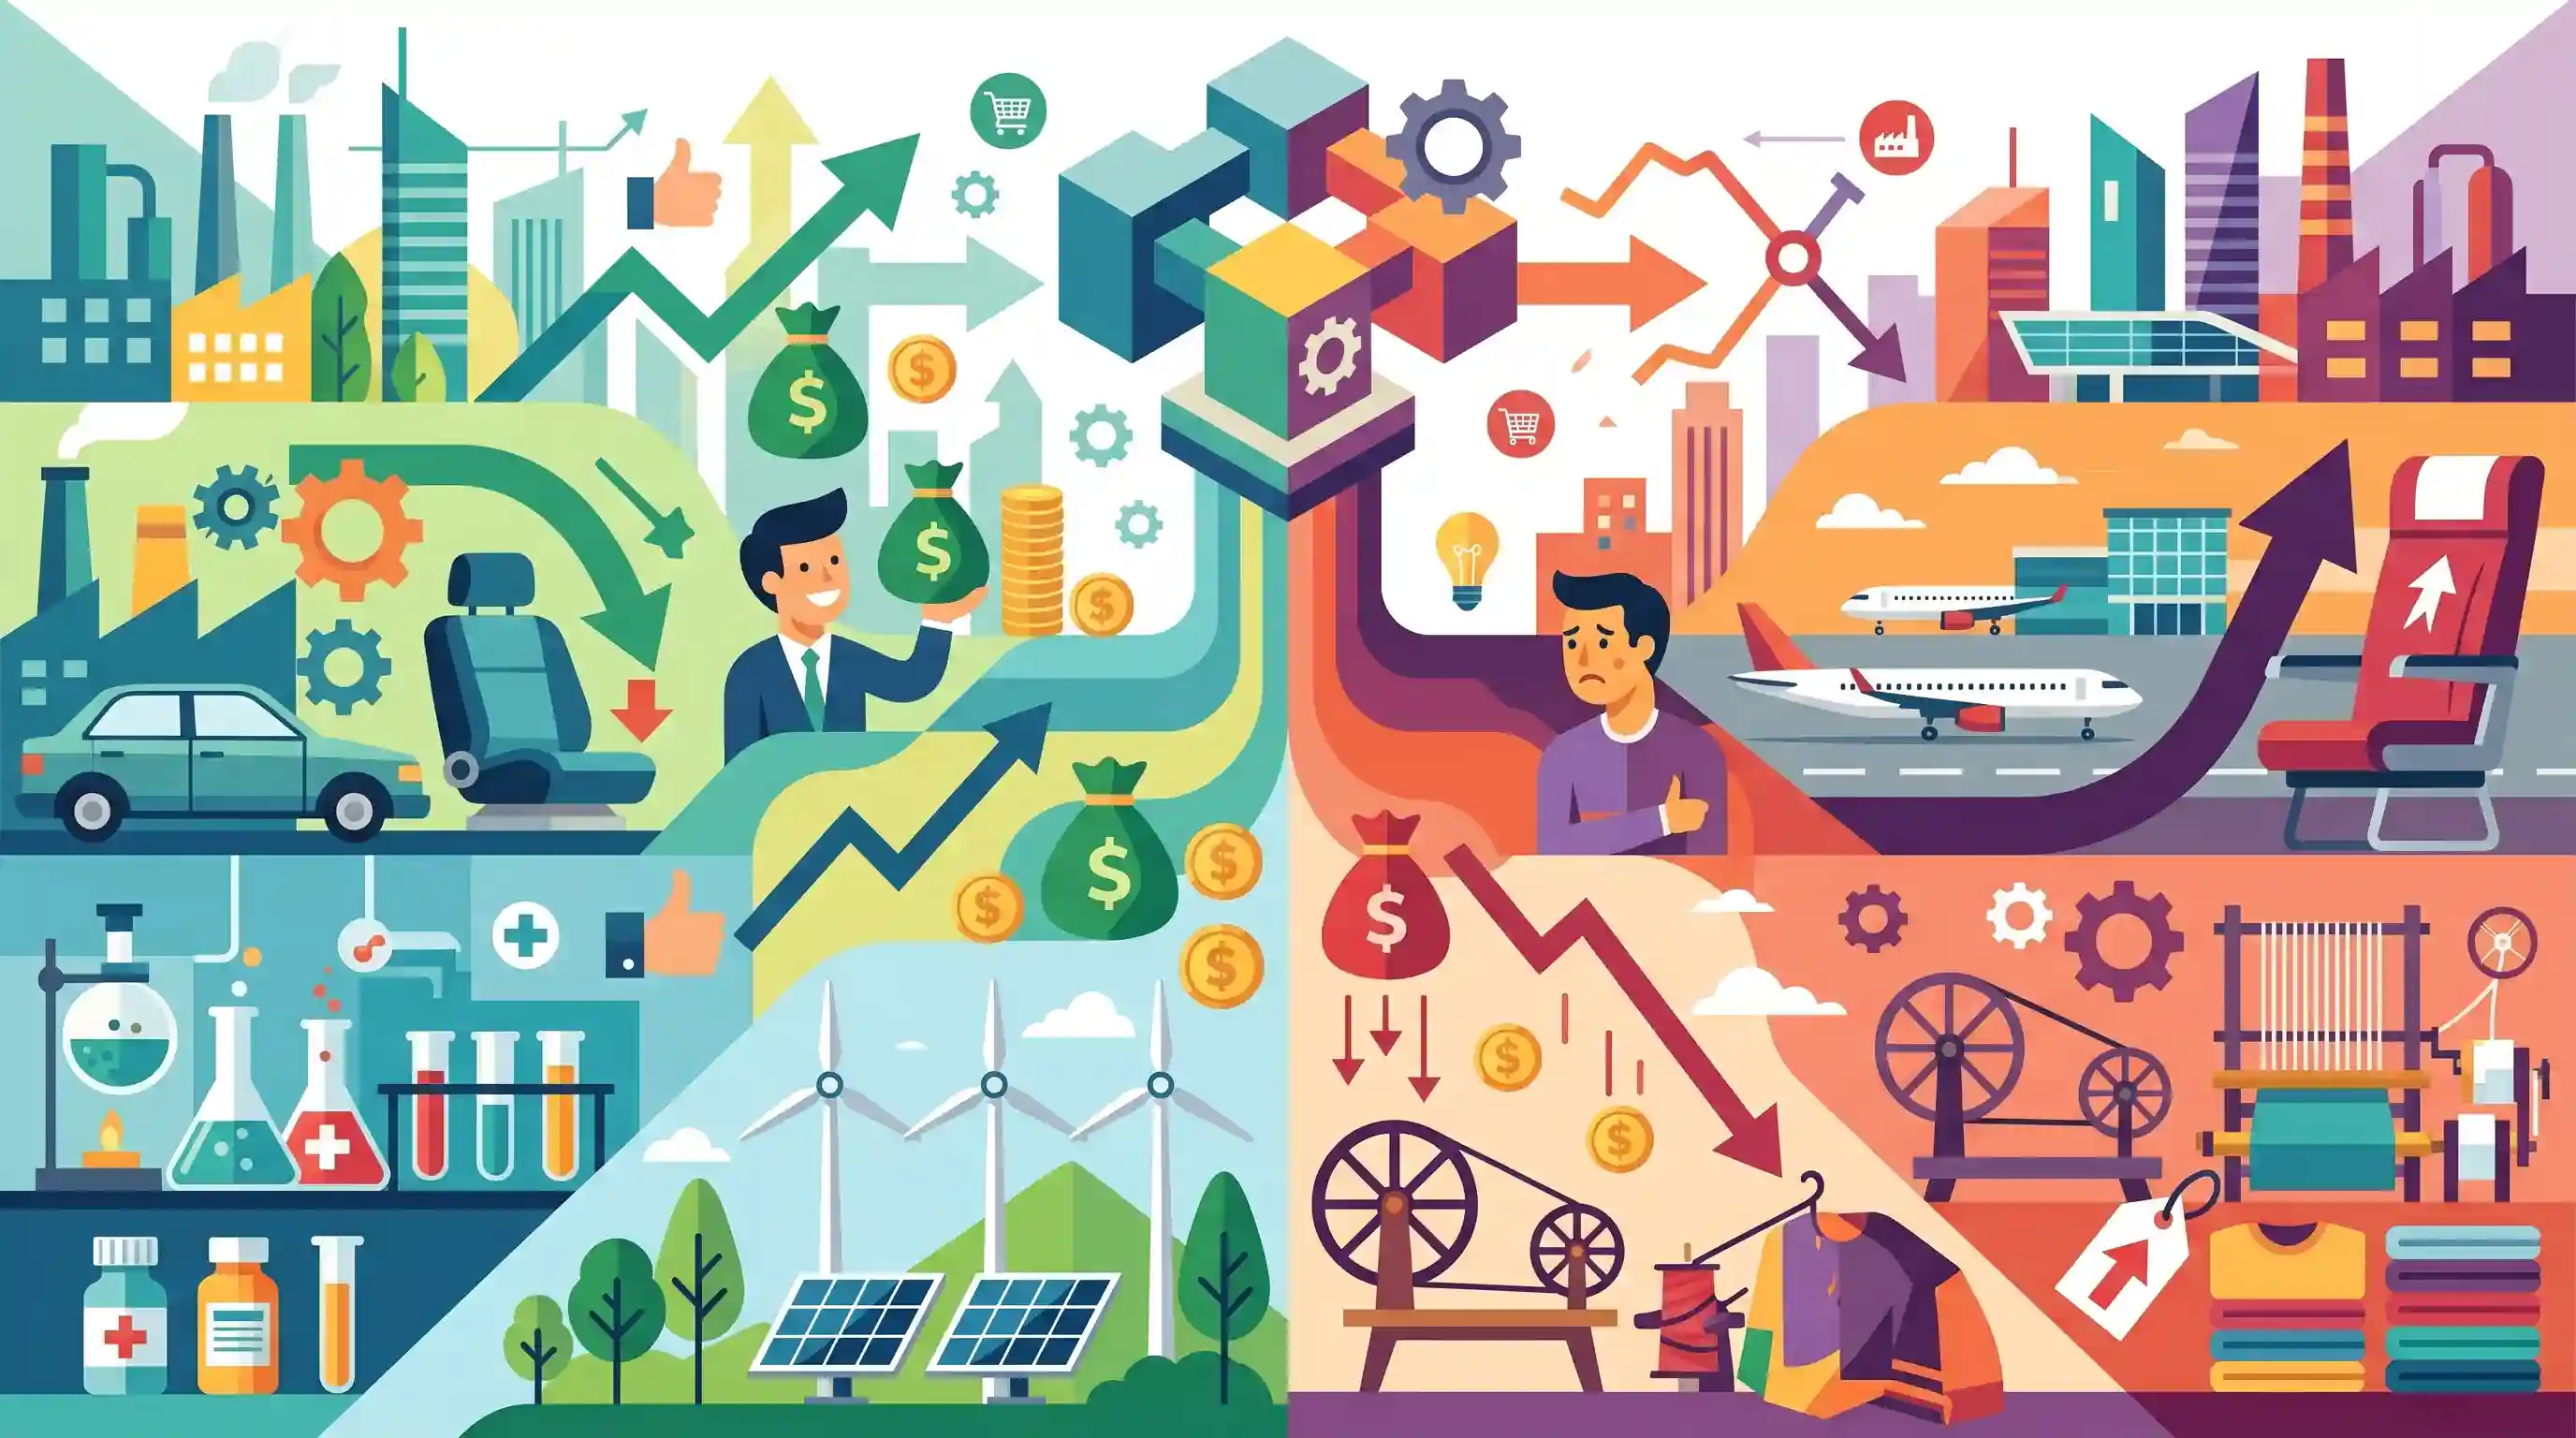
वस्तु एवं सेवा कर (GST) परिषद के हालिया निर्णयों पर विभिन्न उद्योगों से मिली-जुली प्रतिक्रियाएं आई हैं। जहाँ ऑटो, फार्मास्युटिकल और नवीकरणीय ऊर्जा क्षेत्रों ने दरों के युक्तिकरण—जैसे कि कार सीटों पर GST घटाकर 18% और जीवन रक्षक दवाओं/सोलर पार्ट्स पर 5% करना—का स्वागत किया है, वहीं अन्य क्षेत्र चिंताएं व्यक्त कर रहे हैं। विमानन उद्योग को नॉन-इकोनॉमी क्लास सीटों पर GST बढ़ाकर 18% किए जाने के कारण चुनौतियों का सामना करना पड़ रहा है, जबकि टेक्सटाइल क्षेत्र ₹2,500 से अधिक मूल्य के कपड़ों पर 18% शुल्क लगाए जाने से निराश है। प्रतिक्रियाओं में यह अंतर भारत में औद्योगिक विकास, उपभोक्ता मांग और प्रीमियमाइजेशन (premiumization) पर अप्रत्यक्ष कर सुधारों के अलग-अलग प्रभावों को उजागर करता है।
मुख्य बिंदु
- हाल ही में हुई GST काउंसिल की बैठक में दरों में की गई लक्षित कटौती का ऑटो, फार्मास्युटिकल और नवीकरणीय ऊर्जा क्षेत्रों ने स्वागत किया है।
- कार की सीटों पर GST में 28% से 18% की कटौती की गई, जिससे ऑटो निर्माताओं का मानना है कि उपभोक्ता मांग को बढ़ावा मिलेगा।
- अक्षय ऊर्जा क्षेत्र को सौर घटकों पर एकीकृत 5% GST दर से लाभ हुआ, जिससे आवश्यक स्पष्टता प्राप्त हुई और हरित ऊर्जा पहलों को समर्थन मिला।
- इसके विपरीत, नॉन-इकोनॉमी सीटों पर GST को 12% से बढ़ाकर 18% किए जाने से विमानन क्षेत्र पर नकारात्मक प्रभाव पड़ा, जिससे प्रीमियम यात्रा की मांग में कमी आने की चिंताएं पैदा हो गई हैं।
- कपड़ा उद्योग और छोटे उद्यमियों ने ₹2,500 से अधिक कीमत वाले कपड़ों पर 18% GST लगाए जाने पर निराशा व्यक्त की है, और इसके पीछे घरेलू प्रीमियम परिधान निर्माण को होने वाले संभावित नुकसान का हवाला दिया है।
महत्वपूर्ण शब्द
वस्तु एवं सेवा कर (GST)

वस्तुओं और सेवाओं की आपूर्ति पर लगाया जाने वाला एक व्यापक, बहु-चरणीय, गंतव्य-आधारित अप्रत्यक्ष कर, जो उत्पाद शुल्क, VAT और सेवा कर जैसे कई केंद्रीय और राज्य करों को प्रतिस्थापित करता है।
UPSC context
GS पेपर III: भारतीय अर्थव्यवस्था तथा योजना, संसाधनों को जुटाने और विकास से संबंधित विषय। कराधान सुधारों के लिए मुख्य विषय।
जीएसटी परिषद
अनुच्छेद 279A के तहत स्थापित एक संवैधानिक निकाय, जिसकी अध्यक्षता केंद्रीय वित्त मंत्री द्वारा की जाती है और इसमें राज्यों के वित्त मंत्री शामिल होते हैं, जिसे GST दरों और नीतियों पर सिफारिशें करने का कार्य सौंपा गया है।
UPSC context
जीएस पेपर II: संवैधानिक निकाय और सांविधिक, नियामक और विभिन्न अर्ध-न्यायिक निकाय। संघीय राजकोषीय शासन की समझ का परीक्षण करता है।
सहकारी संघवाद
एक संवैधानिक सिद्धांत जहाँ केंद्र और राज्य साझा समस्याओं को हल करने के लिए सहयोग करते हैं; GST इसका प्रमुख उदाहरण है, जिसमें GST परिषद में आम सहमति आधारित निर्णय लेने की आवश्यकता होती है।
UPSC context
GS पेपर II: संघ और राज्यों के कार्य तथा उत्तरदायित्व, संघीय ढांचे से संबंधित चुनौतियां।
दरों का युक्तिकरण
GST कर संरचना को सरल बनाने की प्रक्रिया, जिसमें जटिलता को कम करने, अनुपालन बढ़ाने और बाजार की विसंगतियों को ठीक करने के लिए कर स्लैब (tax slabs) का विलय, स्थानांतरण या समायोजन किया जाता है।
UPSC context
GS पेपर III: आर्थिक विकास। कर सरलीकरण और मुद्रास्फीति तथा औद्योगिक विकास पर इसके प्रभाव को समझने के लिए महत्वपूर्ण।
इनवर्टेड ड्यूटी स्ट्रक्चर
ऐसी स्थिति जहाँ कच्चे माल (inputs) पर कर की दर तैयार उत्पादों (outputs) पर कर की दर से अधिक होती है, जिसके परिणामस्वरूप निर्माताओं का क्रेडिट ब्लॉक (blocked credits) हो जाता है।
UPSC context
GS पेपर III: औद्योगिक विकास। यह स्पष्ट करता है कि क्यों कुछ क्षेत्र (जैसे कपड़ा या सौर ऊर्जा) विशिष्ट GST दर परिवर्तनों की मांग करते हैं।
अप्रत्यक्ष कर
एक कर जो किसी मध्यस्थ (जैसे कि एक खुदरा विक्रेता) द्वारा उस व्यक्ति से वसूला जाता है जो अंतिम आर्थिक बोझ वहन करता है (उपभोक्ता), जैसे कि GST या सीमा शुल्क (Customs duty)।
UPSC context
GS पेपर III: सरकारी बजटिंग। उत्पादन-आधारित कराधान से उपभोग-आधारित कराधान की ओर बदलाव को समझने के लिए मौलिक अवधारणा।
प्रारंभिक ट्रैप
भारत के 2030 के जलवायु लक्ष्यों को पूरा करने के लिए, सभी सोलर पैनल और नवीकरणीय ऊर्जा घटकों को वस्तु एवं सेवा कर (GST) से छूट दी गई है।
जबकि भारत आक्रामक रूप से नवीकरणीय ऊर्जा को बढ़ावा दे रहा है, इसके घटक GST से मुक्त नहीं हैं; उन्हें 5% के निचले स्लैब पर टैक्स किया जाता है। पूर्ण छूट इनपुट टैक्स क्रेडिट (ITC) श्रृंखला को बाधित करती है, जिससे अंतिम लागत बढ़ जाती है।
संबंधित अवधारणाएँ
अनुच्छेद 279A के तहत GST काउंसिल में मतदान शक्ति का वितरण कैसे किया जाता है?
- केंद्र का महत्व: केंद्र सरकार के मत का भारांश कुल डाले गए मतों का एक-तिहाई होता है।
- राज्यों का भारांश: सभी राज्य सरकारों के संयुक्त मतों का भार डाले गए कुल मतों का दो-तिहाई होता है।
- बहुमत की आवश्यकता: निर्णयों के लिए उपस्थित और मतदान करने वाले सदस्यों के भारित मतों के कम से कम तीन-चौथाई (75%) बहुमत की आवश्यकता होती है।
भारत की मल्टी-स्लैब GST संरचना कर साम्य (tax equity) को किस प्रकार संबोधित करने का प्रयास करती है?
- प्रतिगामी आधार रेखा (Regressive Baseline): अप्रत्यक्ष कर सीधे तौर पर उपभोग पर लागू होते हैं, जो गरीबों को असमान रूप से प्रभावित करते हैं। मल्टी-स्लैब संरचनाएं इस प्रतिगामी प्रभाव को कम करने का प्रयास करती हैं।
- आवश्यक बनाम प्रीमियम: मल्टी-स्लैब (0%, 5%, 12%, 18%, 28%) यह सुनिश्चित करते हैं कि आवश्यक वस्तुएं सस्ती बनी रहें, जबकि विलासिता/डेमेरिट वस्तुएं (जैसे प्रीमियम उड़ानें) समानता सुनिश्चित करने के लिए उच्च दरों का सामना करती हैं।
- इनवर्टेड ड्यूटी से बचाव: भिन्न दरों के कारण इनवर्टेड ड्यूटी स्ट्रक्चर (अंतिम उत्पाद की तुलना में इनपुट पर लगने वाले कर का अधिक होना) से बचने के लिए परिषद द्वारा निरंतर युक्तिकरण की आवश्यकता होती है।
अंतर-विषय पैटर्न
राजकोषीय नीति एक जलवायु उपकरण के रूप में
सोलर पार्ट्स पर GST को घटाकर 5% करना सीधे तौर पर लेवललाइज्ड कॉस्ट ऑफ एनर्जी (LCOE) को कम करता है, जो 2030 तक 500 GW गैर-जीवाश्म क्षमता के भारत के पंचामृत लक्ष्य को समर्थन देने के लिए राजकोषीय नीति का उपयोग करता है।
विपरीत शुल्क संरचना और PLI तालमेल
मध्यवर्ती वस्तुओं पर बार-बार होने वाले दरों में बदलाव का उद्देश्य इनवर्टेड ड्यूटी स्ट्रक्चर (inverted duty structures) को ठीक करना है, जो घरेलू विनिर्माण प्रतिस्पर्धात्मकता को बढ़ाने के लिए प्रोडक्शन लिंक्ड इंसेंटिव (PLI) योजनाओं के पूरक के रूप में कार्य करते हैं।

2026 में GST परिषद के अनुच्छेद 279A की वोटिंग गतिशीलता (voting dynamics) और 'इनवर्टेड ड्यूटी स्ट्रक्चर' (inverted duty structure) को मिलाकर एक बहु-कथनीय प्रश्न (multi-statement question) की अपेक्षा करें।
संबद्ध PYQ · 5
संबद्ध PYQ · 5
- 2017PrelimsGS1
What is/are the most likely advantages of implementing 'Goods and Services Tax (GST)'? 1. It will replace multiple taxes collected by multiple authorities and will thus create a single market in India. 2. It will drastically reduce the 'Current Account Deficit' of India and will enable it to increase its foreign exchange reserves. 3. It will enormously increase the growth and size of economy of India and will enable it to overtake China in the near future. Select the correct answer using the code given below:
- 2019MainsGS3
Enumerate the indirect taxes which have been subsumed in the Goods and Services Tax (GST) in India. Also, comment on the revenue implications of the GST introduced in India since July 2017.
- 2020MainsGS3
Explain the rationale behind the Goods and Services Tax (Compensation to States) Act of 2017. How has COVID-19 impacted the GST compensation fund and created new federal tensions?
- 2015MainsGS2
The concept of cooperative federalism has been increasingly emphasized in recent years. Highlight the drawbacks in the existing structure and the extent to which cooperative federalism would answer the shortcomings.
- 2025MainsGS2
Examine the evolving pattern of Centre-State financial relations in the context of planned development in India. How far have the recent reforms impacted the fiscal federalism in India?
