बड़ी टेक कंपनियों पर डिजिटल लेवी लगाने के लिए ऑस्ट्रेलिया का ड्राफ्ट कानून
स्रोत:द हिंदू ↗
क्यों मायने रखता है
यह Big Tech के एकाधिकार को रोकने और पारंपरिक पत्रकारिता की रक्षा करने के लिए एक प्रमुख वैश्विक विनियामक ढांचे को प्रदर्शित करता है। UPSC अभ्यर्थियों के लिए, यह GS-2 (सरकारी नीतियां, मीडिया विनियमन) और GS-3 (डिजिटल अर्थव्यवस्था, इक्वलाइजेशन लेवी, कॉर्पोरेट प्रभुत्व) के लिए एक उत्कृष्ट केस स्टडी के रूप में कार्य करता है, जो विशेष रूप से तब प्रासंगिक है जब भारत अपने स्वयं के डिजिटल प्रतिस्पर्धा और मीडिया बार्गेनिंग कानूनों पर चर्चा कर रहा है।
सारांश
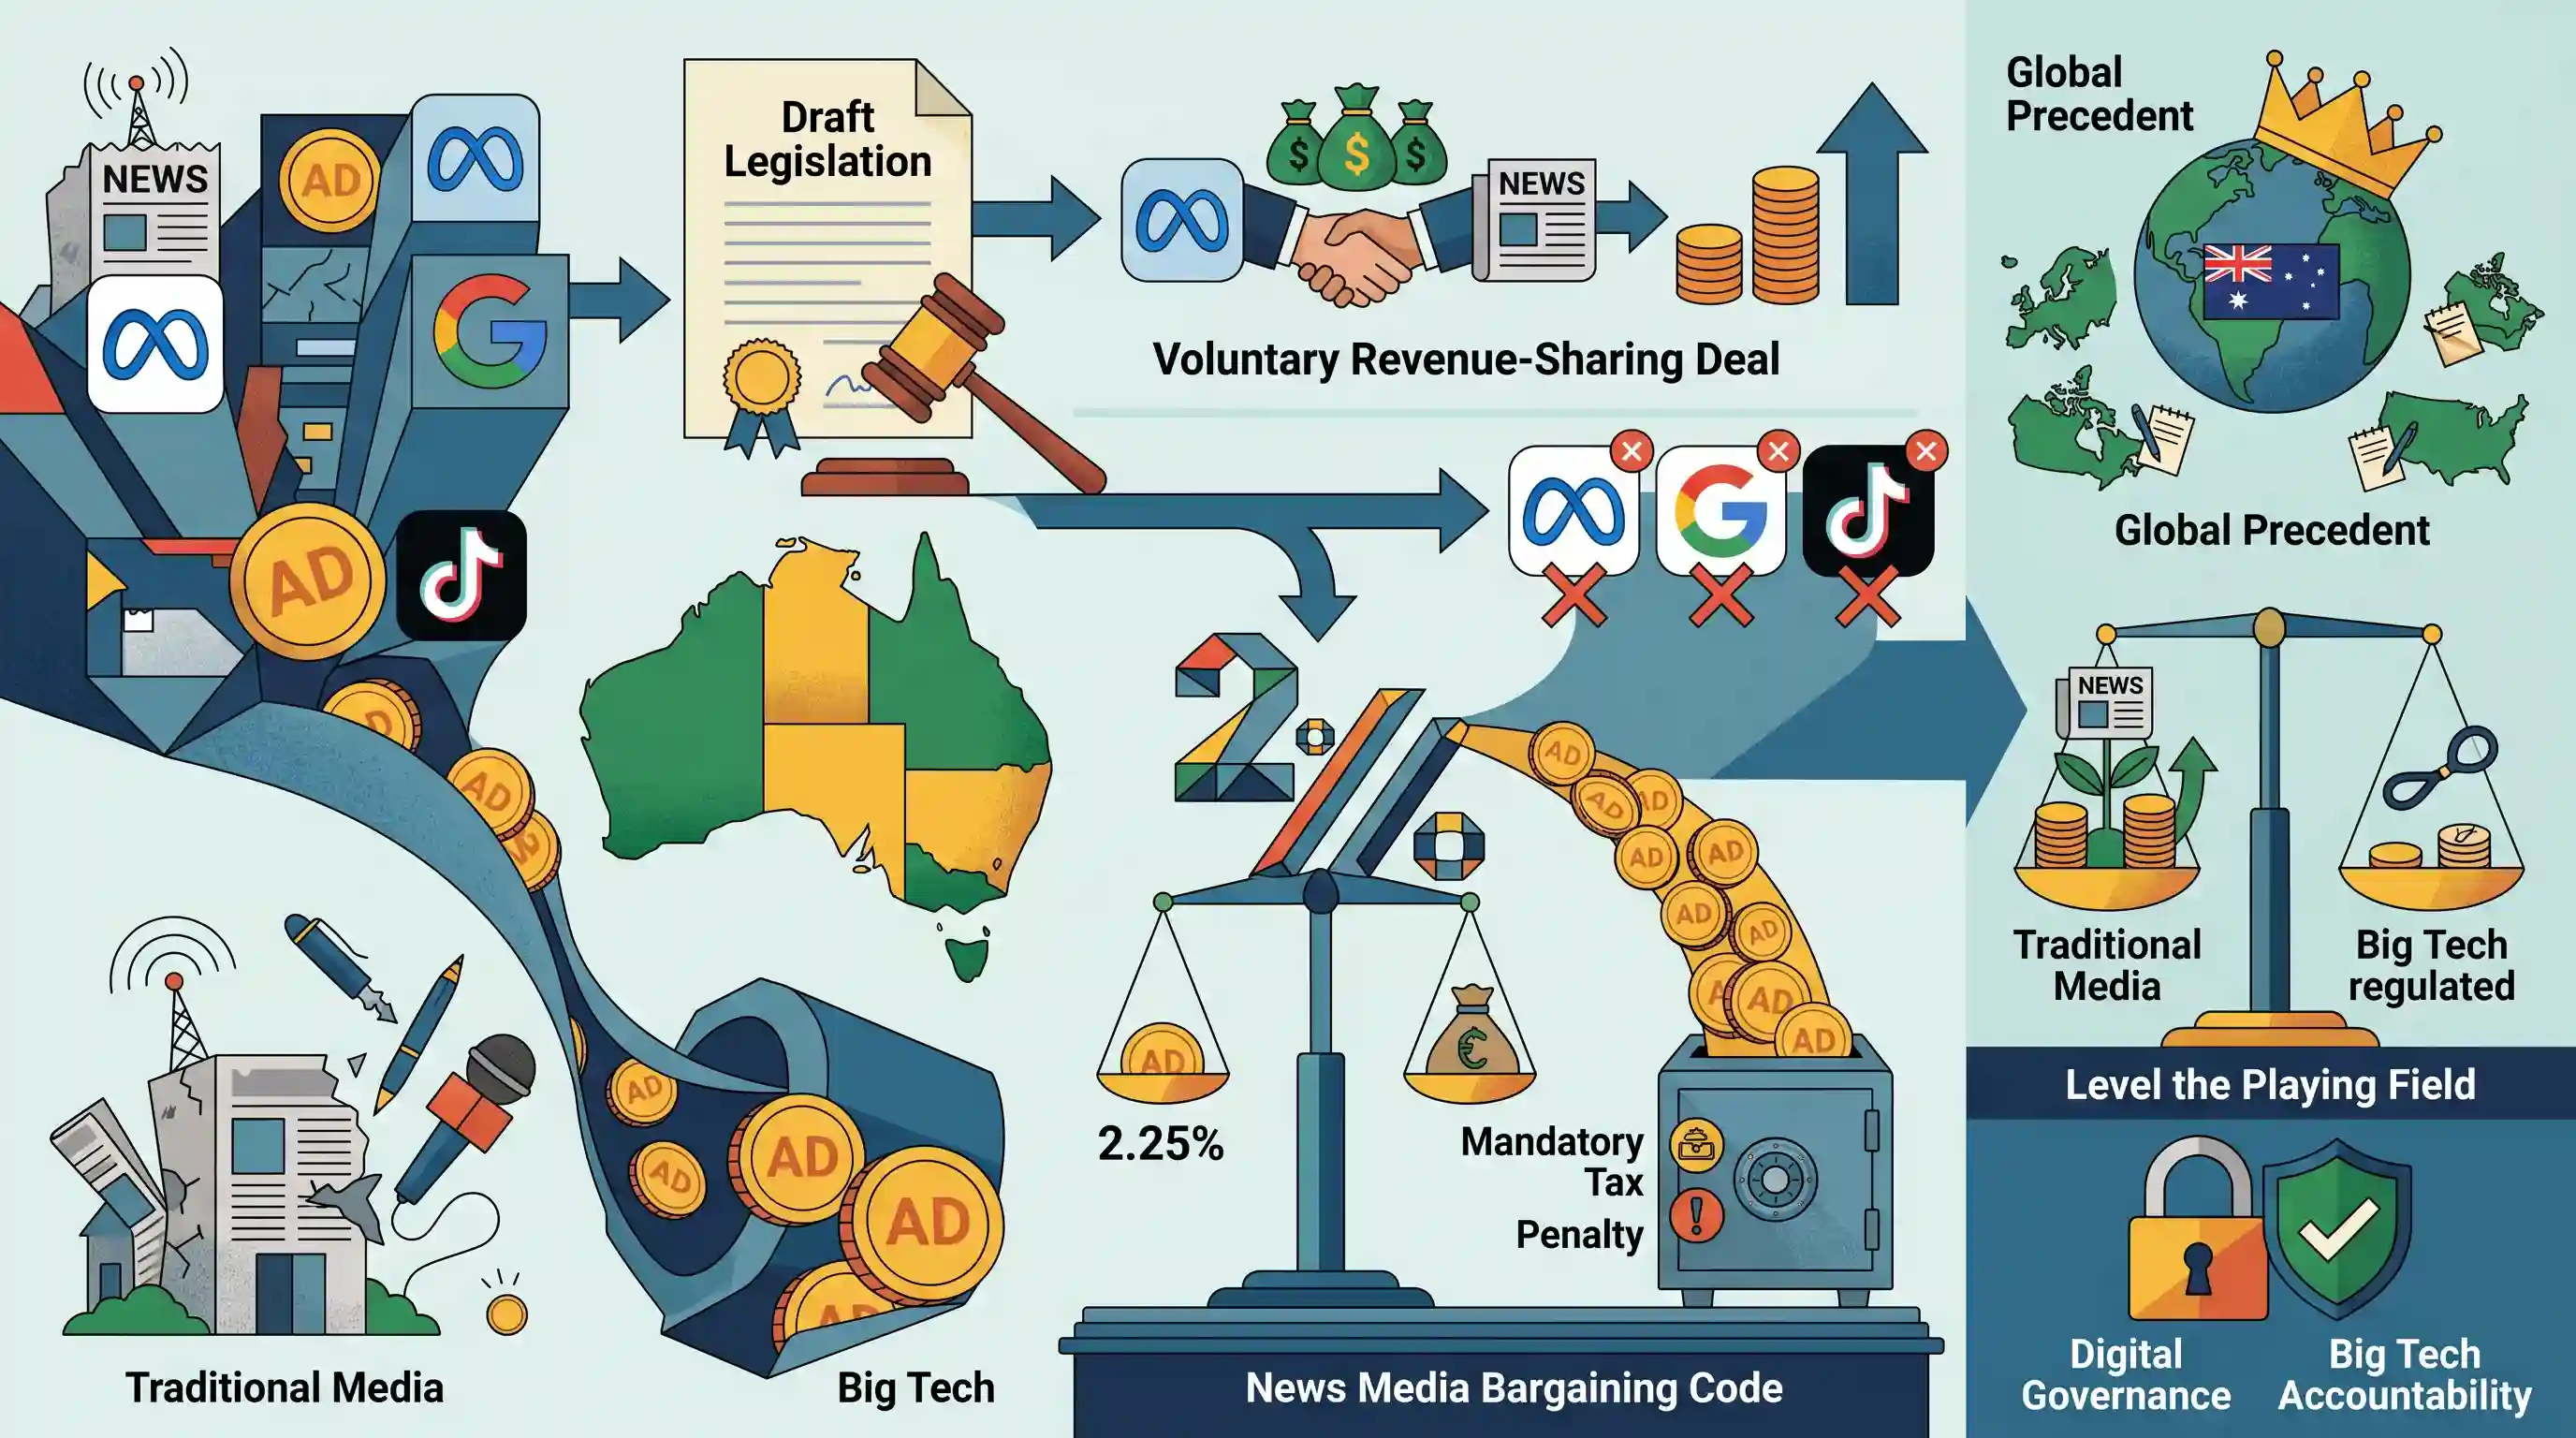
ऑस्ट्रेलिया एक मसौदा कानून पेश कर रहा है जो प्रमुख तकनीकी प्लेटफार्मों, विशेष रूप से Meta, Google और TikTok को उनकी सामग्री के लिए घरेलू समाचार प्रकाशकों को मुआवजा देने के लिए बाध्य करेगा। नियामक तंत्र यह अनिवार्य करता है कि यदि ये दिग्गज तकनीकी कंपनियां मीडिया संस्थानों के साथ स्वैच्छिक राजस्व-साझाकरण समझौते करने में विफल रहती हैं, तो उन पर उनके ऑस्ट्रेलियाई राजस्व पर 2.25% का अनिवार्य कर लगाया जाएगा। देश के 'news media bargaining code' पर आधारित, इस नीति का उद्देश्य संघर्षरत पारंपरिक मीडिया और ऑनलाइन विज्ञापन राजस्व पर एकाधिकार रखने वाले प्रभुत्वशाली डिजिटल प्लेटफार्मों के बीच समान अवसर सुनिश्चित करना है। यह डिजिटल गवर्नेंस और Big Tech की जवाबदेही के मामले में एक महत्वपूर्ण वैश्विक मिसाल है।
मुख्य बिंदु
- ऑस्ट्रेलिया ने मसौदा कानून पेश किया है जिसमें मेटा, गूगल और टिकटॉक जैसी दिग्गज टेक कंपनियों को स्थानीय समाचार प्रकाशकों को मुआवजा देने के लिए स्वेच्छा से समझौते करने की आवश्यकता होगी।
- यदि कंपनियाँ ये सौदे करने से इनकार करती हैं, तो उन्हें अपने ऑस्ट्रेलियाई राजस्व के 2.25% के बराबर अनिवार्य डिजिटल लेवी का सामना करना होगा।
- प्रस्तावित कानून ऑस्ट्रेलिया के 'न्यूज मीडिया बारगेनिंग कोड' के तहत दायित्वों को लागू करता है और टेक कंपनियों को अपने प्लेटफॉर्म से समाचार सामग्री को केवल हटाने से रोकने का प्रयास करता है।
- यह कदम पारंपरिक मीडिया राजस्व में गिरावट को संबोधित करता है, क्योंकि टेक प्लेटफॉर्म विज्ञापन राजस्व पर कब्जा कर रहे हैं, जबकि वे यूजर एंगेजमेंट आकर्षित करने के लिए समाचारों पर काफी हद तक निर्भर हैं।
महत्वपूर्ण शब्द
न्यूज़ मीडिया बारगेनिंग कोड (NMBC)

2021 का एक ऑस्ट्रेलियाई कानून जो यह अनिवार्य बनाता है कि टेक दिग्गज (tech giants) अपने प्लेटफॉर्म पर साझा की गई सामग्री के लिए स्थानीय समाचार प्रकाशकों को भुगतान करें, ताकि सौदेबाजी की शक्ति के असंतुलन (bargaining power imbalances) को दूर किया जा सके।
UPSC context
GS पेपर II और III: डिजिटल गवर्नेंस, मीडिया रेगुलेशन और बिग टेक द्वारा बाजार प्रभुत्व को संबोधित करने के लिए महत्वपूर्ण।
समाचार सौदेबाजी प्रोत्साहन (NBI)
ऑस्ट्रेलिया का 2026 के लिए प्रस्तावित एक तंत्र, जो उन टेक दिग्गजों पर 2.25% राजस्व कर लगाने का प्रावधान करता है जो स्वैच्छिक समाचार-भुगतान समझौते करने से इनकार करते हैं।
UPSC context
GS पेपर III: डिजिटल कराधान और प्रौद्योगिकी बाजारों में सरकारी हस्तक्षेप से संबंधित।
डिजिटल सेवा कर (DST)
बहुराष्ट्रीय डिजिटल कंपनियों के स्थानीय राजस्व को लक्षित करने वाला एक कर, जिसे यह सुनिश्चित करने के लिए डिज़ाइन किया गया है कि वे उसी स्थान पर कर का भुगतान करें जहाँ वे लाभ अर्जित करते हैं।
UPSC context
GS पेपर III: आर्थिक विकास और अंतर्राष्ट्रीय कराधान एवं संप्रभु अधिकारों से संबंधित मुद्दे।
बिग टेक की जवाबदेही
ऐसे उपाय जो यह सुनिश्चित करते हैं कि बड़ी प्रौद्योगिकी कंपनियाँ अपने बाजार प्रभाव, डेटा उपयोग और पारंपरिक उद्योगों पर पड़ने वाले प्रभाव के लिए पारदर्शी और कानूनी रूप से उत्तरदायी बनी रहें।
UPSC context
जीएस पेपर II: शासन, पारदर्शिता और प्रभावशाली वैश्विक संस्थाओं को विनियमित करने में राज्य की भूमिका।
राजस्व साझाकरण समझौते
ऐसे वाणिज्यिक अनुबंध जिनमें डिजिटल प्लेटफॉर्म मीडिया कंपनियों को उनकी सामग्री का उपयोग करने के बदले भुगतान करते हैं, जो अक्सर पत्रकारिता को बनाए रखने के लिए सरकारी नियमों द्वारा प्रोत्साहित होते हैं।
UPSC context
GS पेपर III: डिजिटल अर्थव्यवस्था और पारंपरिक मीडिया क्षेत्रों की संवहनीयता।
निर्दिष्ट प्लेटफॉर्म
विशिष्ट टेक कंपनियाँ (जैसे, Meta, Google) जिन्हें नियामकों द्वारा आधिकारिक रूप से पर्याप्त बाज़ार शक्ति (substantial market power) रखने वाली कंपनियों के रूप में पहचाना गया है, जिससे उनके लिए विशिष्ट कोड्स (specialized codes) का अनिवार्य अनुपालन आवश्यक हो जाता है।
UPSC context
जीएस पेपर III: डिजिटल युग में प्रतिस्पर्धा कानून और एकाधिकार का विनियमन।
प्रारंभिक ट्रैप
भारत का इक्वलाइजेशन लेवी (Equalisation Levy) आयकर अधिनियम, 1961 के तहत प्रशासित एक प्रत्यक्ष कर है, जिसका उद्देश्य दिग्गज तकनीकी कंपनियों को मुनाफे को स्थानांतरित करने से रोकना है।
यह एक क्लासिक ट्रैप है। Equalisation Levy को Finance Act 2016 के माध्यम से एक अलग प्रत्यक्ष कर के रूप में पेश किया गया था, जिसे जानबूझकर Income Tax Act से बाहर रखा गया था ताकि कर संधियों (tax treaties) को बायपास किया जा सके।
संबंधित अवधारणाएँ
डिजिटल लेनदेन पर भारत की इक्वलाइजेशन लेवी (Equalisation Levy) क्या है?
- उत्पत्ति और उद्देश्य: 2016 में B2B डिजिटल विज्ञापन सेवाओं पर 6% की दर से पेश किया गया ताकि उन विदेशी डिजिटल कंपनियों पर कर लगाया जा सके जो बिना किसी भौतिक स्थायी प्रतिष्ठान (physical permanent establishment) के भारतीय उपयोगकर्ताओं से राजस्व अर्जित कर रही हैं।
- 2020 विस्तार: 2020 में इसका विस्तार कर इसमें भारतीयों को वस्तुओं और सेवाओं की ऑनलाइन बिक्री करने वाले गैर-निवासी ई-कॉमर्स ऑपरेटरों पर 2% लेवी को शामिल किया गया।
- विधिक प्रकृति: यह एक प्रत्यक्ष कर है लेकिन इसे आयकर अधिनियम के बजाय वित्त अधिनियम के माध्यम से लगाया जाता है, जिससे यह दोहरा कराधान परिहार समझौतों (DTAAs) को बायपास करने में सक्षम होता है।
OECD BEPS डिजिटल कराधान ढांचे के दो स्तंभ क्या हैं?
- पिलर वन: कराधान अधिकारों को बाज़ार अधिकार क्षेत्रों (market jurisdictions) में पुनर्वितरित करता है, जिससे यह सुनिश्चित होता है कि बहुराष्ट्रीय उद्यम वहीं करों का भुगतान करें जहाँ वे उपयोगकर्ता राजस्व उत्पन्न करते हैं। यह पारंपरिक 'भौतिक उपस्थिति' (physical presence) की अनिवार्यता को दरकिनार करता है।
- पिलर टू: तकनीकी मुख्यालयों को आकर्षित करने के लिए देशों द्वारा टैक्स दरों में भारी कटौती के माध्यम से होने वाली 'रेस टू द बॉटम' (race to the bottom) को रोकने के लिए 15% की वैश्विक न्यूनतम कॉर्पोरेट कर (GMCT) दर पेश करता है।
अंतर-विषय पैटर्न
प्रतिस्पर्धा कानून + डिजिटल गेटकीपर्स
GS-2 सांविधिक निकायों से संबंधित। CCI स्थानीय प्रकाशकों से अनुचित विज्ञापन राजस्व हिस्सेदारी वसूलने के लिए टेक एकाधिकारों (tech monopolies) को दंडित करने हेतु प्रतिस्पर्धा अधिनियम की धारा 4 का उपयोग करता है।
मीडिया सस्टेनेबिलिटी + आंतरिक सुरक्षा
बिग टेक (Big Tech) द्वारा पारंपरिक मीडिया के वित्तीय संसाधनों में कटौती तथ्य-आधारित पत्रकारिता को कमजोर करती है। यह सोशल नेटवर्क पर असत्यापित फर्जी खबरों (fake news) को बढ़ावा देता है, जिससे आंतरिक सुरक्षा और कट्टरपंथ (radicalization) की सीधी चुनौतियां उत्पन्न होती हैं (GS-3)।

OECD पिलर 1/2, इक्वलाइजेशन लेवी और टेक एंटीट्रस्ट रेगुलेशन के 2026 में एक बहु-कथनीय (multi-statement) Prelims प्रश्न के रूप में सम्मिलित होने की संभावना है।
संबद्ध PYQ · 5
संबद्ध PYQ · 5
- 2018PrelimsGS1
With reference to India's decision to levy an equalization tax of 6% on online advertisement services offered by non-resident entities, which of the following statements is/are correct? 1. It is introduced as a part of the Income Tax Act. 2. Non-resident entities that offer advertisement services in India can claim a tax credit in their home country under the "Double Taxation Avoidance Agreements". Select the correct answer using the code given below:
- 2016PrelimsGS1
The term 'Base Erosion and Profit Shifting' is sometimes seen in the news in the context of
- 2025MainsGS2
The National Commission for Protection of Child Rights has to address the challenges faced by children in the digital era. Examine the existing policies and suggest measures the Commission can initiate to tackle the issue.
- 2023MainsGS2
Discuss the role of the Competition Commission of India in containing the abuse of dominant position by the Multi-National Corporations in India. Refer to the recent decisions.
- 2024MainsGS3
Social media and encrypting messaging services pose a serious security challenge. What measures have been adopted at various levels to address the security implications of social media? Also suggest any other remedies to address the problem.
