RBI एटीएम लेनदेन शुल्क संशोधन और बैंकिंग लागत का प्रभाव
स्रोत:इंडियन एक्सप्रेस ↗
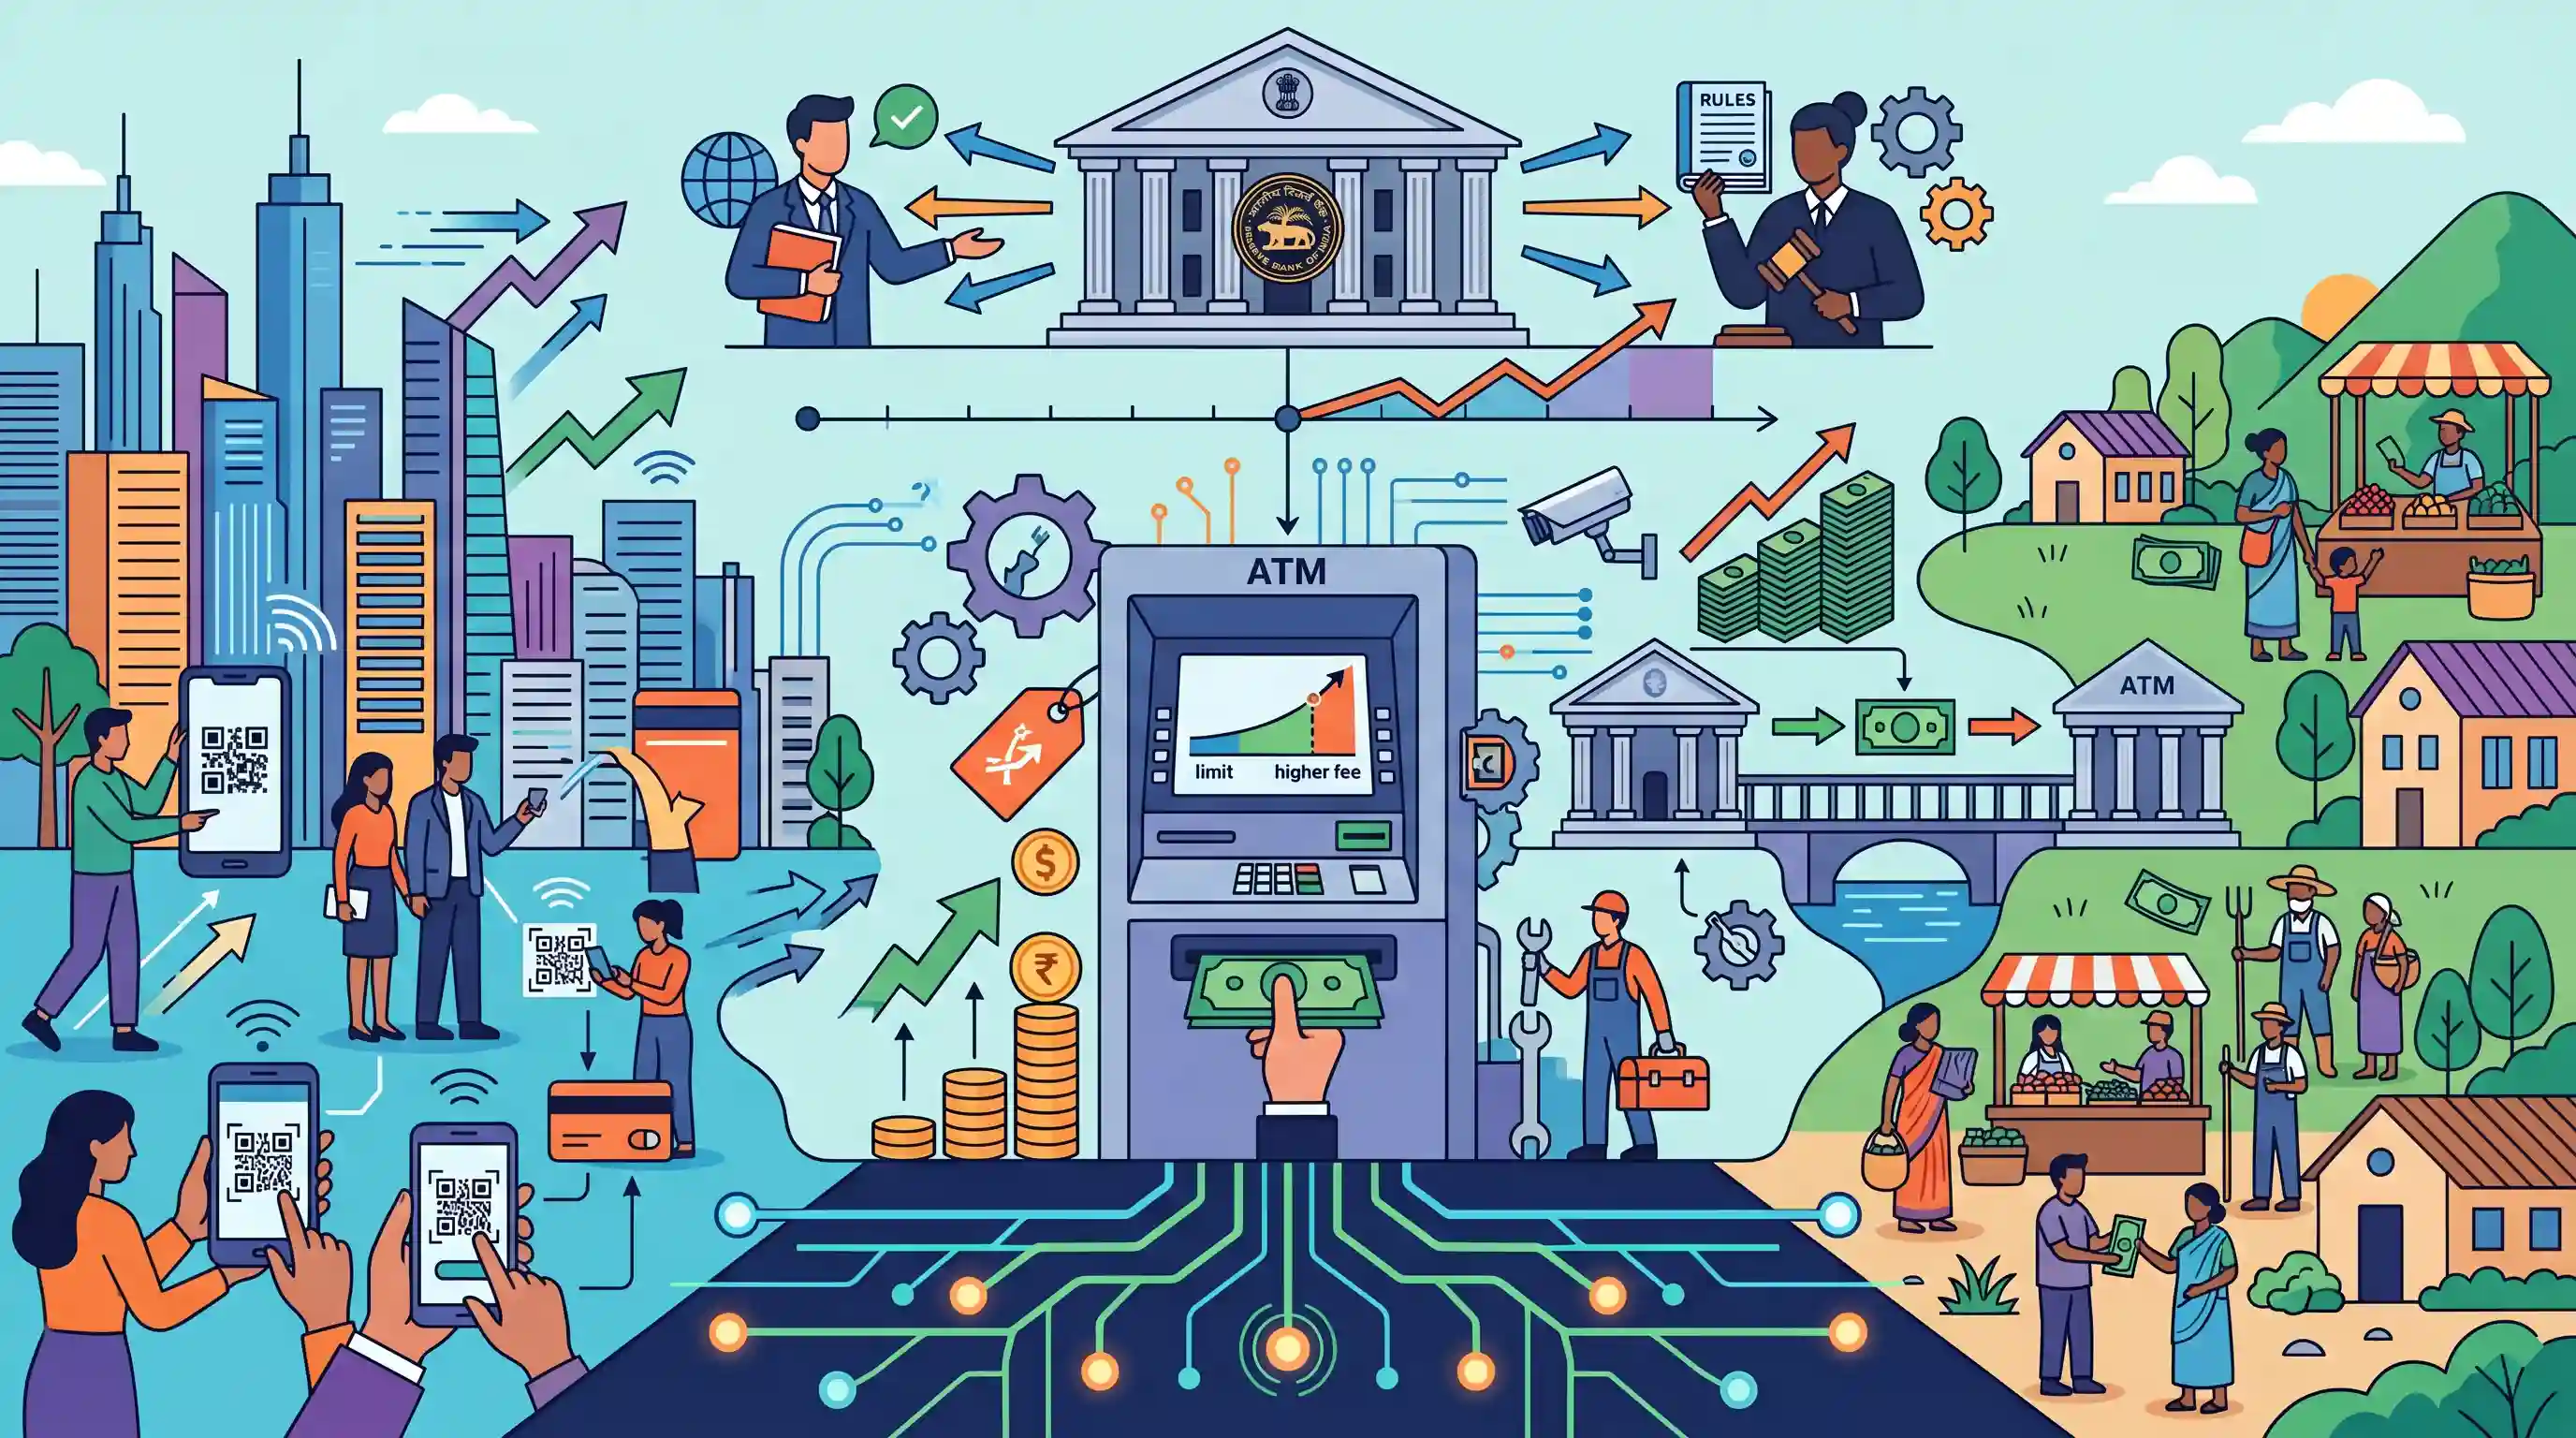
क्यों मायने रखता है
ATM इंटरचेंज शुल्क और ग्राहक शुल्कों को समझना यह दर्शाता है कि कैसे RBI उपभोक्ता संरक्षण (मुफ्त लेनदेन के अनिवार्य नियमों के माध्यम से) और बैंकों की व्यावसायिक व्यवहार्यता के बीच संतुलन बनाता है। यह UPI जैसे डिजिटल सार्वजनिक बुनियादी ढांचे के साथ-साथ नकदी आधारित अर्थव्यवस्था को बनाए रखने की बुनियादी ढांचागत चुनौतियों को भी रेखांकित करता है।
सारांश
1 मई से, बैंक अपनी मासिक मुफ्त सीमा से अधिक लेनदेन करने वाले ग्राहकों के लिए संशोधित ATM ट्रांजैक्शन शुल्क लागू कर रहे हैं। यह बढ़ोतरी, जिसमें प्रति ट्रांजैक्शन 21 रुपये तक के शुल्क की अनुमति दी गई है, RBI के उन दिशा-निर्देशों पर आधारित है जिन्हें बैंकों और ATM ऑपरेटरों द्वारा वहन की जाने वाली बढ़ती परिचालन, रखरखाव और सुरक्षा अनुपालन लागतों की भरपाई के लिए तैयार किया गया है। इसके अतिरिक्त, इंटरचेंज शुल्क (interchange fees) में वृद्धि का उद्देश्य ATM की तैनाती को वित्तीय रूप से व्यवहार्य बनाए रखना है। हालांकि डिजिटल ट्रांजैक्शन में तेजी आ रही है, फिर भी नकदी की उपलब्धता सुनिश्चित करने और वित्तीय समावेशन को बढ़ावा देने के लिए, विशेष रूप से प्रमुख शहरी केंद्रों के बाहर, एक मजबूत और सुव्यवस्थित ATM नेटवर्क बनाए रखना आवश्यक माना जाता है।
मुख्य बिंदु
- बैंकों ने ATM ट्रांजैक्शन शुल्क में संशोधन किया है, जिसका भार उन ग्राहकों पर डाला जा रहा है जो मुफ्त लेनदेन की मासिक सीमा (आमतौर पर अपने बैंक के ATM पर 5, और शहर की श्रेणी के आधार पर अन्य बैंकों के ATM पर 3 से 5) को पार करते हैं।
- मुफ्त सीमा के बाद गैर-वित्तीय और वित्तीय लेनदेन पर ग्राहक शुल्क की संशोधित ऊपरी सीमा लगभग 21 रुपये प्रति लेनदेन और लागू कर निर्धारित की गई है।
- शुल्क में यह वृद्धि ATM की तैनाती, रखरखाव और नकद प्रबंधन, cassette swaps तथा बेहतर भौतिक सुरक्षा से संबंधित RBI के कड़े अधिदेशों के अनुपालन की बढ़ती लागतों के कारण हुई है।
- RBI ने इससे पहले ATM नेटवर्क के संचालन की व्यवहार्यता सुनिश्चित करने के लिए ATM ऑपरेटरों को इंटरचेंज शुल्क (कार्ड जारी करने वाले बैंक द्वारा ATM-एक्वायरिंग बैंक को दिया जाने वाला शुल्क) बढ़ाने की अनुमति दी थी।
- डिजिटल भुगतान (UPI) में भारी उछाल के बावजूद, वित्तीय समावेशन और ग्रामीण एवं अर्ध-शहरी क्षेत्रों में नकदी की तरलता (cash liquidity) सुनिश्चित करने के लिए व्यापक ATM बुनियादी ढांचे को बनाए रखना अत्यंत महत्वपूर्ण बना हुआ है।
महत्वपूर्ण शब्द
भारतीय रिज़र्व बैंक (RBI)

भारत का केंद्रीय बैंक और बैंकिंग प्रणाली तथा भुगतान अवसंरचना (payment infrastructure) के लिए नियामक निकाय। यह उपभोक्ताओं के हितों की रक्षा के लिए लेनदेन की सीमाओं और शुल्कों पर दिशानिर्देश जारी करता है।
UPSC context
GS पेपर III (अर्थव्यवस्था); बैंकिंग, मौद्रिक नीति और डिजिटल भुगतान प्रणालियों के लिए मुख्य नियामक।
भारतीय राष्ट्रीय भुगतान निगम (NPCI)
भारत में खुदरा भुगतान और निपटान प्रणालियों के संचालन के लिए एक अंब्रेला संगठन, जिसे RBI और इंडियन बैंक्स एसोसिएशन (IBA) द्वारा स्थापित किया गया है।
UPSC context
GS पेपर III (अर्थव्यवस्था); UPI, Rupay और डिजिटल इंफ्रास्ट्रक्चर को समझने के लिए महत्वपूर्ण।
नेशनल फाइनेंशियल स्विच (NFS)
भारत में साझा ऑटोमेटेड टेलर मशीनों (ATMs) का सबसे बड़ा नेटवर्क, जिसका प्रबंधन NPCI द्वारा किया जाता है और जो विभिन्न बैंकों के बीच इंटरबैंक लेनदेन की सुविधा प्रदान करता है।
UPSC context
GS पेपर III (अर्थव्यवस्था); भुगतान इंटरऑपरेबिलिटी और बैंकिंग टेक्नोलॉजी के ज्ञान का परीक्षण करता है।
इंटरचेंज शुल्क
ट्रांजेक्शन को प्रोसेस करने के लिए ग्राहक के बैंक (issuing bank) द्वारा उस बैंक (acquiring bank) को दिया जाने वाला शुल्क जिसके पास ATM का स्वामित्व है।
UPSC context
GS पेपर III (अर्थव्यवस्था); बैंकिंग परिचालन और भुगतान नेटवर्क के अर्थशास्त्र के लिए प्रासंगिक।
वित्तीय समावेशन
समाज के सभी वर्गों को किफायती लागत पर उपयुक्त वित्तीय उत्पादों और सेवाओं तक पहुँच सुनिश्चित करने की प्रक्रिया।
UPSC context
GS पेपर III (अर्थव्यवस्था/सामाजिक न्याय); मुख्य परीक्षा और निबंध प्रश्नपत्रों के लिए एक प्रमुख विषय।
प्रारंभिक ट्रैप
इंटरचेंज शुल्क वह पेनल्टी चार्ज है जो किसी अन्य बैंक के ATM का उपयोग करने के लिए ग्राहक द्वारा सीधे भुगतान किया जाता है।
इंटरचेंज शुल्क (interchange fee) वास्तव में एक बैंक-टू-बैंक सेटलमेंट है (जो कार्ड जारी करने वाले बैंक द्वारा ATM-एक्वायरिंग बैंक को दिया जाता है), न कि ग्राहक पर लगने वाला कोई प्रत्यक्ष शुल्क।
संबंधित अवधारणाएँ
व्हाइट लेबल और ब्राउन लेबल एटीएम (ATMs) के बीच क्या अंतर है?
- व्हाइट लेबल: पूरी तरह से गैर-बैंकिंग संस्थाओं द्वारा स्वामित्व और संचालित। भुगतान और निपटान प्रणाली अधिनियम (Payment and Settlement Systems Act), 2007 के तहत RBI द्वारा अधिकृत।
- ब्राउन लेबल: हार्डवेयर एक निजी इकाई द्वारा लीज पर लिया जाता है, लेकिन नकदी प्रबंधन और बैंकिंग नेटवर्क कनेक्टिविटी एक प्रायोजक बैंक (sponsor bank) द्वारा प्रदान की जाती है।
- FDI सीमाएं: वित्तीय समावेशन को बढ़ावा देने के लिए व्हाइट लेबल एटीएम (White Label ATMs) के संचालन हेतु ऑटोमैटिक रूट के तहत 100% प्रत्यक्ष विदेशी निवेश (FDI) की अनुमति है।
बैंकिंग में नेशनल फाइनेंशियल स्विच (NFS) क्या भूमिका निभाता है?
- ऑपरेटर: इंस्टीट्यूट फॉर डेवलपमेंट एंड रिसर्च इन बैंकिंग टेक्नोलॉजी (IDRBT) से कार्यभार संभालने के बाद भारतीय राष्ट्रीय भुगतान निगम (NPCI) द्वारा प्रबंधित।
- इंटरऑपरेबिलिटी: यह भारत का साझा ATMs का सबसे बड़ा नेटवर्क है, जो इंटरऑपरेबिलिटी की सुविधा प्रदान करता है ताकि ग्राहक किसी भी बैंक के ATM से नकद निकाल सकें या बैलेंस चेक कर सकें।
अंतर-विषय पैटर्न
UPI के बढ़ते प्रसार के बीच नकद पर निर्भरता
UPI ट्रांजैक्शन की मात्रा में अत्यधिक वृद्धि के बावजूद, RBI एटीएम रखरखाव के सख्त नियम लागू करता है। ग्रामीण वित्तीय समावेशन के लिए भौतिक नकदी बुनियादी ढांचा अनिवार्य बना हुआ है और यह बैंकिंग सेवाओं से वंचित क्षेत्रों में एक संरचनात्मक तरलता बफर (structural liquidity buffer) के रूप में कार्य करता है।
खुदरा भुगतान में NPCI का अम्ब्रेला प्रभुत्व
NPCI न केवल UPI और RuPay जैसे डिजिटल इन्फ्रास्ट्रक्चर का संचालन करता है; बल्कि यह नेशनल फाइनेंशियल स्विच के माध्यम से फिजिकल ATM इंटरऑपरेबिलिटी का भी प्रबंधन करता है, जिससे भारतीय भुगतान प्रणालियों में संकेंद्रण जोखिम (concentration risk) पर नियामक बहस शुरू हो गई है।

व्हाइट/ब्राउन लेबल एटीएम (White/Brown Label ATMs), इंटरचेंज शुल्क और NPCI के नेशनल फाइनेंशियल स्विच (National Financial Switch) की तुलना करने वाले एक बहु-कथनीय (multi-statement) प्रीलिम्स प्रश्न की अपेक्षा करें।
संबद्ध PYQ · 3
संबद्ध PYQ · 3
- 2018PrelimsGS1
Which one of the following links all the ATMs in India?
- 2023MainsGS3
What is the status of digitalization in the Indian economy? Examine the problems faced in this regard and suggest improvements.
- 2022MainsGS3
Is inclusive growth possible under market economy ? State the significance of financial inclusion in achieving economic growth in India.
