भारत में जलवायु जोखिम बीमा मूल्य निर्धारण और आपदा संवेदनशीलता
स्रोत:द हिंदू ↗
क्यों मायने रखता है
जलवायु अस्थिरता बढ़ने के साथ, भारत में प्राकृतिक आपदाओं से होने वाला आर्थिक नुकसान बढ़ रहा है। GS3 के तहत सतत विकास और आपदा के प्रति लचीलेपन के लिए यह समझना अत्यंत आवश्यक है कि जोखिम-दर्पण मूल्य निर्धारण (risk-reflective pricing) और कमज़ोर आबादी के लिए वित्तीय सुरक्षा के बीच संतुलन कैसे बनाया जाए।
सारांश
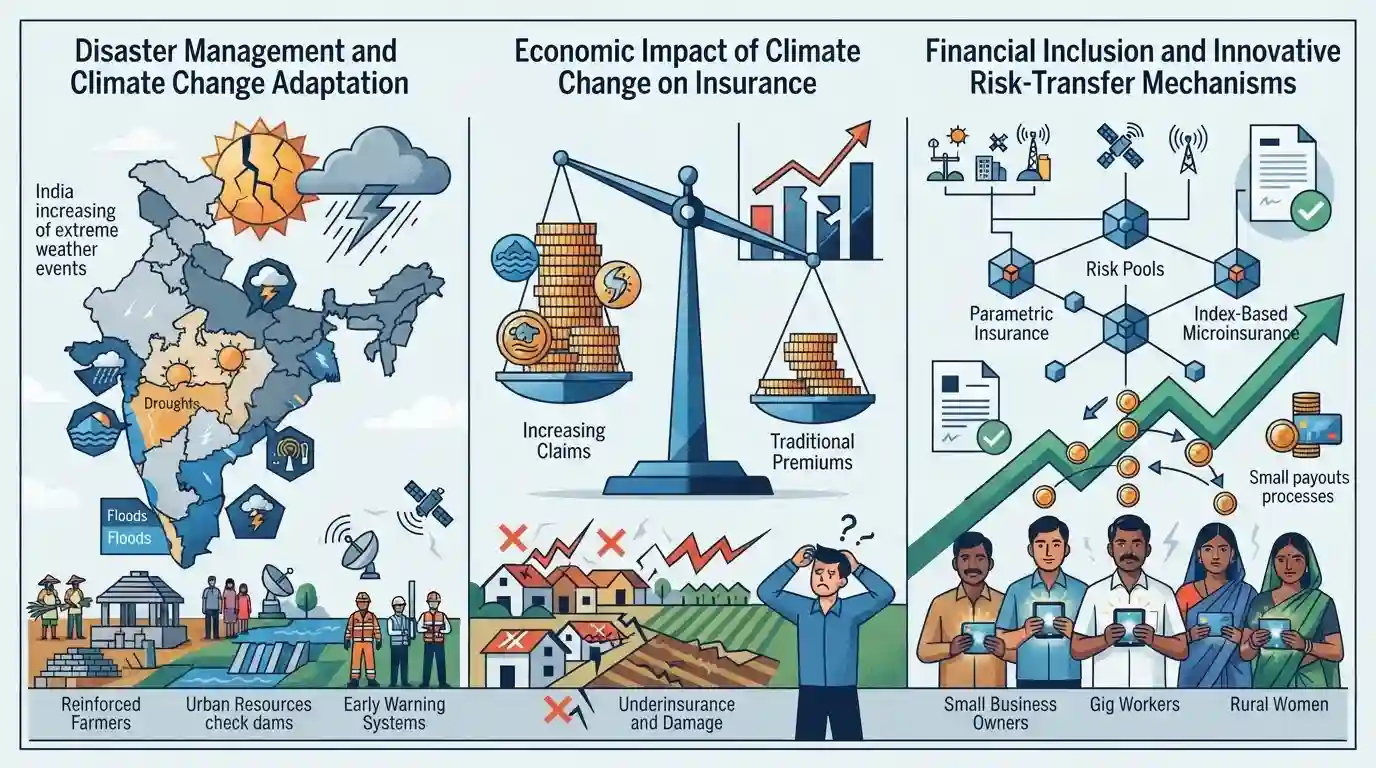
लेख भारत में जलवायु-प्रेरित आपदाओं की भविष्यवाणी करने और उनका बीमा करने की बढ़ती चुनौती को उजागर करता है। जैसे-जैसे चरम मौसम की घटनाएं अधिक बार और गंभीर होती जा रही हैं, पारंपरिक बीमा मॉडल संघर्ष कर रहे हैं, जिससे ऊंची कीमतें और सुरक्षा अंतराल (प्रोटेक्शन गैप) पैदा हो रहे हैं। यह लेख भारत के लिए जलवायु जोखिमों का सटीक मूल्य निर्धारण करने की तत्काल आवश्यकता पर जोर देता है, साथ ही यह सुनिश्चित करता है कि संवेदनशील और हाशिए की आबादी बिना सुरक्षा के न छूटे, और इसके लिए अभिनव (इनोवेटिव) जोखिम-हस्तांतरण तंत्र तथा सक्रिय नीतिगत हस्तक्षेपों का आह्वान करता है।
मुख्य बिंदु
- जलवायु परिवर्तन भारत में प्राकृतिक आपदाओं की आवृत्ति और अप्रत्याशितता को बढ़ा रहा है, जिससे गंभीर वित्तीय और आर्थिक जोखिम पैदा हो रहे हैं।
- भारत में जलवायु आपदाओं के खिलाफ बीमा कवरेज (पेनेट्रेशन) कम बना हुआ है, जिससे असुरक्षित आबादी बिना सुरक्षा के रह जाती है।
- जलवायु जोखिमों का सही आकलन वित्तीय स्थिरता के लिए आवश्यक है, लेकिन गरीबों की सुरक्षा के लिए इसे समावेशी कवरेज और सुरक्षा तंत्र (सेफ्टी नेट्स) के साथ संतुलित किया जाना चाहिए।
- आपदा लचीलेपन और जलवायु अनुकूलन को बढ़ाने के लिए नवीन वित्तीय तंत्रों, सार्वजनिक-निजी भागीदारी (PPPs) और पैरामीट्रिक बीमा की आवश्यकता है।
महत्वपूर्ण शब्द
बीमा नियामक और विकास प्राधिकरण (IRDAI)

भारत में पॉलिसीधारकों के हितों की रक्षा करने और बीमा उद्योग के व्यवस्थित विकास को विनियमित, बढ़ावा देने और सुनिश्चित करने के लिए स्थापित एक सांविधिक नियामक निकाय।
UPSC context
जीएस पेपर III (अर्थव्यवस्था / वित्तीय समावेशन / आपदा प्रबंधन) के लिए महत्वपूर्ण; बीमा में जलवायु और आपदा जोखिमों के प्रबंधन के लिए विनियामक तंत्र का परीक्षण करता है।
संबंधित अवधारणाएँ
भारत में आपदा जोखिम वित्तपोषण और बीमा के लिए प्रमुख तंत्र और संस्थागत ढांचे क्या हैं?
- वैधानिक निधियां: National Disaster Response Fund (NDRF) और State Disaster Response Funds (SDRF) तत्काल राहत कार्यों के लिए वैधानिक राजकोषीय सुरक्षा प्रदान करते हैं।
- पैरामीट्रिक मॉडल: पैरामेट्रिक बीमा आपदा के बाद होने वाले नुकसान के आकलन के बजाय पूर्व-निर्धारित इंडेक्स थ्रेशहोल्ड के आधार पर भुगतान शुरू करता है, जिससे लंबी सत्यापन देरी समाप्त हो जाती है।
- बेसिस रिस्क चैलेंज: बेसिस रिस्क (Basis risk) इंडेक्स-आधारित ट्रिगर घटनाओं और बीमित पक्ष द्वारा उठाए गए वास्तविक स्थानीयकृत वित्तीय या भौतिक नुकसान के बीच के बेमेल को दर्शाता है।
- IRDAI का निर्देश: IRDAI बीमा पेनेट्रेशन मानदंडों को रेगुलेट करता है, जो माइक्रो-इंश्योरेंस सेगमेंट के लिए कंपोजिट लाइसेंस और विशेष जलवायु जोखिम पूलों को बढ़ावा देता है।
अंतर-विषय पैटर्न
कृषि ऋण बनाम जलवायु आपदाएँ
जलवायु के झटके ग्रामीण आय और फसल की पैदावार को तबाह कर देते हैं, जिससे ग्रामीण सहकारी और वाणिज्यिक बैंकों में प्राथमिकता प्राप्त क्षेत्र को ऋण (Priority Sector Lending) देने के लक्ष्यों, संस्थागत कृषि ऋण चुकौती और गैर-निष्पादित परिसंपत्तियों (NPA) के स्तर पर सीधे दबाव पड़ता है।
आपदा प्रबंधन अधिनियम बनाम राजकोषीय जोखिम पूलिंग
NDMA फ्रेमवर्क और स्टेट डिजास्टर मैनेजमेंट अथॉरिटीज को विवेकाधीन पोस्ट-डिजास्टर अनुग्रह (ex gratia) राहत पर निर्भरता कम करने के लिए एक्चुअरल रिस्क प्राइसिंग और पैरामीट्रिक रिस्क पूल को एकीकृत करना चाहिए।

जलवायु जोखिम वित्तपोषण + पैरामेट्रिक बीमा + IRDAI सुधार राजकोषीय लचीलेपन पर एक बहु-कथन प्रारंभिक परीक्षा के प्रश्न में शामिल होंगे।
संबद्ध PYQ · 2
संबद्ध PYQ · 2
- 2024MainsGS3
Flooding in urban areas is an emerging climate-induced disaster. Discuss the causes of this disaster. Mention the features of two such major floods in the last two decades in India. Describe the policies and frameworks in India that aim at tackling such floods.
- 2017MainsGS3
'Climate change' is a global problem. How India will be affected by climate change? How Himalayan and coastal states of India will be affected by climate change?
