जीएसटी व्यवस्था में गिरफ्तारी की शक्तियां और कर प्राधिकरण प्रवर्तन
स्रोत:इंडियन एक्सप्रेस ↗
क्यों मायने रखता है
भारत के जीएसटी ढांचे में राजकोषीय शासन और निवेशक विश्वास के लिए सख्त कर प्रवर्तन तंत्र (जैसे गिरफ्तारी की शक्तियां) और व्यापार करने में सुगमता (ईज ऑफ डूइंग बिजनेस) को बढ़ावा देने के बीच संतुलन को समझना महत्वपूर्ण है।
सारांश
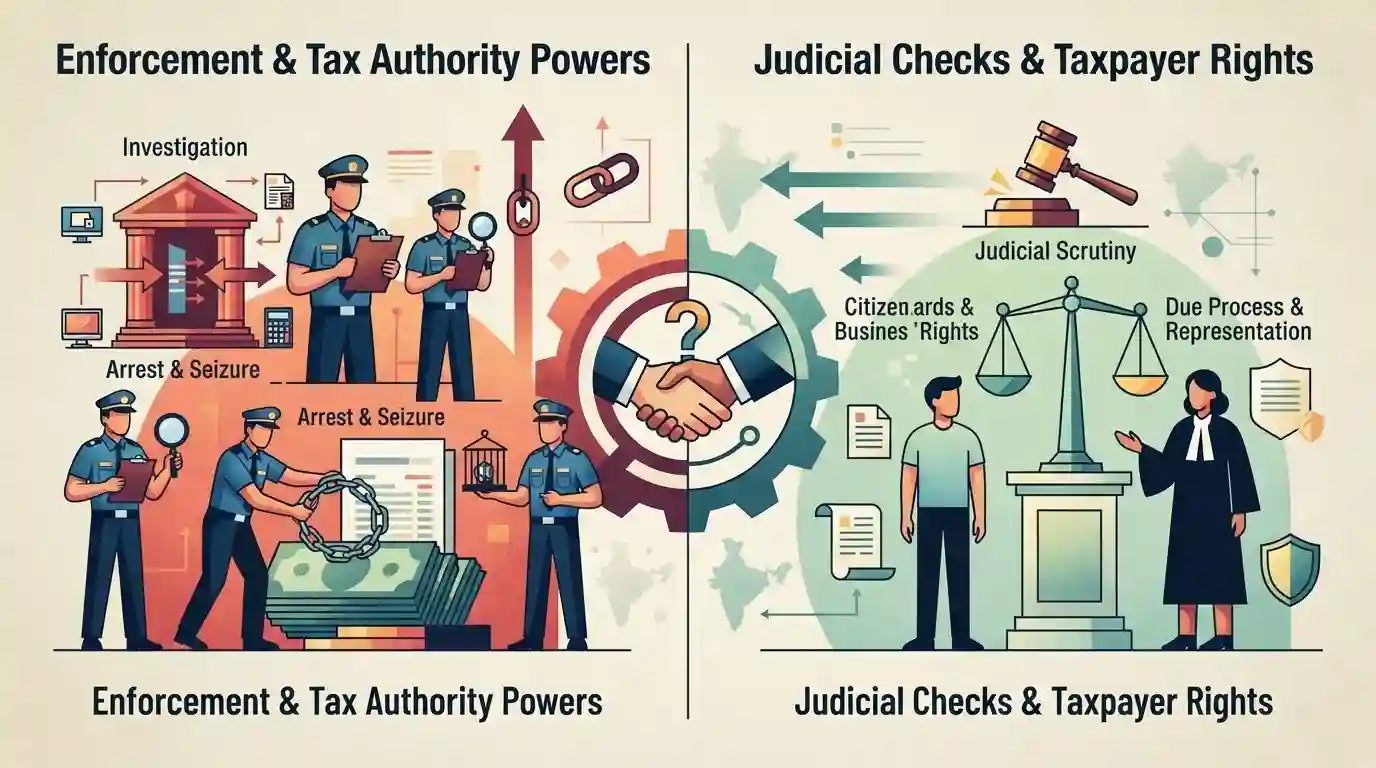
लेख वस्तु एवं सेवा कर (GST) व्यवस्था के तहत कर अधिकारियों द्वारा उपयोग की जाने वाली प्रवर्तन और गिरफ्तारी शक्तियों पर चर्चा करता है। यह कानूनी ढांचे, संभावित अतिरेक बनाम अनुपालन प्रवर्तन के आसपास चल रही बहसों, और कर चोरी पर अंकुश लगाते हुए करदाता के अधिकारों की रक्षा के लिए आवश्यक न्यायिक जांच पर प्रकाश डालता है।
मुख्य बिंदु
- GST व्यवस्था के तहत कर अधिकारियों की गिरफ्तारी की शक्तियों ने प्रवर्तन और व्यवसाय करने की सुगमता (ईज ऑफ डूइंग बिजनेस) के बीच संतुलन को लेकर न्यायिक और प्रशासनिक बहस को जन्म दिया है।
- संभावित अतिरेक, मनमाने ढंग से प्रवर्तन और ईमानदार करदाताओं को उत्पीड़न से बचाने के लिए आवश्यक सुरक्षा उपायों को लेकर चिंताएँ जताई गई हैं।
- न्यायिक समीक्षा इस बात पर जोर देती है कि गिरफ्तारी की शक्तियों का उपयोग अत्यधिक सावधानी के साथ और केवल तभी किया जाना चाहिए जब आवश्यक हो, न कि कर वसूली के लिए एक स्वचालित उपकरण के रूप में।
महत्वपूर्ण शब्द
केंद्रीय वस्तु एवं सेवा कर अधिनियम

अप्रत्यक्ष कराधान ढांचे के तहत एक प्रमुख कानून जो वस्तुओं और पुर्जों (goods and services) की अंतर-राज्यीय आपूर्ति को नियंत्रित करता है, जो कर चोरी को रोकने के लिए तलाशी, जब्ती और गिरफ्तारी की शक्तियों के साथ नामित कर अधिकारियों को सशक्त बनाता है।
UPSC context
UPSC सिविल सेवा परीक्षा - GS पेपर III (भारतीय अर्थव्यवस्था एवं कराधान)। कर अनुपालन और प्रवर्तन को विनियमित करने वाले कानूनी ढाँचों का परीक्षण करने के लिए आवश्यक।
GST काउंसिल
GST व्यवस्था के तहत कर दरों, सीमा (थ्रेशहोल्ड) और प्रशासनिक नियमों पर सिफारिशें करने के लिए केंद्र और राज्यों के प्रतिनिधियों को मिलाकर अनुच्छेद 279A के तहत स्थापित एक संवैधानिक निकाय।
UPSC context
UPSC सिविल सेवा परीक्षा - GS पेपर II/III (राजव्यवस्था/संघवाद और अर्थव्यवस्था)। भारत में सहकारी संघवाद और राजकोषीय शासन का मूल्यांकन करता है।
संबंधित अवधारणाएँ
CGST Act, 2017 के तहत गिरफ्तारी और संज्ञेय (cognizable) अपराधों को नियंत्रित करने वाले प्रमुख कानूनी प्रावधान क्या हैं?
- गिरफ्तारी की शक्ति: धारा 69 कमिश्नर को यह अधिकृत करने की शक्ति देती है कि यदि यह मानने के 'कारण मौजूद हैं' (reasons to believe) कि धारा 132 के तहत विशिष्ट अपराध किए गए हैं, तो वह किसी अधिकारी को गिरफ्तार करने के लिए प्राधिकृत कर सकता है।
- संज्ञेय सीमा: ₹5 करोड़ से अधिक की कर चोरी, फर्जी ITC, या गलत रिफंड से जुड़े अपराधों को संज्ञेय और गैर-जमानती श्रेणी में रखा गया है।
- मजिस्ट्रेट सुरक्षा उपाय: CRPC प्रक्रियाओं के तहत 24 घंटे के भीतर गिरफ्तार व्यक्ति को न्यायिक या महानगर मजिस्ट्रेट के समक्ष पेश करना अनिवार्य बनाता है।
अंतर-विषय पैटर्न
GST प्रवर्तन बनाम PMLA गिरफ्तारी मानक
GST प्रवर्तन संवैधानिक संघवाद और कार्यकारी विवेक के साथ प्रतिच्छेद करता है, जो गिरफ्तारी की शक्तियों और जमानत की सीमा के संबंध में धन शोधन निवारण अधिनियम (PMLA) के तहत बहसों को दर्शाता है।

CGST अधिनियम की धारा 69 के मानदंडों (संज्ञेय अपराध, 5 करोड़ रुपये की सीमा) को CrPC सुरक्षा उपायों के साथ संयोजित करने वाले एक कथन-आधारित प्रीलिम्स प्रश्न की अपेक्षा करें।
संबद्ध PYQ · 2
संबद्ध PYQ · 2
- 2019MainsGS3
Enumerate the indirect taxes which have been subsumed in the Goods and Services Tax (GST) in India. Also, comment on the revenue implications of the GST introduced in India since July 2017.
- 2013MainsGS3
Discuss the rationale for introducing Goods and Services Tax (GST) in India. Bring out critically the reasons for the delay in roll out for its regime.
