उद्योग निकाय ने जीएसटी कार्यान्वयन की चुनौतियों और विसंगतियों को उठाया
स्रोत:द हिंदू ↗
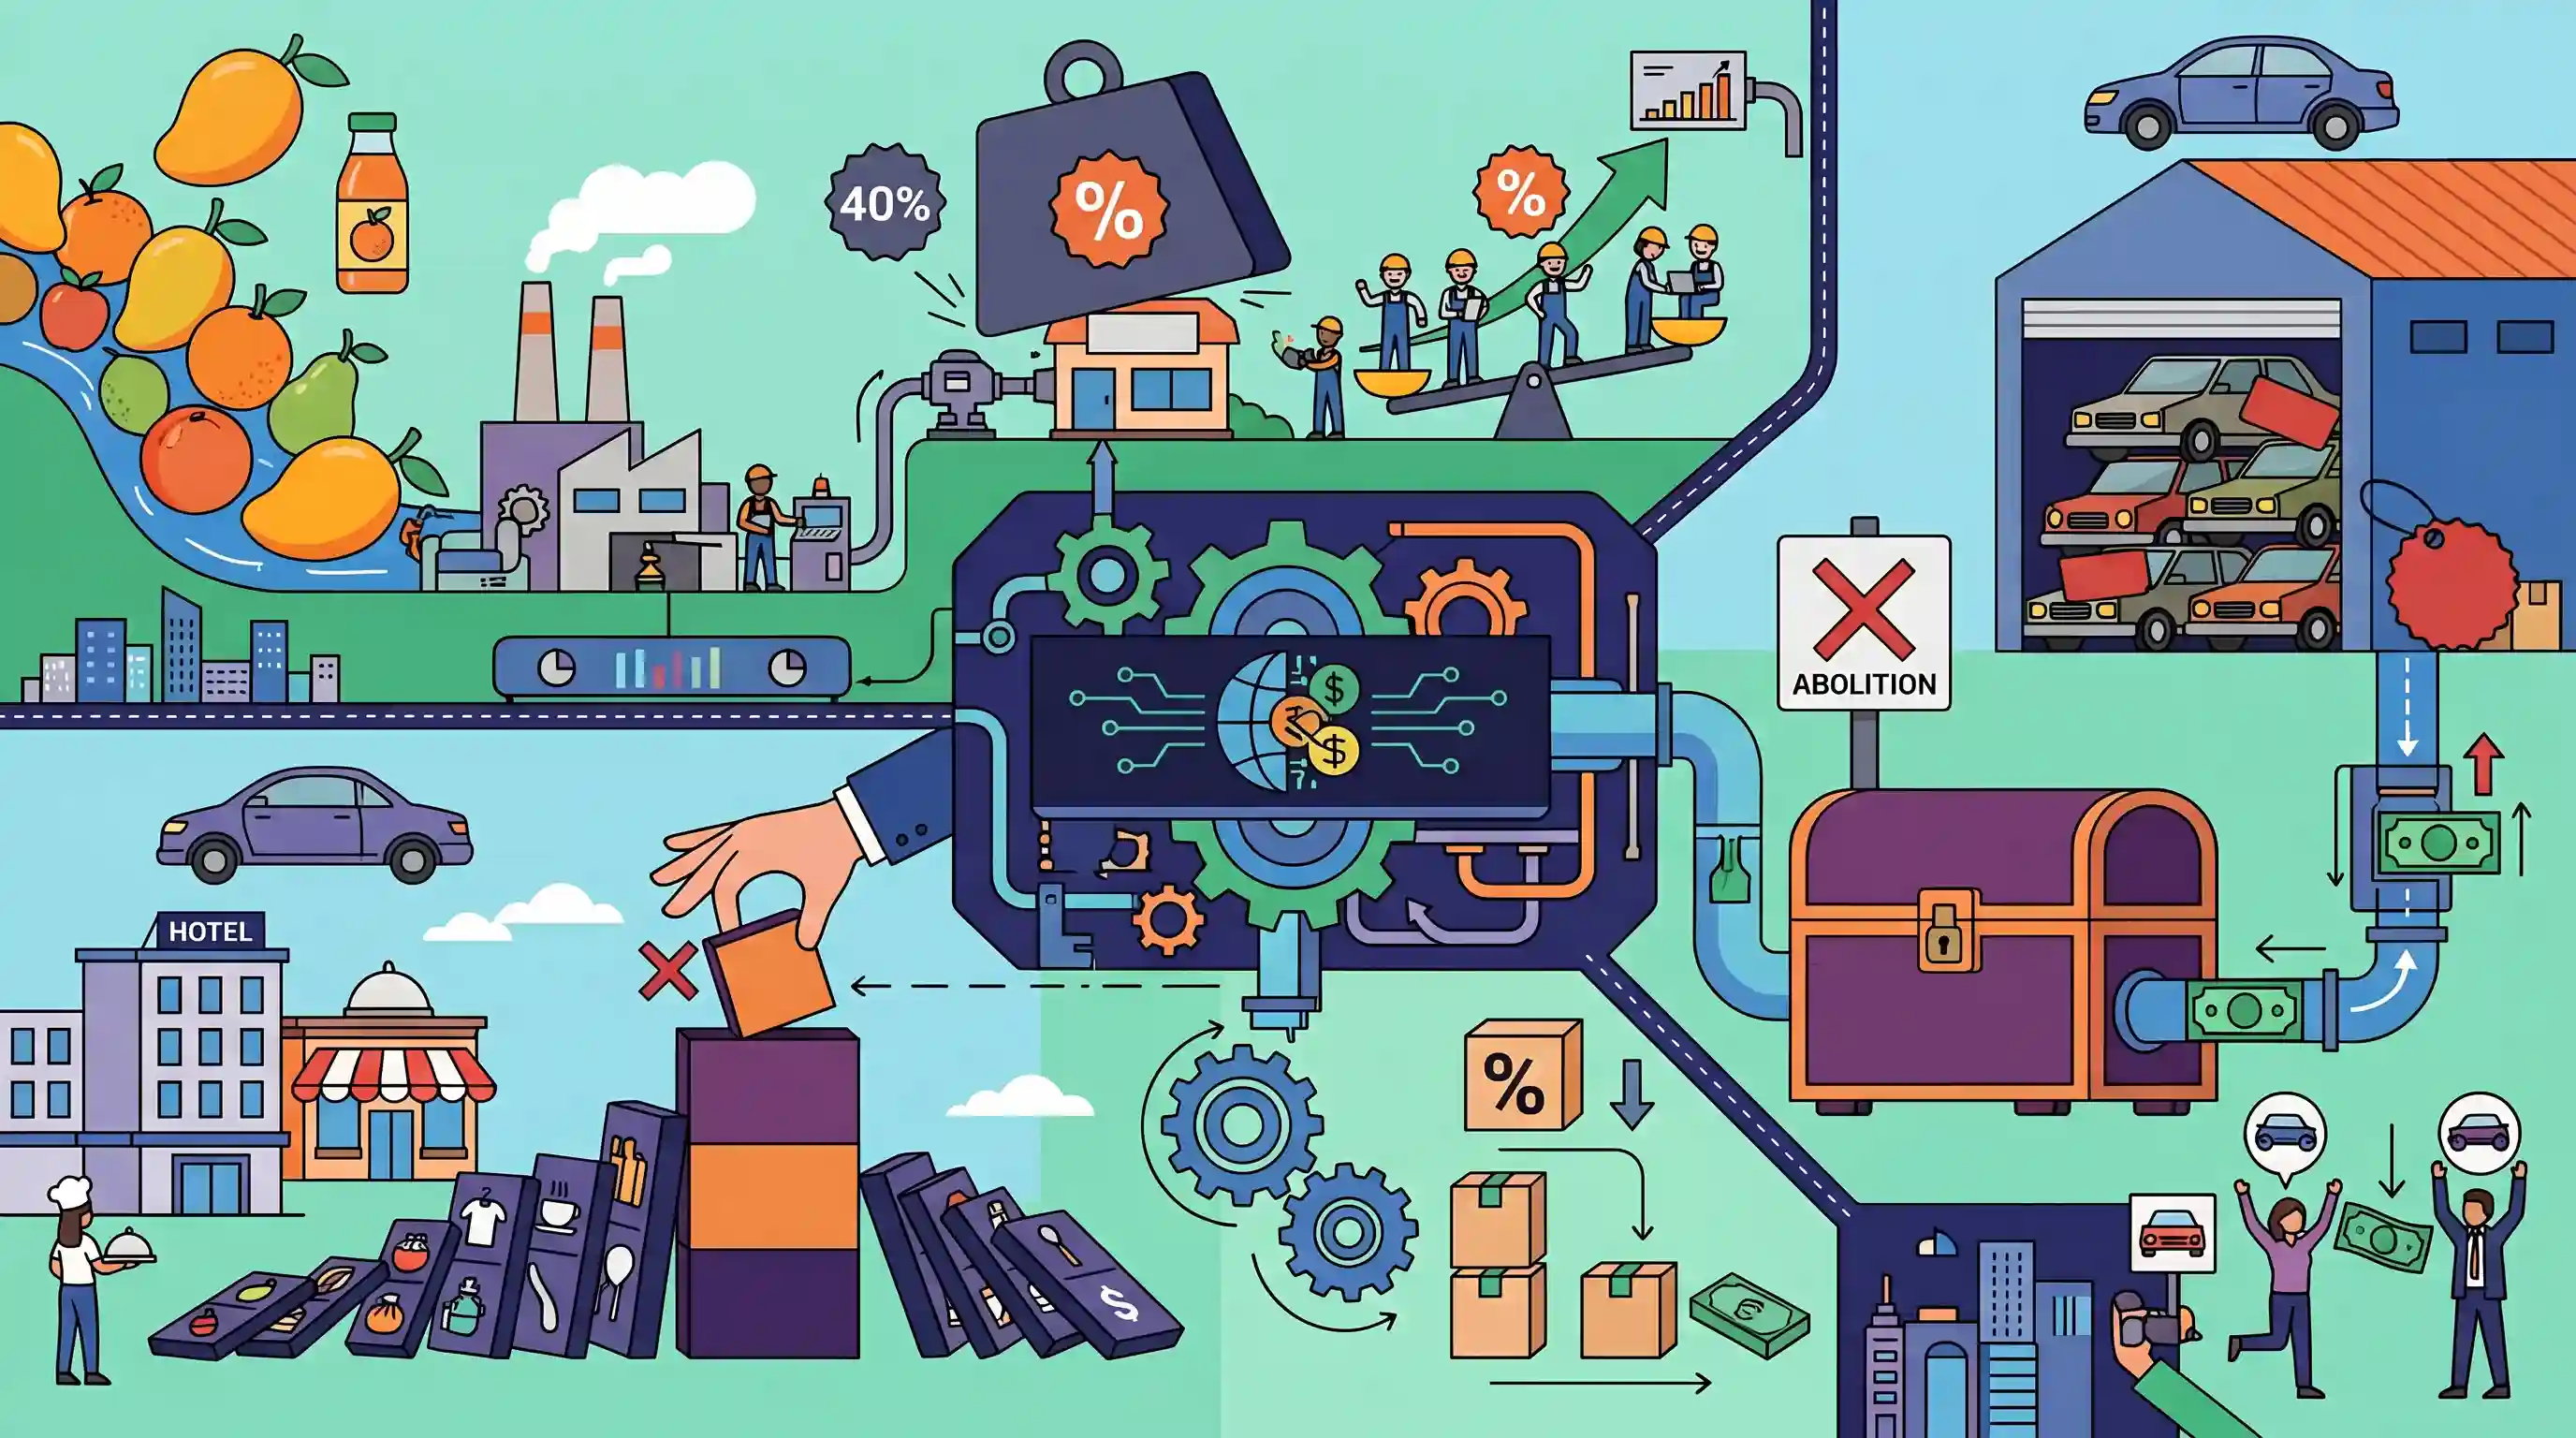
क्यों मायने रखता है
अप्रत्यक्ष कराधान की चुनौतियों (जैसे ITC की वापसी, अप्रयुक्त सेस, वस्तुओं का गलत वर्गीकरण) के ठोस और क्षेत्र-विशिष्ट उदाहरण प्रदान करता है, जो खाद्य प्रसंस्करण, हॉस्पिटैलिटी और ऑटोमोबाइल रिटेल जैसे क्षेत्रों में बाधाएं उत्पन्न करते हैं। GST सुधारों और MSME चुनौतियों पर GS-3 के उत्तरों के लिए उपयोगी है।
सारांश
ए.पी. चैंबर्स ऑफ कॉमर्स एंड इंडस्ट्री फेडरेशन ने GST परिषद को एक प्रतिवेदन सौंपा है, जिसमें नई लागू की गई GST 2.0 रूपरेखा से जुड़ी व्यावहारिक समस्याओं को रेखांकित किया गया है। प्रमुख मांगों में कृषि प्रधान राज्यों में खाद्य प्रसंस्करण MSMEs की रक्षा के लिए फलों के पल्प आधारित पेय पदार्थों पर GST दर को 40% से घटाकर 18% करना, टैक्स कैस्केडिंग को रोकने के लिए हॉस्पिटैलिटी क्षेत्र हेतु इनपुट टैक्स क्रेडिट (ITC) को बहाल करना और सेस की समाप्ति के बाद पुराने ऑटोमोबाइल स्टॉक पर अप्रयुक्त क्षतिपूर्ति सेस (compensation cess) के रिफंड की अनुमति देना शामिल है।
मुख्य बिंदु
- ए.पी. चैम्बर्स ऑफ कॉमर्स ने GST काउंसिल से GST 2.0 ढांचे के तहत इनपुट टैक्स क्रेडिट (ITC) विसंगतियों और अप्रयुक्त सेस (cess) का समाधान करने का अनुरोध किया।
- फलों के पल्प (गूदे) पर आधारित पेय पदार्थों को 40% GST दर (सेस सहित) के तहत पुनर्वर्गीकृत करने से कृषि-आधारित MSMEs पर गहरा प्रभाव पड़ा है; उद्योग इसे घटाकर 18% करने की मांग कर रहा है।
- ₹7,500 से कम के कमरों पर GST को 12% से घटाकर 5% किए जाने के बाद ITC वापस लिए जाने के कारण हॉस्पिटैलिटी सेक्टर वित्तीय दबाव का सामना कर रहा है।
- ऑटोमोबाइल पर GST मुआवजा उपकर (compensation cess) की समाप्ति के बाद, ऑटो डीलर पुराने स्टॉक पर भुगतान किए गए उपकर के लिए रिफंड या समायोजन की मांग कर रहे हैं ताकि अपूरणीय नुकसान से बचा जा सके।
महत्वपूर्ण शब्द
GST परिषद

अनुच्छेद 279A के तहत एक संवैधानिक निकाय, जिसकी अध्यक्षता केंद्रीय वित्त मंत्री द्वारा की जाती है, जिसे GST दरों, छूट और प्रशासनिक नियमों पर सिफारिशें करने का कार्य सौंपा गया है।
UPSC context
GS पेपर II (संवैधानिक निकाय) और GS पेपर III (भारतीय अर्थव्यवस्था)। सहकारी संघवाद और राजकोषीय नीति के ज्ञान का परीक्षण करता है।
GST 2.0
GST सुधारों का अगला चरण, जो कर व्यवस्था को सरल बनाने के लिए दरों के युक्तिकरण (विभिन्न स्लैबों को 5% और 18% जैसी कम दरों में व्यवस्थित करना) और तकनीक-आधारित अनुपालन (technology-driven compliance) पर केंद्रित है।
UPSC context
GS पेपर III (भारतीय अर्थव्यवस्था)। अप्रत्यक्ष कर सुधारों और ईज़ ऑफ डूइंग बिजनेस से संबंधित प्रश्नों के लिए प्रासंगिक।
इनपुट टैक्स क्रेडिट (ITC)
एक ऐसी प्रणाली जो व्यवसायों को बिक्री (आउटपुट) पर देय कर में से खरीद (इनपुट) पर भुगतान किए गए कर को घटाने की अनुमति देती है, जिससे यह सुनिश्चित होता है कि कर केवल मूल्यवर्धन (value addition) पर ही देय हो।
UPSC context
GS पेपर III (अर्थव्यवस्था)। GST की संरचना और व्यवसायों की वर्किंग कैपिटल पर इसके प्रभाव को समझने के लिए आधारभूत।
कर का सोपानी प्रभाव (टैक्स कैस्केडिंग)
"कर पर कर" का प्रभाव जहाँ पिछले करों के लिए क्रेडिट के बिना उत्पादन के कई चरणों में कर लगाए जाते हैं, जिससे लागत में संचयी वृद्धि होती है और अंतिम कीमतें बढ़ जाती हैं।
UPSC context
GS पेपर III (अर्थव्यवस्था)। मूल्य वर्धित कराधान की तुलना में GST-पूर्व/पुरानी कर प्रणालियों की अक्षमताओं की समझ का परीक्षण करता है।
GST क्षतिपूर्ति उपकर
लक्जरी और सिन गुड्स (sin goods) पर लगाया जाने वाला एक अधिभार, जिसका उद्देश्य GST लागू होने के बाद राज्यों को राजस्व हानि की भरपाई करना है। इसे वर्तमान में महामारी के दौर के ऋणों को चुकाने के लिए मार्च 2026 तक बढ़ा दिया गया है।
UPSC context
GS पेपर III (सरकारी बजट/राजकोषीय नीति)। केंद्र-राज्य वित्तीय संबंधों और GST संक्रमण को समझने के लिए महत्वपूर्ण।
MSMEs (सूक्ष्म, लघु और मध्यम उद्यम)
विशिष्ट निवेश और टर्नओवर सीमाओं द्वारा परिभाषित छोटे पैमाने के व्यवसाय जो रोजगार और निर्यात के लिए महत्वपूर्ण हैं, लेकिन अक्सर कर अनुपालन के बोझ के प्रति संवेदनशील होते हैं।
UPSC context
GS पेपर III (भारतीय अर्थव्यवस्था, उद्योग)। क्षेत्रीय चुनौतियों और छोटे व्यवसायों पर नीतिगत परिवर्तनों के प्रभाव पर केंद्रित है।
प्रारंभिक ट्रैप
इनपुट टैक्स क्रेडिट (ITC) कैस्केडिंग प्रभाव को समाप्त करने के लिए सभी GST-पंजीकृत व्यवसायों के लिए सार्वभौमिक रूप से उपलब्ध है।
गलत। कुछ रियायती GST स्लैब, जैसे बजट हॉस्पिटैलिटी के लिए 5% की दर या कंपोजिशन स्कीम चुनने वाले विकल्प, स्पष्ट रूप से व्यवसायों को Input Tax Credit का दावा करने से प्रतिबंधित करते हैं।
संबंधित अवधारणाएँ
GST काउंसिल की संरचना और मतदान तंत्र क्या है?
- संवैधानिक निकाय: 101वें संविधान संशोधन अधिनियम, 2016 के माध्यम से अनुच्छेद 279A के तहत स्थापित। इसकी अध्यक्षता केंद्रीय वित्त मंत्री द्वारा की जाती है।
- मतदान भारांश: केंद्र के पास 1/3 मतदान भार है, जबकि काउंसिल में सभी राज्यों का मिलाकर 2/3 भार है।
- बहुमत की सीमा: सभी निर्णयों के लिए उपस्थित और मतदान करने वाले सदस्यों के भारित मतों (weighted votes) के तीन-चौथाई (75%) बहुमत की आवश्यकता होती है।
इनपुट टैक्स क्रेडिट (ITC) 'कास्केडिंग प्रभाव' (cascading effect) को कैसे रोकता है?
- कैस्केडिंग प्रभाव: 'कर पर कर' (tax on tax) के रूप में भी जानी जाने वाली कैस्केडिंग (cascading) तब होती है जब किसी उत्पाद के ऐसे मूल्य पर कर लगाया जाता है जिसमें पहले से भुगतान किए गए कर शामिल होते हैं, जिससे अंतिम कीमतें बढ़ जाती हैं।
- ITC प्रणाली: ITC किसी व्यवसाय को उसके कच्चे माल (इनपुट) पर पहले से भुगतान किए गए GST को बेचे गए माल (आउटपुट) पर उसकी अंतिम कर देनदारी से घटाने की अनुमति देता है।
अंतर-विषय पैटर्न
खाद्य प्रसंस्करण GST बनाम कृषि उद्देश्य
मूल्य-वर्धित कृषि उत्पादों (जैसे फ्रूट पल्प पेय पदार्थ) पर उच्च GST स्लैब, कृषि-प्रसंस्करण को बढ़ावा देने और कटाई के बाद होने वाले कृषि नुकसान को कम करने के PM SAMPADA Yojana के लक्ष्य के विरोधाभासी हैं।
GST क्षतिपूर्ति उपकर और राजकोषीय संघवाद
GST क्षतिपूर्ति उपकर की समाप्ति ने ऊर्ध्वाधर राजकोषीय असंतुलन (vertical fiscal imbalance) पर बहस को फिर से तेज कर दिया है, क्योंकि राज्य राजस्व संक्रमण की भरपाई के लिए विभाज्य पूल (divisible pool) में बड़ी हिस्सेदारी की मांग कर रहे हैं।

2026 की प्रीलिम्स (Prelims) में इनपुट टैक्स क्रेडिट (ITC) के अपवादों और GST काउंसिल के वोटिंग वेट (voting weights) का परीक्षण करने वाले एक बहु-कथनीय प्रश्न (multi-statement question) की अपेक्षा करें।
संबद्ध PYQ · 5
संबद्ध PYQ · 5
- 2019MainsGS3
Enumerate the indirect taxes which have been subsumed in the Goods and Services Tax (GST) in India. Also, comment on the revenue implications of the GST introduced in India since July 2017.
- 2020MainsGS3
Explain the rationale behind the Goods and Services Tax (Compensation to States) Act of 2017. How has COVID-19 impacted the GST compensation fund and created new federal tensions?
- 2025MainsGS3
Examine the scope of the food processing industries in India. Elaborate the measures taken by the government in the food processing industries for generating employment opportunities.
- 2020MainsGS3
What are the challenges and opportunities of food processing sector in the country? How can income of the farmers be substantially increased by encouraging food processing?
- 2023MainsGS3
Faster economic growth requires increased share of the manufacturing sector in GDP, particularly of MSMEs. Comment on the present policies of the Government in this regard.
