रिंड फंड शिकायतों के बीच कर विभाग ने अयोग्य दावों का हवाला दिया
स्रोत:इंडियन एक्सप्रेस ↗
क्यों मायने रखता है
प्रत्यक्ष कराधान और संसाधन जुटाना भारतीय अर्थव्यवस्था के पाठ्यक्रम के महत्वपूर्ण घटक हैं। यह लेख कर प्रशासन में व्यावहारिक चुनौतियों, झूठे दावों के माध्यम से होने वाली कर चोरी, और अनुपालन तथा जवाबदेही सुनिश्चित करने के लिए टेक्नोलॉजी (AIS, ई-गवर्नेंस) का उपयोग कैसे किया जा रहा है, इस पर प्रकाश डालता है।
सारांश
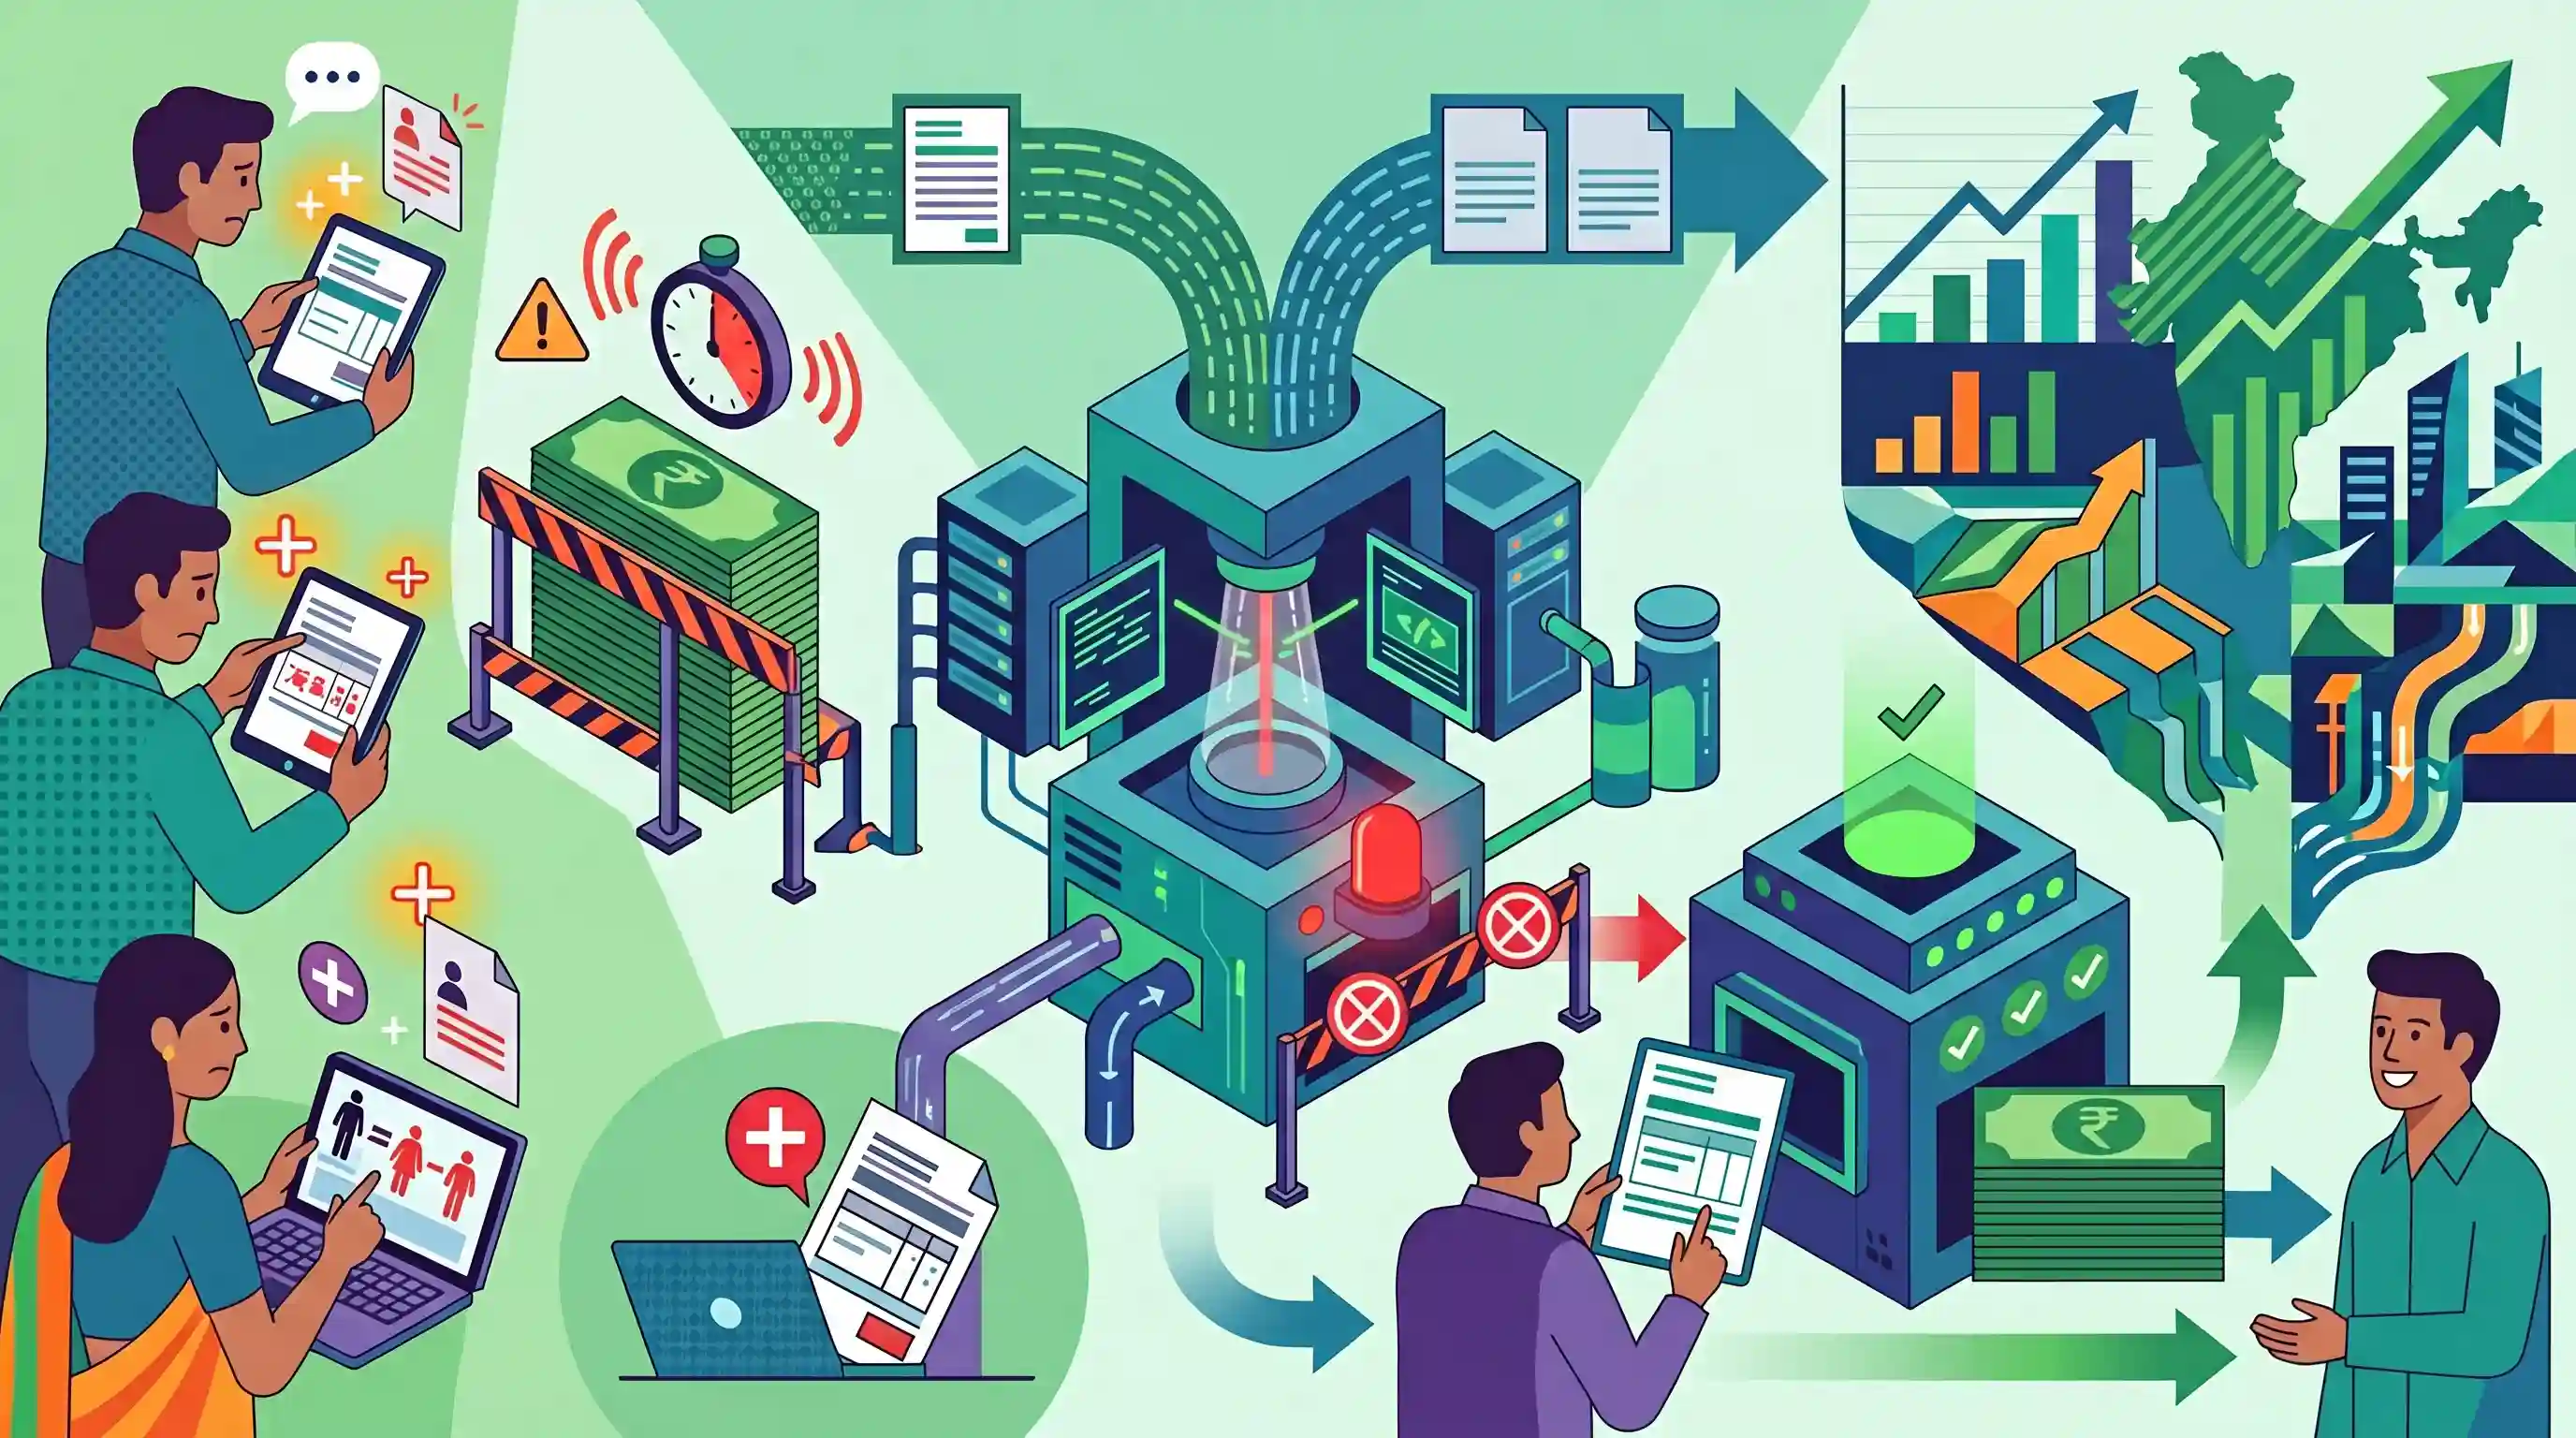
आयकर रिफंड में देरी की बढ़ती शिकायतों के बीच, आयकर विभाग ने कटौती और छूट के लिए अपात्र दावों में उल्लेखनीय वृद्धि को इसका प्राथमिक कारण बताया है। स्वचालित कर प्रणालियाँ अब करदाताओं की घोषणाओं का Annual Information Statement (AIS) और फॉर्म 26AS के साथ मिलान (cross-verify) करती हैं, जिससे विसंगतियाँ उत्पन्न होने पर रिफंड रुक जाते हैं। इन मुद्दों के समाधान के लिए, विभाग ने करदाताओं से अनुचित दावों को सुधारने हेतु संशोधित आयकर रिटर्न (ITRs) दाखिल करने का आग्रह किया है। यह घटनाक्रम कर अनुपालन की चुनौतियों और भारत के कर प्रशासन के आधुनिकीकरण में डिजिटल डेटा सत्यापन की बढ़ती भूमिका को रेखांकित करता है।
मुख्य बिंदु
- आयकर विभाग टैक्स रिफंड में देरी को लेकर कई शिकायतों का सामना कर रहा है।
- इन देरी का मुख्य कारण करदाताओं द्वारा कटौती और छूट (deductions and exemptions) के लिए बड़ी संख्या में दायर किए गए अपात्र या अनुचित दावे हैं।
- स्वचालित रिफंड प्रणालियाँ तब प्रोसेसिंग रोक देती हैं जब वे टैक्स रिटर्न और आधिकारिक रिकॉर्ड जैसे Annual Information Statement (AIS) और Form 26AS के बीच विसंगतियों का पता लगाती हैं।
- विभाग ने प्रभावित करदाताओं से इन विसंगतियों को सुधारने और अपने रिफंड जारी करने हेतु संशोधित आयकर रिटर्न (ITRs) दाखिल करने का आग्रह किया है।
महत्वपूर्ण शब्द
केंद्रीय प्रत्यक्ष कर बोर्ड (CBDT)

वित्त मंत्रालय के अधीन एक सांविधिक शीर्ष निकाय जो प्रत्यक्ष कर नीतियों को तैयार करने और आयकर विभाग की निगरानी के लिए उत्तरदायी है।
UPSC context
GS पेपर II (सांविधिक निकाय) एवं GS पेपर III (अर्थव्यवस्था/कराधान); संसाधन जुटाने में प्रशासनिक संरचनाओं के ज्ञान का परीक्षण करता है।
वार्षिक सूचना विवरण (AIS)
करदाताओं के लिए उपलब्ध एक व्यापक डिजिटल विवरण जो उनके PAN से जुड़े सभी वित्तीय लेनदेन, जैसे कि ब्याज, लाभांश और शेयर बाजार के सौदों का सारांश प्रस्तुत करता है।
UPSC context
GS पेपर III (कराधान) और GS पेपर II (ई-गवर्नेंस); कर प्रशासन में पारदर्शिता और डिजिटल परिवर्तन पर केंद्रित है।
फॉर्म 26AS
एक समेकित वार्षिक टैक्स क्रेडिट विवरण जो स्रोत पर कर कटौती (TDS), स्रोत पर कर संग्रह (TCS) और भुगतान किए गए स्व-मूल्यांकन कर (self-assessment tax) के विवरण को दर्शाता है।
UPSC context
GS पेपर III (भारतीय अर्थव्यवस्था); कर अनुपालन तंत्र और व्यक्तिगत वित्तीय दस्तावेजीकरण को समझने के लिए प्रासंगिक।
संशोधित रिटर्न (धारा 139(5))
आयकर अधिनियम के तहत एक प्रावधान जो करदाताओं को आकलन (assessment) पूरा होने से पहले अपने मूल रिटर्न में त्रुटियों, चूकों या गलत विवरणों को सुधारने की अनुमति देता है।
UPSC context
GS पेपर III (कर प्रशासन); अनुपालन बनाए रखने के लिए करदाताओं के लिए उपलब्ध कानूनी उपचारों की जागरूकता का परीक्षण करता है।
आयकर अधिनियम, 1961
भारत में व्यक्तियों, फर्मों और कंपनियों के लिए आयकर की गणना, अधिरोपण, संग्रह और वसूली को विनियमित करने वाला प्राथमिक कानून।
UPSC context
GS पेपर III (भारतीय अर्थव्यवस्था/राजकोषीय नीति); प्रत्यक्ष कर सुधारों और कानूनों से संबंधित प्रश्नों के लिए आधारभूत ज्ञान।
आयकर विभाग
CBDT की कार्यकारी शाखा जो प्रत्यक्ष कर कानूनों को लागू करने और केंद्र सरकार के लिए राजस्व संग्रह को सुगम बनाने के लिए जिम्मेदार है।
UPSC context
GS पेपर III (आर्थिक विकास/संसाधनों का संग्रहण); राजकोषीय प्रबंधन में सरकारी तंत्र की समझ का परीक्षण करता है।
प्रारंभिक ट्रैप
वार्षिक सूचना विवरण (AIS) विशेष रूप से एक करदाता के स्रोत पर कर कटौती (TDS) और स्रोत पर कर संग्रह (TCS) के रिकॉर्ड को दर्शाता है।
AIS पुराने Form 26AS की तुलना में कहीं अधिक व्यापक है। इसमें ब्याज, लाभांश, म्यूचुअल फंड लेनदेन और विदेशी प्रेषण शामिल हैं, जो इसे केवल एक TDS लेजर के बजाय एक पूर्ण वित्तीय प्रोफाइल के रूप में प्रस्तुत करता है।
संबंधित अवधारणाएँ
'प्रोजेक्ट इनसाइट' भारत के प्रत्यक्ष कर प्रशासन को कैसे आधुनिक बनाता है?
- AI और एनालिटिक्स: डेटा का विश्लेषण करने, कर चोरी का पता लगाने और विसंगतियों को स्वचालित रूप से चिह्नित करने के लिए आयकर लेनदेन विश्लेषण केंद्र (INTRAC) का उपयोग करता है।
- 360-डिग्री प्रोफाइलिंग: करदाता की एक व्यापक प्रोफाइल तैयार करने के लिए विभिन्न स्रोतों से प्राप्त वित्तीय डेटा को एकीकृत करता है, जो पारंपरिक रिटर्न फाइलिंग के दायरे का काफी विस्तार करता है।
- व्यवहारात्मक नज़: तत्काल दंडात्मक कार्रवाई के स्थान पर गैर-हस्तक्षेपकारी अलर्ट (non-intrusive alerts) पेश करता है, जो स्वैच्छिक अनुपालन और आत्म-सुधार को प्रोत्साहित करते हैं।
संशोधित आयकर रिटर्न (Revised Income Tax Return) दाखिल करने के लिए सांविधिक प्रावधान क्या हैं?
- धारा 139(5): आयकर अधिनियम की धारा 139(5) करदाताओं को उनके मूल रिटर्न में हुई चूक या गलत विवरणों को सुधारने की अनुमति देती है।
- समय सीमा: संबंधित निर्धारण वर्ष की समाप्ति से पहले या निर्धारण के पूरा होने से पहले, जो भी पहले हो, इसे दाखिल किया जाना चाहिए।
- तत्काल कोई दंड नहीं: स्वचालित विसंगति फ्लैग्स (automated discrepancy flags) के समाधान के लिए एक स्वैच्छिक सुधारात्मक उपाय के रूप में कार्य करता है, जिससे तत्काल अपवंचन दंड को स्वतः आकर्षित किए बिना विसंगतियों को दूर किया जा सकता है।
अंतर-विषय पैटर्न
ई-गवर्नेंस में एल्गोरिथमिक पूर्वाग्रह
टैक्स रिफंड का कठोर स्वचालित ठहराव (stalling) मुख्य परीक्षा (Mains) के एक विषय को रेखांकित करता है: कैसे बैक-एंड डेटा एकीकरण और एल्गोरिथम गवर्नेंस, उपयोगकर्ता-केंद्रित सेवा वितरण पर हावी हो सकते हैं, जिससे वास्तविक नागरिकों को असुविधा होती है।
कर प्रशासन में नज थ्योरी (Nudge Theory)
आयकर विभाग द्वारा संशोधित रिटर्न के लिए गैर-दखलंदाजी (non-intrusive) SMS/ईमेल अलर्ट का उपयोग 'नज थ्योरी' (Nudge Theory) का एक उत्कृष्ट अनुप्रयोग है (जिसे आर्थिक सर्वेक्षण 2018-19 में रेखांकित किया गया था), जिसका उद्देश्य स्वैच्छिक अनुपालन को बढ़ावा देना है।

2026 की Prelims में AIS और फॉर्म 26AS के बीच अंतर करने वाले एक कथन, या Mains में एल्गोरिद्मिक टैक्स गवर्नेंस की सीमाओं पर एक प्रश्न की अपेक्षा करें।
संबद्ध PYQ · 4
संबद्ध PYQ · 4
- 2019MainsGS3
Enumerate the indirect taxes which have been subsumed in the Goods and Services Tax (GST) in India. Also, comment on the revenue implications of the GST introduced in India since July 2017.
- 2025PrelimsGS1
With reference to the Government of India, consider the following information: Organization Some of its functions It works under I. Directorate of Enforcement Enforcement of the Fugitive Economic Offenders Act, 2018 Internal Security Division-I, Ministry of Home Affairs II. Directorate of Revenue Intelligence Enforces the Provisions of the Customs Act, 1962 Department of Revenue, Ministry of Finance III. Directorate General of Systems and Data Management Carrying out big data analytics to assist tax officers for better policy and nabbing tax evaders Department of Revenue, Ministry of Finance In how many of the above rows is the information correctly matched?
- 2024MainsGS2
e-governance is not just about the routine application of digital technology in service delivery process. It is as much about multifarious interactions for ensuring transparency and accountability. In this context evaluate the role of the 'Interactive Service Model' of e-governance.
- 2023MainsGS2
e-governance, as a critical tool of governance, has ushered in effectiveness, transparency and accountability in governments. What inadequacies hamper the enhancement of these features ?
