बीमा सेक्टर FDI उदारीकरण और कल्याणकारी अर्थव्यवस्था
स्रोत:द हिंदू ↗
क्यों मायने रखता है
बीमा क्षेत्र में 100% FDI की अनुमति देने का कदम भारत के वित्तीय क्षेत्र में एक ऐतिहासिक सुधार है। यह उदारीकरण/निजीकरण और राज्य-नियंत्रित कल्याणकारी अर्थशास्त्र के बीच चल रही बहस को रेखांकित करता है, विशेष रूप से राष्ट्रीय बचत के नियंत्रण और घरेलू विकास के लिए पूंजी निर्माण के संबंध में।
सारांश
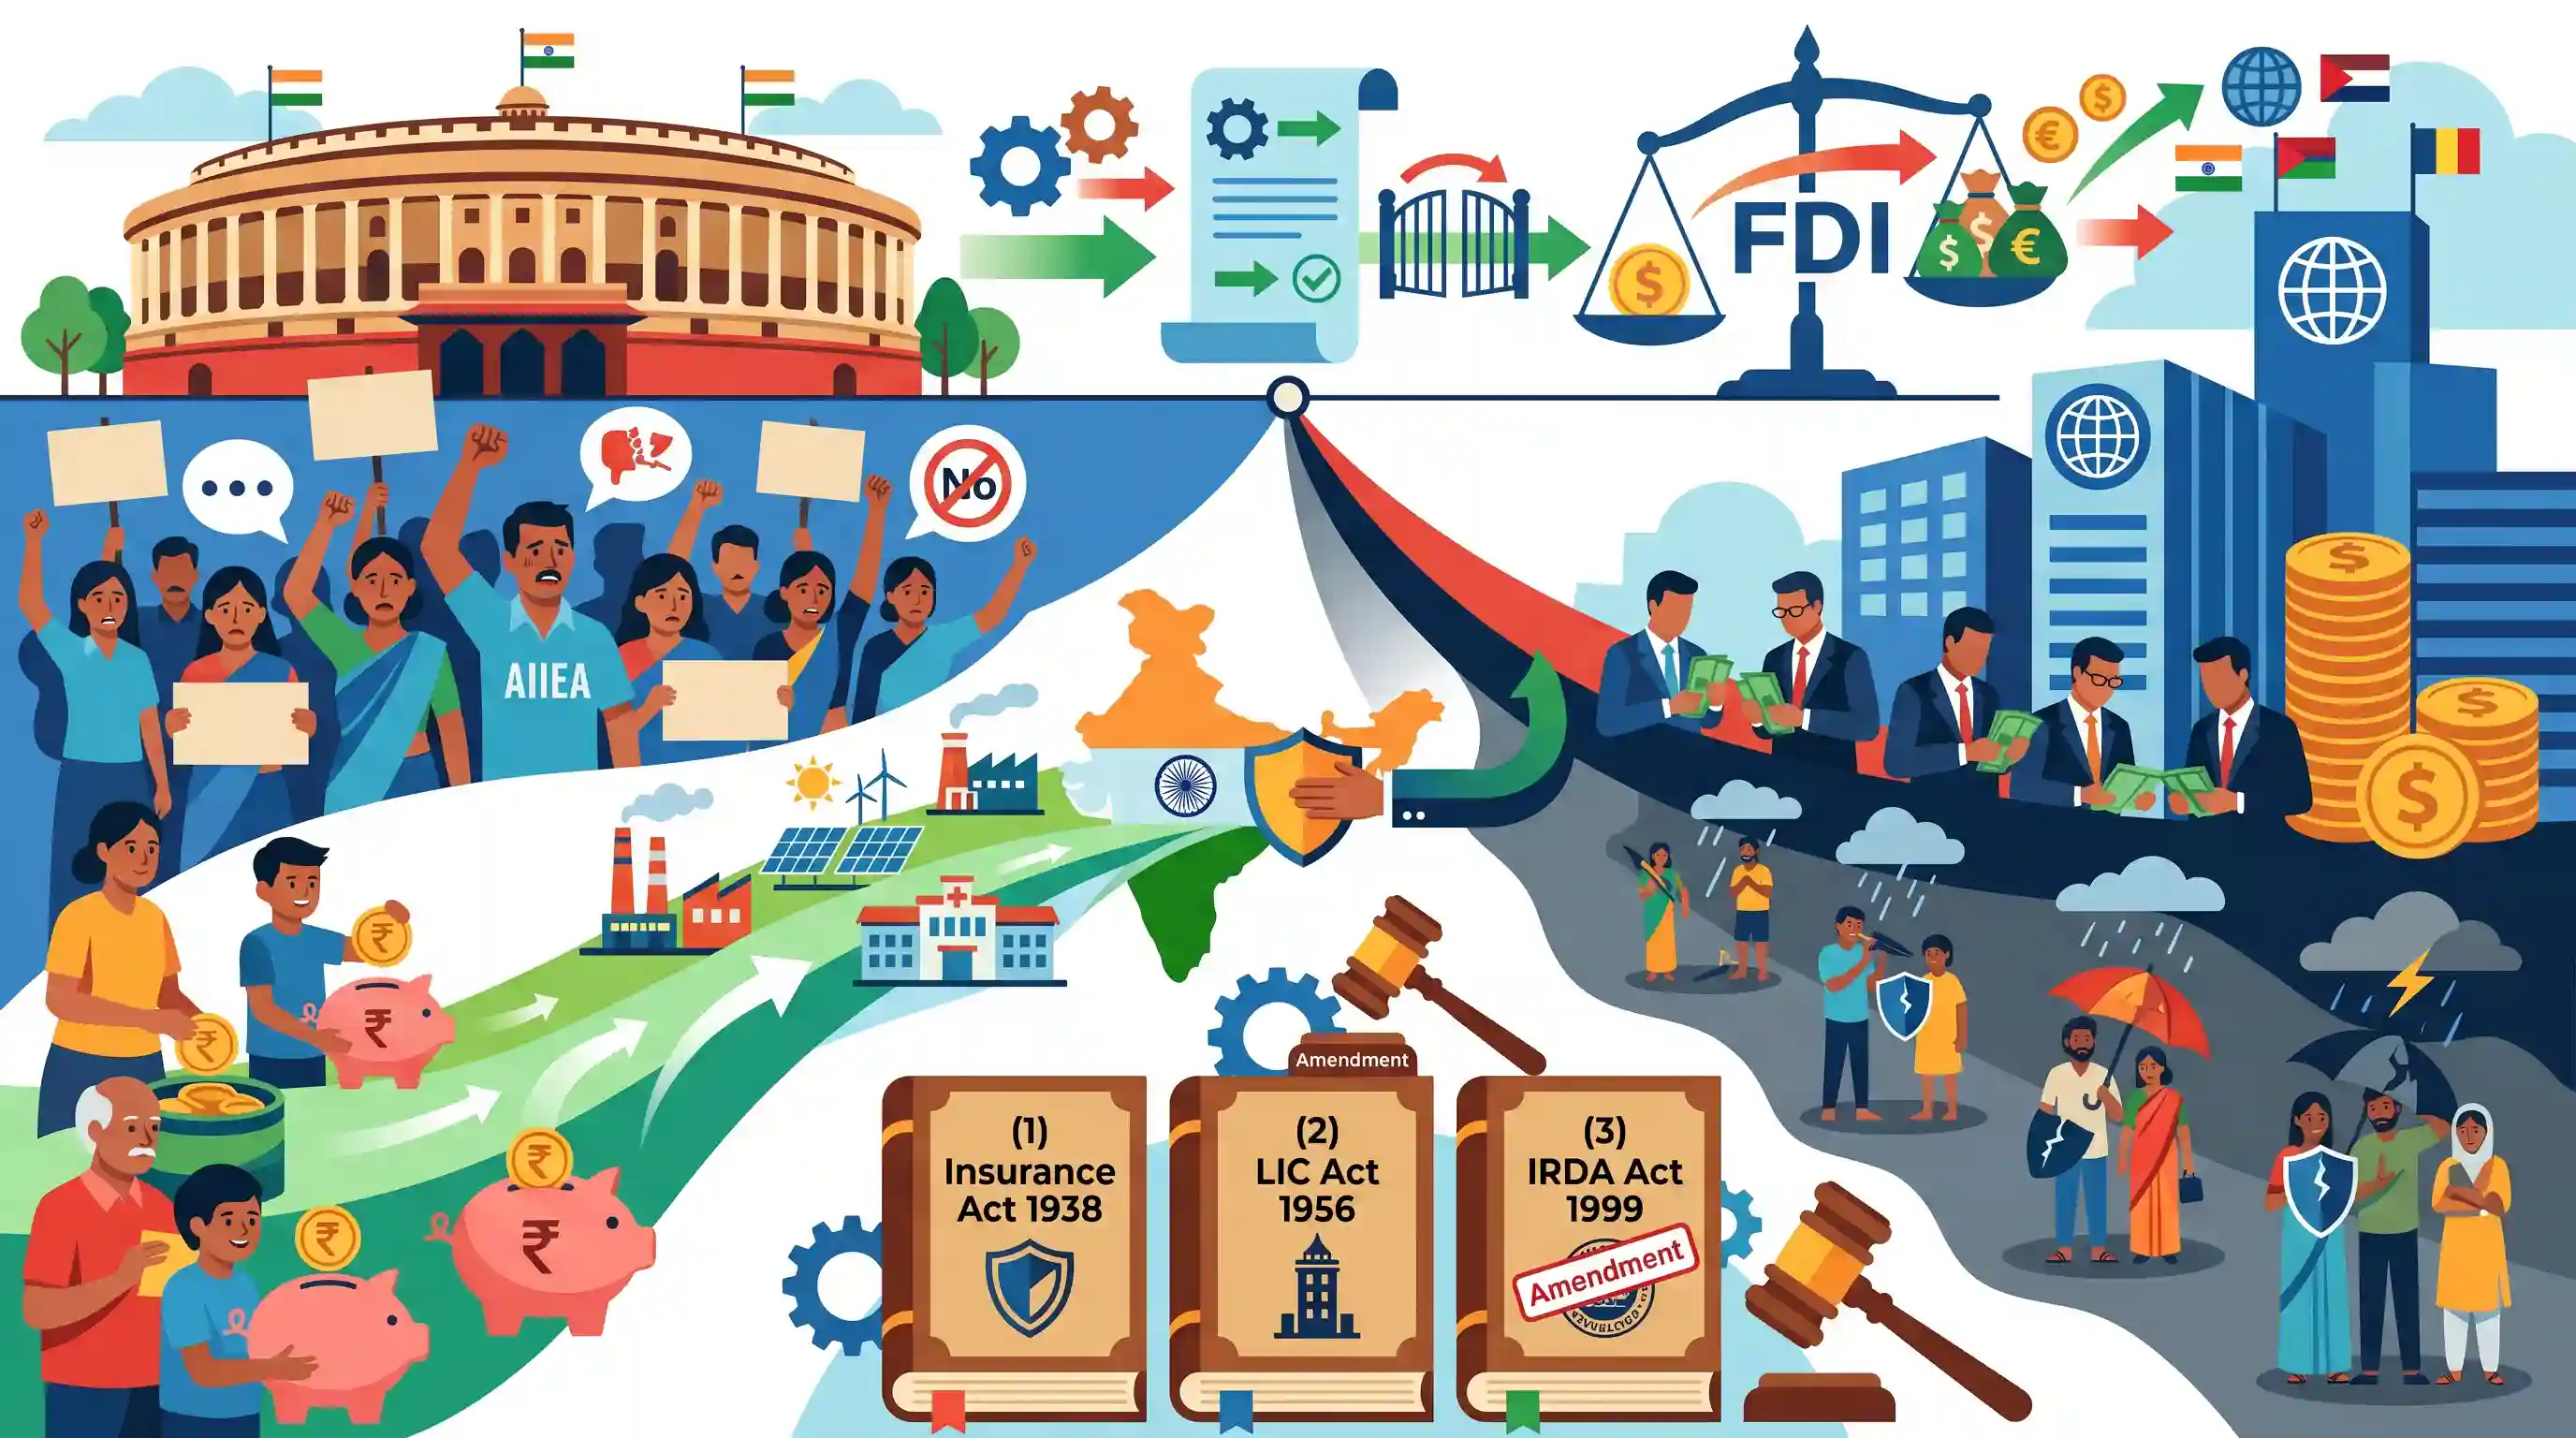
बीमा कानून (संशोधन) विधेयक के माध्यम से बीमा क्षेत्र में प्रत्यक्ष विदेशी निवेश (FDI) की सीमा को बढ़ाकर 100% करने के केंद्र सरकार के हालिया फैसले की ऑल इंडिया इंश्योरेंस एम्प्लॉइज एसोसिएशन (AIIEA) ने कड़ी आलोचना की है। एसोसिएशन ने चेतावनी दी है कि इस क्षेत्र पर पूर्ण विदेशी नियंत्रण से हाशिए के वर्गों के कल्याण और सुरक्षा के बजाय लाभ को अधिकतम करने (profit maximization) को प्राथमिकता दी जाएगी। इसके अतिरिक्त, AIIEA ने एक व्यापक आर्थिक चिंता पर प्रकाश डाला है: घरेलू बचत को जुटाने के बजाय विदेशी पूंजी पर अत्यधिक निर्भरता एक कल्याणकारी राज्य की राष्ट्रीय संसाधनों को आवश्यक आर्थिक विकास की ओर निर्देशित करने की क्षमता को कमजोर करती है। इस कदम के लिए बीमा अधिनियम 1938, LIC अधिनियम 1956 और IRDA अधिनियम 1999 में संशोधन की आवश्यकता होगी।
मुख्य बिंदु
- केंद्रीय मंत्रिमंडल ने कथित तौर पर बीमा क्षेत्र में प्रत्यक्ष विदेशी निवेश (FDI) की सीमा को बढ़ाकर 100% करने की मंजूरी दे दी है।
- ऑल इंडिया इंश्योरेंस एम्प्लॉइज एसोसिएशन (AIIEA) इस निर्णय का विरोध करता है, और आगाह करता है कि पूरी तरह से लाभ (profit) पर ध्यान केंद्रित करने से भारतीय अर्थव्यवस्था और घरेलू बीमा कंपनियों पर नकारात्मक प्रभाव पड़ेगा।
- आलोचकों का तर्क है कि विदेशी पूंजी घरेलू बचत का विकल्प नहीं हो सकती, और एक कल्याणकारी राज्य को व्यापक आर्थिक विकास के लिए राष्ट्रीय बचत पर महत्वपूर्ण नियंत्रण की आवश्यकता होती है।
- इन बदलावों के लिए तीन प्रमुख कानूनों में संशोधन की आवश्यकता होगी: बीमा अधिनियम 1938, LIC अधिनियम 1956 और IRDA अधिनियम 1999।
महत्वपूर्ण शब्द
बीमा कानून (संशोधन) विधेयक, 2025

2025 का कानून जिसने बीमा क्षेत्र में प्रत्यक्ष विदेशी निवेश (FDI) की सीमा को बढ़ाकर 100% कर दिया, कंपोजिट लाइसेंस की शुरुआत की और बीमाकर्ताओं के लिए पूंजीगत आवश्यकताओं को सरल बनाया।
UPSC context
GS पेपर III: वित्तीय क्षेत्र के सुधार और FDI तथा बाजार उदारीकरण के माध्यम से संसाधनों का संग्रहण।
बीमा अधिनियम, 1938
1938 का मूल विधान जो भारत में बीमा उद्योग के लिए कानूनी ढांचा प्रदान करता है, जिसमें पंजीकरण, पूंजी और निवेश से संबंधित नियम शामिल हैं।
UPSC context
GS पेपर III: वित्तीय बाजार विनियमन के लिए मुख्य विधायी ढांचा और इसका ऐतिहासिक विकास।
एलआईसी अधिनियम, 1956
1956 का वह कानून जिसने जीवन बीमा व्यवसाय का राष्ट्रीयकरण किया और 245 संस्थाओं का भारतीय जीवन बीमा निगम (LIC) में विलय किया, ताकि लोक कल्याण और सामाजिक सुरक्षा को प्राथमिकता दी जा सके।
UPSC context
GS पेपर III: राष्ट्रीयकरण का इतिहास और अर्थव्यवस्था में सार्वजनिक क्षेत्र के उपक्रमों की भूमिका।
IRDA अधिनियम, 1999
प्रमुख सुधार कानून जिसने सार्वजनिक क्षेत्र के एकाधिकार को समाप्त किया और एक वैधानिक नियामक बनाया, जिससे बीमा बाजार निजी और विदेशी भागीदारी के लिए खुल गया।
UPSC context
GS पेपर II और III: सांविधिक निकायों का निर्माण और भारतीय वित्तीय उदारीकरण का इतिहास।
भारतीय बीमा विनियामक और विकास प्राधिकरण (IRDAI)
वित्त मंत्रालय के अधीन वह वैधानिक निकाय जो बीमाधारकों के हितों की रक्षा करने और बीमा एवं पुनर्बीमा उद्योगों के व्यवस्थित विकास की देखरेख के लिए उत्तरदायी है।
UPSC context
GS पेपर II: सांविधिक और विनियामक निकाय; बाजार निगरानी और उपभोक्ता संरक्षण में उनके कार्य।
भारतीय जीवन बीमा निगम (LIC)
भारत का सबसे बड़ा सरकारी बीमाकर्ता और संस्थागत निवेशक, जिसे दीर्घकालिक राष्ट्रीय विकास और सामाजिक सुरक्षा के लिए घरेलू बचत जुटाने के उद्देश्य से स्थापित किया गया है।
UPSC context
GS Paper III: संसाधन जुटाने और वित्तीय स्थिरता में सार्वजनिक क्षेत्र की भूमिका।
अखिल भारतीय बीमा कर्मचारी संघ (AIIEA)
सार्वजनिक क्षेत्र के बीमा कर्मचारियों का प्रतिनिधित्व करने वाला एक प्रमुख ट्रेड यूनियन, जो सरकारी नियंत्रण की वकालत करता है और निजीकरण तथा अत्यधिक विदेशी प्रभुत्व का विरोध करता है।
UPSC context
GS पेपर II: नीति-निर्माण प्रक्रिया में दबाव समूहों और औपचारिक/अनौपचारिक संघों की भूमिका।
प्रारंभिक ट्रैप
बीमा क्षेत्र में FDI सीमा को बढ़ाना FEMA के तहत एक कार्यकारी निर्णय है और इसके लिए संसदीय अनुमोदन की आवश्यकता नहीं है।
भारत के बीमा क्षेत्र में FDI की सीमाएँ वैधानिक (statutory) हैं। इस सीमा (cap) को बदलने के लिए बीमा अधिनियम (Insurance Act), 1938 में संसदीय संशोधनों की आवश्यकता होती है, न कि केवल कार्यकारी FEMA बदलावों की।
संबंधित अवधारणाएँ
'धैर्यपूर्ण पूंजी' (Patient Capital) क्या है और बीमा क्षेत्र इसे कैसे प्रदान करता है?
- दीर्घकालिक परिदृश्य: पेशेंट कैपिटल (Patient capital) में त्वरित रिटर्न के दबाव के बिना किए जाने वाले दीर्घकालिक निवेश शामिल हैं, जो लंबी जेस्टेशन अवधि (long-gestation) वाली बुनियादी ढांचा परियोजनाओं के लिए आदर्श हैं।
- परिसंपत्ति-देयता मिलान: बीमा कंपनियां अभी प्रीमियम एकत्र करती हैं और दशकों बाद भुगतान करती हैं, जो राष्ट्रीय बुनियादी ढांचे (infrastructure) की वित्तपोषण आवश्यकताओं के लिए एक आदर्श संरचनात्मक तालमेल (structural match) प्रदान करता है।
1991 के सुधारों के बाद से भारत के बीमा क्षेत्र का उदारीकरण कैसे हुआ है?
- मल्होत्रा समिति: 1993 में स्थापित, इसने बीमा पैठ बढ़ाने के लिए निजी क्षेत्र के प्रवेश और विदेशी प्रवर्तकों की भागीदारी की सिफारिश की थी।
- प्रगतिशील FDI सीमाएं: FDI सीमाएं 26% (2000) से बढ़कर 49% (2015), 74% (2021 में विदेशी प्रबंधन नियंत्रण के साथ) हुई और अब 100% प्रस्तावित है।
- सांविधिक विनियमन: IRDAI की स्थापना IRDA अधिनियम, 1999 के माध्यम से नए खुले मल्टी-प्लेयर बीमा बाजार को विनियमित और विकसित करने के लिए की गई थी।
अंतर-विषय पैटर्न
बीमा + बुनियादी ढांचा पाइपलाइन (NIP)
बीमा में 100% FDI संरचनात्मक रूप से नेशनल इंफ्रास्ट्रक्चर पाइपलाइन (National Infrastructure Pipeline) से जुड़ा हुआ है, जो जीवन और सामान्य बीमा कोषों द्वारा उत्पन्न दीर्घकालिक 'पेशेंट कैपिटल' (patient capital) पर काफी हद तक निर्भर करता है।
FDI बनाम घरेलू बचत अंतराल
AIIEA की आलोचना समष्टि आर्थिक (macroeconomic) बचत-निवेश अंतराल को रेखांकित करती है। विदेशी पूंजी पर अत्यधिक निर्भरता से उच्च लाभांश प्रत्यावर्तन (dividend repatriation) का जोखिम बढ़ जाता है, जो संभावित रूप से भारत के दीर्घकालिक चालू खाता संतुलन (Current Account balance) को प्रभावित कर सकता है।

2026 के Prelims में बीमा क्षेत्र में वैधानिक FDI कैप्स को बुनियादी ढांचा वित्तपोषण (infrastructure financing) के लिए 'patient capital' से जोड़ने वाले एक multi-statement प्रश्न की अपेक्षा करें।
संबद्ध PYQ · 5
संबद्ध PYQ · 5
- 2016MainsGS3
Justify the need for FDI for the development of the Indian economy. Why there is gap between MOUs signed and actual FDIs? Suggest remedial steps to be taken for increasing actual FDIs in India.
- 2020MainsGS3
Explain the meaning of investment in an economy in terms of capital formation. Discuss the factors to be considered while designing a concession agreement between a public entity and a private entity.
- 2017MainsGS3
Among several factors for India's potential growth, savings rate is the most effective one. Do you agree? What are the other factors available for growth potential?
- 2021PrelimsGS1
Consider the following : 1. Foreign currency convertible bonds 2. Foreign institutional investment with certain conditions 3. Global depository receipts 4. Non-resident external deposits Which of the above can be included in Foreign Direct Investments?
- 2024PrelimsGS1
In India, which of the following can trade in Corporate Bonds and Government Securities? 1. Insurance Companies 2. Pension Funds 3. Retail Investors Select the correct answer using the code given below:
