मासिक GST राजस्व संग्रह पर कर युक्तिकरण का प्रभाव
स्रोत:इंडियन एक्सप्रेस ↗
क्यों मायने रखता है
यह डेटा सरकारी राजस्व के स्रोतों पर कर युक्तिकरण (tax rationalization) के वास्तविक प्रभाव को दर्शाता है। UPSC उम्मीदवारों के लिए उपभोग बढ़ाने हेतु कर दरों को कम करने (tax buoyancy) और पर्याप्त राजकोषीय संसाधनों को बनाए रखने के बीच संतुलन, साथ ही क्षतिपूर्ति उपकर (compensation cess) तंत्र के संक्रमण को समझना अत्यंत महत्वपूर्ण है।
सारांश
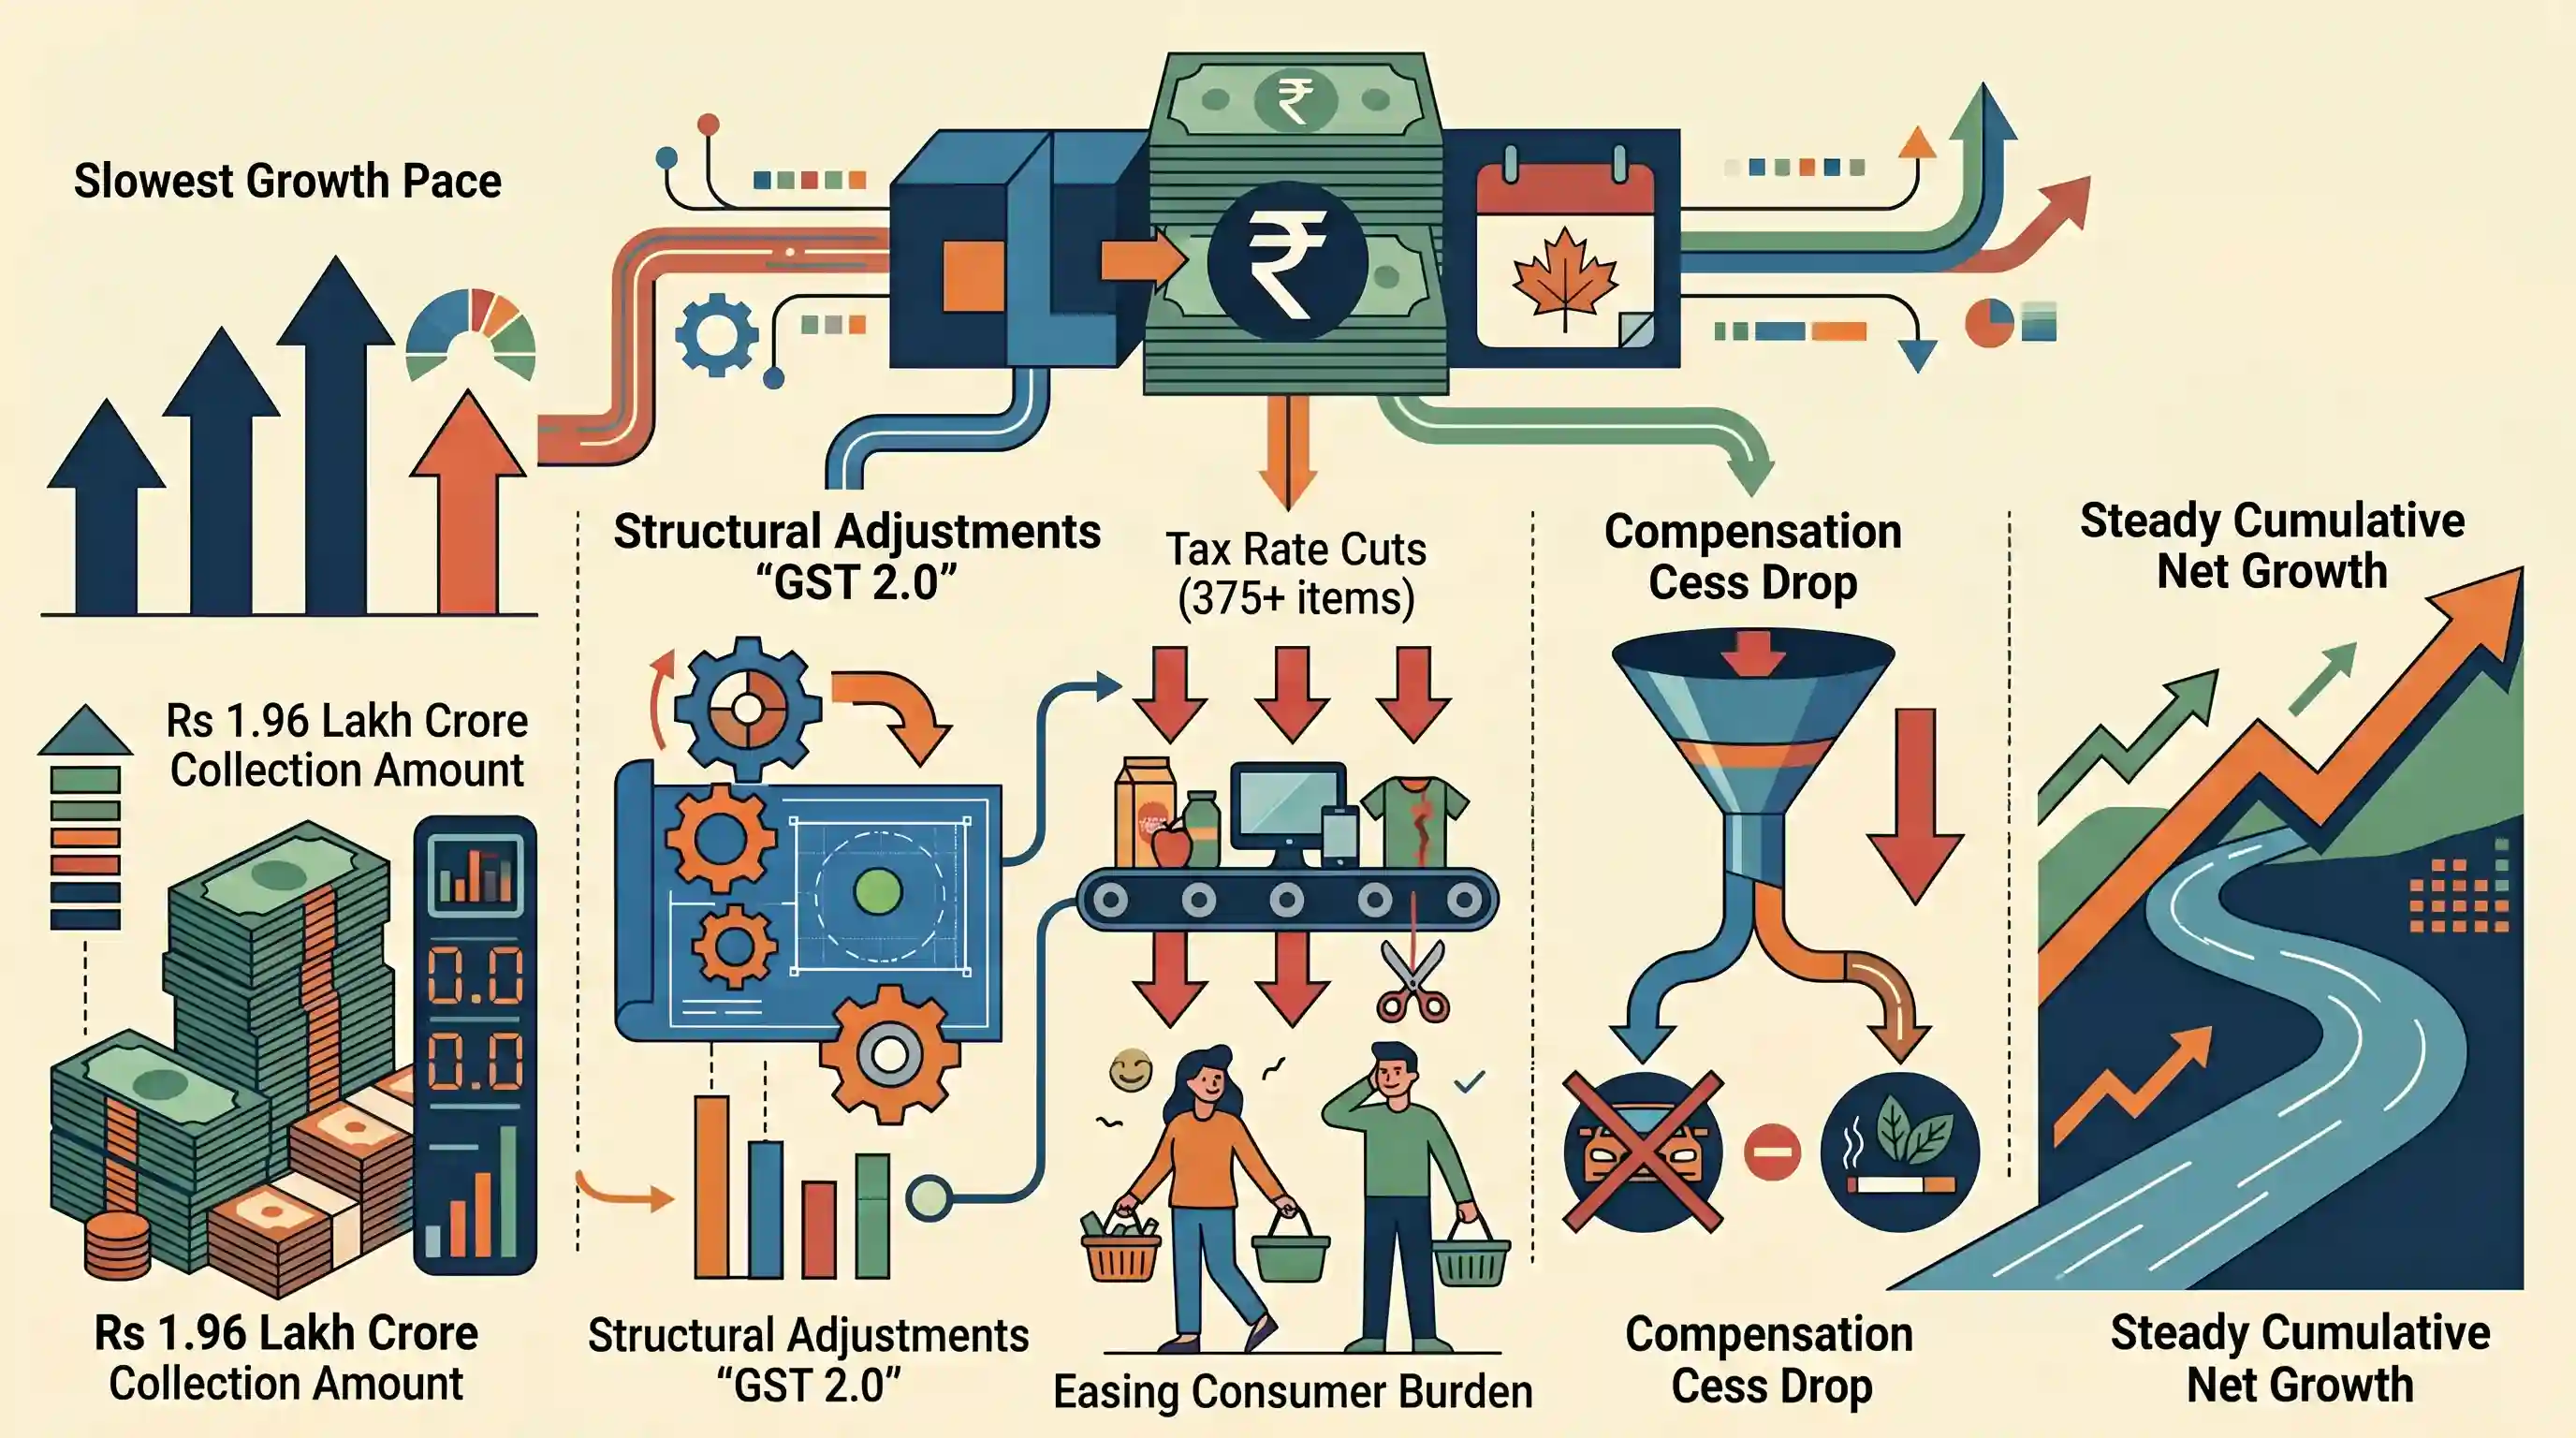
अक्टूबर में सकल माल एवं सेवा कर (GST) संग्रह में वार्षिक आधार पर 4.6% की वृद्धि दर्ज की गई, जो 1.96 लाख करोड़ रुपये रहा। यह चालू वित्त वर्ष में वृद्धि की सबसे धीमी गति है। राजस्व संग्रह में इस मंदी का मुख्य कारण 'GST 2.0' के तहत किए गए संरचनात्मक समायोजन हैं, जिसके अंतर्गत उपभोक्ताओं पर बोझ कम करने के लिए 375 से अधिक वस्तुओं पर कर की दरों में कटौती की गई थी। इसके अतिरिक्त, क्षतिपूर्ति उपकर (compensation cess) के संग्रह में 38% की भारी गिरावट आई है, क्योंकि ऑटोमोबाइल जैसी प्रमुख श्रेणियों से इसे हटा दिया गया है और अब इसे केवल तंबाकू उत्पादों के लिए बरकरार रखा गया है। हालांकि, इस वित्त वर्ष के लिए कुल संचयी शुद्ध संग्रह (cumulative net collections) में निरंतर स्थिर वृद्धि देखी जा रही है।
मुख्य बिंदु
- अक्टूबर में सकल GST संग्रह सालाना आधार पर 4.6% बढ़कर 1.96 लाख करोड़ रुपये रहा, जो चालू वित्त वर्ष में दर्ज की गई सबसे धीमी वृद्धि है।
- इस सुस्ती का मुख्य कारण हालिया 'GST 2.0' कर युक्तिकरण (tax rationalization) उपाय हैं, जिनमें 375 से अधिक वस्तुओं पर दरों में कटौती की गई थी।
- क्षतिपूर्ति उपकर (Compensation cess) संग्रह में 38% की तीव्र गिरावट देखी गई क्योंकि ऑटोमोबाइल जैसे उत्पादों से यह लेवी हटा ली गई थी, और अब यह केवल तंबाकू और संबंधित वस्तुओं पर ही लागू है।
- मासिक सुस्ती के बावजूद, अप्रैल-अक्टूबर की अवधि के लिए संचयी सकल GST संग्रह वार्षिक आधार पर 9.4% बढ़कर 12.74 लाख करोड़ रुपये तक पहुँच गया।
महत्वपूर्ण शब्द
वस्तु एवं सेवा कर (GST) अधिनियम

वस्तुओं और सेवाओं की आपूर्ति पर लगने वाला एक गंतव्य-आधारित अप्रत्यक्ष कर, जो एक एकीकृत राष्ट्रीय बाजार बनाने के लिए कई केंद्रीय और राज्य करों को प्रतिस्थापित करता है।
UPSC context
GS पेपर 3: भारतीय अर्थव्यवस्था; ऐतिहासिक कर सुधारों और राजकोषीय संघवाद की समझ का परीक्षण करता है।
वस्तु एवं सेवा कर (राज्यों को क्षतिपूर्ति) अधिनियम
GST के कार्यान्वयन से उत्पन्न राजस्व हानि के लिए राज्यों को मुआवजा सुनिश्चित करने वाला एक कानून, जो मूल रूप से पांच वर्षों के लिए था; वर्तमान में ऋण पुनर्भुगतान के लिए इसे मार्च 2026 तक बढ़ा दिया गया है।
UPSC context
GS पेपर 2 और 3: संघवाद और राजकोषीय नीति; केंद्र-राज्य वित्तीय संबंधों और GST राजस्व तंत्र का परीक्षण करता है।
वस्तु एवं सेवा कर नेटवर्क (GSTN)
भारत की अप्रत्यक्ष कर प्रणाली का तकनीकी आधार, जो करदाता पंजीकरण, रिटर्न फाइलिंग और कर निपटान की गणना के लिए साझा IT इंफ्रास्ट्रक्चर प्रदान करता है।
UPSC context
GS पेपर 3: ई-गवर्नेंस और IT इंफ्रास्ट्रक्चर; सार्वजनिक वित्त और कर प्रशासन में डिजिटल परिवर्तन (digital transformation) का परीक्षण करता है।
केंद्रीय अप्रत्यक्ष कर एवं सीमा शुल्क बोर्ड (CBIC)
वित्त मंत्रालय के अधीन वह शीर्ष वैधानिक निकाय जो GST, सीमा शुल्क और केंद्रीय उत्पाद शुल्क से संबंधित नीतियों को तैयार करने और उन्हें लागू करने के लिए उत्तरदायी है।
UPSC context
GS पेपर 3: संस्थागत ढांचा; भारत की अप्रत्यक्ष कर व्यवस्था की प्रशासनिक और कार्यकारी संरचना का परीक्षण करता है।
GST परिषद
एक संवैधानिक निकाय (अनुच्छेद 279A) जिसकी अध्यक्षता केंद्रीय वित्त मंत्री करते हैं और जो केंद्र तथा राज्यों को सभी GST-संबंधित मुद्दों पर सिफारिशें देता है।
UPSC context
GS पेपर 2: संवैधानिक निकाय; कराधान में सहकारी संघवाद और आम सहमति आधारित निर्णय लेने की प्रक्रिया का परीक्षण करता है।
GST 2.0
GST सुधारों का अगली पीढ़ी का चरण, जो दरों के युक्तिकरण (दो-स्लैब संरचना), नागरिक-केंद्रित राहत और व्यापार सुगमता (Ease of Doing Business) में सुधार पर केंद्रित है।
UPSC context
GS पेपर 3: आर्थिक विकास; भारत की कराधान प्रणाली में समकालीन संरचनात्मक सुधारों के ज्ञान का परीक्षण करता है।
प्रारंभिक ट्रैप
राजस्व हानि के लिए राज्यों की क्षतिपूर्ति करने हेतु सभी विलासिता की वस्तुओं पर GST Compensation Cess लगाया जाता है।
GST 2.0 के तहत, सेस को विशेष रूप से केवल तंबाकू उत्पादों पर बरकरार रखा गया है (ऑटोमोबाइल से हटा दिया गया है) और इसका वर्तमान उद्देश्य केवल COVID-19 महामारी के दौर के ऋणों को चुकाना है, न कि राज्यों के निरंतर राजस्व मुआवजे के लिए।
संबंधित अवधारणाएँ
GST के तहत इन्वर्टेड ड्यूटी स्ट्रक्चर (IDS) क्या है?
- परिभाषा: ऐसी स्थिति जिसमें कच्चे माल (इनपुट) पर कर की दर, अंतिम तैयार उत्पाद पर लगने वाली कर की दर से अधिक होती है।
- अवरुद्ध पूंजी: इसके कारण अप्रयुक्त इनपुट टैक्स क्रेडिट (ITC) का संचय होता है, जो प्रभावी रूप से घरेलू निर्माताओं की कार्यशील पूंजी को अवरुद्ध कर देता है।
- अनुपालन बोझ: यह व्यवसायों को जटिल ITC रिफंड के लिए आवेदन करने हेतु मजबूर करता है, जिससे प्रशासनिक बाधाएं बढ़ती हैं और घरेलू मूल्यवर्धन (Make in India) हतोत्साहित होता है।
GST कंपनसेशन सेस की वर्तमान स्थिति क्या है?
- मूल उद्देश्य: इसे 2017 में GST लागू होने के बाद पांच वर्षों तक राज्यों को 14% वार्षिक कर राजस्व वृद्धि की गारंटी देने के लिए शुरू किया गया था।
- महामारी उधारी: महामारी के दौरान, केंद्र ने मुआवजे की भारी कमी को पाटने के लिए राज्यों की ओर से बैक-टू-बैक ऋण सुविधा के माध्यम से ऋण लिया।
- मार्च 2026 तक विस्तार: यह लेवी विशेष रूप से उन महामारी ऋणों के मूलधन और ब्याज को चुकाने के लिए मार्च 2026 तक बढ़ाई गई है, न कि राज्यों के नए मुआवजे के वित्तपोषण के लिए।
अंतर-विषय पैटर्न
वित्तीय संघवाद एवं राज्य की स्वायत्तता
GST 2.0 स्लैब में बदलाव और व्यापक क्षतिपूर्ति उपकर (compensation cess) की समाप्ति, राज्यों के स्वतंत्र राजस्व सृजन और केंद्र-राज्य राजकोषीय विश्वास को गहराई से प्रभावित करती है।
समष्टि-उपभोग और कर उत्प्लावकता
जीएसटी (GST) दरों में व्यापक कटौती के बावजूद इसकी धीमी पड़ती वृद्धि दर 'कर लोच' (tax elasticity) पर महत्वपूर्ण डेटा प्रदान करती है, जो यह दर्शाता है कि इन्वर्टेड ड्यूटी (Inverted Duty) सुधार किस प्रकार व्यापक उपभोग (macro consumption) और कार्यशील पूंजी चक्र (working capital cycles) को प्रभावित करते हैं।

GST 2.0 स्लैब पर 2026 Prelims में 'Inverted Duty Structure' और Compensation Cess की नई सीमाओं को संयोजित करने वाले एक बहु-कथनीय (multi-statement) प्रश्न की अपेक्षा करें।
संबद्ध PYQ · 3
संबद्ध PYQ · 3
- 2019MainsGS3
Enumerate the indirect taxes which have been subsumed in the Goods and Services Tax (GST) in India. Also, comment on the revenue implications of the GST introduced in India since July 2017.
- 2020MainsGS3
Explain the rationale behind the Goods and Services Tax (Compensation to States) Act of 2017. How has COVID-19 impacted the GST compensation fund and created new federal tensions?
- 2017PrelimsGS1
What is/are the most likely advantages of implementing 'Goods and Services Tax (GST)'? 1. It will replace multiple taxes collected by multiple authorities and will thus create a single market in India. 2. It will drastically reduce the 'Current Account Deficit' of India and will enable it to increase its foreign exchange reserves. 3. It will enormously increase the growth and size of economy of India and will enable it to overtake China in the near future. Select the correct answer using the code given below:
