सोलहवें वित्त आयोग ने 41 प्रतिशत कर हस्तांतरण को बरकरार रखा
स्रोत:द हिंदू ↗
क्यों मायने रखता है
वित्त आयोग की सिफारिशें भारत के राजकोषीय संघवाद का एक मुख्य घटक हैं और GS2 पाठ्यक्रम में स्पष्ट रूप से उल्लिखित हैं। उपकर (cess), अधिभार (surcharge) और जनसांख्यिकीय प्रदर्शन बनाम GDP योगदान जैसे मानदंडों पर तनाव केंद्र और राज्यों के बीच समानता और दक्षता को लेकर चल रही बहसों को दर्शाता है, जो मेन्स और प्रिलिम्स के लिए अत्यधिक प्रासंगिक है।
सारांश
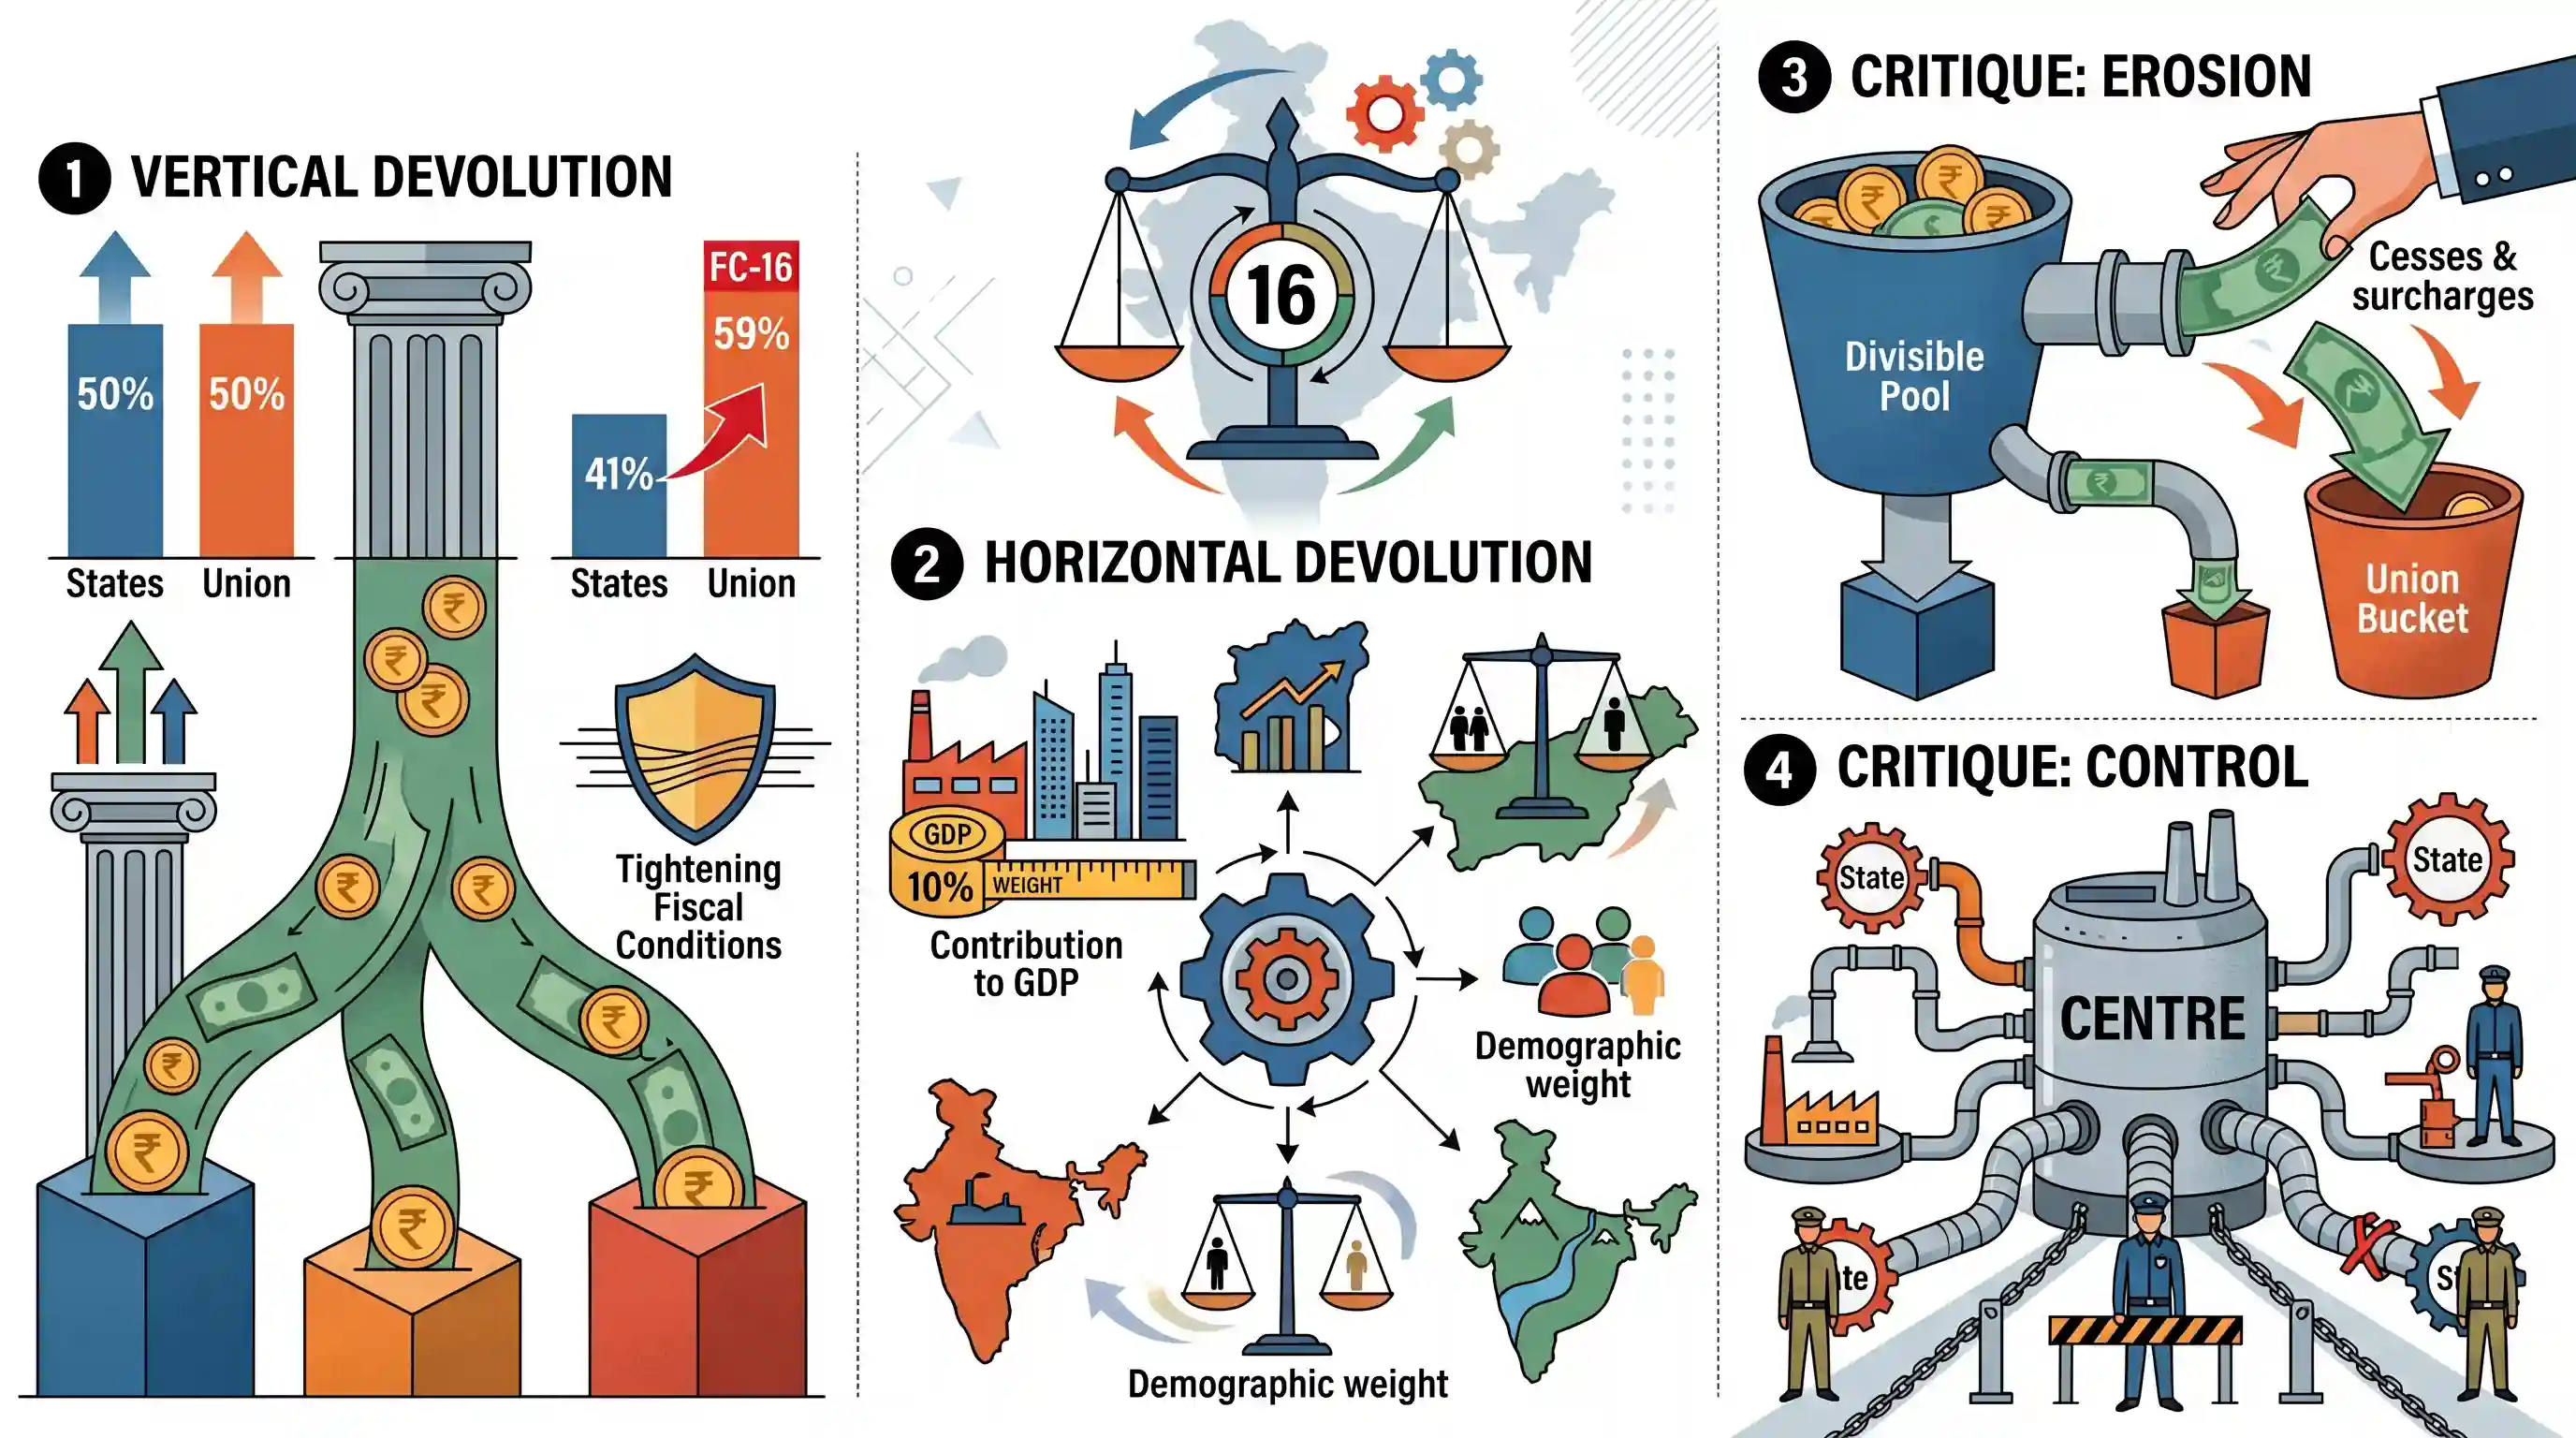
यह संपादकीय सोलहवें वित्त आयोग (FC-16) के सतर्क दृष्टिकोण की समीक्षा करता है, जिसने केंद्रीय करों में राज्यों की लंबवत हिस्सेदारी (vertical share) को 41% पर बरकरार रखा और GST के तहत कठिन राजकोषीय स्थितियों के बीच राज्यों की 50% हिस्सेदारी की मांग को खारिज कर दिया। FC-16 ने क्षैतिज हस्तांतरण (horizontal devolution) में महत्वपूर्ण बदलाव करते हुए औद्योगिक राज्यों को पुरस्कृत करने के लिए 'GDP में योगदान' का मानदंड (10% वेटेज) पेश किया है, साथ ही जनसांख्यिकीय और जनसंख्या वेटेज में भी समायोजन किया है। हालांकि, संपादकीय राजकोषीय संघवाद में संरचनात्मक सुधार का अवसर गंवाने के लिए आयोग की आलोचना करता है। यह इस बात को रेखांकित करता है कि केंद्र द्वारा उपकर (cess) और अधिभार (surcharge) के बढ़ते उपयोग से विभाज्य पूल (divisible pool) का क्षरण जारी है, जबकि केंद्र प्रायोजित योजनाओं (Centrally Sponsored Schemes) पर भारी निर्भरता राज्यों के लचीलेपन को कम करती है, जिससे वे केंद्र के निर्देशों के केवल कार्यान्वयनकर्ता बनकर रह गए हैं।
मुख्य बिंदु
- सोलहवें वित्त आयोग (FC-16) ने राज्यों की 50% की मांग के बावजूद, 2026-31 की अवधि के लिए केंद्रीय करों के ऊर्ध्वाधर हस्तांतरण (vertical devolution) को 41% पर बरकरार रखा।
- क्षैतिज हस्तांतरण में, FC-16 ने 'tax effort' मानदंड को 'GDP में योगदान' (10% भारांश) से बदल दिया है, जिससे महाराष्ट्र, तमिलनाडु और गुजरात जैसे औद्योगिक राज्यों को लाभ मिला है।
- जनसांख्यिकीय प्रदर्शन के भारांश को 12.5% से घटाकर 10% कर दिया गया, जबकि 2011 की जनसंख्या के भारांश को 15% से बढ़ाकर 17.5% कर दिया गया, जिससे अधिक जनसंख्या वाले राज्यों को मामूली बढ़त मिली।
- 16वां वित्त आयोग (FC-16) केंद्र द्वारा गैर-साझाकरण योग्य उपकर (cess) और अधिभार (surcharge) पर बढ़ती निर्भरता के कारण विभाज्य पूल (divisible pool) के सिकुड़ने के संरचनात्मक मुद्दे का समाधान करने में विफल रहा।
- केन्द्र प्रायोजित योजनाएं (CSS) कुल अनुशंसित हस्तांतरण का लगभग 42% हिस्सा हैं, जो एक 'टॉप-डाउन' मॉडल को निरंतरता प्रदान करती हैं जहाँ राज्य नई दिल्ली की प्राथमिकताओं को लागू करने के लिए बाध्य हैं।
महत्वपूर्ण शब्द
सोलहवां वित्त आयोग (FC-16)

अनुच्छेद 280 के तहत प्रत्येक पाँच वर्ष में नियुक्त एक संवैधानिक निकाय, जो केंद्र और राज्यों के बीच तथा विभिन्न राज्यों के बीच कर राजस्व के वितरण की सिफारिश करता है।
UPSC context
GS पेपर-II/राजव्यवस्था; संवैधानिक निकायों, राजकोषीय संघवाद और केंद्र-राज्य वित्तीय संबंधों को समझने के लिए आवश्यक।
ऊर्ध्वाधर हस्तांतरण
केंद्रीय करों के 'विभाज्य पूल' का वह प्रतिशत हिस्सा जिसे केंद्र सरकार द्वारा सामूहिक रूप से सभी राज्यों के बीच वितरित किया जाता है।
UPSC context
GS पेपर-III/अर्थव्यवस्था; राजकोषीय हस्तांतरण और भारतीय संघवाद के 'बैलेंसिंग व्हील' (balancing wheel) के ज्ञान का परीक्षण करता है।
क्षैतिज हस्तांतरण
जनसंख्या, क्षेत्रफल और प्रदर्शन जैसे मानदंडों के आधार पर अलग-अलग राज्यों के बीच केंद्रीय करों के सामूहिक हिस्से का सूत्र-आधारित वितरण।
UPSC context
GS पेपर-II/राजव्यवस्था; क्षेत्रीय समानता, जनसांख्यिकीय प्रदर्शन और अंतर-राज्यीय राजकोषीय असमानताओं पर चर्चा के लिए महत्वपूर्ण।
विभाज्य पूल
कुल केंद्रीय कर राजस्व (जैसे, Corporation Tax, GST) का वह हिस्सा जो राज्यों के साथ साझा किया जा सकता है, जिसमें उपकर (cesses), अधिभार (surcharges) और संग्रह लागत (collection costs) शामिल नहीं होते हैं।
UPSC context
GS पेपर-III/अर्थव्यवस्था; राज्यों की घटती प्रभावी राजस्व हिस्सेदारी पर चर्चाओं के केंद्र में।
उपकर और अधिभार
केंद्र द्वारा एकत्र किए गए विशिष्ट-उद्देश्य वाले शुल्क जो विभाज्य पूल (divisible pool) से बाहर रहते हैं, जिसका अर्थ है कि इन्हें राज्य सरकारों के साथ साझा नहीं किया जाता है।
UPSC context
GS Paper-II/Governance; 'राजकोषीय केंद्रीकरण' और राज्य की स्वायत्तता पर इसके प्रभाव के विश्लेषण के लिए महत्वपूर्ण।
केंद्र प्रायोजित योजनाएं (CSS)
केंद्र और राज्यों द्वारा संयुक्त रूप से वित्तपोषित लेकिन राज्यों द्वारा कार्यान्वित योजनाएं, जो अक्सर स्वास्थ्य या शिक्षा जैसी राष्ट्रीय प्राथमिकताओं पर केंद्रित होती हैं।
UPSC context
GS पेपर-II/शासन; कार्यकारी संघवाद और उप-राष्ट्रीय सरकारों के वित्तीय लचीलेपन की समझ का परीक्षण करता है।
राजकोषीय संघवाद
सरकार के विभिन्न स्तरों के बीच वित्तीय संबंध और शक्तियों/उत्तरदायित्वों का वितरण, जिसका उद्देश्य आर्थिक स्थिरता और समता बनाए रखना है।
UPSC context
GS पेपर-II/राजव्यवस्था; भारतीय संघीय ढांचे और संसाधन आवंटन से संबंधित प्रश्नों के लिए व्यापक विषय।
प्रारंभिक ट्रैप
वित्त आयोग की सिफारिश पर उपकर (Cesses) और अधिभार (Surcharges) को करों के विभाज्य पूल में शामिल किया जाता है।
अनुच्छेद 271 केंद्र को अधिभार (surcharges) लगाने की अनुमति देता है, और अनुच्छेद 270 स्पष्ट रूप से राज्यों के साथ साझा किए जाने वाले विभाज्य पूल (divisible pool) से उपकर (cesses) और अधिभार दोनों को बाहर रखता है।
संबंधित अवधारणाएँ
राज्यों को सहायता अनुदान का संवैधानिक आधार क्या है?
- सांविधिक अनुदान: अनुच्छेद 275 आवश्यकता वाले राज्यों को भारत की संचित निधि पर भारित अनुदान प्रदान करने का प्रावधान करता है, जो पूरी तरह से वित्त आयोग की सिफारिशों पर आधारित होते हैं।
- विवेकाधीन अनुदान: अनुच्छेद 282 केंद्र को किसी भी सार्वजनिक उद्देश्य के लिए अनुदान देने की अनुमति देता है। यह केंद्र प्रायोजित योजनाओं (CSS) के वित्तपोषण का प्राथमिक माध्यम है।
केंद्रीय करों के 'विभाज्य पूल' (Divisible Pool) में क्या शामिल है?
- सम्मिलित कर: इसमें अनुच्छेद 270 के तहत सभी केंद्रीय कर और शुल्क शामिल हैं, जैसे कि निगम कर, व्यक्तिगत आयकर, केंद्रीय GST और सीमा शुल्क।
- बहिष्कृत घटक: उपकर और अधिभार (अनुच्छेद 271) और कर संग्रह की प्रशासनिक लागत को संवैधानिक रूप से विभाज्य पूल (divisible pool) से बाहर रखा गया है।
अंतर-विषय पैटर्न
जनसांख्यिकी बनाम परिसीमन की बहस
FC द्वारा 2011 की जनसंख्या के वेटेज (17.5%) बनाम जनसांख्यिकीय प्रदर्शन (10%) के बीच किया गया सामंजस्य, 2026 के बाद होने वाले आगामी लोकसभा परिसीमन (delimitation) अभ्यास को लेकर दक्षिणी और उत्तरी राज्यों के बीच के राजनीतिक तनाव को प्रतिबिंबित करता है।
CSS और राजकोषीय स्वायत्तता
CSS राजकोषीय हस्तांतरण का ~42% हिस्सा है, जो अनुच्छेद 282 के तहत राज्य की निधियों को संघ के अधिदेशों से जोड़ता है। यह योजनाओं को युक्तिसंगत बनाने और राज्य की स्वायत्तता में सुधार करने के NITI Aayog के निरंतर प्रयासों से जुड़ा हुआ है।

2026 Prelims में 15वें बनाम 16वें FC के क्षैतिज मानदंडों (horizontal criteria) की तुलना करने वाले एक MCQ की अपेक्षा करें, जो विशेष रूप से नए 'Contribution to GDP' वेटेज को लक्षित करता हो।
संबद्ध PYQ · 5
संबद्ध PYQ · 5
- 2025MainsGS2
Examine the evolving pattern of Centre-State financial relations in the context of planned development in India. How far have the recent reforms impacted the fiscal federalism in India?
- 2021MainsGS2
How have the recommendations of the 14th Finance Commission of India enabled the States to improve their fiscal position?
- 2018MainsGS2
How is the Finance Commission of India constituted? What do you know about the terms of reference of the recently constituted Finance Commission? Discuss.
- 2020MainsGS3
Explain the rationale behind the Goods and Services Tax (Compensation to States) Act of 2017. How has COVID-19 impacted the GST compensation fund and created new federal tensions?
- 2023PrelimsGS1
Consider the following: 1. Demographic performance 2. Forest and ecology 3. Governance reforms 4. Stable government 5. Tax and fiscal efforts For the horizontal tax devolution, the Fifteenth Finance Commission used how many of the above as criteria other than population area and income distance?
