बुनियादी ढांचा वित्तपोषण संक्रमण और बैंकिंग क्षेत्र के ऋण अंतर
स्रोत:द हिंदू ↗
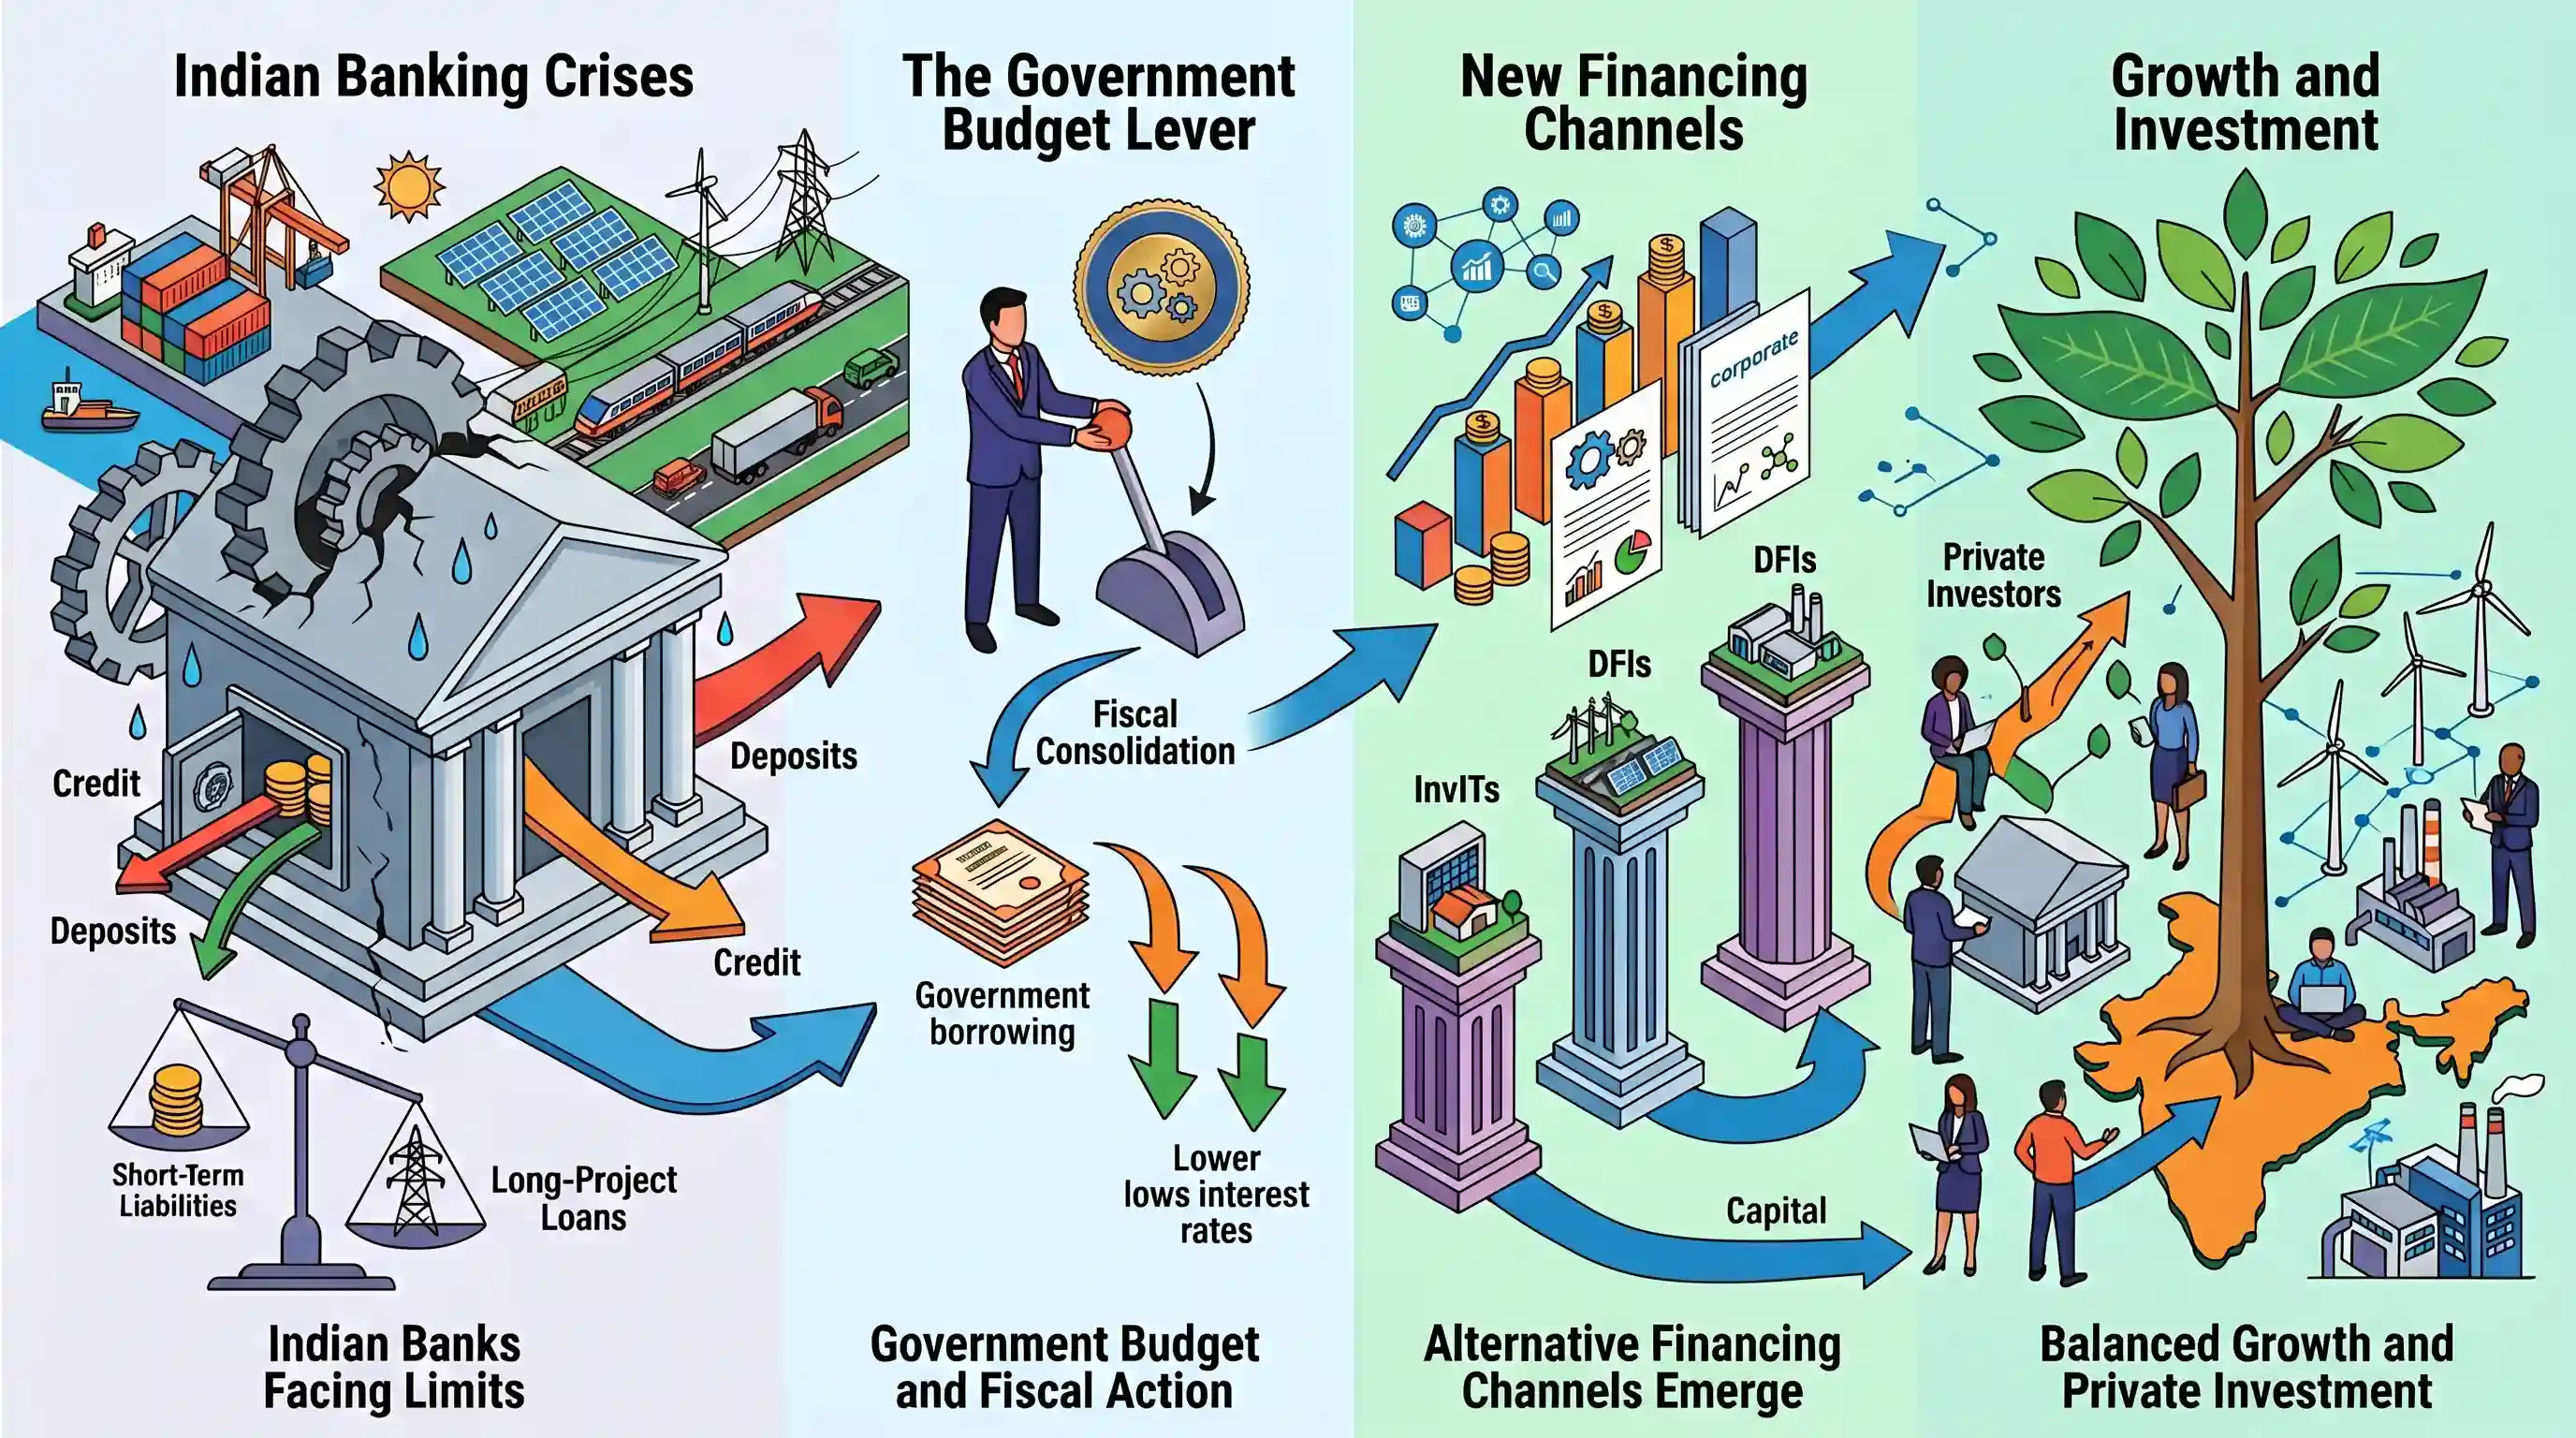
क्यों मायने रखता है
बैंक-आधारित ऋण से पूंजी बाजार वित्तपोषण की ओर संक्रमण को समझना GS-3 के लिए महत्वपूर्ण है। यह राजकोषीय नीति (बजट घाटा), मौद्रिक गतिशीलता (ऋण-जमा अंतराल) और बुनियादी ढांचा विकास (परिसंपत्ति-देयता असंतुलन) के बीच की कड़ियों को जोड़ता है।
सारांश
यह लेख देश के विशाल आर्थिक और बुनियादी ढांचे (infrastructure) के विकास के वित्तपोषण में अकेले भारतीय बैंकों की संरचनात्मक सीमाओं पर प्रकाश डालता है। परिसंपत्ति-देयता असंतुलन (asset-liability mismatches) और क्रेडिट विस्तार की तुलना में धीमी जमा वृद्धि दर जैसी चुनौतियों के कारण, बैंक दीर्घकालिक वित्तपोषण का पूरा बोझ नहीं उठा सकते। केंद्रीय बजट राजकोषीय सुदृढ़ीकरण (fiscal consolidation) पर जोर देकर एक महत्वपूर्ण संकेत देता है, जिससे सरकारी उधारी और बॉन्ड यील्ड (bond yields) में कमी आती है। यह व्यापक आर्थिक वातावरण कॉर्पोरेट बॉन्ड बाजार और वैकल्पिक संस्थानों (जैसे विकास वित्त संस्थान और InvITs) को पूंजी निर्माण में बड़ी हिस्सेदारी निभाने के लिए प्रोत्साहित करता है, जिससे यह सुनिश्चित होता है कि बैंकिंग क्षेत्र पर अत्यधिक दबाव डाले बिना निजी निवेश को बढ़ावा (crowded in) मिले।
मुख्य बिंदु
- भारतीय बैंक बढ़ते परिसंपत्ति-देयता असंतुलन (asset-liability mismatch) का सामना कर रहे हैं, जिससे अल्पकालिक रिटेल जमा का उपयोग करके लंबी अवधि की बुनियादी ढांचा परियोजनाओं को वित्तपोषित करना संरचनात्मक रूप से जोखिम भरा हो गया है।
- ऋण वृद्धि और जमा संग्रहण के बीच बढ़ता अंतर बैंकों के क्रेडिट-डिपॉजिट (CD) अनुपात पर दबाव डालता है और आर्थिक विस्तार के एकमात्र इंजन के रूप में कार्य करने की उनकी क्षमता को सीमित करता है।
- केंद्रीय बजट राजकोषीय सुदृढ़ीकरण पर जोर देकर एक बदलाव का संकेत देता है, जो सरकार की सकल बाजार उधारी को कम करता है।
- सरकारी उधारी में कमी बॉन्ड यील्ड (bond yields) पर दबाव को कम करती है, जो प्रभावी रूप से निजी निवेश को 'क्राउडिंग इन' (crowding in) करती है और कॉर्पोरेट्स को कॉर्पोरेट बॉन्ड बाजार की ओर रुख करने के लिए प्रोत्साहित करती है।
- सतत पूंजी निर्माण के लिए वाणिज्यिक बैंकों से इतर ऋण स्रोतों के विविधीकरण की आवश्यकता है, जिसमें मजबूत पूंजी बाजार, DFIs और InvITs जैसे वैकल्पिक उपकरण शामिल हों।
महत्वपूर्ण शब्द
राजकोषीय उत्तरदायित्व और बजट प्रबंधन (FRBM) अधिनियम

2003 में अधिनियमित, यह कानून वित्तीय अनुशासन को संस्थागत बनाने, राजकोषीय घाटे को कम करने और नियम-आधारित लक्ष्यों के माध्यम से दीर्घकालिक समष्टि आर्थिक (macroeconomic) स्थिरता सुनिश्चित करने के लिए एक कानूनी ढांचा प्रदान करता है।
UPSC context
GS पेपर III (भारतीय अर्थव्यवस्था); राजकोषीय नीति, घाटा प्रबंधन और सरकारी जवाबदेही के ज्ञान का परीक्षण करता है।
विकास वित्तीय संस्थान (DFIs)
विशिष्ट वित्तीय संस्थाएं जो उच्च-जोखिम वाली, बड़े पैमाने की बुनियादी ढांचागत और औद्योगिक परियोजनाओं के लिए दीर्घकालिक पूंजी प्रदान करती हैं, जिन्हें वाणिज्यिक बैंक अक्सर परिपक्वता संबंधी बाधाओं (maturity constraints) के कारण वित्तपोषित करने में कठिनाई महसूस करते हैं।
UPSC context
GS Paper III (Infrastructure/Investment Models); पारंपरिक बैंकिंग क्षेत्र से परे संसाधन जुटाने को समझने के लिए महत्वपूर्ण।
परिसंपत्ति-देयता असंतुलन (ALM)
एक वित्तीय जोखिम जो तब उत्पन्न होता है जब किसी बैंक की परिसंपत्तियों (दीर्घकालिक ऋण) की अवधि उसकी देनदारियों (अल्पकालिक जमा) के साथ मेल नहीं खाती है, जिससे अक्सर तरलता संकट (liquidity crises) की स्थिति पैदा होती है।
UPSC context
GS पेपर III (बैंकिंग); बुनियादी ढांचा वित्तपोषण और बैंक स्थिरता में प्रणालीगत जोखिमों के विश्लेषण के लिए महत्वपूर्ण।
अवसंरचना निवेश ट्रस्ट (InvITs)
निवेश के ऐसे साधन जो कई निवेशकों से पूंजी एकत्रित कर उसे सीधे राजस्व उत्पन्न करने वाली बुनियादी ढांचा (इन्फ्रास्ट्रक्चर) परियोजनाओं में निवेश करते हैं, जिससे डेवलपर्स को अपनी संपत्तियों का मुद्रीकरण करने और पूंजी को मुक्त करने में मदद मिलती है।
UPSC context
GS Paper III (निवेश मॉडल); बुनियादी ढांचे के वित्तपोषण और संसाधनों के संग्रहण हेतु वैकल्पिक उपकरणों की समझ का परीक्षण करता है।
क्राउडिंग इन
एक ऐसी आर्थिक परिघटना जहाँ सक्रिय सरकारी खर्च—विशेष रूप से अवसंरचना (infrastructure) में—व्यावसायिक स्थितियों में सुधार करता है और निजी क्षेत्र को अपना निवेश बढ़ाने के लिए प्रोत्साहित करता है।
UPSC context
GS पेपर III (संवृद्धि/नियोजन); राजकोषीय सुदृढ़ीकरण और सार्वजनिक व्यय का निजी पूंजी पर पड़ने वाले प्रभाव का मूल्यांकन करने में मदद करता है।
केंद्रीय बजट
वार्षिक वित्तीय विवरण (अनुच्छेद 112) जो सरकार की अनुमानित प्राप्तियों और व्यय को प्रस्तुत करता है, तथा राजकोषीय योजना एवं नीतिगत संकेतों (policy signaling) के लिए मुख्य दस्तावेज़ के रूप में कार्य करता है।
UPSC context
GS पेपर III (सरकारी बजटिंग); संवैधानिक आवश्यकताओं और क्षेत्रीय संसाधन आवंटन को समझने के लिए मौलिक।
प्रारंभिक ट्रैप
सरकार द्वारा ऋण लेने में वृद्धि बॉन्ड यील्ड को कम करती है, जिससे निजी निवेश का क्राउडिंग इन (crowding in) होता है।
सरकार द्वारा अधिक ऋण लेने से बॉन्ड की आपूर्ति बढ़ जाती है, जिससे कीमतें कम हो जाती हैं और यील्ड (yields) ऊपर चली जाती है। यह निजी उधारी को महंगा बना देता है, जिससे "क्राउडिंग आउट" (crowding out) की स्थिति उत्पन्न होती है, न कि क्राउडिंग इन की।
संबंधित अवधारणाएँ
अवसंरचना वित्तपोषण करने वाले बैंकों में परिसंपत्ति-देयता असंतुलन (ALM) के क्या कारण हैं?
- अल्पकालिक देयताएं: बैंक रिटेल डिपॉजिट (जैसे CASA और टर्म डिपॉजिट) पर अत्यधिक निर्भर हैं, जिनकी मैच्योरिटी प्रोफाइल आमतौर पर अल्पकालिक से मध्यम अवधि की होती है और जिन्हें जल्दी निकाला जा सकता है।
- दीर्घकालिक परिसंपत्तियाँ: इन्फ्रास्ट्रक्चर परियोजनाओं (राजमार्ग, पावर प्लांट) को लाभदायक होने से पहले लंबी अवधि की पूंजी (10-20 वर्ष) की आवश्यकता होती है, जिससे बैंकों का फंड उनमें फंस (lock-in) जाता है।
- तरलता जोखिम: यह मैच्योरिटी गैप एक संरचनात्मक जोखिम पैदा करता है जहाँ बैंकों के पास जमाकर्ताओं की तत्काल माँगों को पूरा करने के लिए पर्याप्त नकदी की कमी हो सकती है, यदि बहुत अधिक पूंजी अवरुद्ध (locked up) हो जाती है।
इन्फ्रास्ट्रक्चर इन्वेस्टमेंट ट्रस्ट्स (InvITs) बैंकिंग क्षेत्र के दबाव को कैसे कम करते हैं?
- परिसंपत्ति मुद्रीकरण: InvITs (म्यूचुअल फंड के समान) निवेशकों के धन को एकत्रित करते हैं ताकि पूर्ण हो चुके टोल राजमार्गों जैसी चालू और राजस्व उत्पन्न करने वाली बुनियादी ढांचा परिसंपत्तियों का अधिग्रहण किया जा सके।
- राजधानी विसंकुलन: इंफ्रास्ट्रक्चर डेवलपर्स अपनी संपत्तियों को InvITs को बेचने से प्राप्त राशि का उपयोग अपने मौजूदा बैंक ऋणों को चुकाने के लिए करते हैं, जिससे बैंकिंग क्षेत्र की बैलेंस शीट को स्वच्छ और बोझ मुक्त करने में मदद मिलती है।
- ग्रीनफील्ड रोटेशन: एक बार जब वाणिज्यिक बैंक की पूंजी पुरानी परिचालन परियोजनाओं से मुक्त हो जाती है, तो इसे नए, अधिक जोखिम वाले ग्रीनफील्ड बुनियादी ढांचा विकास के वित्तपोषण के लिए पुनर्चक्रित किया जा सकता है।
अंतर-विषय पैटर्न
मौद्रिक नीति में सहायक राजकोषीय गणित
सरकारी उधारी में कमी बॉन्ड यील्ड (bond yield) में होने वाली तीव्र वृद्धि को सीमित करती है। यह राजकोषीय विवेक RBI को बैंकिंग तरलता और नीतिगत दरों को प्रबंधित करने में अधिक लचीलापन प्रदान करता है, जिससे उसे संप्रभु-प्रेरित ब्याज दरों में होने वाली वृद्धि से जूझना नहीं पड़ता।
ट्विन बैलेंस शीट से DFI की ओर बदलाव
2010 के दशक का NPA संकट बैंकों द्वारा इंफ्रा ऋणों (infra loans) पर अत्यधिक ओवर-लेवरेजिंग के कारण उत्पन्न हुआ था। NaBFID, InvITs और कॉर्पोरेट बॉन्ड की दिशा में वर्तमान प्रोत्साहन एक और 'ट्विन बैलेंस शीट' (Twin Balance Sheet) समस्या को रोकने के लिए एक संरचनात्मक समाधान है।

सरकारी उधारी, बॉन्ड यील्ड (crowding out/in), और InvITs के औचित्य को आपस में जोड़ने वाले एक बहु-कथनीय प्रारंभिक परीक्षा (prelims) प्रश्न की संभावना है।
संबद्ध PYQ · 5
संबद्ध PYQ · 5
- 2021MainsGS3
“Investment in infrastructure is essential for more rapid and inclusive economic growth.” Discuss in the light of India's experience.
- 2020MainsGS3
Explain the meaning of investment in an economy in terms of capital formation. Discuss the factors to be considered while designing a concession agreement between a public entity and a private entity.
- 2014MainsGS3
Explain how Private Public Partnership arrangements, in long gestation infrastructure projects, can transfer unsustainable liabilities to the future. What arrangements need to be put in place to ensure that successive generations' capacities are not compromised?
- 2023PrelimsGS1
Consider the following markets: 1. Government Bond Market 2. Call Money Market 3. Treasury Bill Market 4. Stock Market How many of the above are included in capital markets?
- 2025PrelimsGS1
Suppose the revenue expenditure is ₹ 80,000 crores and the revenue receipts of the Government are ₹60,000 crores. The Government budget also shows borrowings of ₹ 10,000 crores and interest payments of ₹ 6,000 crores. Which of the following statements are correct? I. Revenue deficit is ₹ 20,000 crores. II. Fiscal deficit is ₹ 10,000 crores. III. Primary deficit is ₹ 4,000 crores. Select the correct answer using the code given below.
