गुजरात में वित्तीय संकट और आत्महत्या के रुझान
स्रोत:इंडियन एक्सप्रेस ↗
क्यों मायने रखता है
यह लेख सामाजिक-आर्थिक संवेदनशीलता, अनौपचारिक ऋण पर निर्भरता और अत्यधिक मनोवैज्ञानिक संकट के अंतर्संबंधों पर प्रकाश डालता है। UPSC अभ्यर्थियों के लिए, यह इस बात पर एक महत्वपूर्ण केस स्टडी के रूप में कार्य करता है कि कैसे वित्तीय समावेशन (financial inclusion) में कमियां (संस्थागत ऋण के बजाय 'लोन माफिया' पर निर्भरता) एक गंभीर सामाजिक संकट (आत्महत्या और पारिवारिक त्रासदियों) के रूप में प्रकट होती हैं, जो GS1 (सामाजिक मुद्दे) और GS3 (अर्थव्यवस्था/समावेशी विकास) को जोड़ता है।
सारांश
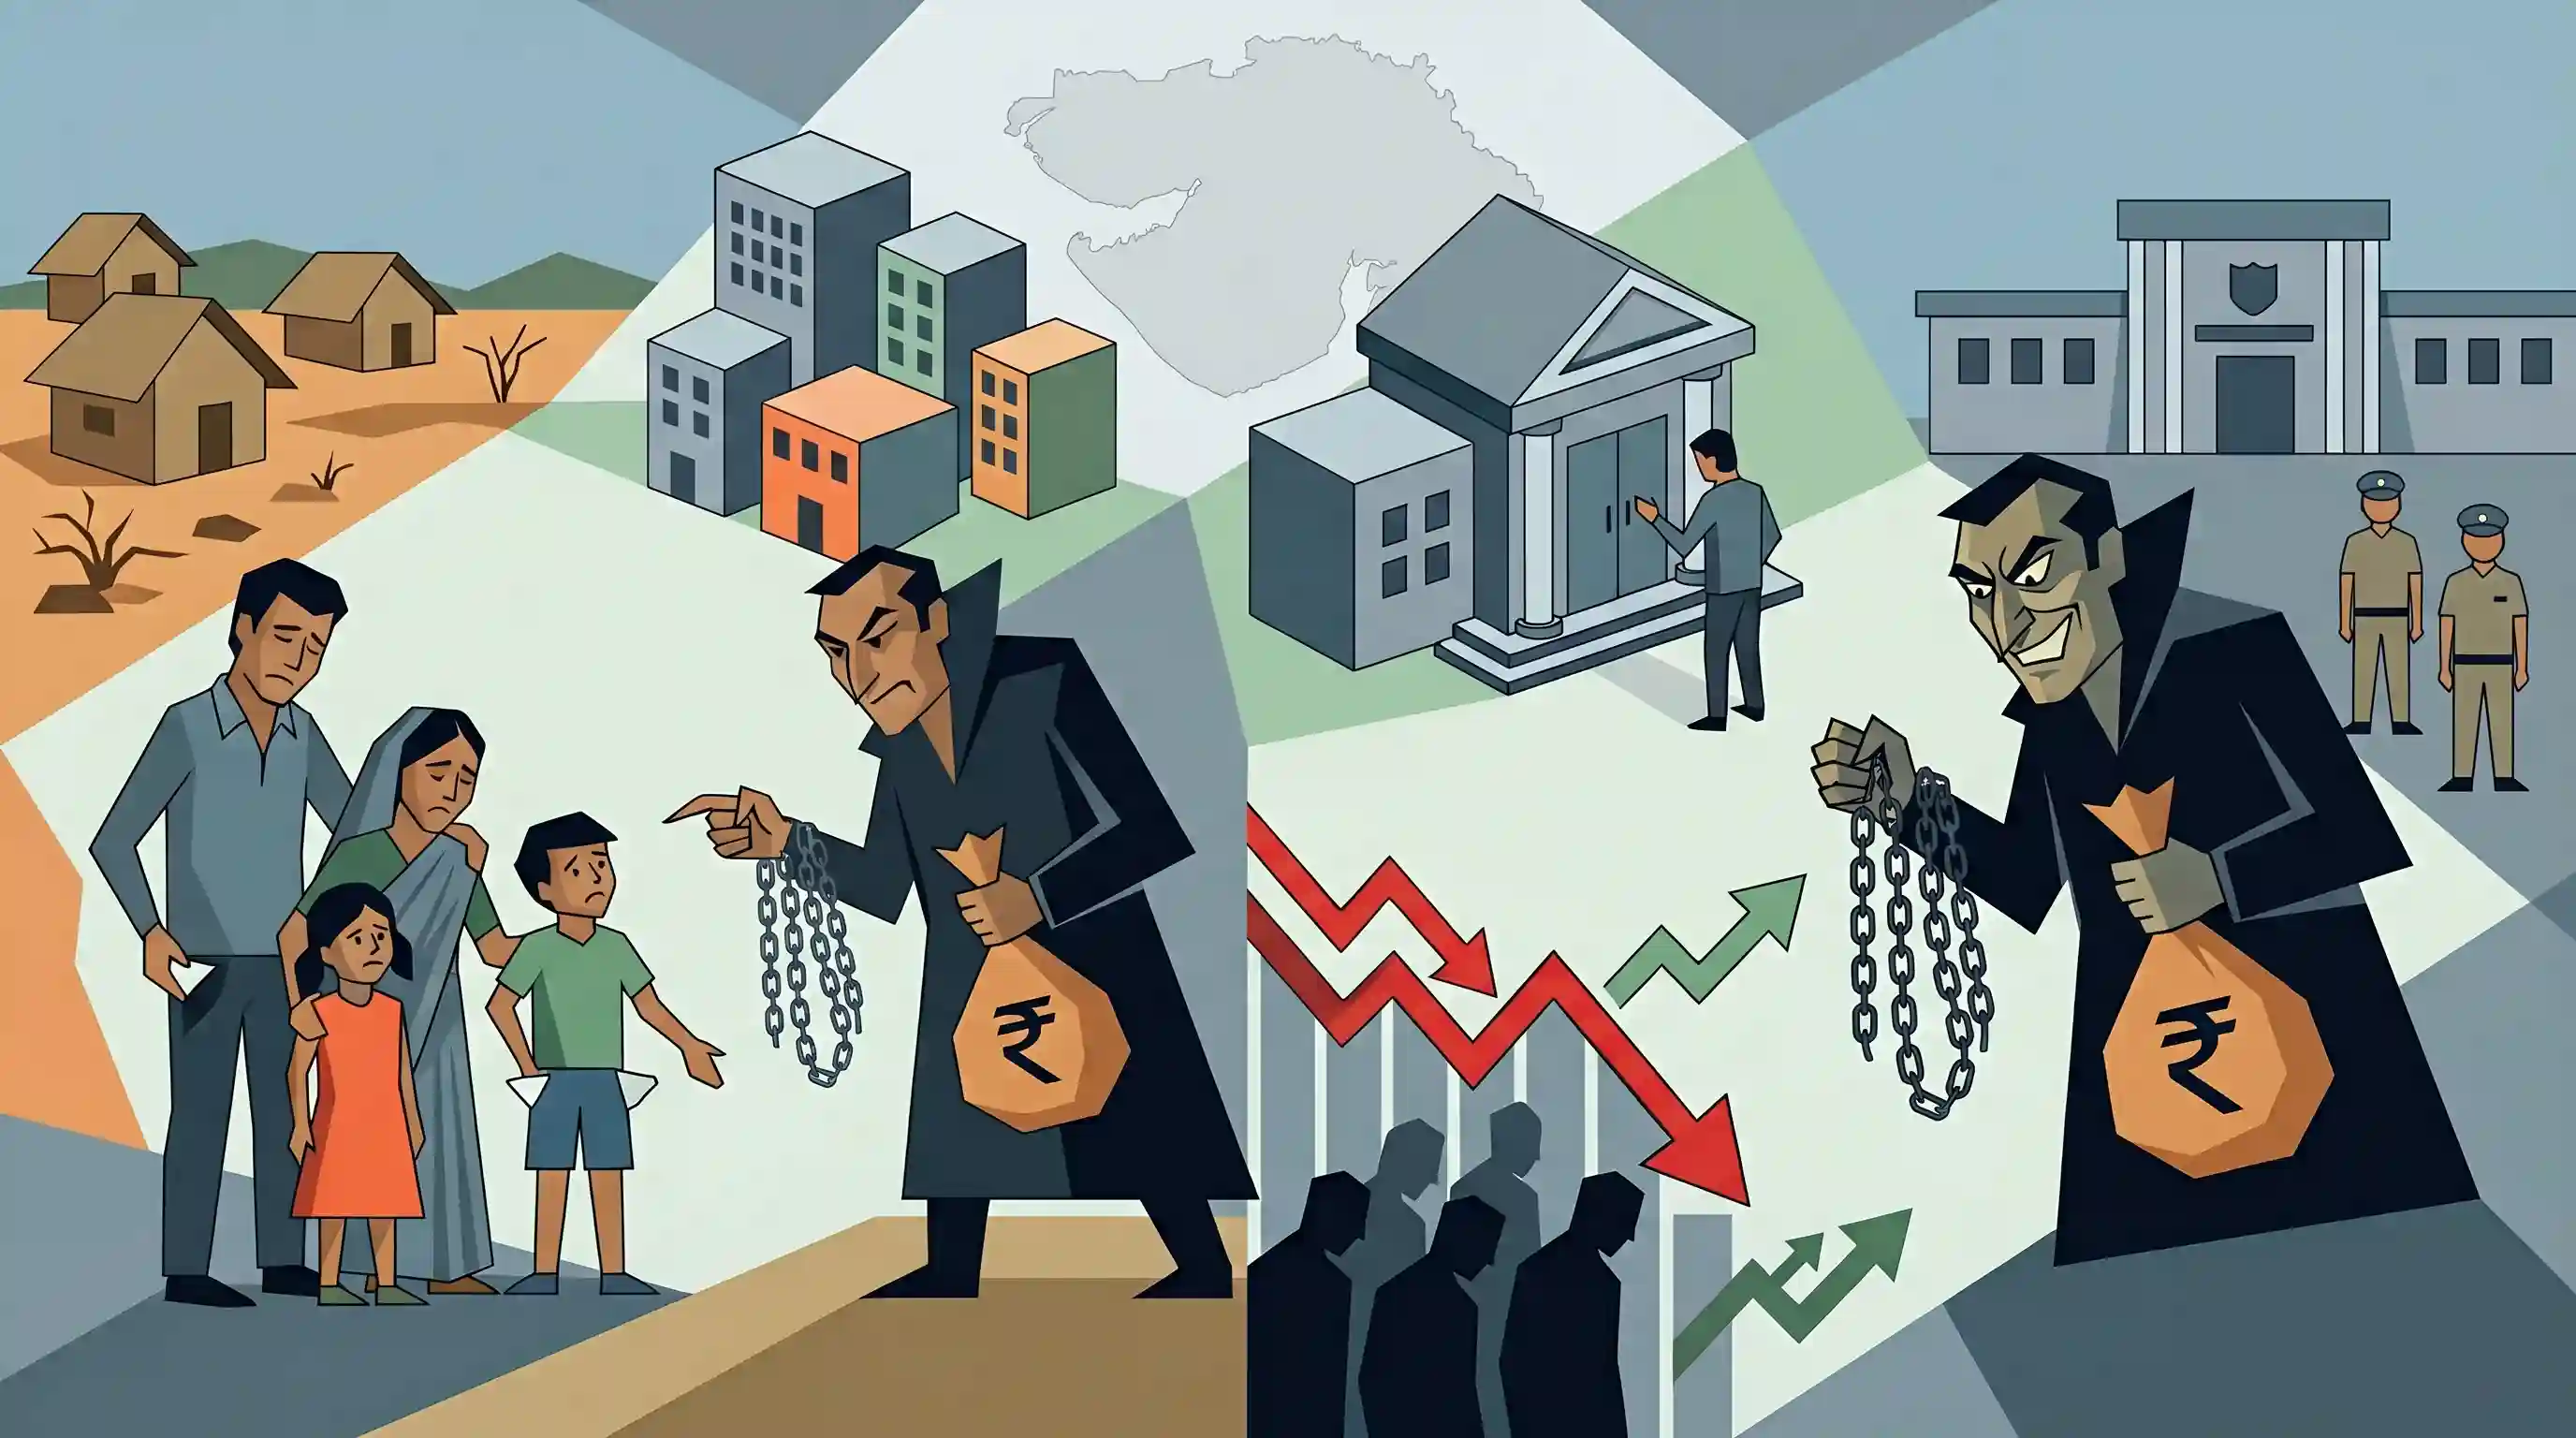
गुजरात प्रदेश कांग्रेस कमेटी (GPCC) ने गुजरात में आत्महत्या की चिंताजनक दर पर चिंता व्यक्त की है, और इस बात पर प्रकाश डाला है कि पिछले तीन वर्षों के दौरान राज्य में 7,429 व्यक्तियों ने अपनी जान दी है। नेताओं ने इन त्रासदियों—जिसमें बगोदरा में एक परिवार द्वारा हाल ही में की गई सामूहिक आत्महत्या भी शामिल है—का मुख्य कारण गंभीर वित्तीय संकट और अनियंत्रित साहूकारों, जिन्हें अक्सर 'लोन माफिया' कहा जाता है, द्वारा किए जा रहे निरंतर उत्पीड़न को बताया है। विपक्ष ने राज्य सरकार की इस बात के लिए आलोचना की है कि वह शोषक ऋण (predatory lending) पर लगाम लगाने और शहरी व ग्रामीण क्षेत्रों में व्याप्त सामाजिक-आर्थिक संकट का समाधान करने में विफल रही है।
मुख्य बिंदु
- गुजरात में पिछले तीन वर्षों के दौरान आत्महत्या के चिंताजनक 7,429 मामले दर्ज किए गए, जो मुख्य रूप से अहमदाबाद, सूरत और राजकोट जैसे प्रमुख शहरी केंद्रों में केंद्रित हैं।
- गुजरात प्रदेश कांग्रेस कमेटी (GPCC) ने इन आत्महत्याओं का मुख्य कारण प्राथमिक रूप से गंभीर वित्तीय संकट और 'लोन माफिया' कहे जाने वाले अनियमित अनौपचारिक साहूकारों द्वारा किए जाने वाले उत्पीड़न को बताया है।
- यह मुद्दा बगोदरा में एक पूरे परिवार की कथित 'सामूहिक आत्महत्या' के बाद सुर्खियों में आया।
- राजनीतिक विपक्ष ने संवेदनशील परिवारों को शोषणकारी ऋण प्रथाओं और सामाजिक-आर्थिक वंचना से बचाने में विफल रहने के लिए राज्य सरकार की आलोचना की।
महत्वपूर्ण शब्द
राष्ट्रीय अपराध रिकॉर्ड ब्यूरो (NCRB)

गृह मंत्रालय के तहत वह केंद्रीय एजेंसी जो 'भारत में आकस्मिक मृत्यु और आत्महत्या' (Accidental Deaths and Suicides in India) रिपोर्ट सहित राष्ट्रीय अपराध आंकड़ों को संकलित करने के लिए उत्तरदायी है।
UPSC context
GS पेपर 2 (शासन/रिपोर्ट्स); सामाजिक मुद्दों और अपराध के रुझानों पर आधिकारिक डेटा को उद्धृत करने के लिए महत्वपूर्ण।
वित्तीय समावेशन
औपचारिक संस्थागत माध्यमों के माध्यम से कमजोर समूहों तक किफायती और समयबद्ध वित्तीय सेवाओं—जैसे ऋण, बीमा और बचत—की पहुंच सुनिश्चित करने की प्रक्रिया।
UPSC context
GS पेपर 3 (समावेशी विकास/भारतीय अर्थव्यवस्था); शोषणकारी अनौपचारिक ऋणदाताओं पर निर्भरता को समाप्त करने के लिए एक प्राथमिक समाधान।
गुजरात साहूकार अधिनियम, 2011
निजी ऋण को विनियमित करने, ऋणदाताओं के लिए पंजीकरण अनिवार्य करने और उधारकर्ताओं को शोषण से बचाने के लिए अधिकतम ब्याज दरें निर्धारित करने हेतु अधिनियमित राज्य-स्तरीय कानून।
UPSC context
GS पेपर 2 (सरकारी नीतियां); 'लोन माफिया' और शोषणकारी ऋण (predatory lending) के खिलाफ राज्य-विशिष्ट हस्तक्षेपों के विश्लेषण के लिए प्रासंगिक।
ऋण जाल
ऋणग्रस्तता का एक ऐसा चक्र जिसमें उधारकर्ता अत्यधिक ब्याज दरों के कारण ऋण चुकाने में असमर्थ होता है और मौजूदा कर्ज की अदायगी के लिए और अधिक ऋण लेने को मजबूर हो जाता है।
UPSC context
GS पेपर 3 (अर्थव्यवस्था/कृषि); ग्रामीण और शहरी आत्महत्याओं के सामाजिक-आर्थिक कारणों पर चर्चा करने के लिए महत्वपूर्ण।
अनियंत्रित साहूकारी
RBI या राज्य की निगरानी से बाहर संचालित होने वाले गैर-पंजीकृत व्यक्तियों या संस्थाओं ('लोन माफिया') द्वारा ऋण प्रदान करना, जो अक्सर जबरन वसूली के तरीकों और अत्यधिक ब्याज दरों का उपयोग करते हैं।
UPSC context
GS पेपर 3 (वित्तीय समावेशन); अनौपचारिक ऋण बाज़ारों और सामाजिक सुरक्षा पर उनके प्रभाव की समझ का परीक्षण करता है।
राष्ट्रीय आत्महत्या रोकथाम रणनीति (NSPS)
भारत का पहला समर्पित नीतिगत ढांचा (2022 में शुरू किया गया) जिसका लक्ष्य बहु-क्षेत्रीय कार्रवाई के माध्यम से 2030 तक आत्महत्या मृत्यु दर को 10% तक कम करना है।
UPSC context
GS Paper 2 (सामाजिक न्याय/स्वास्थ्य); मानसिक स्वास्थ्य संकट के प्रति सरकार की नीतिगत प्रतिक्रिया पर चर्चा के लिए प्रासंगिक।
प्रारंभिक ट्रैप
भारत में आत्महत्या करने वालों में किसान और कृषि श्रमिक सबसे बड़ा व्यावसायिक समूह हैं।
हालिया NCRB रिपोर्टों के अनुसार, भारत में आत्महत्या के पीड़ितों में वास्तव में 'दैनिक वेतन भोगी' (Daily Wage Earners) सबसे बड़ा व्यावसायिक जनसांख्यिकीय समूह हैं, जो लगातार कृषि क्षेत्र से आगे निकल रहे हैं।
संबंधित अवधारणाएँ
भारत में व्यक्तिगत, अनौपचारिक साहूकारों को कौन विनियमित करता है?
- राज्य का विषय: साहूकारी और साहूकार भारतीय संविधान की 7वीं अनुसूची की राज्य सूची (प्रविष्टि 30) के अंतर्गत आते हैं।
- RBI क्षेत्राधिकार: RBI अनुसूचित बैंकों, NBFCs और औपचारिक सूक्ष्म वित्त संस्थानों को विनियमित करता है, लेकिन व्यक्तिगत, असंगठित और स्थानीय साहूकारों को सीधे तौर पर विनियमित नहीं करता है।
वित्तीय समावेशन और वित्तीय गहनता के बीच क्या अंतर है?
- वित्तीय समावेशन: बैंकिंग सुविधाओं से वंचित आबादी के लिए बुनियादी बैंकिंग सेवाओं और भुगतान प्रणालियों तक पहुंच का विस्तार करना, जैसे कि PMJDY के तहत जीरो-बैलेंस खाते खोलना।
- वित्तीय गहनता: ऋण, बीमा और उन्नत वित्तीय उत्पादों का वास्तविक प्रावधान, उपयोग और पहुँच, जो वित्तीय क्षेत्र की वास्तविक गहराई का मापन करते हैं।
अंतर-विषय पैटर्न
औपचारिक वित्तीय समावेशन की सीमाएं
अनियंत्रित 'loan mafias' का बना रहना, केवल एक PMJDY बैंक खाता होने और घरेलू आपात स्थितियों के दौरान वास्तव में संस्थागत ऋण (institutional credit) के लिए पात्र होने के बीच के गहरे अंतराल को उजागर करता है।
शहरी प्रवासन और ऋण जाल
सूरत और अहमदाबाद जैसे औद्योगिक केंद्रों में आत्महत्याओं का संकेंद्रण यह रेखांकित करता है कि किस प्रकार शहरी प्रवासी दिहाड़ी मजदूर अत्यधिक वित्तीय असुरक्षा का सामना करते हैं, जिनमें स्थानीय सामाजिक सुरक्षा तंत्र का पूर्णतः अभाव होता है।

Mains GS2/GS3 में इस पर प्रश्न की अपेक्षा करें कि PMJDY के उच्च कवरेज ने दैनिक वेतन भोगियों के लिए शोषणकारी अनौपचारिक ऋण जाल को अभी तक समाप्त क्यों नहीं किया है।
संबद्ध PYQ · 3
संबद्ध PYQ · 3
- 2023MainsGS1
Explain why suicide among young women is increasing in Indian society.
- 2022MainsGS3
Is inclusive growth possible under market economy ? State the significance of financial inclusion in achieving economic growth in India.
- 2016MainsGS3
Pradhan Mantri Jan-Dhan Yojana (PMJDY) is necessary for bringing unbanked to the institutional finance fold. Do you agree with this for financial inclusion of the poorer section of the Indian society? Give arguments to justify your opinion.
