महिलाओं ने राजस्थान में मुद्रा योजना वित्तीय समावेशन की सफलता को गति दी
स्रोत:daily-pioneer ↗
क्यों मायने रखता है
प्रधानमंत्री मुद्रा योजना (PMMY) वित्तीय समावेशन और जमीनी स्तर पर उद्यमिता के लिए एक प्रमुख योजना है। राजस्थान जैसे विशिष्ट राज्यों में महिलाओं पर इसका प्रभाव RPSC RAS प्रीलिम्स और मेन्स (अर्थव्यवस्था और सामाजिक न्याय खंड) के लिए अत्यधिक प्रासंगिक है, जो समावेशी विकास, केंद्रीय योजनाओं के राज्य-स्तरीय कार्यान्वयन और महिला सशक्तिकरण पर केंद्रित है।
सारांश
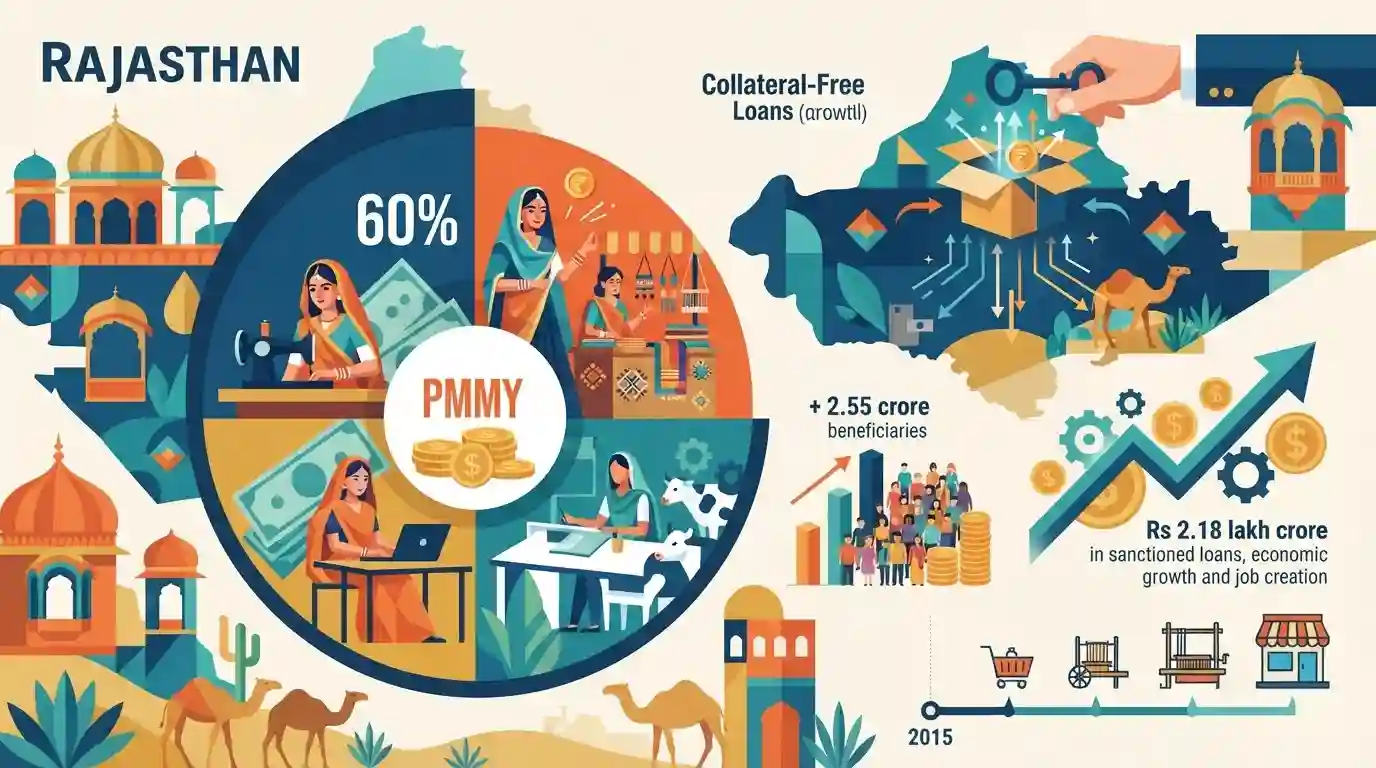
राजस्थान में, प्रधानमंत्री मुद्रा योजना (PMMY) के तहत लाभार्थियों में महिलाओं की हिस्सेदारी 60% है, जो महिला वित्तीय स्वतंत्रता और उद्यमिता की दिशा में एक महत्वपूर्ण कदम को रेखांकित करती है। 2015 में शुरू की गई, यह योजना लघु और सूक्ष्म उद्यमों को 20 लाख रुपये तक का कोलेटरल-मुक्त (collateral-free) ऋण प्रदान करती है। अकेले राजस्थान में, 2.55 करोड़ से अधिक लाभार्थियों को 2.18 लाख करोड़ रुपये से अधिक के ऋण स्वीकृत किए गए हैं, जिससे जमीनी स्तर पर समावेशी आर्थिक विकास और रोजगार सृजन को बढ़ावा मिला है।
मुख्य बिंदु
- राजस्थान में प्रधानमंत्री मुद्रा योजना (PMMY) के 60% से अधिक लाभार्थी महिलाएं हैं।
- राज्य में 2.55 करोड़ से अधिक लाभार्थियों के लिए 2.18 लाख करोड़ रुपये के ऋण स्वीकृत किए गए हैं।
- PMMY को 2015 में गैर-कॉर्पोरेट, गैर-कृषि लघु और सूक्ष्म उद्यमों को 20 लाख रुपये तक के संपार्श्विक-मुक्त ऋण प्रदान करने के लिए शुरू किया गया था।
- इस योजना ने राज्य में जमीनी स्तर की उद्यमिता, रोजगार सृजन और महिलाओं की वित्तीय स्वतंत्रता में महत्वपूर्ण योगदान दिया है।
महत्वपूर्ण शब्द
प्रधानमंत्री मुद्रा योजना (PMMY)

"unfunded को fund" ("fund the unfunded") करने के लिए 2015 में शुरू की गई एक प्रमुख योजना। यह गैर-कॉर्पोरेट, गैर-कृषि सूक्ष्म और लघु उद्यमों को संपार्श्विक-मुक्त (collateral-free) संस्थागत ऋण प्रदान करती है, जो वर्तमान में Rs 20 lakh तक के ऋण की पेशकश करती है।
UPSC context
GS 2 और GS 3 (सरकारी योजनाएं)। माइक्रोफाइनेंस, MSME ऋण और स्वरोजगार पहलों के ज्ञान का परीक्षण करता है।
वित्तीय समावेशन
वंचित और कम आय वाली आबादी के लिए औपचारिक वित्तीय सेवाओं — जैसे बैंक खाते, ऋण, बचत और बीमा — तक किफायती और न्यायसंगत पहुंच सुनिश्चित करने की प्रक्रिया।
UPSC context
GS 3 (भारतीय अर्थव्यवस्था)। गरीबी उन्मूलन, बैंकिंग पहुंच और सरकारी आर्थिक हस्तक्षेपों के आकलन के लिए अत्यंत महत्वपूर्ण।
संपार्श्विक-मुक्त ऋण
उधारकर्ताओं को उनकी किसी भौतिक संपत्ति को सुरक्षा के रूप में गिरवी रखे बिना प्रदान किया जाने वाला ऋण। यह तंत्र उन कम आय वाले उद्यमियों के लिए ऋण प्राप्त करने की बाधाओं को कम करता है जिनके पास पारंपरिक वित्तीय सहायता का अभाव होता है।
UPSC context
GS 3 (अर्थव्यवस्था)। यह समझने के लिए महत्वपूर्ण है कि किस प्रकार सरकारी समर्थन प्राप्त गारंटी फंड (जैसे CGFMU) सूक्ष्म-ऋण के विस्तार को सक्षम बनाते हैं।
महिलाओं का आर्थिक सशक्तिकरण
महिलाओं द्वारा उत्पादक संसाधनों तक पहुँच और नियंत्रण स्थापित करने, बाज़ारों में प्रवेश करने तथा वित्तीय स्वतंत्रता प्राप्त करने की क्षमता, जिससे लैंगिक असमानता में कमी आती है और सतत समष्टि आर्थिक (macroeconomic) विकास को गति मिलती है।
UPSC context
GS 1 (महिलाओं की भूमिका) एवं GS 2 (सामाजिक न्याय)। लैंगिक समानता पर कल्याणकारी योजनाओं के प्रभाव का परीक्षण करता है।
समावेशी आर्थिक विकास
ऐसा आर्थिक विकास जो समाज में निष्पक्ष रूप से वितरित हो और सभी वर्गों, विशेष रूप से हाशिए पर मौजूद लोगों के लिए अवसर सृजित करे, जिससे जीवन स्तर और रोजगार में व्यापक सुधार सुनिश्चित हो सके।
UPSC context
GS 3 (भारतीय अर्थव्यवस्था)। एक मुख्य पाठ्यक्रम विषय जो यह मूल्यांकन करता है कि क्या आर्थिक नीतियां जमीनी स्तर के विकास में परिवर्तित होती हैं।
प्रारंभिक ट्रैप
मुद्रा बैंक ग्रामीण और शहरी सूक्ष्म उद्यमियों को सीधे संपार्श्विक-मुक्त ऋण वितरित करता है।
MUDRA एक पुनर्वित्त एजेंसी है, न कि एक प्रत्यक्ष ऋणदाता। यह Commercial Banks, RRBs, MFIs और NBFCs के माध्यम से पूंजी प्रदान करती है, जो वास्तव में फंड का वितरण करते हैं।
संबंधित अवधारणाएँ
PMMY योजना के तहत ऋण की श्रेणियां क्या हैं?
- शिशु: इसके तहत नया व्यवसाय शुरू करने वाले उद्यमियों के लिए ₹50,000 तक के ऋण शामिल हैं।
- किशोर और तरुण: किशोर के तहत ₹50,001 से ₹5 लाख तक शामिल हैं। तरुण के तहत ₹5 लाख से ₹10 लाख तक शामिल हैं।
- तरुण प्लस: ₹10-20 लाख के ऋण के लिए एक नई श्रेणी (बजट 2024-25), जो केवल उन उद्यमियों तक सीमित है जिन्होंने पिछले तरुण ऋणों का सफलतापूर्वक भुगतान किया है।
मुद्रा (MUDRA) ऋण के लिए कौन-से उद्यम पात्र हैं?
- क्षेत्रक दायरा: विनिर्माण, व्यापार या सेवा क्षेत्र में आय-सृजन करने वाले उद्यम। संबद्ध कृषि (डेयरी, मधुमक्खी पालन) पात्र है, लेकिन प्रत्यक्ष फसल की खेती को बाहर रखा गया है।
- इकाई का प्रकार: गैर-कॉर्पोरेट और गैर-कृषि सूक्ष्म या लघु उद्यम (जैसे, एकल स्वामित्व, साझेदारी फर्म, SHGs) होने चाहिए।
अंतर-विषय पैटर्न
मुद्रा + लखपति दीदी
PMMY में महिलाओं की उच्च भागीदारी ग्रामीण अर्थव्यवस्था को बढ़ावा देने के व्यापक प्रयासों से जुड़ती है, जो महिलाओं को जीवन-निर्वाह भूमिकाओं से MSME मालिकों में बदलने के लिए लखपति दीदी योजना के साथ संरेखित होती है।
पुनर्वित्त एजेंसियां + PSL लक्ष्य
MUDRA, NABARD और SIDBI पुनर्वित्त निकायों के रूप में कार्य करते हैं। उनकी भूमिका का अक्सर इस बात के साथ परीक्षण किया जाता है कि वाणिज्यिक बैंक और NBFCs अपने प्राथमिकता प्राप्त क्षेत्र ऋण (PSL) कोटे को कैसे प्राप्त करते हैं।

PMMY की नई 'तरुण प्लस' की ₹20 लाख की सीमा और MUDRA की अप्रत्यक्ष पुनर्वित्त भूमिका को मिलाकर 2026 में एक मल्टी-स्टेटमेंट Prelims ट्रैप बनाए जाने की संभावना है।
संबद्ध PYQ · 1
संबद्ध PYQ · 1
- 2013RPSC_PRELIMSGS1
The objective of the Mudra Yojana of the Government of India is
