दावा रहित धन के लिए RBI ने UDGAM पोर्टल से तीस बैंकों को जोड़ा
स्रोत:द हिंदू ↗
क्यों मायने रखता है
यह GS-3 (अर्थव्यवस्था/बैंकिंग) और GS-2 (शासन) के लिए अत्यधिक प्रासंगिक है। लावारिस जमा (unclaimed deposits) के प्रबंधन और बैंकिंग नौकरशाही से निपटने में नागरिकों के सामने आने वाली चुनौतियों को समझना उपभोक्ता संरक्षण, डिजिटल गवर्नेंस और वित्तीय समावेशन के मुद्दों पर प्रकाश डालता है।
सारांश
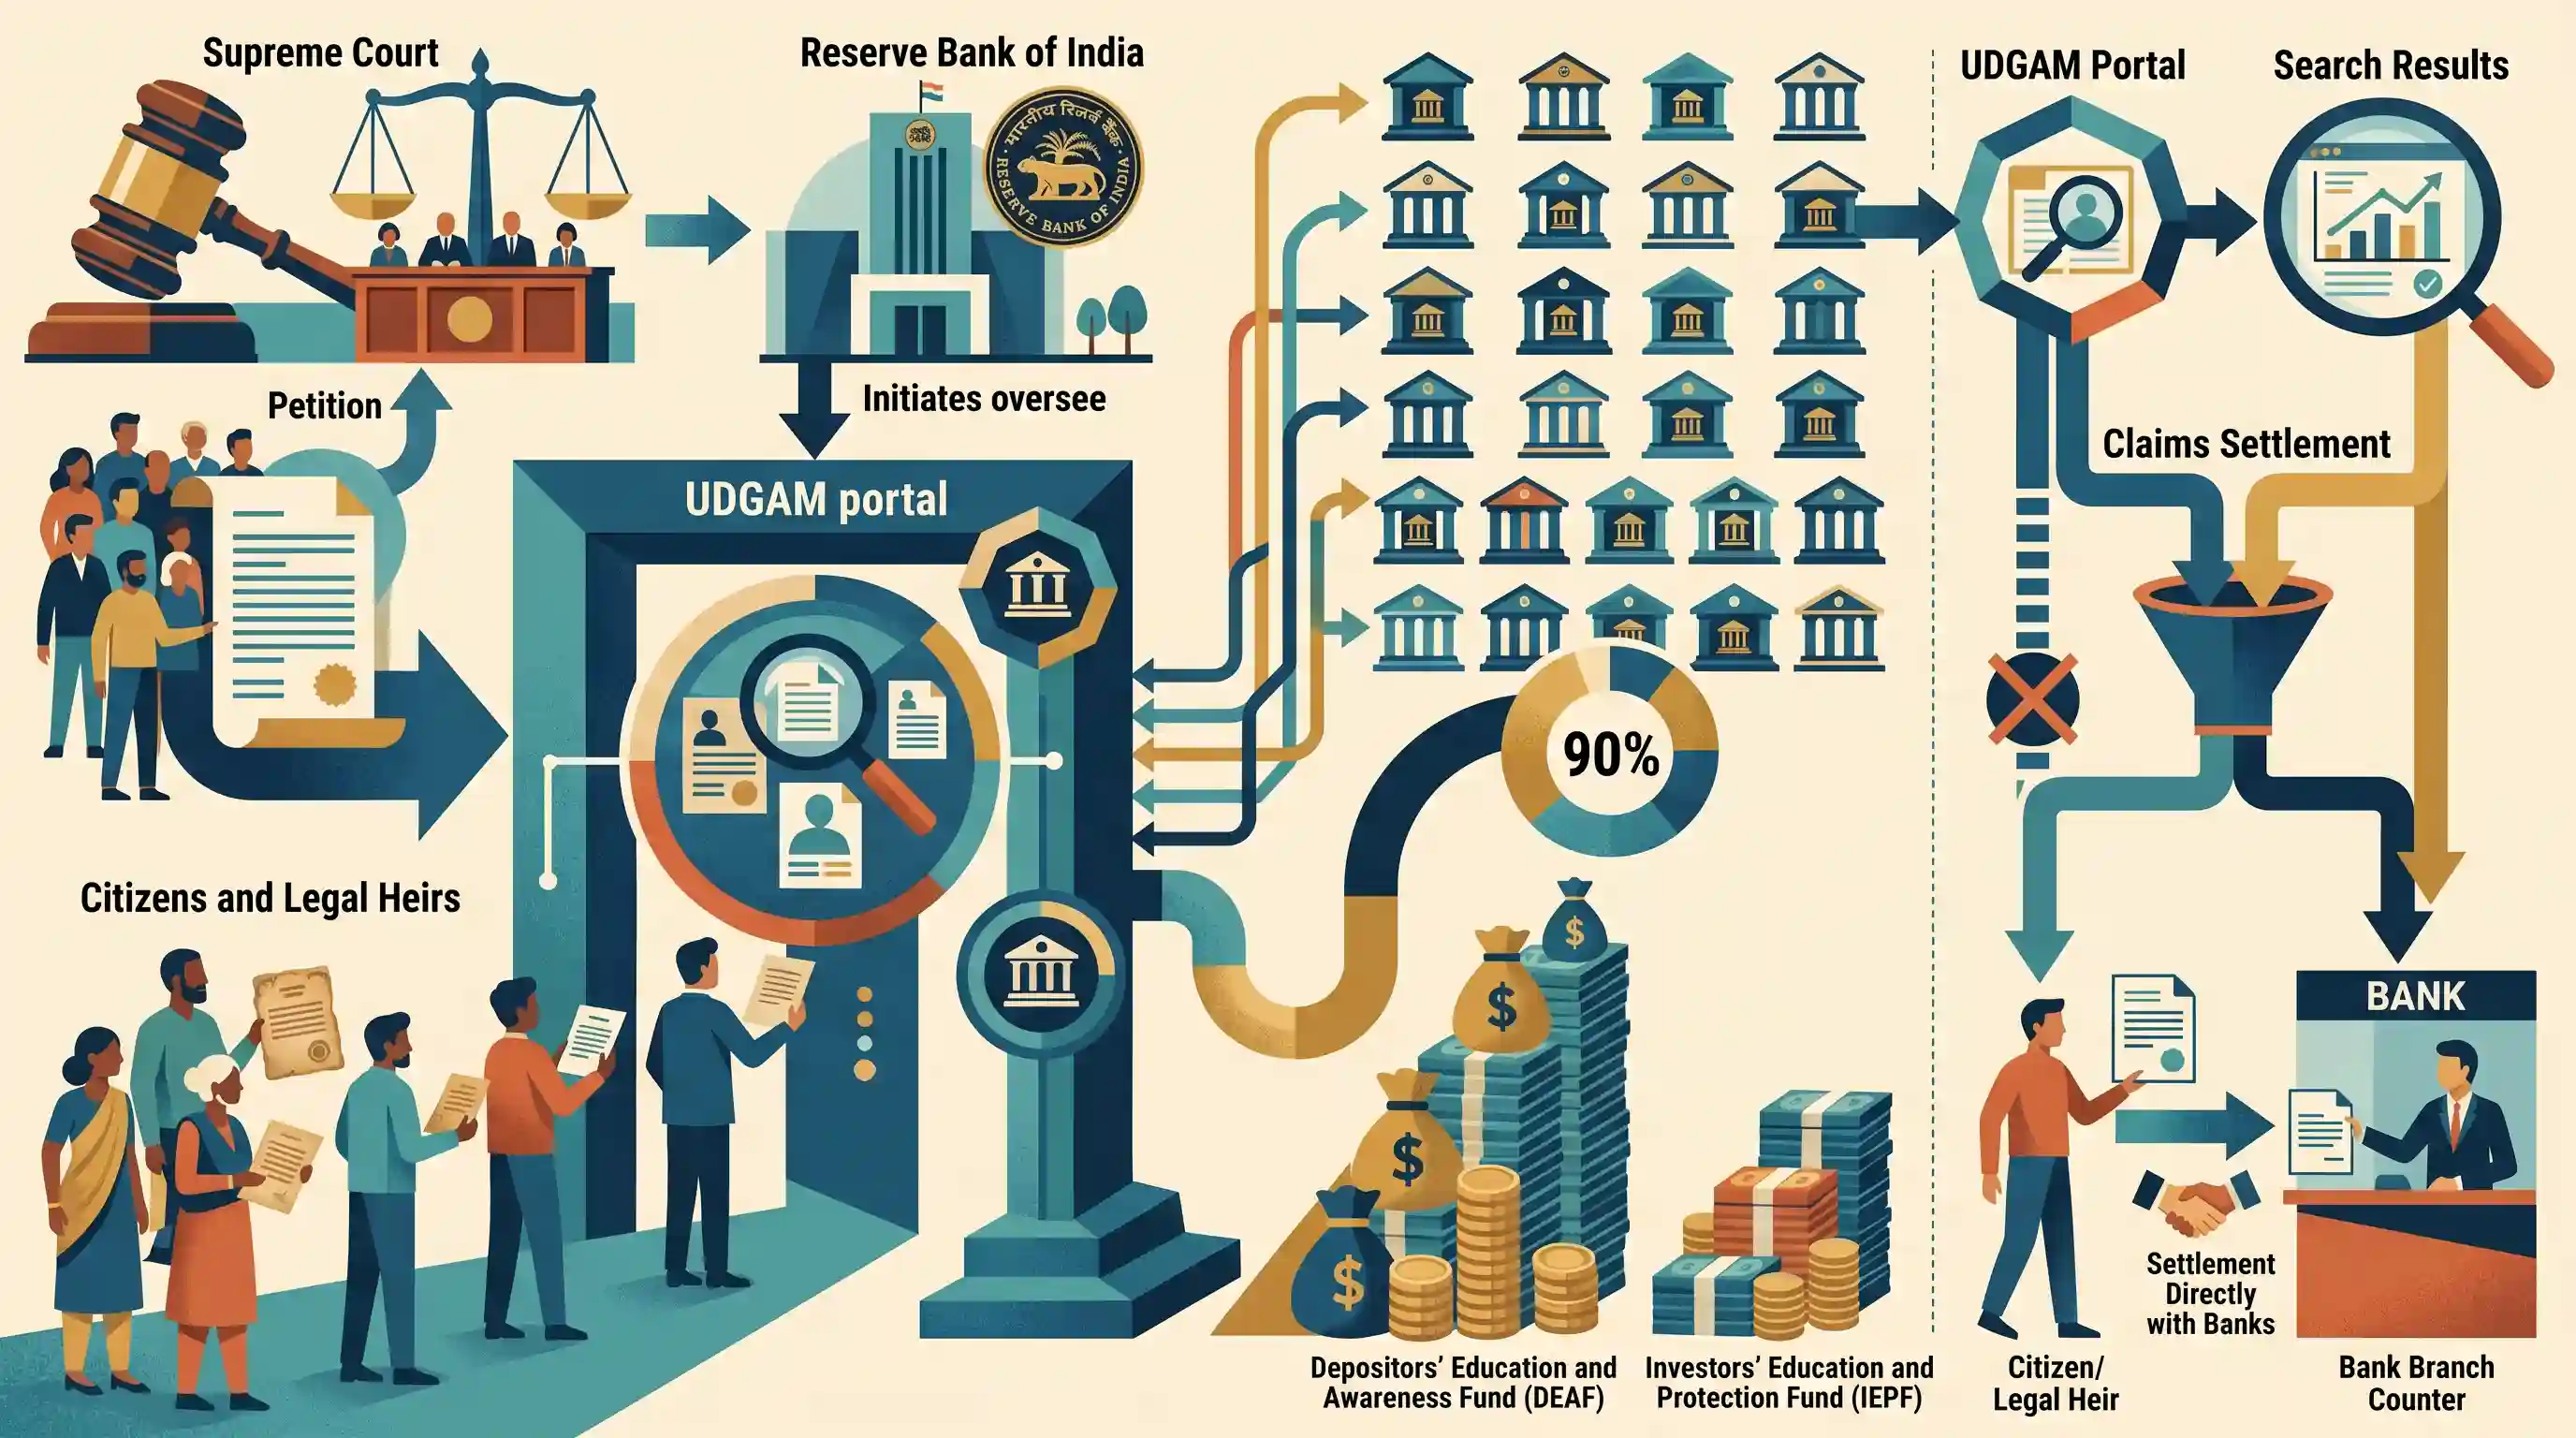
भारतीय रिजर्व बैंक (RBI) ने सुप्रीम कोर्ट को सूचित किया है कि 30 बैंकों को UDGAM पोर्टल के साथ एकीकृत किया गया है, जो नागरिकों और कानूनी वारिसों को कई बैंकों में लावारिस जमा (unclaimed deposits) खोजने में मदद करने की एक पहल है। ये एकीकृत बैंक Depositors’ Education and Awareness Fund (DEAF) में जमा धनराशि का लगभग 90% हिस्सा रखते हैं। RBI ने स्पष्ट किया कि UDGAM मुख्य रूप से एक सर्च मैकेनिज्म के रूप में कार्य करता है, और दावों का निपटान सीधे बैंकों के साथ किया जाना चाहिए। यह अपडेट एक जनहित याचिका (PIL) के जवाब में आया है जिसमें लावारिस वित्तीय संपत्तियों के लिए एक केंद्रीकृत और बाधा मुक्त निपटान प्रक्रिया की मांग की गई थी। याचिका में इस बात की ओर इशारा किया गया था कि DEAF और Investors' Education and Protection Fund (IEPF) जैसे सरकारी कोषों में निष्क्रिय पड़ी धनराशि लगातार बढ़ रही है।
मुख्य बिंदु
- RBI ने सुप्रीम कोर्ट को सूचित किया कि 30 बैंक, जो डिपॉजिटर्स एजुकेशन एंड अवेयरनेस फंड (DEAF) में स्थानांतरित अनक्लेम्ड डिपॉजिट्स के लगभग 90% हिस्से के लिए जिम्मेदार हैं, अब UDGAM पोर्टल के साथ एकीकृत हो गए हैं।
- UDGAM (Unclaimed Deposits – Gateway to Access InforMation) केवल लावारिस जमा राशि का पता लगाने के लिए एक केंद्रीकृत खोज सुविधा के रूप में कार्य करता है, जबकि वास्तविक दावा निपटान (claim settlement) के लिए संबंधित व्यक्तिगत बैंकों से ही संपर्क करना होगा।
- एक जनहित याचिका (PIL) ने कानूनी वारिसों द्वारा सामना की जाने वाली बाधाओं को रेखांकित किया है, जिसमें एक ऐसी परेशानी मुक्त प्रक्रिया की मांग की गई है जो स्पष्ट वसीयत या नामांकन (nomination) मौजूद होने पर उत्तराधिकार प्रमाण पत्र (succession certificates) जैसे अदालती आदेशों की अनिवार्यता से बचती हो।
- निष्क्रिय निधियों (dormant funds) की एक बड़ी राशि वर्तमान में DEAF (बैंकों के लिए) और IEPF (कॉर्पोरेट निवेश के लिए) जैसे विभिन्न माध्यमों में फंसी हुई है, लेकिन UDGAM में फिलहाल डाकघर जमा, भविष्य निधि और बीमा योजनाओं को शामिल नहीं किया गया है।
महत्वपूर्ण शब्द
UDGAM पोर्टल

RBI द्वारा शुरू किया गया एक केंद्रीकृत वेब पोर्टल, जो उपयोगकर्ताओं को एक ही स्थान पर कई बैंकों में अपनी लावारिस जमा (unclaimed deposits) खोजने की सुविधा प्रदान करता है।
UPSC context
GS पेपर 3: बैंकिंग में डिजिटल इंफ्रास्ट्रक्चर; वित्तीय समावेशन और उपभोक्ता-केंद्रित शासन पहलों के ज्ञान का परीक्षण करता है।
जमाकर्ता शिक्षा और जागरूकता कोष (DEAF)
RBI द्वारा अनुरक्षित एक कोष जहाँ बैंक उन खातों की जमा राशि (credit balances) स्थानांतरित करते हैं जो दस वर्ष या उससे अधिक समय से संचालित नहीं हुए हैं।
UPSC context
GS पेपर 3: बैंकिंग क्षेत्र के विनियमन; निष्क्रिय वित्तीय संपत्तियों के प्रबंधन और जमाकर्ता अधिकारों को समझने के लिए प्रासंगिक।
निवेशक शिक्षा और संरक्षण निधि (IEPF)
कंपनी अधिनियम के तहत स्थापित एक निधि, जिसका उद्देश्य निवेशक जागरूकता को बढ़ावा देना और अनक्लेम्ड डिविडेंड (लावारिस लाभांश) तथा परिपक्व जमा (matured deposits) को अपने पास रखकर उनके हितों की रक्षा करना है।
UPSC context
GS पेपर 2/3: कॉर्पोरेट गवर्नेंस और नियामक निकाय; कॉर्पोरेट कार्य मंत्रालय के तहत वैधानिक निधियों की समझ का परीक्षण करता है।
भारतीय रिज़र्व बैंक (RBI)
भारत का केंद्रीय बैंक और नियामक निकाय जो बैंकिंग क्षेत्र के पर्यवेक्षण और वित्तीय स्थिरता बनाए रखने के लिए जिम्मेदार है।
UPSC context
GS पेपर 3: मौद्रिक नीति, बैंकिंग विनियमन और वित्तीय प्रणाली की निगरानी से संबंधित सभी विषयों के लिए महत्वपूर्ण।
प्रारंभिक ट्रैप
UDGAM पोर्टल बैंकों की लावारिस जमा राशि के प्रत्यक्ष निपटान और रिफंड की प्रक्रिया को संसाधित करता है।
UDGAM पूरी तरह से एक केंद्रीकृत सर्च गेटवे के रूप में कार्य करता है। यह दावों का निपटान नहीं करता है; रिफंड की वास्तविक प्रक्रिया सीधे संबंधित व्यक्तिगत बैंकों के साथ शुरू की जानी चाहिए।
संबंधित अवधारणाएँ
जमाकर्ता शिक्षा और जागरूकता कोष (DEAF) क्या है?
- सांविधिक आधार: बैंकिंग रेगुलेशन एक्ट, 1949 की धारा 26A के तहत RBI द्वारा रखरखाव किया जाता है।
- पात्रता मानदंड: बैंक खातों में जमा वह धनराशि जो 10 वर्ष या उससे अधिक समय से निष्क्रिय (inactive) या लावारिस (unclaimed) रही है, उसे अनिवार्य रूप से यहाँ स्थानांतरित कर दिया जाता है।
- स्वामित्व अधिकार: हस्तांतरण स्वामित्व को समाप्त नहीं करता है। जमाकर्ता या कानूनी वारिस अभी भी मूल बैंक से फंड का दावा कर सकते हैं, जो बाद में RBI से रिफंड का दावा करता है।
निवेशक शिक्षा और संरक्षण कोष (IEPF), DEAF से किस प्रकार भिन्न है?
- परिसंपत्ति का प्रकार: IEPF सामान्य बैंक जमा के बजाय दावा न किए गए कॉर्पोरेट लाभांश, शेयर और परिपक्व डिबेंचर का प्रबंधन करता है।
- समयसीमा: 7 वर्षों तक दावा न किए जाने पर धनराशि को IEPF में स्थानांतरित कर दिया जाता है (DEAF के लिए 10 वर्षों की तुलना में)।
- प्रशासन: कॉर्पोरेट कार्य मंत्रालय (कंपनी अधिनियम, 2013) के तहत एक प्राधिकरण द्वारा प्रशासित, न कि RBI द्वारा।
अंतर-विषय पैटर्न
DPI और उपभोक्ता डेटा गोपनीयता
UDGAM द्वारा एक विशिष्ट Unclaimed Deposit Reference Number (UDRN) का उपयोग खाताधारक की पहचान को गोपनीय रखता है, जो बैंकिंग उपभोक्ता संरक्षण को भारत के डिजिटल आर्किटेक्चर में वर्तमान डेटा गोपनीयता (DPDP Act) फ्रेमवर्क से सीधे तौर पर जोड़ता है।
वित्तीय समावेशन पर न्यायिक निगरानी
परेशानी मुक्त दावा प्रक्रियाओं की मांग करने वाली जनहित याचिकाएं (PILs), कठोर नागरिक उत्तराधिकार कानूनों (जैसे अदालती आदेशों की मांग करना) और निर्बाध डिजिटल बैंकिंग सुधारों की दिशा में बढ़ते प्रयासों के बीच के जटिल अंतर्संबंध को रेखांकित करती हैं।

2026 Prelims में UDGAM/DEAF (10 वर्ष, RBI) और IEPF (7 वर्ष, कॉर्पोरेट कार्य मंत्रालय) के बीच युग्म-मिलान (pair-matching) वाले एक प्रश्न की अपेक्षा करें।
संबद्ध PYQ · 5
संबद्ध PYQ · 5
- 2019PrelimsGS1
Which of the following is not included in the assets of a commercial bank in India?
- 2021PrelimsGS1
With reference to India, consider the following statements : 1. Retail investors through demat account can invest in 'Treasury Bills' and 'Government of India Debt Bonds' in primary market. 2. The 'Negotiated Dealing System- Order Matching' is a government securities trading platform of the Reserve Bank of India. 3. The 'Central Depository Services Ltd.' is jointly promoted by the Reserve Bank of India and the Bombay Stock Exchange. Which of the statements given above is/are correct?
- 2022MainsGS3
Is inclusive growth possible under market economy ? State the significance of financial inclusion in achieving economic growth in India.
- 2016MainsGS3
Pradhan Mantri Jan-Dhan Yojana (PMJDY) is necessary for bringing unbanked to the institutional finance fold. Do you agree with this for financial inclusion of the poorer section of the Indian society? Give arguments to justify your opinion.
- 2020MainsGS2
Judicial Legislation is antithetical to the doctrine of separation of powers as envisaged in the Indian Constitution. In this context justify the filing of large number of public interest petitions praying for issuing guidelines to executive authorities.
