शहरी शासन की चुनौतियां और नगरपालिका वित्त हस्तांतरण
स्रोत:इंडियन एक्सप्रेस ↗
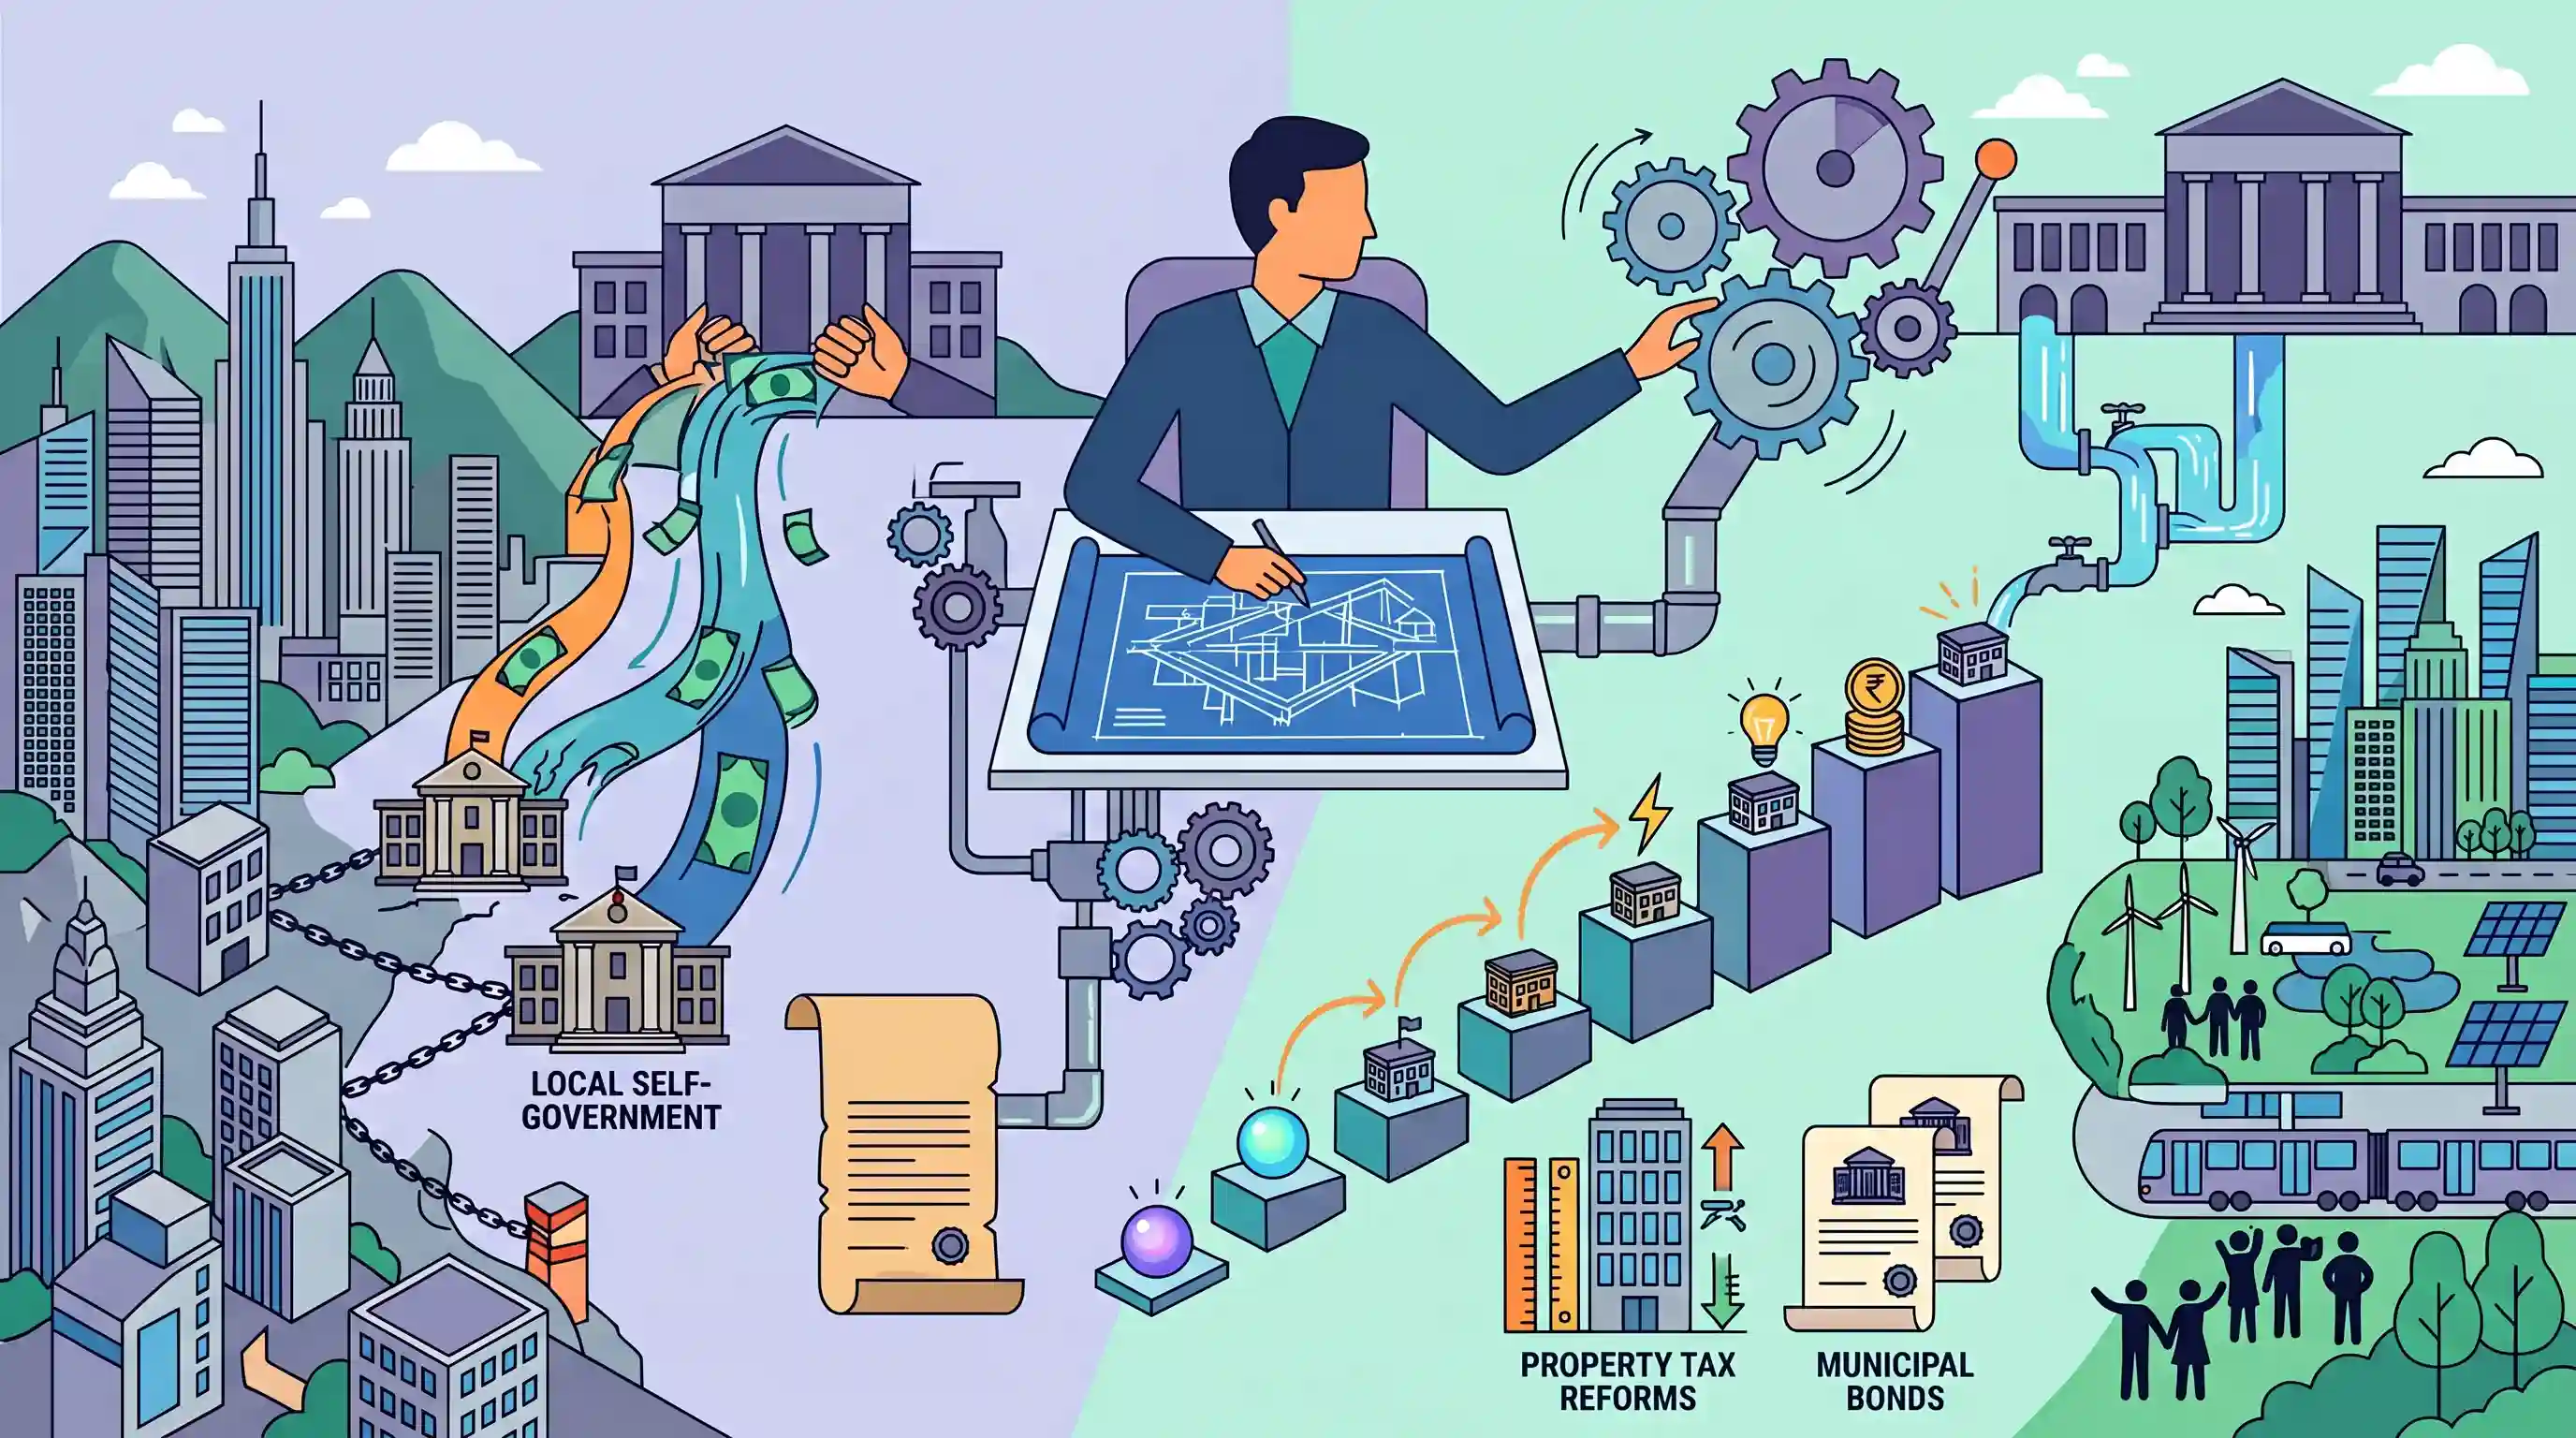
क्यों मायने रखता है
स्थानीय निकायों का सशक्तीकरण और राजकोषीय संघवाद UPSC पाठ्यक्रम के सदाबहार विषय हैं। 16वें वित्त आयोग का नगरपालिका वित्त के प्रति दृष्टिकोण सीधे तौर पर मुख्य परीक्षा के उन प्रश्नों से जुड़ता है जो 74वें संशोधन की प्रभावशीलता, राज्यों द्वारा शक्तियों के हस्तांतरण में अनिच्छा, और तेजी से शहरीकरण की ओर बढ़ते भारत में शहरी शासन की व्यापक चुनौतियों का मूल्यांकन करते हैं।
सारांश
अरविंद पनगढ़िया की अध्यक्षता वाला 16वां वित्त आयोग (FC), तेजी से होते शहरीकरण के बीच भारत के शहरी स्थानीय निकायों (ULBs) के वित्तीय और शासन संबंधी घाटे को दूर करने के महत्वपूर्ण कार्य का सामना कर रहा है। तीन दशक से अधिक समय पहले 74वें संविधान संशोधन अधिनियम के पारित होने के बावजूद, ULBs अभी भी अपर्याप्त राजकोषीय स्वायत्तता, खराब क्षमता और राज्य सरकारों से सीमित कार्यात्मक हस्तांतरण (functional devolution) की समस्या से जूझ रहे हैं। लेख इस बात पर प्रकाश डालता है कि जैसे-जैसे शहर आर्थिक विकास के इंजन बन रहे हैं, 16वें FC को पिछले आयोगों द्वारा शुरू किए गए प्रदर्शन-आधारित अनुदान (performance-linked grant) तंत्र को और आगे बढ़ाने की आवश्यकता होगी। इससे स्थानीय राजस्व सृजन को बढ़ावा देने के लिए मजबूत रणनीतियों—जैसे संपत्ति कर सुधार और म्युनिसिपल बॉन्ड—की सिफारिश करने और राज्यों को नगर पालिकाओं को वास्तव में सशक्त बनाने के लिए प्रोत्साहित करने की उम्मीद है, जिससे टिकाऊ और प्रभावी शहरी शासन सुनिश्चित हो सके।
मुख्य बिंदु
- भारत के तीव्र शहरीकरण ने शहरी स्थानीय निकायों (ULBs) की संरचनात्मक और वित्तीय कमजोरियों को उजागर कर दिया है, जिससे तत्काल राजकोषीय हस्तक्षेप अनिवार्य हो गया है।
- अनुच्छेद 280 के तहत गठित, 16वें वित्त आयोग के पास नगरपालिकाओं और पंचायतों के संसाधनों की पूरक सहायता के लिए राज्य की संचित निधियों के संवर्द्धन हेतु उपायों की सिफारिश करने का एक विशिष्ट जनादेश है।
- शहरी शासन में एक बड़ी चुनौती राज्य सरकारों द्वारा धन (funds), कार्य (functions) और कर्मियों (functionaries) — (3 Fs) को हस्तांतरित करने में निरंतर अनिच्छा है, जैसा कि 74वें संविधान संशोधन अधिनियम में परिकल्पना की गई है।
- पिछले वित्त आयोगों (जैसे 14वें और 15वें) ने स्थानीय निकाय अनुदानों को संपत्ति कर संग्रह, ऑडिट किए गए खातों के प्रकाशन और सेवा वितरण जैसे प्रदर्शन संकेतकों (performance metrics) से जोड़ा, जिससे सशर्त हस्तांतरण (conditional devolution) के लिए एक मिसाल कायम हुई।
- 16वें FC से ULBs के लिए वित्तीय स्वायत्तता को और अधिक बढ़ावा देने की उम्मीद है, जिससे संभावित रूप से म्युनिसिपल बॉन्ड, संपत्ति कर सुधारों को प्रोत्साहित किया जा सकेगा और ग्रामीण-शहरी सातत्य (rural-urban continuum) की जटिलताओं का समाधान किया जा सकेगा।
महत्वपूर्ण शब्द
16वां वित्त आयोग

अरविंद पनगढ़िया की अध्यक्षता में गठित एक संवैधानिक निकाय, जो 2026–2031 की अवधि के लिए केंद्र और राज्यों के बीच कर राजस्व के वितरण और सहायता अनुदान की सिफारिश करता है।
UPSC context
GS पेपर II (राजव्यवस्था) और III (अर्थव्यवस्था)। राजकोषीय संघवाद और हालिया हस्तांतरण प्रवृत्तियों के ज्ञान का परीक्षण करता है।
नगरीय स्थानीय निकाय (ULBs)
निर्वाचित स्थानीय सरकारी संस्थान (नगर निगम, नगर परिषद और नगर पंचायत) जो भारत के संघीय ढांचे के तीसरे स्तर के रूप में शहरों और कस्बों के प्रबंधन के लिए जिम्मेदार हैं।
UPSC context
GS पेपर II (गवर्नेंस)। विकेंद्रीकरण और शहरी शासन की चुनौतियों की समझ का मूल्यांकन करता है।
74वाँ संविधान संशोधन अधिनियम
1992 का वह ऐतिहासिक कानून जिसने शहरी स्थानीय निकायों को संवैधानिक दर्जा प्रदान किया और संविधान में भाग IXA तथा 12वीं अनुसूची (18 कार्यात्मक विषय) को जोड़ा।
UPSC context
GS Paper II (राजव्यवस्था)। लोकतांत्रिक विकेंद्रीकरण और स्थानीय स्वशासन पर प्रश्नों के लिए मुख्य विषय।
संविधान का अनुच्छेद 280
वह संवैधानिक प्रावधान जो राष्ट्रपति को प्रत्येक पांच वर्ष में करों के बंटवारे और स्थानीय निकायों के संसाधनों को बढ़ाने के उपायों की सिफारिश करने हेतु एक वित्त आयोग के गठन के लिए अधिकृत करता है।
UPSC context
GS पेपर II (संवैधानिक निकाय)। भारतीय राजकोषीय संघवाद के संस्थागत ढांचे को समझने के लिए आधारभूत।
नगरपालिकाएं
विशिष्ट शहरी शासन इकाइयाँ (नगर निगम, परिषद, या नगर पंचायत) जिन्हें स्थानीय नागरिक सुविधाओं और आर्थिक विकास के प्रबंधन के लिए राज्य कानूनों के तहत स्थापित किया गया है।
UPSC context
GS पेपर II (राजव्यवस्था/शासन)। अनुच्छेद 243Q और शहरी प्रशासन के स्तरों के ज्ञान का परीक्षण करता है।
73वां संविधान संशोधन अधिनियम
1992 का वह विधान जिसने ग्रामीण क्षेत्रों के लिए पंचायती राज संस्थानों (PRIs) को संवैधानिक दर्जा प्रदान किया, जो शहरी स्थानीय शासन सुधारों के ग्रामीण समकक्ष के रूप में कार्य करता है।
UPSC context
GS पेपर II (Polity)। शक्तियों के हस्तांतरण और स्थानीय सशक्तिकरण के संबंध में अक्सर इसकी तुलना 74वें संशोधन से की जाती है।
पंचायतें
संविधान के भाग IX के तहत स्थापित ग्रामीण स्थानीय स्वशासन संस्थान, जो जमीनी स्तर पर लोकतंत्र और गांवों में स्थानीय विकास को बढ़ावा देते हैं।
UPSC context
GS पेपर II (Polity)। ग्रामीण विकेंद्रीकरण और राज्य वित्त आयोगों पर प्रश्नों के लिए महत्वपूर्ण।
प्रारंभिक ट्रैप
केंद्रीय वित्त आयोग सीधे भारत की संचित निधि से शहरी स्थानीय निकायों को अनुदान आवंटित करता है।
अनुच्छेद 280(3)(c) के तहत, केंद्रीय वित्त आयोग राज्य वित्त आयोग की सिफारिशों के आधार पर नगरपालिकाओं के संसाधनों की पूर्ति के लिए राज्य की संचित निधि को बढ़ाने हेतु आवश्यक उपायों की सिफारिश करता है।
संबंधित अवधारणाएँ
केंद्रीय वित्त आयोग स्थानीय निकायों के लिए वित्तपोषण (funding) का निर्धारण कैसे करता है?
- अनुच्छेद 280(3): आयोग को पंचायतों और नगरपालिकाओं के संसाधनों की पूर्ति के लिए राज्य की संचित निधि में वृद्धि हेतु उपायों की सिफारिश करने का अधिदेश देता है।
- राज्य वित्त आयोगों के साथ जुड़ाव: ये सिफारिशें अनिवार्य रूप से संबंधित राज्य वित्त आयोगों (SFCs) द्वारा प्रस्तुत सिफारिशों के आधार पर की जानी चाहिए।
नगरपालिकाओं की वित्तीय स्वायत्तता के लिए संवैधानिक ढांचा क्या है?
- अनुच्छेद 243-X: राज्य विधानमंडलों को कानून द्वारा नगर पालिकाओं को विशिष्ट करों, शुल्कों, पथ करों और फीसों को अधिरोपित करने, एकत्र करने और विनियोजित करने के लिए अधिकृत करने हेतु सशक्त बनाता है।
- 12वीं अनुसूची: हस्तांतरण के लिए 18 कार्यात्मक मदों (जैसे शहरी नियोजन) को सूचीबद्ध करता है, हालांकि राज्य सरकारें अक्सर संबंधित फंड और कर्मियों को हस्तांतरित करने में विफल रहती हैं।
अंतर-विषय पैटर्न
शहरी शासन + पूंजी बाजार
म्युनिसिपल बॉन्ड राजनीतिक विकेंद्रीकरण को वित्तीय बाजारों से जोड़ते हैं। ULBs के लिए SEBI विनियम और क्रेडिट रेटिंग, राजव्यवस्था (74th CAA) को अर्थव्यवस्था (infrastructure financing) के साथ जोड़ते हैं।
जलवायु लचीलापन + राजकोषीय संघवाद
वित्तीय स्वायत्तता और प्रदर्शन-आधारित अनुदान के बिना, शहर जल निकासी में सुधार नहीं कर सकते या ठोस अपशिष्ट का प्रबंधन नहीं कर सकते, जो सीधे तौर पर नगर निकाय के वित्तीय घाटे को शहरी बाढ़ की आपदाओं से जोड़ता है।

ULBs के लिए संघ बनाम राज्य वित्त आयोग (FC) के अधिदेशों के संबंध में अनुच्छेद 280(3)(c) की सटीक शब्दावली का परीक्षण करने वाले एक multi-statement Prelims प्रश्न की अपेक्षा करें।
संबद्ध PYQ · 5
संबद्ध PYQ · 5
- 2023MainsGS2
“The states in India seem reluctant to empower urban local bodies both functionally as well as financially.” Comment.
- 2024MainsGS2
Analyse the role of local bodies in providing good governance at local level and bring out the pros and cons merging the rural local bodies with the urban local bodies.
- 2021MainsGS2
How have the recommendations of the 14th Finance Commission of India enabled the States to improve their fiscal position?
- 2025MainsGS2
Examine the evolving pattern of Centre-State financial relations in the context of planned development in India. How far have the recent reforms impacted the fiscal federalism in India?
- 2017PrelimsGS1
Local self-government can be best explained as an exercise in
